不動産投資を始める女性へ|少額・安定収入・税対策別おすすめ9選
マンション投資を調べているとよく目にする「トーシンパートナーズ」という社名。都心のコンパクトマンションを扱う不動産投資会社ですが、営業電話がしつこいという噂を聞いて、資料請求に進むべきか迷っている方も多いでしょう。
そもそもどんな会社で、何をしているのか。信頼できるのか、怪しくないのか——基礎から知りたいという気持ちは自然なものです。
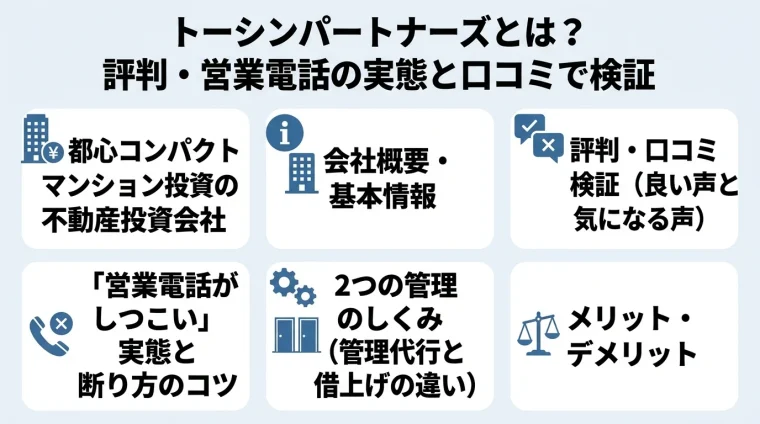
この記事では、トーシンパートナーズの会社概要や実績、評判、2つの管理のしくみ、メリット・デメリット、他社との比較までを客観的に整理します。
営業電話の実態と断り方、最低投資額や自己資金の目安といった、具体的に始められるかどうかの数字にも踏み込みます。
最後まで読めば、資料請求や面談に進むかどうかを、自分の投資方針に照らして判断できるようになるはずです。
PR:トーシンパートナーズ
※Amazonギフトカードのプレゼントには適用条件(物件成約・年収条件等)・期限があります。詳細は公式サイトの適用条件をご確認ください。入居率・供給戸数は公式サイト掲載値です。投資開始額10万円〜はローンのご利用を前提とし、物件や条件により異なります。不動産投資は元本や利回りが保証されるものではありません。
\物件成約でAmazonギフトカード10万円分!/
※期限・適用条件あり
目次
トーシンパートナーズは、都心を中心としたコンパクトマンションの開発・販売・管理を手がける不動産投資会社です。運営会社は株式会社トーシンパートナーズで、現在は非上場企業です。
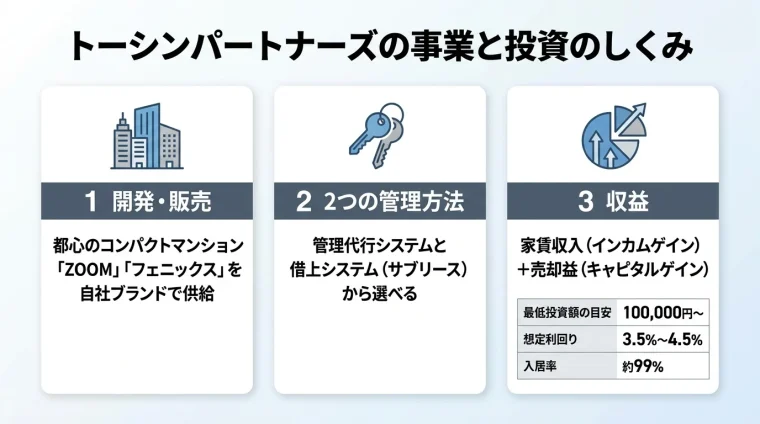
投資家は同社が供給するマンションの一室を購入し、入居者からの家賃収入(インカムゲイン)を得ながら、将来的な売却益(キャピタルゲイン)も視野に入れて運用します。
自社ブランドとして「ZOOM」「フェニックス」といったデザイン性の高いマンションシリーズを展開している点が特徴です。
購入後の運用は、管理代行システムと借上システム(サブリース)の2つから選べます。入居者募集や家賃回収、建物管理といった手間を会社側に任せられる設計です。
最低投資額の目安は100,000円〜、想定利回りは3.5%〜4.5%程度とされています。ただしこれらは物件やローン条件によって変わる目安であり、確定した数値ではありません。
出典: 株式会社トーシンパートナーズ
区分マンション投資は、少額の自己資金とローンを組み合わせて始められる点が入り口の低さとして挙げられます。一方で空室や家賃下落のリスクもあるため、仕組みを理解したうえで検討することが大切です。
では、会社としての信頼性はどうなのか。次の章で基本情報から確認していきましょう。
トーシンパートナーズの会社概要・基本情報
投資先を選ぶうえで、まず気になるのが会社の実態でしょう。ここでは基本情報と免許、ブランド・グループ体制を整理します。
トーシンパートナーズの運営会社は、株式会社トーシンパートナーズです。都心部を中心に区分マンションの開発から販売、管理までを一貫して手がけています。
不動産の売買・仲介を行うには、宅地建物取引業の免許が必要です。免許の有無や更新回数は、会社の事業継続性を見るひとつの目安になります。
免許番号や資本金などの最新情報は、公式サイトの会社概要ページで確認できます。契約前には必ず一次情報をチェックしておくとよいでしょう。
公表されている入居率は約99%とされています。ただしこれは調査時点のデータであり、時期によって変動する点に留意が必要です。
出典: 株式会社トーシンパートナーズ
トーシンパートナーズの代表的なマンションブランドが「ZOOM(ズーム)」と「フェニックス」です。いずれも都心の立地とデザイン性を重視したシリーズとして展開されています。
デザイン性の高い物件は入居者からの訴求力が高く、空室リスクの軽減につながると考えられています。ただしデザインだけで入居が決まるわけではなく、立地や家賃設定も重要な要素です。
同社は開発・販売だけでなく、購入後の管理まで自社グループで対応する体制を整えています。長期保有を前提とした区分マンション投資では、こうした一貫体制が運用の安心材料になり得ます。
グループ会社の経営状況は、長期保有時のアフターフォロー品質にも関わります。資料請求の際に、管理体制やサポートの範囲をあわせて確認しておくとよいでしょう。
トーシンパートナーズの評判・口コミは本当?良い声と気になる声を検証
「やばいのでは」「詐欺的ではないか」と不安になる方もいるでしょう。ここでは良い評判・気になる評判の両方を客観的に整理します。
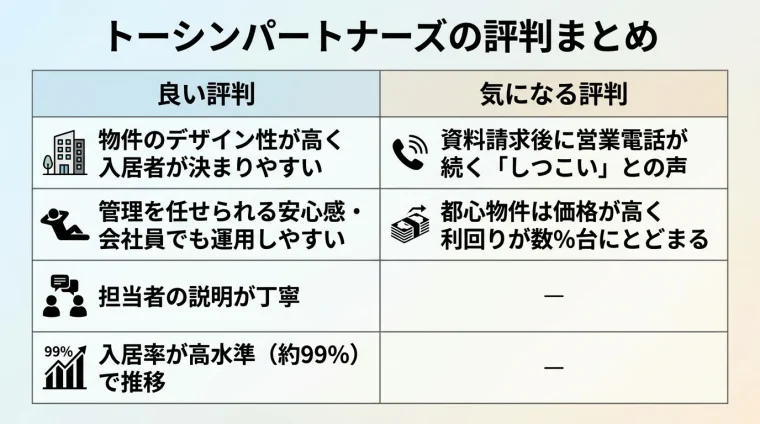
よく挙がるのが、物件のデザイン性への評価です。ZOOMやフェニックスは外観・内装ともに洗練されており、入居者が決まりやすいという声があります。
管理を任せられる安心感も好評です。
入居者対応や家賃回収を会社側に委託できるため、本業が忙しい会社員でも運用しやすいという評価が見られます。
担当者の説明が丁寧だったという口コミも一定数あります。初心者にとって、仕組みやリスクを噛み砕いて説明してもらえる点は判断材料になるでしょう。
入居率が高い水準で推移している点も、安定した家賃収入を期待する層から評価されています。ただし入居率は変動するため、あくまで過去実績として捉える必要があります。
一方で、営業電話や勧誘に関する不満の声も見られます。資料請求後に連絡が続いたという口コミがあり、これが「しつこい」という印象につながっているようです。
この点について公式では、顧客への情報提供を目的とした連絡と位置づけています。連絡の頻度や方法は希望を伝えることで調整できる場合があります。
利回りが思ったより高くないという声もあります。都心のコンパクトマンションは物件価格が高めで、表面利回り(グロス利回り)は数%台にとどまる傾向があるためです。
こうした評判は個人の状況や物件によって受け止め方が異なります。良い声・気になる声の両面を踏まえ、ご自身の投資方針に合うかどうかご検討ください。
不動産投資会社に対して多くの方が抱く不安が、営業電話の存在です。トーシンパートナーズに限らず、資料請求後に営業連絡が来るのは業界で一般的な流れです。
連絡の目的は、物件情報の提供や面談の案内が中心です。悪質な勧誘と、通常の営業連絡は分けて考える必要があります。
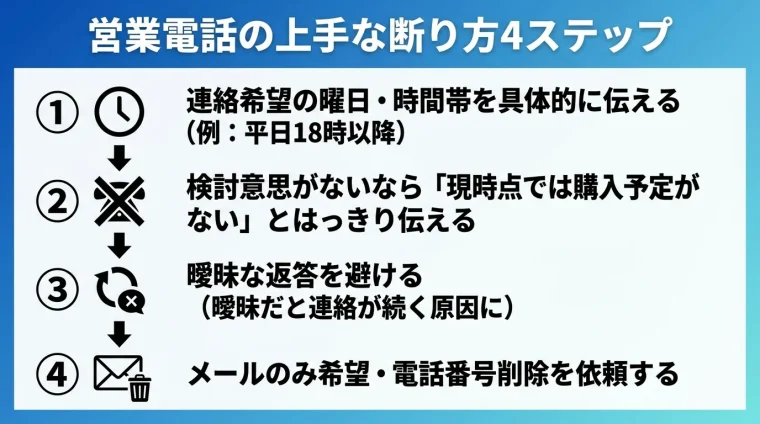
とはいえ、頻度や時間帯が合わないと負担に感じるのも事実でしょう。まずは「連絡は何曜日の何時以降にしてほしい」と希望を具体的に伝えるのがコツです。
検討する意思がない場合は、「現時点では購入予定がない」とはっきり伝えましょう。曖昧な返答はかえって連絡が続く原因になります。
契約の意思がないことを明確に伝えれば、事業者が勧誘を続けにくくなります。きっぱり断る意思表示は、連絡の負担を減らすうえで有効な対応です。
メールのみの連絡を希望する、電話番号の削除を依頼するといった方法もあります。資料請求前に連絡手段の希望を伝えておくと、ミスマッチを防ぎやすくなります。
営業電話への不安だけで判断を止めるのはもったいない選択です。断り方を押さえたうえで、情報収集の手段として活用するとよいでしょう。
トーシンパートナーズの2つの管理のしくみ
購入後の運用をどこまで任せられるかは、物件選びと同じくらい重要です。トーシンパートナーズには管理代行システムと借上システムの2つがあり、それぞれ特性が異なります。
| 項目 | 管理代行システム | 借上システム(サブリース) |
| 家賃収入 | 実際の入居状況に連動 | 空室でも一定額を受け取れる |
| 空室時の扱い | オーナーが空室リスクを負う | 会社が借り上げるため影響を受けにくい |
| 手数料 | 比較的低め | 保証分が差し引かれ手取りは低めになりやすい |
| 向いている人 | 手取りを最大化したい方 | 収入の安定を優先したい方 |
管理代行システムは、入居者募集や家賃回収、建物管理といった業務を会社に委託する仕組みです。家賃収入はオーナーが直接受け取ります。
入居者がいる間は家賃がそのまま収入になるため、手取りを大きくしやすい点がメリットです。一方で、空室が出ればその間の家賃収入は途絶えます。
空室リスクを自分で負う代わりに、収益性を優先したい方に向いた選択肢といえるでしょう。
借上システムは、サブリース(一括借り上げ)とも呼ばれます。会社が物件を一括で借り上げ、オーナーに毎月一定の賃料を支払う管理形態です。
空室や家賃滞納が発生しても、オーナーは契約で定めた賃料を受け取れます。収入の変動を抑えたい方に適した仕組みです。
ただし保証分が差し引かれるため、満室時の手取りは管理代行より低くなりやすい傾向があります。安定と手取りのどちらを優先するかで選ぶことになります。
サブリース契約で注意したいのが、賃料が永久に固定されるわけではない点です。契約には賃料の見直し条項が含まれることが一般的で、数年ごとに改定される場合があります。
賃貸住宅管理業法では、サブリース業者に対して家賃が変動し得ることなどの重要事項説明が義務づけられています。契約前に説明内容をよく確認しましょう。
出典: 国土交通省 サブリース規制ポータル
解約の条件や違約金の規定も要チェックです。
中途解約に制約があるケースもあるため、契約書と重要事項説明書を精読することをおすすめします。
不明点は契約前に担当者へ質問し、書面で確認しておくと後のトラブルを避けやすくなります。
トーシンパートナーズのメリット・デメリット
検討を進めるには、良い面と注意点の両方を把握することが欠かせません。両論を整理します。
| メリット | デメリット |
| 物件のデザイン性が高く空室期間の短縮につながりやすい | 都心物件は価格が高めで表面利回りが抑えめになりやすい |
| 入居率が約99%と高水準(調査時点) | ローン活用時は金利変動で返済額が増えるリスクがある |
| 管理体制が整い会社員でも継続しやすい設計 | 空室・家賃下落・滞納リスクは管理委託でもゼロにならない |
第一のメリットは、物件のデザイン性です。ZOOMやフェニックスは入居者からの評価が高く、空室期間の短縮につながりやすいと考えられています。
公表されている入居率は約99%とされています。ただしこれは調査時点の数値であり、将来も同水準が続くことを保証するものではありません。
出典: 株式会社トーシンパートナーズ
管理体制が整っている点も強みです。購入後の運用を会社に委託できるため、本業を持つ会社員でも継続しやすい設計になっています。
都心立地のコンパクトマンションは、単身世帯の需要が見込めるエリアに集中しています。賃貸需要の安定性を重視する方にとって、立地は重要な判断材料でしょう。
デメリットとして、都心物件は価格が高めで表面利回りが抑えめになりやすい点が挙げられます。高い利回りを狙う投資には向きません。
ローンを活用する場合、金利変動によって返済額が増えるリスクもあります。借入前提の投資である以上、返済計画には余裕を持たせる必要があります。
空室や家賃下落、入居者の滞納といったリスクは、管理を委託してもゼロにはなりません。
これらは不動産投資に共通する前提です。
区分マンション投資による税効果は、減価償却と損益通算を通じた一時的なものです。効果は個人の年収や状況により異なるため、税理士への相談をおすすめします。
出典: 国税庁 損益通算
最低投資額・自己資金・想定利回りの目安
「結局いくらで始められるのか」は最も気になる点でしょう。数値はあくまで目安であり、物件やローン条件で変わる前提で確認してください。
トーシンパートナーズの最低投資額の目安は100,000円〜とされています。これは物件価格そのものではなく、物件・ローン条件により異なる初期費用の目安です。
出典: 株式会社トーシンパートナーズ
区分マンション投資では、物件価格の多くを不動産投資ローンでまかなうのが一般的です。自己資金は頭金と諸費用に充てる形になります。
必要な自己資金は、物件価格・ローン条件・個人の与信によって大きく変わります。頭金を抑えるプランもあれば、ある程度の自己資金を入れて返済負担を軽くする選び方もあります。
| 項目 | 目安 |
| 最低投資額の目安 | 100,000円〜(物件・ローン条件により異なる初期費用の目安) |
| 資金調達 | 不動産投資ローンの活用が一般的 |
| 想定利回り | 3.5%〜4.5%(物件により異なる想定値) |
| 運用形態 | 管理代行システム / 借上システム |
具体的な自己資金額は、個別のシミュレーションで確認するのが確実です。資料請求や面談の際に、複数のプランを比較するとよいでしょう。
区分マンション投資のリターンは、2つに分けて考えると整理しやすくなります。家賃収入によるインカムゲインと、売却益によるキャピタルゲインです。
トーシンパートナーズの想定利回りは3.5%〜4.5%程度とされ、これは主に家賃収入ベースの表面利回りを指す想定値です。経費を差し引いた実質利回り(ネット利回り)はこれより低くなります。
出典: 株式会社トーシンパートナーズ
キャピタルゲインは、将来の売却時に物件価格が取得時を上回ったときに得られます。ただし不動産価格は変動するため、売却益を前提に計画を立てるのは禁物です。
想定利回りはあくまで予定の数値であり、将来の収益を確約するものではありません。
家賃収入を軸に、売却益は上振れ要素として控えめに見積もるのが現実的でしょう。
トーシンパートナーズと主要マンション投資会社を比較
他社との違いを横並びで見ると、トーシンパートナーズの立ち位置が見えてきます。マンション投資会社3社と比較します。
| 項目 | トーシンパートナーズ | RENOSY | FJネクスト | J.P.Returns |
| 投資開始額 | 100,000円〜 | 100,000円〜 | 100,000円〜 | 100,000円〜 |
| 想定利回り | 3.5%〜4.5% | 3%〜5% | 3.5%〜5% | 3.5%〜4.5% |
| 入居率(実績) | 99% | 99.60% | 99% | 99.96% |
| 上場区分 | 非上場 | 運営会社上場 | 運営会社上場 | 非上場 |
| 相談形式 | 個別相談 | セミナーあり | セミナーあり | セミナーあり |
想定利回り・入居率はいずれも各社の想定値・調査時点の実績であり、将来の収益を確約するものではありません。
出典: RENOSY(リノシー)公式サイト
| RENOSY(リノシー)の基本情報 | |
| 投資開始額 | 月1万円〜※1 |
| 想定利回り | 3〜7% |
| 実績指標 | 入居率99.6% ※2025年10月時点 7年連続不動産投資売上No.1 ※東京商工リサーチによる不動産投資の売上実績(2020年~2026年3月調べ) |
| リスク対策 | ・空室リスク/修繕/設備費用をカバーする管理プラン ・地震/火災保険に加入できる ・売却までワンストップ |
| 上場区分 | 東証グロース市場上場企業が運営 |
| オンライン対応 | オンライン完結※2 |
| 相談形式 | セミナー/個人面談/電話/メール/チャット |
| 運営会社 | 株式会社GA technologies |
※1 ローンのご利用を前提としております。家賃収入と、返済額や各手数料等の支出との差額について当社実績から算出。諸条件により異なり、フルローンの場合、初期費用として10万円/件が必要です。
※2 別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
📌 RENOSY(リノシー)の特徴
✓ AIを活用した物件選定で入居率99.6%(2025年10月時点)を実現
✓ 東証グロース上場の株式会社GA technologies運営で信頼性が高い
✓ 7年連続不動産投資売上No.1(※東京商工リサーチによる不動産投資の売上実績/2020年〜2026年3月調べ)
RENOSYは株式会社GA technologies(東証グロース上場)が運営するAI不動産投資「RENOSY(リノシー)」です。運営会社が上場している点で、会社としての透明性を重視する方には安心材料となります。
公表されている入居率は99.60%(2025年10月1日時点)と高水準です。オンライン完結のフローやセミナーが用意されている点も特徴といえます。
出典: RENOSY公式サイト
トーシンパートナーズはブランドマンションのデザイン性と自社管理体制が強みです。上場による透明性を取るか、物件ブランドと管理を取るかが比較の軸になるでしょう。
\初回面談でPayPayポイント5万円分!/
※適用条件あり
出典: FJネクスト公式サイト
| FJネクストの基本情報 | |
| 投資開始額 | 100,000円〜 |
| 想定利回り | 3.5%〜5% |
| 実績指標 | 99% |
| リスク対策 | – |
| 上場区分 | 運営会社上場 |
| オンライン対応 | オンライン完結 |
| 相談形式 | セミナーあり |
| 運営会社 | 株式会社FJネクストホールディングス |
📌 FJネクストの特徴
✓ 自社ブランド「ガーラマンション」は首都圏で知名度抜群
✓ 東証プライム上場で長年の不動産開発実績あり
✓ ワンルームからファミリータイプまで幅広い物件ラインナップ
FJネクストは株式会社FJネクストホールディングス(東証プライム上場)が運営し、「ガーラマンションシリーズ」を展開しています。想定利回りは3.5%〜5%程度とされています。
出典: 株式会社FJネクストホールディングス
東証プライム上場という安定性と、長年のマンション供給実績が強みです。都心・首都圏の区分マンションを扱う点はトーシンパートナーズと共通します。
両社とも都心コンパクトマンションに注力していますが、ブランドの好みや提案内容で選び分けるのが現実的でしょう。両社の資料を取り寄せて比較するとよいでしょう。
出典: J.P.Returns公式サイト
| J.P.Returnsの基本情報 | |
| 投資開始額 | 100,000円〜 |
| 想定利回り | 3.5%〜4.5% |
| 実績指標 | 99.98% ※2025年度実績 |
| リスク対策 | – |
| 上場区分 | 非上場 |
| オンライン対応 | オンライン完結 |
| 相談形式 | 個別相談 |
| 運営会社 | J.P.Returns株式会社 |
📌 J.P.Returnsの特徴
✓ 入居率業界No.1!99.98%の驚異的な実績で空室リスクを最小化※①②
✓ 10万円から始められる都心マンション投資
✓ 顧客サービス満足度No.1!専任のコンサルにより手厚いフォローが充実!※③
※① 東京商工リサーチによる不動産投資の入居率実績(2026年6月調べ)
※② 2025年度実績
※③ 東京商工リサーチによる不動産投資の顧客満足度に関するアンケートの結果(2026年6月調べ)
J.P.ReturnsはJ.P.Returns株式会社が運営する非上場の不動産投資会社です。公表されている入居率は99.96%と高い水準にあります。
出典: J.P.Returns株式会社
想定利回りは3.5%〜4.5%程度で、トーシンパートナーズとほぼ同水準です。非上場という点も共通しており、比較しやすい相手といえます。
セミナーによる相談導線が用意されている点は、じっくり情報収集したい初心者に向いています。トーシンパートナーズは個別相談が中心のため、相談スタイルの違いも選択の材料になるでしょう。
\面談完了でえらべるデジタルギフト最大6万円!/
※当サイト特別・先着100名様/期間・適用条件あり
マンション投資で知っておきたいリスクと注意点
どの会社を選んでも、不動産投資である以上リスクは避けられません。管理を委託してもゼロにはならない点を押さえておきましょう。
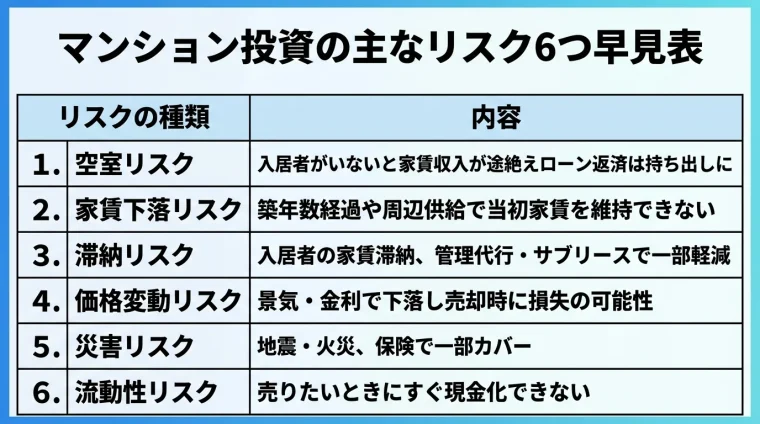
最も基本的なのが空室リスクです。入居者がいなければ家賃収入は途絶え、ローン返済は自己資金から持ち出すことになります。
家賃下落のリスクもあります。築年数の経過や周辺の供給状況により、当初の家賃を維持できなくなる場合があります。
入居者が家賃を滞納するリスクも想定しておく必要があります。
サブリースや管理代行で軽減できる部分はありますが、完全に排除できるわけではありません。
これらのリスクは、立地選びと長期の収支計画でどこまで備えられるかが鍵になります。楽観的な前提ではなく、空室期間を織り込んだ計画を立てましょう。
不動産価格は景気や金利の動向で変動します。購入時より価格が下がれば、売却時に損失が出る可能性があります。
地震や火災といった災害リスクも無視できません。保険への加入である程度カバーできますが、保険の対象範囲は事前に確認しておく必要があります。
不動産は株式などと比べて流動性が低い資産です。売りたいときにすぐ買い手が見つかるとは限らず、現金化に時間がかかる場合があります。
売却時には、長期譲渡所得(保有5年超)で20.315%、短期譲渡所得(保有5年以下)で39.63%の譲渡所得税がかかります(所得税・住民税・復興特別所得税を含む)。出口戦略を考える際は税負担も加味しましょう。
出典: 国税庁 土地や建物を売ったとき
トーシンパートナーズはこんな人に向いている
ここまでの内容を踏まえ、どんな人に向くのか、どう始めるのかを整理します。
向いているのは、本業を持ちながら長期で資産形成を考える会社員です。管理を委託できるため、運用の手間を抑えたい方に適しています。
都心立地やデザイン性を重視し、入居需要の安定を優先したい方にも合うでしょう。収入の安定を求めるなら借上システムという選択肢もあります。
一方、短期間で高い利回りを狙いたい方には向きません。都心コンパクトマンションは利回りが抑えめになりやすいためです。
ローン返済に不安が残る資金状況の方も、慎重な判断が必要です。余裕資金の範囲で始められるかをまず確認しましょう。
一般的な流れは、資料請求から始まります。公式サイトで資料を取り寄せ、会社や物件の概要を把握するのが第一歩です。
次に個別相談や面談で、具体的な物件やシミュレーションの提示を受けます。この段階でリスクや契約条件を細かく確認しましょう。
納得できれば物件を選び、ローンの事前審査を経て契約に進みます。契約時には重要事項説明書を精読することが欠かせません。
疑問が残る場合は、その場で契約せず持ち帰って検討する姿勢が大切です。投資判断はご自身の責任で、慎重に行いましょう。
検討中に浮かびやすい疑問を、一問一答でまとめました。
宅地建物取引業の免許を取得して営業しており、ブランドマンションの供給実績もあります。不安がある場合は、免許情報や会社概要といった一次情報を確認して判断するとよいでしょう。
オンラインでの相談・面談に対応しているとされています。ただし契約方法や手続きの詳細は時期により変わる場合があるため、資料請求時に最新の対応状況を確認することをおすすめします。
最低投資額の目安は100,000円〜とされますが、必要な自己資金は物件価格やローン条件で変わります。頭金を抑えるプランもあるため、個別のシミュレーションで確認するのが確実です。
出典: 株式会社トーシンパートナーズ
公表されている入居率は約99%とされています。ただしこれは調査時点のデータであり、時期によって変動します。最新の数値は公式発表で確認してください。
出典: 株式会社トーシンパートナーズ
区分マンションは売却による出口も選択肢になります。ただし不動産は流動性が低く、売却価格や時期は市況に左右されます。売却益には譲渡所得税もかかる点に留意しましょう。
出典: 国税庁 土地や建物を売ったとき
トーシンパートナーズは、都心のコンパクトマンションを扱う非上場の不動産投資会社です。ZOOM・フェニックスといったブランドのデザイン性と、自社による管理体制が強みといえます。
運用は管理代行システムと借上システムから選べ、手取りを重視するか収入の安定を重視するかで選び分けられます。最低投資額の目安は100,000円〜、想定利回りは3.5%〜4.5%程度です。
出典: 株式会社トーシンパートナーズ
営業電話への不安は、断り方を押さえれば対処できます。情報収集の手段として活用しつつ、契約条件やリスクを一次情報で確認する姿勢が大切でしょう。
他社と比べた立ち位置や契約条件を踏まえ、ご自身の投資方針に合うかどうか慎重な検討をおすすめします。
不動産投資は元本や利益が保証された金融商品ではありません。不動産価格の変動、空室の発生、修繕費の増加、金利の変動等により、投資元本を下回る損失が生じる可能性があります。不動産クラウドファンディングにおいても、運用期間中の途中解約ができない場合があり、元本割れのリスクがあります。投資を行う際は、事業者の登録状況を確認し、契約内容や重要事項説明書をよくお読みのうえ、ご自身の判断と責任で投資判断を行ってください。
※本記事に記載の料金は2026年10月4日時点のものです(特記なき限り税込)。最新の料金・条件は各クリニック公式サイトをご確認ください。
この記事のキーワード
キーワードがありません。
この記事を見た方はこんな記事も見ています
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!