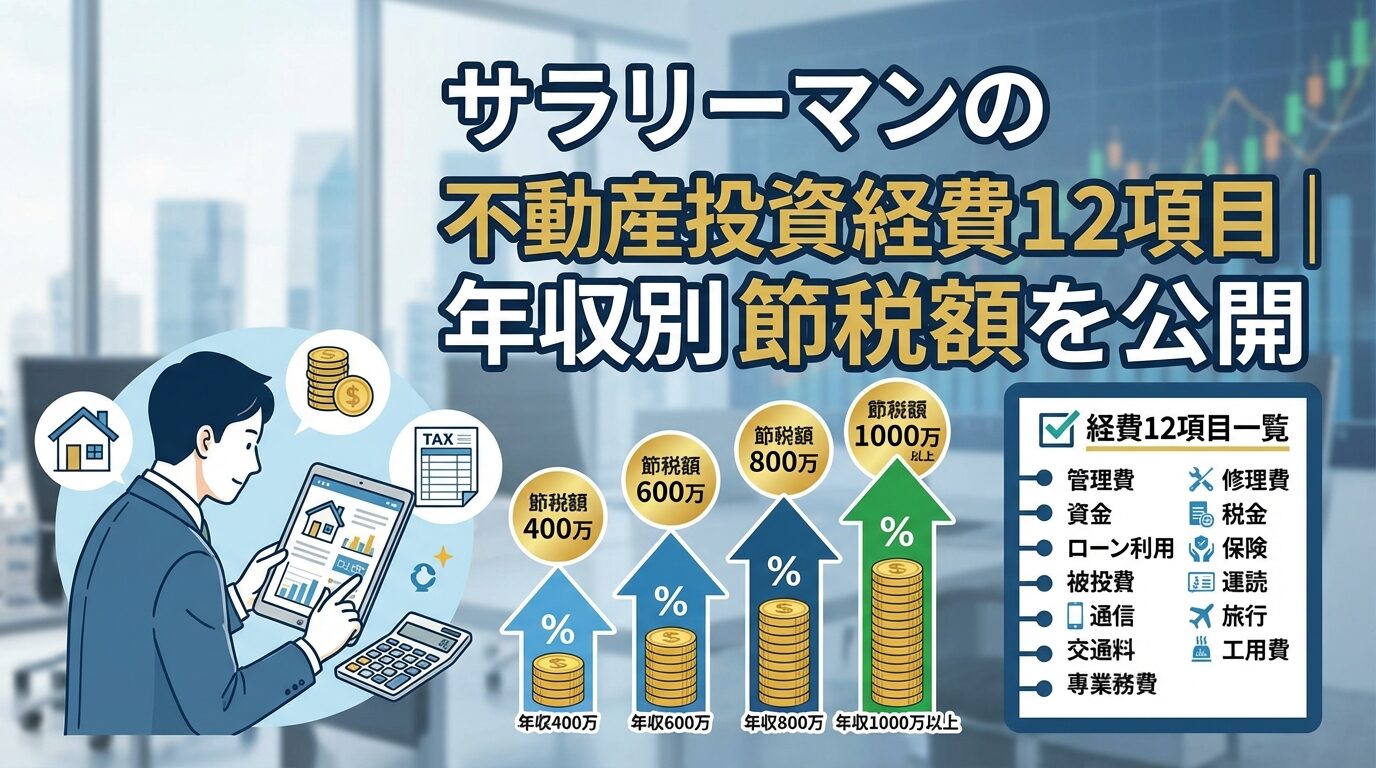
サラリーマンの不動産投資経費12項目|年収別節税額を公開
ハウスメーカーからアパート建築の提案を受けたものの、提示された金利が高いのか低いのか判断できずに戸惑っていませんか。アパートローンは金融機関のタイプによって金利に差があり、ランキングや相場を押さえずに契約すると、長期的な返済負担で損をする可能性があります。
金利はわずかな差でも、数千万円を数十年かけて返済するアパート経営では、総返済額に大きな影響を与えます。だからこそ、借入先選びは慎重に進めたいところです。
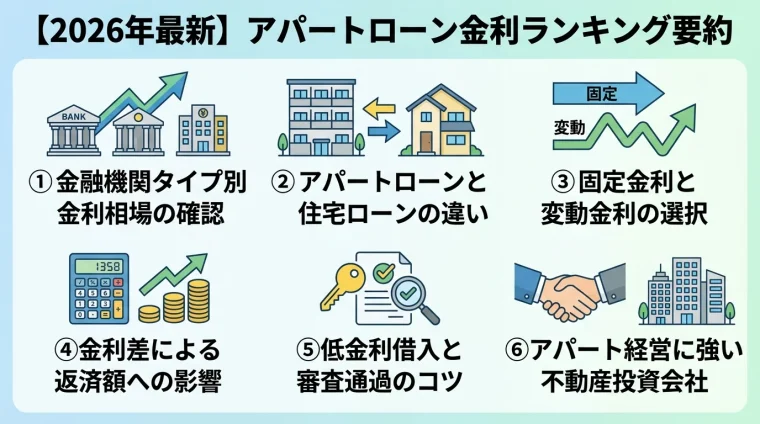
この記事では、都市銀行・地方銀行・信用金庫・ネット銀行・日本政策金融公庫といった金融機関タイプ別の金利相場を一覧で整理します。あわせて固定金利と変動金利の違い、低金利で借りるコツ、審査のポイントまで解説します。
金利差が返済総額やキャッシュフローにどう効くのかも、シミュレーションで具体的に示します。初めての方も、2棟目を検討中の方も、自分に合った借入先を見極める判断材料として役立ててください。
🏆 結論|迷ったらこの3社から
本記事で紹介する「アパート経営に強い会社おすすめ5選」のうち、編集部評価の上位3社です。どこも資料請求・面談まで無料なので、まずは気になる1社の話を聞いてみるところから始めれば大丈夫です。
1位トーシンパートナーズ
迷ったらまずここ。35年以上の実績と入居率99%の安定感で、初めての方が堅実にスタートしやすい1社です。
\物件成約でAmazonギフトカード10万円分!/ ※期限・適用条件あり
2位J.P.Returns
話を聞いて決めたい方はここ。都心の中古ワンルームに強く、オンライン面談で疑問をその場で解消できます。
\面談参加で選べるデジタルギフト最大5万円!/ ※期限・適用条件あり
3位RENOSY(リノシー)
売上実績No.1※の大手。物件探しから運用管理までアプリで完結できます。※東京商工リサーチ調べ(2026年3月)
\初回面談でPayPayポイント5万円分!/ ※期限・適用条件あり
※3社とも資料請求・面談は無料です。話を聞いて合わないと感じたら、断って問題ありません。
目次
アパートローンの金利は、どの金融機関から借りるかで大きく変わります。まずは金融機関タイプ別の金利水準の傾向をつかみましょう。
一般的に、金利の低い順に並べると日本政策金融公庫や都市銀行が低く、ノンバンク系が高めになる傾向があります。ただし低金利の金融機関ほど審査は厳しくなりがちです。
以下は、公開情報や各種調査をもとにした金融機関タイプ別の金利水準の傾向を示す目安です。具体的な金利は市場環境や各機関の方針で変動するため、断定的な数値ではなく相対的な傾向として捉えてください。実際の適用金利は、借入する方の属性や物件評価、融資条件によって変動します。
| 金融機関タイプ | 金利水準の傾向 | 特徴 |
| 日本政策金融公庫 | 比較的低め | 低金利だが融資期間が短め。公的機関 |
| 都市銀行(メガバンク) | 比較的低め | 低金利だが審査が厳格。属性重視 |
| 地方銀行 | やや幅がある | エリアや物件で条件に幅がある |
| 信用金庫・信用組合 | 中程度 | 地域密着。相談しやすい傾向 |
| ネット銀行 | 中程度 | 手続きがオンライン中心 |
| ノンバンク系 | やや高め | 審査が柔軟だが金利は高め |
表の金利水準はあくまで相場感をつかむための目安です。
金利は市場環境や各金融機関の方針によって随時変動するため、最新の条件は各機関への確認が欠かせません。
低金利を狙うなら都市銀行や日本政策金融公庫が候補になります。一方、属性や物件に不安がある方は、地方銀行や信用金庫など柔軟な機関から検討するのが現実的でしょう。
アパートローンとは?住宅ローンとの違いをやさしく解説
アパートローンと住宅ローンは、どちらも不動産を対象とした融資ですが、目的も審査基準も異なります。混同したまま借入方法を選ぶと、審査で不利になることもあります。
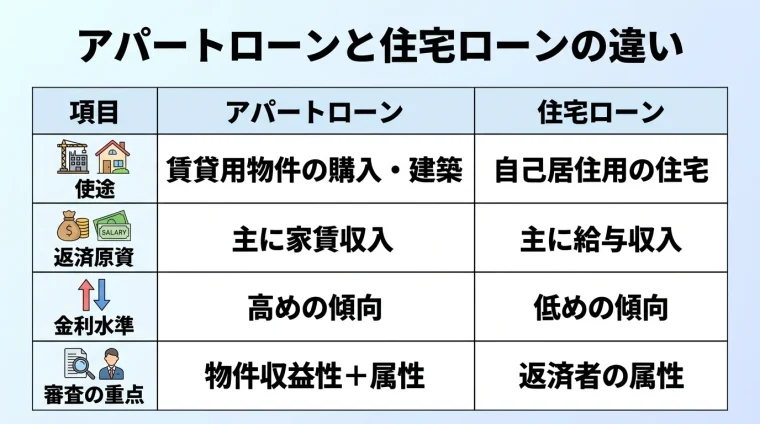
アパートローンは、賃貸用のアパートやマンションを購入・建築するための事業用ローンです。家賃収入を返済原資とする点が大きな特徴になります。
対象となるのは、投資・賃貸経営を目的とした物件です。自分が住むための住宅には使えません。
審査では、借入する方の年収や勤続年数だけでなく、物件の収益性も重視されます。想定される家賃収入が返済に見合うかが、融資判断の軸になるのです。
最大の違いは、資金の使いみちです。住宅ローンは本人や家族が居住する住宅のための融資で、賃貸経営には使えません。
金利はアパートローンのほうが高めに設定される傾向があります。事業性融資であり、空室などのリスクを織り込むためです。
審査の観点も異なります。住宅ローンが返済者の属性を中心に見るのに対し、アパートローンは物件の収益性と事業計画の妥当性を重視します。
| 項目 | アパートローン | 住宅ローン |
| 使途 | 賃貸用物件の購入・建築 | 自己居住用の住宅 |
| 返済原資 | 主に家賃収入 | 主に給与収入 |
| 金利水準 | 高めの傾向 | 低めの傾向 |
| 審査の重点 | 物件収益性+属性 | 返済者の属性 |
居住用物件を賃貸に転用する場合などは、契約違反になるおそれがあります。
使途は正しく申告することが基本です。
※PayPayポイントのプレゼントには適用条件・上限があります。詳細は公式サイトの適用条件をご確認ください。売上実績No.1は東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)です。入居率・想定利回りは公式サイト掲載値です。月1万円〜はローンのご利用を前提とし、家賃収入と、返済額や各手数料等の支出との差額について当社実績から算出した値です(諸条件により異なります)。AIによる物件選定は、物件の所有状況等により変動し、効果を保証するものではありません。不動産投資は元本や利回りが保証されるものではありません。
固定金利と変動金利の違い
アパートローンを組むとき、固定金利と変動金利のどちらを選ぶかは重要な判断です。それぞれに向き・不向きがあります。
固定金利は、借入期間中または一定期間、金利が変わらないタイプです。返済額が確定するため、長期の返済計画を立てやすい点が魅力でしょう。
金利上昇局面でも返済額が増えない安心感があります。
キャッシュフローの見通しを重視する方に向いています。
一方、デメリットは変動金利より当初の金利が高めに設定される点です。金利が上がらなければ、結果的に割高になる可能性もあります。
変動金利は、市場金利に応じて適用金利が見直されるタイプです。一般に固定金利より当初の金利が低く、返済負担を抑えやすいのが利点になります。
低金利が続けば、総返済額を抑えられる可能性があります。これが変動金利を選ぶ最大の動機でしょう。
ただし金利が上昇すれば返済額が増えます。将来の返済額が読みにくく、金利上昇リスクを自分で負う点がデメリットです。
住宅ローンには返済額の急増を抑える5年ルール・125%ルールがありますが、アパートローンでは適用されない商品も多くあります。契約前に必ず確認しておきましょう。
返済計画の安定を最優先する方や、金利上昇に備えたい方は固定金利が向いています。長期保有を前提とするケースでも安心感があります。
低金利のメリットを取りにいきたい方、繰り上げ返済で早期完済を目指す方は変動金利が選択肢になります。金利上昇に対応できる資金余力があるかが判断軸です。
| 金利タイプ | 向いている人 |
| 固定金利 | 返済額を安定させたい/金利上昇に備えたい/長期保有前提 |
| 変動金利 | 当初の負担を抑えたい/早期完済を目指す/資金余力がある |
※PayPayポイントのプレゼントには適用条件・上限があります。詳細は公式サイトの適用条件をご確認ください。入居率・想定利回りは公式サイト掲載値です。月1万円〜はローンのご利用を前提とし、家賃収入と、返済額や各手数料等の支出との差額について当社実績から算出した値です(諸条件により異なります)。AIによる物件選定は、物件の所有状況等により変動し、効果を保証するものではありません。不動産投資は元本や利回りが保証されるものではありません。
金利差でこんなに変わる
金利は「わずか1%」でも、長期・高額の借入では総返済額に大きく響きます。具体的な数字で確認しましょう。
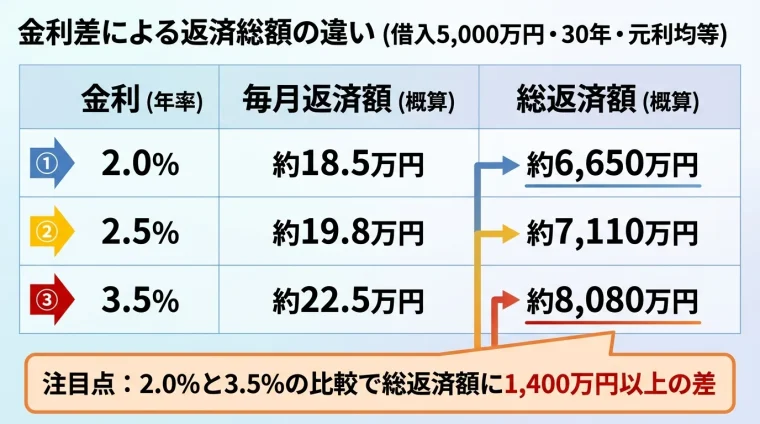
借入額5,000万円、返済期間30年、元利均等返済の前提で金利別に試算します。あくまで概算の目安としてご覧ください。
| 金利(年率) | 毎月返済額(概算) | 総返済額(概算) |
| 2.0% | 約18.5万円 | 約6,650万円 |
| 2.5% | 約19.8万円 | 約7,110万円 |
| 3.5% | 約22.5万円 | 約8,080万円 |
2.0%と3.5%では、総返済額に1,400万円以上の差が生じます。月々の返済でも約4万円の開きです。
この差は、金融機関選びや交渉でどこまで金利を下げられるかに直結します。相場を知る意味がここにあります。
アパート経営の収益は、家賃収入からローン返済や経費を差し引いた手残りで決まります。金利が上がれば返済が増え、手残りは圧迫されます。
表面利回り(グロス利回り)が同じでも、金利が高いと実質利回り(ネット利回り)は下がります。表面上の数字だけで判断すると危険です。
たとえば家賃収入が同じでも、金利が1%上がれば毎月のキャッシュフローは数万円単位で悪化しえます。空室が重なれば、返済が家賃収入を上回る局面も起こりえます。
融資条件を検討する際は、金利・融資期間・融資比率を含めてキャッシュフロー全体で判断するとよいでしょう。金利だけに注目すると全体最適を見失います。
※PayPayポイントのプレゼントには適用条件・上限があります。詳細は公式サイトの適用条件をご確認ください。売上実績No.1は東京商工リサーチによる投資用不動産の売上実績(2026年3月調べ)です。入居率・想定利回りは公式サイト掲載値です。月1万円〜はローンのご利用を前提とし、家賃収入と、返済額や各手数料等の支出との差額について当社実績から算出した値です(諸条件により異なります)。AIによる物件選定は、物件の所有状況等により変動し、効果を保証するものではありません。不動産投資は元本や利回りが保証されるものではありません。
低金利で借りるコツと審査に通るためのポイント
同じ物件でも、借入する方の準備次第で適用金利や審査結果は変わります。低金利を引き出すための要点を押さえましょう。
まず重視したいのが自己資金です。頭金を厚くすると融資比率が下がり、金融機関のリスクが減るため金利交渉で有利になります。
複数の金融機関から条件を取り、比較材料を持つことも効果的です。他行の提示条件は、交渉の根拠になります。
既存の取引実績や、給与振込・預金といった関係性も評価につながります。メインバンクへの相談は選択肢の一つでしょう。
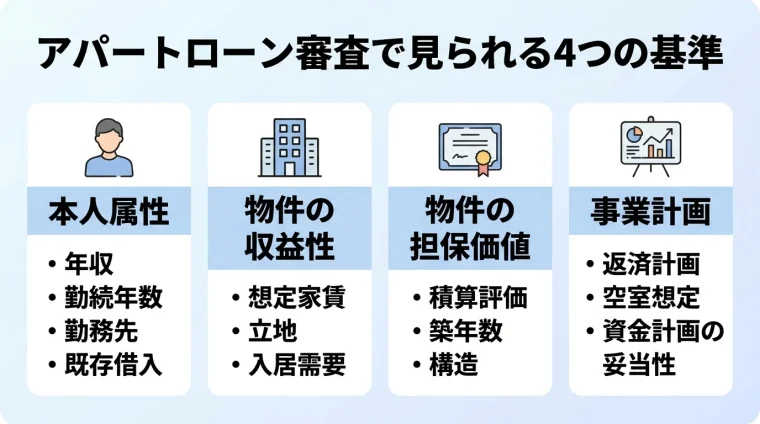
アパートローンの審査では、主に次の4点が見られます。どれか一つが弱くても、他で補える場合があります。
| 審査基準 | 見られるポイント |
| 本人属性 | 年収・勤続年数・勤務先・既存借入 |
| 物件の収益性 | 想定家賃・立地・入居需要 |
| 物件の担保価値 | 積算評価・築年数・構造 |
| 事業計画 | 返済計画・空室想定・資金計画の妥当性 |
事業計画は、空室や修繕費を織り込んだ現実的な内容が評価されます。楽観的すぎる計画は、かえって信頼を損ねます。
頭金が少ない方や属性に自信がない方は、審査が比較的柔軟な金融機関を検討しましょう。地方銀行や信用金庫、ノンバンク系が候補になります。
日本政策金融公庫は、公的機関として創業・事業支援の性格を持ち、属性だけで門前払いになりにくい側面があります。融資期間が短めな点には注意が必要です。
ただし無理な借入は禁物です。
返済がキャッシュフローを圧迫しないか、複数のシナリオで確認してから進めるとよいでしょう。
アパート経営に強い不動産投資会社おすすめ5選
融資や物件選びを相談するなら、実績のある不動産投資会社の活用も有効です。ここでは、アパート・一棟経営や頭金を抑えた投資に対応する会社を紹介します。
各社で得意分野や取扱物件が異なります。自分の投資方針に合うかを基準に検討してください。
PR:トーシンパートナーズ
| LENZ by トーシンパートナーズの基本情報 | |
| 投資開始額 | 100,000円〜 |
| 想定利回り | 3.5%〜4.5% |
| 実績指標 | 99% |
| リスク対策 | 家賃保証、設備保証 |
| 上場区分 | 非上場 |
| オンライン対応 | オンライン完結 |
| 相談形式 | 個別相談 |
| 運営会社 | 株式会社トーシンパートナーズ |
📌 トーシンパートナーズの特徴
✓ 自社ブランド「ZOOM」シリーズは都心で高い人気
✓ 12年連続でグッドデザイン賞を受賞
✓ 35年以上の供給実績で培った安定のノウハウ
✓ 首都圏で15,000戸以上(2025年12月時点)の自社物件を供給
トーシンパートナーズは、株式会社トーシンパートナーズが運営するマンション投資サービスです。都心部を中心としたコンパクトマンションの開発・販売・管理を手がけています。
取り扱いブランドはZOOM、フェニックスです。初期費用の目安は100,000円からで、物件・ローン条件により異なります。
想定利回りは3.5%〜4.5%が目安です。入居率は99%と安定した実績を示しています。
会社の上場区分は非上場です。開発から管理まで一貫して手がける体制を、物件の質と合わせて確認するとよいでしょう。
\物件成約でAmazonギフトカード10万円分!/
※期限・適用条件あり
出典: J.P.Returns公式サイト
| J.P.Returnsの基本情報 | |
| 投資開始額 | 100,000円〜 |
| 想定利回り | 3.5%〜4.5% |
| 実績指標 | 99.98% ※2025年度実績 |
| リスク対策 | – |
| 上場区分 | 非上場 |
| オンライン対応 | オンライン完結 |
| 相談形式 | 個別相談 |
| 運営会社 | J.P.Returns株式会社 |
📌 J.P.Returnsの特徴
✓ 入居率業界No.1!99.98%の驚異的な実績で空室リスクを最小化※①②
✓ 10万円から始められる都心マンション投資
✓ 顧客サービス満足度No.1!専任のコンサルにより手厚いフォローが充実!※③
※① 東京商工リサーチによる不動産投資の入居率実績(2026年6月調べ)
※② 2025年度実績
※③ 東京商工リサーチによる不動産投資の顧客満足度に関するアンケートの結果(2026年6月調べ)
J.P.Returnsは、J.P.Returns株式会社が運営するコンパクトマンション投資に強みを持つサービスです。運営会社は非上場です。
初期費用の目安は100,000円からで、自己資金・頭金の目安になります。物件やローン条件により異なる点は理解しておきましょう。
想定利回りは3.5%〜4.5%が目安で、物件によって変わります。入居率は99.98%と高い実績を公表しています。
オンライン完結の手続きに対応し、セミナーも開催しています。コンパクトマンションを軸に資産形成を考える方に向いています。
\面談完了でえらべるデジタルギフト最大6万円!/
※当サイト特別・先着100名様/期間・適用条件あり
出典: RENOSY(リノシー)公式サイト
| RENOSY(リノシー)の基本情報 | |
| 投資開始額 | 月1万円〜※1 |
| 想定利回り | 3〜7% |
| 実績指標 | 入居率99.6% ※2025年10月時点 7年連続不動産投資売上No.1 ※東京商工リサーチによる不動産投資の売上実績(2020年~2026年3月調べ) |
| リスク対策 | ・空室リスク/修繕/設備費用をカバーする管理プラン ・地震/火災保険に加入できる ・売却までワンストップ |
| 上場区分 | 東証グロース市場上場企業が運営 |
| オンライン対応 | オンライン完結※2 |
| 相談形式 | セミナー/個人面談/電話/メール/チャット |
| 運営会社 | 株式会社GA technologies |
※1 ローンのご利用を前提としております。家賃収入と、返済額や各手数料等の支出との差額について当社実績から算出。諸条件により異なり、フルローンの場合、初期費用として10万円/件が必要です。
※2 別途与信手続きには、一部金融機関で書面でのお手続きをお願いする場合がございます。
📌 RENOSY(リノシー)の特徴
✓ AIを活用した物件選定で入居率99.6%(2025年10月時点)を実現
✓ 東証グロース上場の株式会社GA technologies運営で信頼性が高い
✓ 7年連続不動産投資売上No.1(※東京商工リサーチによる不動産投資の売上実績/2020年〜2026年3月調べ)
RENOSY(リノシー)は、株式会社GA technologiesが運営するAI不動産投資「RENOSY(リノシー)」です。運営会社は東証グロースに上場しています。
初期費用の目安は100,000円からで、フルローンを組んだ場合の目安です。手続きがオンラインで完結する点も、忙しい方には利点でしょう。
想定利回りは3%〜5%が物件イメージの目安です。入居率は99.6%(2025年10月時点)と高水準を保っています。
セミナーも用意されており、情報収集から始めたい初心者にも相談しやすい体制です。都市部の物件を厳選して取り扱っています。
\初回面談でPayPayポイント5万円分!/
※適用条件あり
出典: シノケンハーモニー公式サイト
| シノケンハーモニーの基本情報 | |
| 投資開始額 | 頭金0円〜 |
| 想定利回り | 4.0%〜6.0% |
| 実績指標 | 入居率99.0% |
| リスク対策 | – |
| 上場区分 | 非上場(親:シノケンG) |
| オンライン対応 | オンラインも対面も選べます。 |
| 相談形式 | セミナー・個別相談 |
| 運営会社 | シノケンハーモニー |
📌 シノケンハーモニーの特徴
✓ 頭金0円プランで初期費用を抑えた不動産投資が可能
✓ 入居率99%の高い稼働率を維持する管理体制
✓ 自社開発のデザイナーズマンションで差別化した物件力
シノケンハーモニーは、頭金0円プランを用意し、アパート経営に強みを持つサービスです。物件価格は2,000万円台からが目安になります。
運営はシノケンハーモニーで、親会社のシノケングループはMBOを実施し2024年に上場廃止となりました。入居率は99.0%(自社管理物件全体)です。
想定利回りは4.0%〜6.0%が自社開発アパート・マンションの実績ベースの目安です。頭金を抑えて一棟経営を始めたい方に向いています。
手続きは一部オンラインに対応し、セミナーと個別相談の両方が可能です。アパートローンの相談も含め、融資回りの支援を受けやすいでしょう。
出典: 武蔵コーポレーション公式サイト
| 武蔵コーポレーションの基本情報 | |
| 投資開始額 | 5,000万円目安〜 |
| 想定利回り | 7.0%〜10.0% |
| 実績指標 | 入居率98.87% |
| リスク対策 | – |
| 上場区分 | 非上場 |
| オンライン対応 | 一部オンライン対応 |
| 相談形式 | 個別相談 |
| 運営会社 | 武蔵コーポレーション |
📌 武蔵コーポレーションの特徴
✓ 一棟アパート・マンション投資で高利回り7〜10%を実現
✓ 入居率98.87%で一棟投資の安定運用をサポート
✓ 富裕層向け収益不動産に特化した専門性の高い提案力
武蔵コーポレーションは、収益不動産に特化し、一棟アパート・マンション投資に強みを持つ富裕層向けサービスです。運営は武蔵コーポレーションです。
物件価格は5,000万円台からが目安で、まとまった資金を前提とします。一棟物件の表面利回り(グロス利回り)の目安は7.0%〜10.0%です。
入居率は98.87%(管理物件全体)を公表しています。高利回りを狙う一棟投資に関心がある方の選択肢になるでしょう。
手続きは一部オンラインに対応し、個別相談で進めます。規模拡大を見据えた相談に向いた体制です。
紹介した5社を、投資開始額・想定利回り・実績などの数値で横断比較します。いずれも現物の不動産投資サービスです。
| サービス | 投資開始額 | 想定利回り | 実績(入居率) | 上場区分 | 相談形式 |
| トーシンパートナーズ | 100,000円〜 | 3.5%〜4.5% | 99% | 非上場 | 相談導線なし |
| J.P.Returns | 100,000円〜 | 3.5%〜4.5% | 99.98% | 非上場 | セミナーあり |
| RENOSY | 100,000円〜 | 3%〜5% | 99.60% | 運営会社上場 | セミナーあり |
| シノケンハーモニー | 頭金0円〜 | 4.0%〜6.0% | 99.0% | 非上場(親:シノケンG) | セミナー・個別相談 |
| 武蔵コーポレーション | 5,000万円目安〜 | 7.0%〜10.0% | 98.87% | 非上場 | 個別相談 |
表の想定利回りは予定分配率や物件イメージであり、将来の収益を確約するものではありません。
入居率も調査時点のデータで、今後変動します。
投資額の大きさと利回りは必ずしも比例しません。自己資金や目指す運用規模に合わせて、無理のない範囲で選ぶとよいでしょう。
アパートローンの金利で気をつけたいこと
アパートローンを利用した投資には、金利以外にもさまざまなリスクが伴います。借入前に全体像を理解しておきましょう。
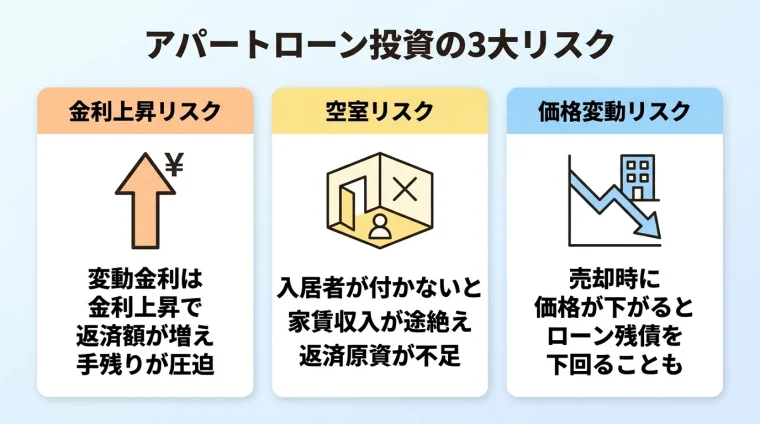
変動金利で借りた場合、金利が上昇すると返済額が増えます。キャッシュフローが悪化し、手残りが減る点に注意が必要です。
空室が発生すれば家賃収入が途絶え、返済原資が不足します。
立地や需要を見極め、空室を織り込んだ計画が欠かせません。
不動産価格は市場環境で変動します。売却時に価格が下がっていれば、ローン残債を下回る売却益しか得られないこともあります。
金利上昇局面では、変動金利から固定金利への借り換えが選択肢になります。返済額を固定し、将来の上昇リスクを抑える狙いです。
ただし借り換えには、違約金や事務手数料などのコストが発生します。これらを含めて、本当に得になるかを試算することが大切です。
借り換えで下がる金利分と、発生するコストを比較しましょう。残債が多く返済期間が長いほど、借り換えメリットは出やすくなります。
不動産投資に元本保証はありません。家賃収入や売却価格は変動し、投資元本を下回る損失が生じる可能性があります。
だからこそ、無理のない返済計画が重要です。
空室や金利上昇、修繕費の増加を想定し、複数のシナリオで返済可能かを確認しましょう。
楽観的な見通しだけで借入額を決めるのは危険です。余裕を持った資金計画が、長期の経営を支えます。
アパートローンの金利や融資に関して、多くの方が迷う実務的な疑問に回答します。
比較のために複数行へ相談すること自体は一般的です。ただし本申込を短期間に多数行うと、信用情報に照会履歴が残ります。
照会が多すぎると、審査で警戒される場合があります。まずは事前相談で感触を確かめ、本申込は絞り込んでから進めるとよいでしょう。
優遇金利には、団信加入や口座開設、提携会社経由での申込など、細かい条件が付くことが多くあります。
表示金利だけで判断せず、適用条件と期間を必ず確認しましょう。条件を満たせないと、想定より高い金利になる場合があります。
法人名義の場合、事業規模や決算内容によっては個人より有利な条件を引き出せることがあります。一方で、設立間もない法人は実績不足で不利になる場合もあります。
金利優遇の条件は金融機関ごとに異なります。個人と法人のどちらが有利かは一概に言えず、個別の試算と相談が必要です。
税務面も含めた判断になるため、税理士など専門家への相談もおすすめします。
借り換えの損得は、下がる金利分と発生コストの比較で判断します。違約金・事務手数料・登記費用などを漏れなく計上しましょう。
残債・残り返済期間・金利差の3点が鍵です。数値で損益分岐点を確認し、メリットが上回る場合に検討するとよいでしょう。
アパートローンの金利は、日本政策金融公庫や都市銀行が低めで、ノンバンク系は高めという相場感があります。まずはタイプ別の相場を押さえることが出発点です。
固定金利は安定、変動金利は低金利という特性を理解し、自分の返済計画と資金余力から選びましょう。金利差は総返済額に大きく響くため、低金利を引き出す準備と交渉も重要です。
アパート経営に強い会社に相談すれば、融資回りの支援も受けられます。ご自身の投資方針や資金状況に合うかを、慎重に検討することをおすすめします。
不動産投資は元本や利益が保証された金融商品ではありません。
不動産価格の変動、空室の発生、修繕費の増加、金利の変動等により、投資元本を下回る損失が生じる可能性があります。不動産クラウドファンディングにおいても、運用期間中の途中解約ができない場合があり、元本割れのリスクがあります。投資を行う際は、事業者の登録状況を確認し、契約内容や重要事項説明書をよくお読みのうえ、ご自身の判断と責任で投資判断を行ってください。
※本記事の数値・条件は2026年10月13日時点のものです。最新の情報は各社公式サイトをご確認ください。
この記事のキーワード
キーワードがありません。
この記事を見た方はこんな記事も見ています
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!