コンパクトマンション投資をやってよかった理由|失敗回避の5つのコツ
「不動産投資ローンってどこで借りるのが正解なの?」という疑問、同じように悩んでいる方は少なくないでしょう。
不動産投資ローンを扱う金融機関は都市銀行・地方銀行・信託銀行から信用組合、ノンバンクまで多岐にわたります。金利や審査基準も金融機関によって大きく異なるため、「自分の年収で通るのか」「変動金利で借りて日銀の利上げ局面で大丈夫か」といった不安が生じやすいのは当然です。
結論から言うと、2026年10月時点で変動金利を公表している不動産投資ローンを低い順に並べると、オリックス銀行 年2.675%〜4.675%、イオン銀行 年2.70%(定率型)・年3.00%(定額型)、三井住友信託銀行 年3.475%(店頭表示)、L&Fアセットファイナンス 年3.80%〜5.20%です。
三井住友銀行・りそな銀行と、横浜・千葉・静岡・関西みらいの地方銀行4行は金利を公表しておらず、店頭・窓口で確認します。あすか信用組合(年2.2%〜3.5%)とセゾンファンデックス(年4.4%〜5.8%)も金利を表示していますが、表示の時点がそれぞれ2025年10月・2026年5月のため、申込時に確認が必要です。12社の条件は「不動産投資ローンのおすすめ金融機関12選」で比較しています。
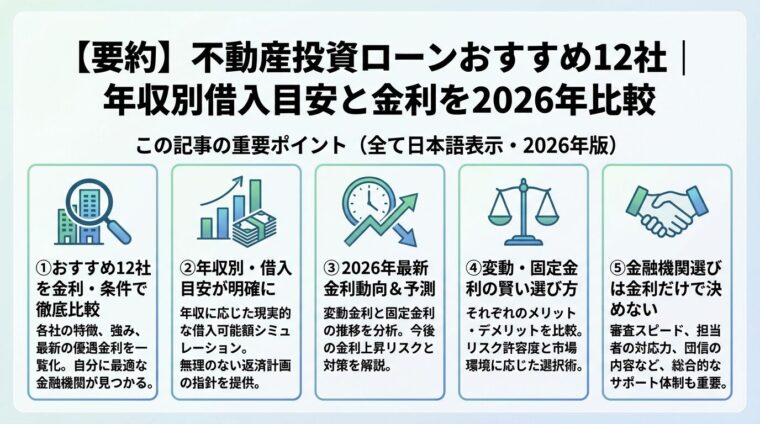
本記事では2026年最新情報をもとに、おすすめ金融機関12社を横断比較します。年収別の借入可能額シミュレーション、変動金利・固定金利の選び方、2棟目以降の融資戦略まで、初心者から中級者まで「この記事1本で判断できる」内容を目指しました。
ローン選びに正解はひとつではありませんが、比較すべき軸と自分の属性を把握することで、最適な選択に近づけます。順番に確認していきましょう。
不動産投資ローンのおすすめ金融機関12選|2026年最新比較を見る ▼
目次
比較の前に|ローン審査は「物件」とセットで進みます
不動産投資ローンは住宅ローンと異なり、購入する物件が決まっていないと審査を申し込めません。いまの段階に合わせて進め方を選んでください。
すでに物件が決まっている方
このまま下の金融機関比較へお進みください。
※面談は無料です。話を聞いて合わないと感じたら、断って問題ありません。
不動産投資ローンのおすすめ金融機関12選
不動産投資ローン12社の比較表(金利は2026年10月時点の公表値)
| 金融機関 | 商品名・対象物件 | 変動金利(適用時期) | 借入上限 | 最長期間 | 主な条件 | 対象エリア | 申込方法 |
イオン銀行 | 投資用マンションローン 投資用マンション(新築・中古)のみ | 定率型 年2.70%/定額型 年3.00% (2026年10月借入分) | 1億円 | 35年 | 前年度税込年収400万円以上・勤続3年以上(給与所得者) | 日本国内 | 保証会社が指定する不動産販売会社を通して申込 |
三井住友信託銀行 | アパートローン(賃貸用不動産) 区分所有マンションローン(指定業者の物件) | アパートローン 年3.475% (店頭表示・2026年10月借入分) 区分は店頭・窓口で確認(非公表) | 3億円(区分は2億円) | 35年 | アパートローンは借入時に成年(区分は65歳未満・団信加入など) | 記載なし(区分は1都3県・愛知・大阪・兵庫・京都など) | 店舗の窓口(区分は指定の不動産会社から購入) |
L&Fアセットファイナンス | アパートローン 一棟アパート・マンション(築古・既存不適格も対象) | 団信なし 年3.80%〜4.80% 団信あり 年4.20%〜5.20% (2026年10月1日現在) | 3億円 | 40年 | 個人事業主・申告所得の少ない方・契約社員なども対象と案内 | 店舗がない地域も取り扱える場合あり | 店舗で面談・申込・契約(原則として不動産会社を経由して連絡) |
オリックス銀行 | 不動産投資ローン アパート・マンション(専有40㎡以上)・一戸建て | 年2.675%〜4.675% (2026年10月借入分) | 2億円(2,000万円以上) | 35年 | 原則 前年度税込年収500万円以上・勤続3年以上 | 原則 首都圏・近畿圏・名古屋市・福岡市 | Webで相談 → 事前審査 → 面談 |
セゾンファンデックス | 不動産投資ローン 賃貸用アパート・マンション・事務所・店舗 | 団信なし 年4.4%〜5.2% 団信あり 年4.9%〜5.8% (2026年5月時点の表示) | 5億円(500万円以上) | 30年(最長35年になる場合あり) | 申込時20〜70歳・安定した収入 | 首都圏・近畿圏・愛知県の指定エリアと6市 | 電話またはWeb(24時間) |
あすか信用組合 | 不動産投資ローン アパート・マンション・賃貸ビルなど | 年2.2%〜3.5% (2025年10月1日現在の表示) | 3億円(300万円以上) | 35年 | 前年度税込年収700万円以上・自己資金20%以上 | 営業地域(東京都・埼玉県・北海道・東北4県と福島県)に居住・勤務 | 電話で相談 |
三井住友銀行 | 直担アパートローン アパート・マンションなど賃貸住宅 | 店頭・窓口で確認(非公表) 団信加入で年0.3%上乗せ | 購入価格などの範囲内(200万円以上) | 35年 | 借入時18歳以上の個人 | 記載なし(国内本支店で相談) | 国内本支店の窓口 |
りそな銀行 | りそなアパート・マンションローン 一棟の賃貸用住宅・区分マンション | 店頭・窓口で確認(非公表) | 5億円 | 35年 | 借入時20歳以上 | 記載なし(取引店か近くの店舗で相談) | 店舗の窓口 |
横浜銀行 | アパートローン(一般口) 居住用賃貸住宅(新築・購入など) | 店頭・窓口で確認(非公表) | 3億円 | 35年(条件により40年) | 借入時18歳以上 | 記載なし(所在地・種類により申込不可の場合あり) | 融資窓口 |
千葉銀行 | 金利選択型アパートローン アパート・賃貸マンション・賃貸用店舗など | 店頭・窓口で確認(非公表) | 1億円 | 35年 | 賃貸用不動産を複数所有していない方(今回購入分を含む) | 記載なし | 公式ページに記載なし(店舗で確認) |
静岡銀行 | アパートローン(保証人扱) 賃貸用不動産(土地を含む) | 店頭・窓口で確認(非公表) | 1億円 | 35年 | 申込時・実行時18〜70歳・完済時82歳未満 | 記載なし | 公式に記載なし(店舗で確認) |
関西みらい銀行 | アパート・マンションローン(銀行担保) 賃貸用の居住用物件 | 店頭・窓口で確認(非公表) | 5億円(10億円まで協議可) | 30年 | 日本国籍または永住許可・借入時20歳以上 | 取扱店の営業区域内に居住・勤務 | 窓口 |
※金利・条件は、各金融機関の公式サイトと商品概要説明書で確認した内容です(2026年10月27日確認)。金利は表示している時点・借入月のもので、毎月または年2回見直されます。実際の金利・融資条件は審査で決まるため、申込前に各金融機関で確認してください。
※並び順は順位ではありません。金利を公表している金融機関 → 公表していない金融機関の順に、そのなかで対象エリアの広い順を目安に並べています。
①イオン銀行の投資用マンションローンや、②三井住友信託銀行の区分所有マンションローンのように、金融機関が指定する販売会社から物件を買う場合に限って使えるローンもあります。ローンは物件と切り離して選べるとは限らないため、物件探しの段階で資金計画も含めて不動産投資会社に相談しておくと、使えるローンを比べやすくなります。
| 商品名 | 投資用マンションローン |
| 対象物件 | 賃貸目的のマンション(新築・中古)の購入と、他行の投資用マンションローンの借換。定期借地権付マンションは対象外 |
| 金利(変動) | 定率型 年2.70%(取扱手数料 借入額の2.64%・最低22万円)/定額型 年3.00%(取扱手数料22万円)。一般団信・2026年10月1日〜10月30日の借入分 |
| 借入額 | 500万円以上1億円以下 |
| 借入期間 | 1年以上35年以内 |
| 対象エリア | 日本国内の物件(所在地・面積などにより利用できない場合あり) |
| 主な条件 | 借入時20歳以上71歳未満・完済時85歳未満。勤続3年以上かつ前年度税込年収400万円以上の給与所得者(個人事業主は事業開始後3年以上・前年度所得400万円以上)。不動産関連事業者は利用不可 |
| 団信 | 所定の団信に加入(保険料は銀行負担) |
| 申込方法 | 保証会社が指定する不動産販売会社で申込書類を提出 |
金利を公表している銀行の投資用マンションローンです。適用金利は基準金利(投資用マンションローン変動金利 年3.22%)からの引下げで決まり、基準金利は2026年5月1日に年2.870%から年3.220%へ上がっています。
資金使途はマンションの購入・借換に限られ、申込は保証会社が指定する不動産販売会社を通して行います。指定外の会社から買う物件や、アパート・一戸建てには使えません。
向いている人:指定の販売会社から投資用マンションを買う予定で、公表されている金利をもとに返済計画を立てたい年収400万円以上の会社員
| 商品名 | アパートローン/区分所有マンションローン |
| 対象物件 | アパートローン: アパート・マンションなど賃貸用不動産の建築・購入・増改築・修繕・改装・借換と諸費用 区分所有マンションローン: 指定の不動産業者が扱う区分所有マンション(中古を含む)の購入 |
| 金利(変動) | アパートローン: 店頭表示 年3.475%(固定は3年 年6.03%〜30年 年8.54%)。2026年10月1日〜10月30日の借入分・毎月見直し 区分所有マンションローン: 店頭・窓口で確認(非公表) |
| 借入額 | アパートローン: 3億円以内(100万円以上) 区分所有マンションローン: 100万円以上2億円以内(住宅ローンなど他の借入を含めて) |
| 借入期間 | アパートローン: 35年以内(原則として建物の法定耐用年数以内) 区分所有マンションローン: 2年以上35年以内 |
| 対象エリア | アパートローン: 公式に記載なし 区分所有マンションローン: 原則として1都3県・愛知・大阪・兵庫・京都などの主要エリア |
| 主な条件 | アパートローン: 借入時に成年に達している方 区分所有マンションローン: 借入時65歳未満・完済時80歳未満、安定した年収、原則として指定の不動産販売・仲介会社から購入 |
| 団信 | アパートローン: 公式ページに記載なし 区分所有マンションローン: 団信に加入できることが条件 |
| 申込方法 | 店舗の窓口で相談・申込 |
信託銀行のアパートローンで、店頭表示金利を公表し、毎月見直しています。実際に適用されるのは申込時ではなく借入日の金利です。固定金利も選べますが、2026年10月の店頭表示は3年固定で年6.03%と変動より高い水準です。
区分マンションを買う場合は別商品の「区分所有マンションローン」になり、指定の不動産業者が扱う物件に限られます。金利も窓口での案内です。
向いている人:アパート・マンションの一棟購入や建築を、公表されている店頭金利を目安に検討したい方。区分マンションは指定の不動産会社から買う方
| 商品名 | アパートローン |
| 対象物件 | 賃貸用不動産の建築・購入・増改築。既存不適格物件(建ぺい率・容積率・接道など)や築年数の経過した一棟アパート・マンション、親族間売買も対象 |
| 金利(変動) | 団信なし 年3.80%〜4.80%/団信あり 年4.20%〜5.20%(2026年10月1日現在。短期プライムレート年2.375%に上乗せ) |
| 借入額 | 3億円以内 |
| 借入期間 | 6年以上40年以内(団信ありは完済時81歳未満) |
| 対象エリア | 店舗がない地域でも取り扱える場合あり |
| 主な条件 | 個人事業主・法人代表者、永住権のない外国籍の方、勤続年数の短い方、申告所得の少ない方、契約社員・派遣社員・パートの方も対象と案内。ローン手数料は融資金額の1.65%(最低11万円) |
| 団信 | 加入は本人の選択(保険料は同社負担)。加入が融資条件になる場合あり |
| 申込方法 | 最寄りの店舗に電話で相談 → 事前相談 → 店舗で面談・申込 → 審査 → 店舗で契約(原則として不動産販売会社・仲介会社を経由して連絡) |
2025年4月1日に三井住友トラスト・ローン&ファイナンスから社名を変更しました。横浜フィナンシャルグループと三井住友信託銀行が共同出資する、不動産担保融資の専門金融会社(ノンバンク)です。
金利は公表している銀行より高めですが、築古や既存不適格の一棟物件、勤続年数が短い・申告所得が少ないなど銀行の基準に合いにくい方も対象として案内しています。最長40年まで借りられる点も特徴です(多くの金融機関は最長35年)。
向いている人:銀行では借りにくい築古・既存不適格の一棟物件を買いたい方、個人事業主や勤続年数の短い方
| 商品名 | 不動産投資ローン |
| 対象物件 | 居住用の賃貸不動産。アパート(購入・建築・建築用地の購入・借換)、マンション(購入・借換。専有面積40㎡以上)、一戸建て(購入・借換) |
| 金利(変動) | 年2.675%〜4.675%(2026年10月1日現在・10月中の借入分。毎月見直し) |
| 借入額 | 2,000万円以上2億円以下 |
| 借入期間 | 1年以上35年以内(完済時85歳未満。構造・築年数で制限あり) |
| 対象エリア | 原則 首都圏・近畿圏・名古屋市・福岡市。札幌市・仙台市・高崎市・前橋市・水戸市・つくば市・宇都宮市・浜松市・岐阜市・北九州市・久留米市・熊本市はアパート(1棟)に限り取り扱える場合あり |
| 主な条件 | 借入時20歳以上60歳未満・完済時85歳未満、原則 同一勤務先に3年以上(自営業は営業開始後3年以上)、原則 前年度税込年収500万円以上。保証料不要・口座開設不要 |
| 団信 | 団信つき。通常の団信のほか生活習慣病団信なども選べる(団信によっては金利上乗せ)。団体信用介護保障保険は2026年5月31日で新規受付を停止 |
| 申込方法 | Webで相談 → 事前審査 → 面談(借入申込)→ 本審査 → 契約 → 融資実行 |
預金も扱う銀行で、2026年8月に大和証券グループの大和ネクスト銀行の完全子会社となり、現在はオリックス株式会社との資本関係はありません。
2026年10月の借入分として公表されている変動金利のなかでは下限が最も低く、最長35年・2億円まで借りられます。対象エリアは原則として首都圏・近畿圏・名古屋市・福岡市で、札幌市・仙台市など12市はアパート1棟に限り取り扱える場合があります。申込前に面談があり、手続きがすべてオンラインで完結するわけではありません。
向いている人:首都圏・近畿圏・名古屋市・福岡市で物件を買う、年収500万円以上の会社員
| 商品名 | 不動産投資ローン(正式名称: 不動産担保ローン 投資物件購入コース) |
| 対象物件 | 賃貸用アパート・マンション、賃貸用事務所・店舗などの購入。築古・狭小物件、借地権付き建物も相談可 |
| 金利(変動) | 団信なし 年4.4%〜5.2%/団信あり 年4.9%〜5.8%(公式の表示は2026年5月時点)。融資実行月の3か月前の月末の短期プライムレートに上乗せして決まる |
| 借入額 | 500万円〜5億円 |
| 借入期間 | 5年〜30年(金利の変動により最長35年になる場合あり) |
| 対象エリア | 首都圏(東京・神奈川・千葉・埼玉・茨城の指定エリア)、近畿圏(大阪・兵庫・京都・奈良・滋賀の指定エリア)、愛知県、札幌・仙台・岡山・広島・福岡・那覇の各市。エリア内の不動産を担保にすればエリア外の物件購入にも使える |
| 主な条件 | 申込時20歳以上70歳以下・完済時85歳未満、安定した収入。永住権のない外国人も審査を受けられる。保証人は原則不要。事務手数料は融資金額の1.65%以内、調査料は0.55%以内 |
| 団信 | 任意(加入すると金利が上がる)。賃貸用アパート・マンションの購入時のみ加入できる |
| 申込方法 | 電話またはWeb(24時間365日)で申込。事前に担保物件のエリアチェックあり |
銀行で借りにくい場合の選択肢として、築古・狭小物件や借地権付き建物、永住権のない外国人の方にも対応しているノンバンクの不動産投資ローンです。Webから24時間申し込めます。
金利の表示は2026年5月時点のままです。金利は融資実行月の3か月前の月末の短期プライムレートで決まり、主要行の短期プライムレートは2026年8月3日に年2.375%へ上がっているため、実際の金利は申込時に確認してください。
向いている人:銀行の基準に合いにくい物件・属性で、アパート・マンションのほか事務所・店舗の購入も検討している方
| 商品名 | 不動産投資ローン |
| 対象物件 | 資産形成を目的とするアパート・マンション・賃貸ビルなど(居住用・事務所・店舗とその併用を含む)の購入・建築・増改築と、他の金融機関からの借換 |
| 金利(変動) | 年2.2%〜3.5%(年2回見直し。公式の表示は2025年10月1日現在) |
| 借入額 | 300万円〜3億円(永住権のない外国籍の方は5,000万円まで)。購入・建築額の20%以上(諸経費を除く)の自己資金が必要 |
| 借入期間 | 35年以内(建物の経済的残存耐用年数の範囲内) |
| 対象エリア | 営業地域(東京都・埼玉県・北海道・青森県・秋田県・岩手県・宮城県・福島県)に住んでいるか勤めている方。担保は東京都・埼玉県・千葉県・神奈川県と北海道・宮城県の一部地域の不動産 |
| 主な条件 | 前年度税込年収(自営業は申告所得)700万円以上、借入時20歳以上・完済時80歳未満。組合員への加入が必要。事務手数料は融資金額の1.0%(税別) |
| 団信 | 加入不要(永住権のない外国籍の方は事業資金団信に加入) |
| 申込方法 | 電話で相談(融資営業部 ネットファイナンスチーム) |
保証人・保証会社が不要な信用組合の不動産投資ローンで、居住用だけでなく事務所・店舗やその併用物件にも使えます。
年収700万円以上と自己資金2割以上が条件で、表示金利は2025年10月1日現在のままです。その後の短期プライムレートの上昇が反映されていない可能性があるため、申込前に確認してください。
向いている人:東京・埼玉などに住む・勤める年収700万円以上の方で、自己資金を2割以上用意できる方
| 商品名 | 直担アパートローン(2026年10月1日現在の商品内容) |
| 対象物件 | アパート・マンションなど賃貸住宅の建築・購入・リフォームと借換(同行で借入中のローンの借換は不可) |
| 金利(変動) | 店頭・窓口で確認(非公表)。変動は同行の短期プライムレートに連動する長期貸出金利が基準で、融資後は毎月1日に見直し。固定金利特約型(2・3・5・10・15・20年)もあり |
| 借入額 | 200万円以上で建築・購入価格などの範囲内(担保評価で制限あり) |
| 借入期間 | 1年以上35年以内(固定金利特約型は2年以上) |
| 対象エリア | 公式に記載なし(国内本支店で相談) |
| 主な条件 | 借入時満18歳以上の個人(実質個人とみなされる不動産管理会社も可) |
| 団信 | 任意加入(加入金額は3億円まで)。加入すると金利が年0.3%上乗せ |
| 申込方法 | 国内本支店の窓口で相談・申込(事前に店舗へ連絡) |
メガバンクの個人向けアパートローンです。金利は公表されておらず、国内本支店の窓口で確認します。
団信に加入すると金利が年0.3%上乗せになるため、団信の有無で返済額を比べてから決めましょう。
向いている人:三井住友銀行と取引があり、窓口で条件を相談しながら一棟物件の購入や建築を進めたい方
| 商品名 | りそなアパート・マンションローン(保証会社非保証) |
| 対象物件 | 本人が所有する賃貸用住宅(一棟)の取得・新築・増改築・修理、賃貸用区分所有マンション(室単位)の購入、借地上の賃貸用住宅の底地の買取、他行のアパート・マンションローンの借換 |
| 金利(変動) | 店頭・窓口で確認(非公表)。変動金利型(ローン基準金利が基準)または固定金利選択型 |
| 借入額 | 最高5億円(超える場合も相談可) |
| 借入期間 | 最長35年 |
| 対象エリア | 公式に記載なし(取引店か近くの店舗で相談) |
| 主な条件 | 借入時20歳以上 |
| 団信 | 加入する場合は借入時20歳以上70歳未満・完済時80歳未満 |
| 申込方法 | 店舗の窓口で相談・申込 |
一棟の賃貸住宅と区分マンションのどちらにも使え、借入額は最高5億円です。りそな保証付の旧商品は新規受付を終了しており、現在の商品は保証会社を使わないタイプです。
金利は公表されていないため、窓口で提示された条件を他社の公表金利と比べて判断しましょう。
向いている人:一棟・区分を問わず、大きめの借入を窓口で相談したい方
| 商品名 | アパートローン(一般口) |
| 対象物件 | 居住用賃貸住宅の新築・購入・増改築・補修・改装、賃貸住宅を建てるための土地購入、他の金融機関からの借換 |
| 金利(変動) | 店頭・窓口で確認(非公表)。変動(短期プライムレート連動長期貸出標準金利が基準)または固定金利指定型(2・3・5・10・15・20年) |
| 借入額 | 3億円以内かつ必要資金の範囲内(超える場合は窓口で相談) |
| 借入期間 | 新築の鉄筋コンクリート造などは35年以内(構造により異なる)。神奈川県内・東京都内で所定の認定基準を満たす新築賃貸アパートの建築は最長40年 |
| 対象エリア | 公式に一律の記載なし(物件の所在地や種類により申し込めない場合あり) |
| 主な条件 | 借入時満18歳以上、同行所定の審査基準を満たす方 |
| 団信 | 地銀協一般団信に加入できる(保険料は銀行負担) |
| 申込方法 | 融資窓口で相談(金利も窓口で照会) |
地方銀行のアパートローンで、商品概要説明書(2025年10月1日現在適用中)で条件を公開しています。団信の保険料は銀行が負担します。
神奈川県内・東京都内で所定の認定基準を満たす新築賃貸アパートを建てる場合は、最長40年で申し込めます。
向いている人:神奈川・東京で賃貸アパートの新築や購入を考えている方
| 商品名 | 金利選択型アパートローン |
| 対象物件 | アパート・貸家・賃貸マンションなどの新築・購入(中古を含む)・増改築、賃貸用店舗・事務所の新築・購入・増改築 |
| 金利(変動) | 店頭・窓口で確認(非公表)。変動または固定(3・5・7・10年)から選択 |
| 借入額 | 1億円以内 |
| 借入期間 | 1年以上35年以内 |
| 対象エリア | 公式ページに記載なし |
| 主な条件 | 貸出時満18歳以上、原則として安定した収入、ちばぎん保証の保証を受けられる方、複数の賃貸用不動産を所有していない方(今回購入する物件を含む) |
| 団信 | 加入できる(保険料は銀行負担。付保する場合は貸出時18歳以上70歳未満) |
| 申込方法 | 公式ページに個別の記載なし(店舗で確認) |
「複数の賃貸用不動産を所有していない方」が条件で、今回購入する物件も数に含まれます。そのため実質的に1物件目向けで、2棟目以降の購入には使えません。
団信の保険料は銀行が負担し、変動と固定(3・5・7・10年)から金利タイプを選べます。
向いている人:千葉銀行と取引があり、はじめての1物件を購入・建築する方
| 商品名 | アパートローン(保証人扱) |
| 対象物件 | 賃貸用不動産(土地を含む)の新築・購入・増改築など |
| 金利(変動) | 店頭・窓口で確認(非公表)。変動(短期プライムレートに連動する長期貸出最優遇金利に一定利率を上乗せ)または固定・変動ミックス型(固定2・3・5・7・10年) |
| 借入額 | 1億円以内 |
| 借入期間 | 35年以内 |
| 対象エリア | 公式に記載なし |
| 主な条件 | 申込時・実行時18歳以上70歳以下、完済時82歳未満 |
| 団信 | 加入できる(保険料は銀行負担) |
| 申込方法 | 公式に記載なし(商品概要説明書のみ公開) |
地方銀行のアパートローンで、商品概要説明書(2026年5月1日現在)で条件を公開しています。申込方法の案内はないため、店舗で確認してください。
申込時・融資実行時に70歳以下であれば申し込め、完済時82歳未満まで借りられます。
向いている人:静岡銀行と取引があり、土地を含めた賃貸用不動産の新築・購入を考えている方
| 商品名 | アパート・マンションローン(銀行担保) |
| 対象物件 | 本人が所有する賃貸用の居住用物件(耐火・準耐火物件など。該当すれば木造も可)の建設・増改築・購入と、他行からの借換。店舗・事務所との併用は住居部分が1/2以上 |
| 金利(変動) | 店頭・窓口で確認(非公表)。団信なしで店頭表示の住宅ローン金利以上、第一生命の団信で+0.3%以上、ワイド団信で+0.6%以上 |
| 借入額 | 100万円以上5億円以内(10億円まで協議可) |
| 借入期間 | 1年以上30年以内 |
| 対象エリア | 取扱店の営業区域内に住んでいるか勤めている方 |
| 主な条件 | 日本国籍または永住許可のある方(個人資産管理法人も可)、借入時20歳以上、不渡りなどの信用事故がない方 |
| 団信 | 任意(加入は借入時70歳未満・完済時81歳未満、1億円まで) |
| 申込方法 | 窓口で相談(返済額の試算も店頭) |
商品概要説明書(2024年4月1日現在)で条件を公開している地方銀行のアパートローンです。
借入期間は最長30年と、多くの金融機関の35年より短くなります。月々の返済額が大きくなりやすいため、収支計画は30年で試算しましょう。
向いている人:関西みらい銀行の営業区域に住む・勤める方で、賃貸用の居住用物件を購入・建築する方
補足|事業資金の融資という選択肢
賃貸経営を事業として始める場合、日本政策金融公庫(国民生活事業)の「一般貸付」のような事業資金の融資を相談する方法もあります。ただし不動産投資ローンという商品ではなく、賃貸物件の購入に使えるかは公式サイトに明記がありません。基準利率は有担保で年3.05%〜5.25%(令和8年10月1日現在)、設備資金の融資限度額は4,800万円(特定設備資金は7,200万円)、返済期間は設備資金で10年以内(特定設備資金は20年以内)と、最長35年の不動産投資ローンとは前提が異なります。利用できるかは事前に相談して確認してください。
不動産投資ローンとは?仕組みと2種類のローンを理解しよう
不動産投資ローンとは、収益を目的とした投資用不動産を購入する際に利用する融資です。住宅ローンと名称は似ていますが、性質は大きく異なります。
住宅ローンの返済原資は「借入者の給与収入」です。毎月の給与から返済していく設計になっています。
不動産投資ローンは異なります。返済原資は主に「購入した物件から得られる家賃収入」です。金融機関は審査で投資家の年収だけでなく、「その物件がどれだけ安定した家賃収入を生み出せるか」を重視します。
空室が続くと家賃収入が減り、返済困難になるリスクがあります
空室が続けば家賃収入が減り、返済に窮するリスクがあります。この「事業リスク」を含む点が、不動産投資ローンの本質的な特徴です。金利が住宅ローンより高く設定されているのも、このリスクの差を反映しています。
不動産投資ローンは大きく「アパートローン」と「プロパーローン」の2種類に分けられます。
アパートローンは金融機関があらかじめ定めた審査基準に沿って機械的に判定する定型ローンです。審査が比較的速く、融資額は1億円以下が一般的な目安となっています。オリックス銀行などが提供するのは主にこのタイプです。
プロパーローンは物件ごとに個別交渉して融資条件を決める仕組みです。大型物件・法人向け融資・複数物件保有者に向いており、金利交渉の余地があります。都市銀行やメガバンク、一部の地銀が対応しています。審査は慎重で時間がかかる反面、条件次第では大きな融資が引き出せます。
住宅ローンとの違いを比較表で整理
「住宅ローンより金利が高いのはなぜ?」という疑問は多くの方が持ちます。主要な軸で整理すると理由がわかります。
| 比較項目 | 住宅ローン | 不動産投資ローン |
| 返済原資 | 借入者の給与・収入 | 家賃収入(給与収入も補完的に考慮) |
| 金利目安(変動) | 1%台の例あり(りそな銀行 年1.250%。店頭表示3.375%からの最大引下げ後・2026年10月1日現在) | 2%台後半〜5%台(オリックス銀行 年2.675%〜4.675%、L&Fアセットファイナンス 年3.80%〜5.20%など・2026年10月) |
| 審査基準 | 年収・勤続年数・信用情報が中心 | 年収+物件の収益性・担保評価を重視 |
| 融資割合(LTV) | 物件価格の80〜100% | 物件価格の70〜90%(自己資金10〜30%が目安) |
| 主な返済期間 | 最長35年 | 最長35年(物件築年数による制約あり) |
| 団信 | 原則加入 | 銀行系は多くが任意加入(金融機関による) |
金利差が生じる最大の理由は「事業リスクの有無」です。住宅ローンは本人が住む自己利用物件向けで、空室リスクは存在しません。不動産投資ローンは賃貸事業への融資であり、空室・賃料下落・価格変動などの事業リスクを金融機関が負うぶん、金利が高くなります。
「将来マイホームも買いたい」という方からよく聞かれるのが、二重借り入れへの不安です。結論として、順序と属性次第では両立可能ですが、注意点があります。
金融機関は審査で「年収に対する年間返済額の割合(返済比率・DTI)」を確認します。不動産投資ローンの返済額も合算されるため、住宅ローンの審査に影響します。
マイホーム購入予定がある方は「住宅ローンを先に組む」ことが審査上有利です
一般的に「住宅ローンを先に組む」ほうが、審査上有利とされています。不動産投資ローンを先に組むと、その分の債務が住宅ローン審査に影響しやすいためです。マイホーム購入の予定がある方は、順序を含めて金融機関やFPに相談することをおすすめします。
アパートローンとプロパーローンの違い
基礎知識として触れましたが、ここでは使い分けの具体的な基準を整理します。
アパートローンは金融機関があらかじめ定めた審査モデルで判定するため、審査期間が比較的短くスピーディーです。申し込みから融資実行まで2〜4週間程度が目安です。
融資額の目安は1億円以下で、コンパクトマンション(区分マンション)や小規模アパートを1〜2棟取得するケースに向いています。審査基準が標準化されているため、条件を満たせば比較的通りやすい傾向があります。
主なネット銀行では、投資用物件の購入に使えるアパートローンを確認できませんでした(2026年10月時点)
そのため、オンラインで完結する不動産投資ローンを探すより、オリックス銀行のように条件を公表している金融機関から比べるのが現実的です。なお、オリックス銀行も申込前に面談があり、手続きがすべてオンラインで完結するわけではありません。
プロパーローンは個別交渉で融資条件を決めるため、審査に時間がかかります。審査担当者と直接折衝できる分、属性や物件の強みをきちんと説明することで有利な条件を引き出せる可能性があります。
融資額が1億円を超える大型物件や、一棟マンション・アパートの取得に向いています。都市銀行・メガバンク・信託銀行が主な提供先です。
2棟目・3棟目と規模を拡大していく中級者以上が、物件ポートフォリオを広げる段階で活用するケースが多いローンタイプです。
金融機関タイプ別の金利相場
金融機関は大きく7つのタイプに分けられます。タイプごとに金利水準・審査スピード・向き不向きが異なるため、自分の属性と物件条件に合ったタイプを把握することが重要です。
| 金融機関タイプ | 金利目安(変動) | 審査難易度 | 審査スピード | 向いているケース |
| 都市銀行・メガバンク | 店頭・窓口で確認(非公表) 例: 三井住友銀行・りそな銀行 | 高め | 4〜8週間 | 高属性・大型物件 |
| 地方銀行 | 店頭・窓口で確認(非公表) 例: 横浜・千葉・静岡・関西みらい | 中程度 | 3〜6週間 | 地域物件・中規模 |
| ネット銀行 | 購入向けの商品を確認できず | — | — | (手持ちの不動産を担保にする不動産担保ローンは別の商品) |
| 信用金庫 | 店頭・窓口で確認 | 中〜低め | 3〜5週間 | 地域密着・地方物件 |
| 信用組合 | 例: あすか信用組合 年2.2%〜3.5% (2025年10月時点の表示) | 低め | 2〜4週間 | 外国籍・自営業など特殊属性 |
| 信託銀行 | 例: 三井住友信託銀行 年3.475% (店頭表示・2026年10月) | 高め | 4〜8週間 | 大型物件・資産家・法人 |
| ノンバンク・信販系 | 例: L&Fアセットファイナンス 年3.80%〜5.20%(2026年10月)、セゾンファンデックス 年4.4%〜5.8%(2026年5月時点の表示) | 低め | 最短1〜2週間 | 急ぎ・銀行審査非通過後の受け皿 |
※金利は2026年10月時点で各社が公表している値です(表示の時点が古いものは時点を併記)。公表していない金融機関は店頭・窓口で確認します。このほか、オリックス銀行は年2.675%〜4.675%、イオン銀行は年2.70%〜3.00%(いずれも2026年10月借入分)を公表しています。審査難易度・審査スピードは一般的な傾向で、各社が公表している値ではありません。
メガバンクでは、三井住友銀行が個人向けの「直担アパートローン」を公式サイトで案内しています。都市銀行のりそな銀行も一棟・区分に使えるアパート・マンションローンを扱っていますが、いずれも金利は公表しておらず、窓口で提示されます。
年収700万円以上・勤続3年以上・信用情報に問題なしが実質的な目安です。融資実行まで時間がかかりますが、長期間にわたる利息の差は大きいため、条件が整っている方は最初に相談する価値があります。
大型物件や複数棟への融資など、規模の大きい投資に積極的な傾向もあります。
地方銀行は融資対象エリアが限られる一方、地域の不動産市場をよく把握しているため、担保評価が現実的に行われる傾向があります。
地方物件に投資する場合、その地域の金融機関が物件の価値を正確に評価できるため、都市銀行より有利な条件が得られる場合があります。
信用組合はさらに柔軟な審査が特徴で、外国籍・自営業・年収が低めの属性にも対応できるケースが多いです。ただし金利は高めになる傾向があります。
ネット銀行は住宅ローンやカードローンをオンラインで申し込める銀行が多い一方、主なネット銀行の公式サイトでは、投資用物件の購入に使える不動産投資ローン(アパートローン)を確認できませんでした(2026年10月時点)。
ネット銀行で不動産投資ローンを探すより、取扱いを公表している銀行・ノンバンクから選ぶのが近道です
手持ちの不動産を担保にする「不動産担保ローン」を扱うネット銀行はありますが、購入する物件を担保にする不動産投資ローンとは別の商品です。事業性資金を対象外とする商品もあるため、投資用物件の購入に使えるかは各社に確認してください。
信託銀行は資産運用の総合コンサルティングを得意とし、大型物件・法人向けに強みがあります。一方、ノンバンク(例: L&Fアセットファイナンス、セゾンファンデックス)・信販系は審査基準が緩やかで、銀行審査に通らなかった場合の受け皿として機能します。
ノンバンクは金利3.5〜6%程度と高め。キャッシュフローへの影響に注意が必要です
ノンバンクは融資実行が速い反面、金利が3.5%〜6.0%程度と高めです。キャッシュフローへの影響が大きくなるため、慎重な収支計算が求められます。ノンバンクで借りた後、実績を積んでから銀行系へ借り換えるという戦略をとる投資家もいます。
2024年から2025年にかけて日銀は複数回の利上げを実施しました。2025年12月の金融政策決定会合で政策金利を0.50%から0.75%へ引き上げ、2026年6月に1.0%、2026年9月18日の会合では1.25%程度へと引き上げました。こうした利上げ局面では、変動金利と固定金利の選び方が投資収益を左右します。出典: 日本銀行 2025年12月金融政策決定会合決定内容、日本銀行 金融市場調節方針の変更について(2026年9月18日)
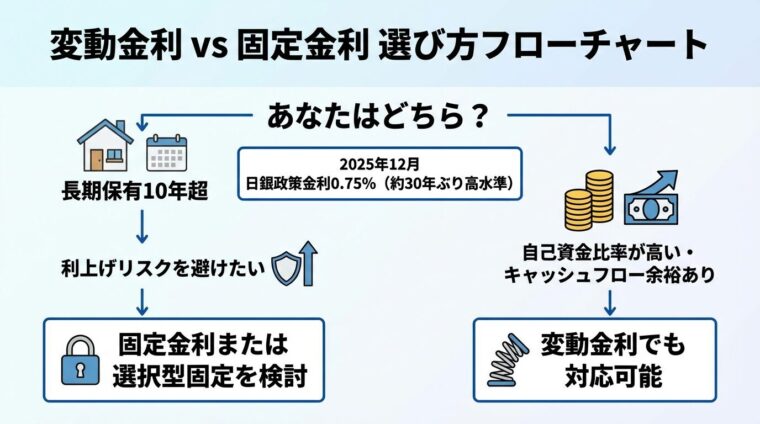
変動金利は短期プライムレートに連動して定期的に見直される金利タイプです。金利低下局面では返済額が少なくなる恩恵を受けられ、過去の低金利時代は変動金利が有利でした。
日銀利上げ局面では変動金利の返済額が段階的に増加するリスクがあります
デメリットは金利上昇リスクです。日銀の利上げを受け、変動金利型ローンの基準金利にも上昇圧力がかかっています。既存の変動金利借入者の返済額も、段階的に増加しています。
また変動金利には「5年ルール(5年間返済額を変えない)」「125%ルール(増額幅を1.25倍までにする)」がある銀行もあります。ただしこれは支払い先送りの仕組みで、未払利息が積み上がるリスクがある点に注意が必要です。
固定金利は一定期間または返済期間全体にわたって金利が変わらない仕組みです。返済額が確定するため収支計画が立てやすく、利上げ局面では返済額増加リスクを回避できます。
デメリットは変動金利より当初の金利が高めに設定される点です。長期プライムレートも上昇傾向にあります(最新値は日銀の統計データをご確認ください)。
選択型固定金利は3年・5年・10年など一定期間を固定し、期間終了後に変動または再度の固定を選択できるタイプです。柔軟性と安定性のバランスを求める方に向いています。
「今から借りる人」と「すでに変動で借りている人」で取るべき行動が異なります。
これから借りる方へ
利上げ局面では変動金利のリスクが高まっています。10年超の長期保有を想定する場合、固定金利または選択型固定金利も比較対象に含めることをおすすめします。固定金利は変動より高いですが、金利上昇リスクを排除できる安心感があります。
自己資金比率が高く、金利が多少上がっても十分なキャッシュフローが確保できる場合は変動金利のままでも対応可能です。自分の許容できるシナリオを数値でシミュレーションしてから選ぶことが重要です。
すでに変動金利で借りている方へ
金利上昇分が返済額に反映されているか、まず確認しましょう。返済額が変わっていない場合でも未払利息が発生している可能性があります。
固定金利への切り替えを検討する場合は、借り換え手数料・残債・新たな固定金利水準を比較して、トータルでメリットがあるかを試算することが先決です。また、返済比率(年収に対する年間返済額の割合)が上がっていないか定期的に確認する習慣をつけることをおすすめします。
参考試算:借入3,000万円・金利1%上昇で月々約1.7万円・年間約20万円の返済増加
参考試算:借入3,000万円・残期間30年・変動金利2.5%の場合、月々の返済額は約11.8万円です。金利が1%上昇(3.5%)した場合は約13.5万円となり、月々約1.7万円・年間約20万円の増加となります。
「自分は審査に通るのか」という不安を解消するには、審査で何が見られているかを知ることが一番の近道です。審査基準は大きく「個人属性」と「物件評価」の2軸で構成されています。
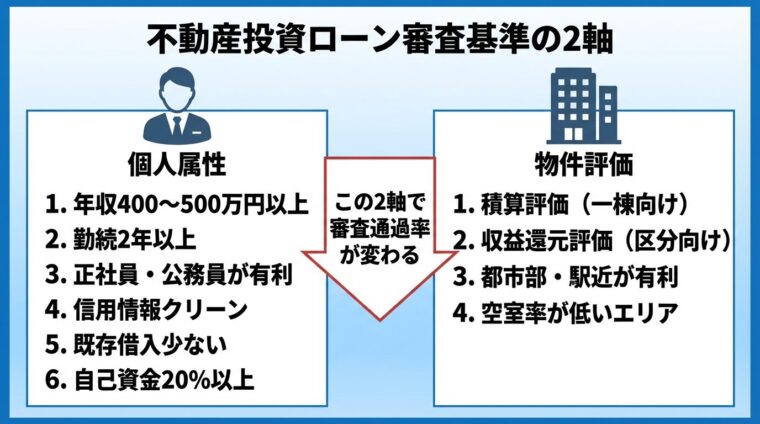
個人属性では主に以下の要素が審査されます。
不動産投資ローンでは個人属性と同じくらい「物件の評価」が重要です。金融機関は物件を2つの方法で評価します。
「積算評価」は土地の路線価と建物の再建築費から算出する評価方法です。一棟アパート・マンションの融資でよく使われます。「収益還元評価」は物件が生み出す家賃収入から将来の価値を逆算する評価方法で、コンパクトマンション(区分マンション)の融資で重視されます。
空室率が高い物件・人口減少エリアの物件は担保評価が低くなりやすく、融資額が制限される場合があります。都市部の利便性の高いエリアにある物件は、担保評価が安定しやすい傾向があります。
不動産投資ローンの審査落ちには、主に3つの原因があります。
①信用情報の問題:クレジットカードの延滞・ローンの滞納は信用情報機関に一定期間記録されます(保有期間は機関・記録種別により異なります。CIC・JICCは延滞解消後概ね5年が目安。詳細は各機関の公式サイトをご確認ください)。まず信用情報機関(CIC・JICC)に自己開示請求して現状を確認しましょう。延滞がある場合は完済後3〜5年が経過してから再申請するのが基本です。
②自己資金の不足:自己資金が物件価格の10%未満だと審査が厳しくなります。目標は物件価格の20%程度の自己資金を準備することです。申請前に1〜2年かけて計画的に積み立てると改善できます。
③物件の担保評価割れ:金融機関の評価額より購入価格が高い場合、融資が受けられない・減額になるケースがあります。担保評価の高い都市部・駅近物件を選ぶことで対応できます。
審査申し込み前のセルフチェックポイントを整理します。
審査に通るか不安な場合は、金融機関へ持ち込む前に不動産会社の無料面談で年収・属性ベースの借入可能額を試算してもらうのが早道です。提携金融機関の実際の融資条件もその場で確認できます。
\面談参加で選べるデジタルギフト最大5万円!/
※期限・適用条件あり
年収別の借入可能額シミュレーション
本シミュレーションは一般的な目安であり、実際の借入可能額を保証するものではありません。金融機関の審査基準・物件条件・個人の信用情報によって大きく異なります。あくまでも計画立案の参考としてご活用ください。
不動産投資ローンの借入可能額は金融機関・物件条件によって大きく異なります。また金融機関は「年収に対する年間返済額の割合(DTI=返済比率)」も重視していますが、具体的な基準は各金融機関によって異なるため、実際の審査基準は各金融機関にお問い合わせください。
| 年収 | 借入可能額の目安 | 月々返済額目安(30年・3%) | 自己資金目安(20%) | 対応しやすい物件タイプ |
| 300万円 | 2,000万〜3,000万円 | 8.4万〜12.6万円 | 400万〜600万円 | 地方・郊外のコンパクトマンション |
| 400万円 | 3,000万〜5,000万円 | 12.6万〜21.1万円 | 600万〜1,000万円 | 都市部コンパクトマンション(中古) |
| 500万円 | 4,000万〜7,500万円 | 16.9万〜31.6万円 | 800万〜1,500万円 | 都市部コンパクトマンション・小規模アパート |
年収300万円台では対象金融機関が限られます。申告所得の少ない方も対象と案内しているノンバンクなどが主な選択肢となり、銀行系メガバンクの審査通過は難しいのが現実です。自己資金比率を高める・信用情報を整える・物件選びにこだわることで審査通過の可能性を高められます。
年収400〜500万円は、年収要件を公表しているイオン銀行(前年度税込年収400万円以上)やオリックス銀行(原則500万円以上)の対象に入る年収帯です。コンパクトマンション1室からの不動産投資スタートに現実的な水準といえます。
| 年収 | 借入可能額の目安 | 月々返済額目安(30年・3%) | 自己資金目安(20%) | 対応しやすい物件タイプ |
| 700万円 | 6,000万〜1億円 | 25.3万〜42.2万円 | 1,200万〜2,000万円 | 都市部コンパクトマンション複数戸・小規模アパート一棟 |
| 1,000万円 | 8,000万〜1.5億円 | 33.7万〜63.3万円 | 1,600万〜3,000万円 | 都市部アパート一棟・中規模マンション |
| 1,500万円以上 | 1.2億〜2億円以上 | 50.6万円〜 | 2,400万円〜 | 大型マンション・複数棟・商業物件 |
年収700万円以上になると、メガバンク・りそな銀行・信託銀行など金利水準の低い金融機関が選択肢に入ってきます。選択肢が広がるぶん、金融機関を比較することで借入コストを大きく変えられます。
年収1,000万円超の高所得者は、不動産投資による税効果(給与所得との損益通算・減価償却の活用)も意識した投資計画が重要です。ただし税効果は個人の税務状況によって異なるため、税理士への相談をおすすめします。出典: 不動産所得の損益通算
自己資金20%を確保することで審査通過率と融資条件の改善が期待できます
なお、同じ年収でも自己資金の割合によって借入可能額は変わります。自己資金20%を確保することで、審査の通過率と融資条件の改善が期待できます。
上記のシミュレーションはあくまで目安です。実際に借りられる金額と金利は、提携ローンの実例を無料のオンライン面談で確認するのが確実です。
\初回面談でPayPayポイント5万円分!/
※適用条件あり
低金利で借りるための5つのコツ
金利を0.5%下げるだけで、借入3,000万円・返済期間30年の場合に総返済額は約300万円変わります。少しの工夫で大きな差になるため、事前準備に時間を割く価値があります。
物件価格に対する自己資金の割合が高いほど、金融機関にとってのリスクが下がります。目標は物件価格の20%以上。自己資金が充実していると、金利優遇を受けやすくなる傾向があります。
属性改善も有効です。申し込み前にクレジットカードの枚数・借入残高を減らし、信用情報をクリーンに保つことが基本です。転職を検討している方は、転職後2年以上経過してから申し込む方が審査上有利です。
「複数の銀行に同時申し込みしてもいいのか?」という疑問を持つ方は多いでしょう。答えは「短期間に多数の金融機関に申し込むと、信用情報に照会記録が残り、審査に影響する可能性がある」です。
同時申し込みは2〜3社程度にとどめ、まず仮審査で候補を絞ることが推奨されます
一般的な目安として、同時申し込みは2〜3社程度にとどめることが推奨されます。まず条件が合いそうな金融機関に絞ってから正式申し込みするのが賢明です。事前相談(仮審査)の段階では、本格的な信用情報照会が行われないケースもあるため、まず仮審査・事前相談を活用して候補を絞りましょう。
不動産投資会社によっては、特定の金融機関と提携ローン契約を結んでいる場合があります。提携ローンを活用すると、金利が0.1〜0.5%程度優遇されるケースがあります。
ただし提携ローンは「その不動産会社が取り扱う物件を購入する」ことが前提です。提携ローンの条件の良さだけで不動産会社を選ぶのではなく、物件の質・管理体制・入居率実績なども合わせて確認することが重要です。
不動産会社を選ぶ際は「どこの金融機関と提携しているか」を事前に確認し、自分の属性で利用できる提携ローンがあるかどうか聞いてみるとよいでしょう。
団体信用生命保険(団信)の種類と選び方
団体信用生命保険(団信)は、ローン返済中に死亡・高度障害等になった場合に残債が保険で支払われる仕組みです。不動産投資ローンにおいても加入できる金融機関が多く、リスク対策として重要な役割を果たします。
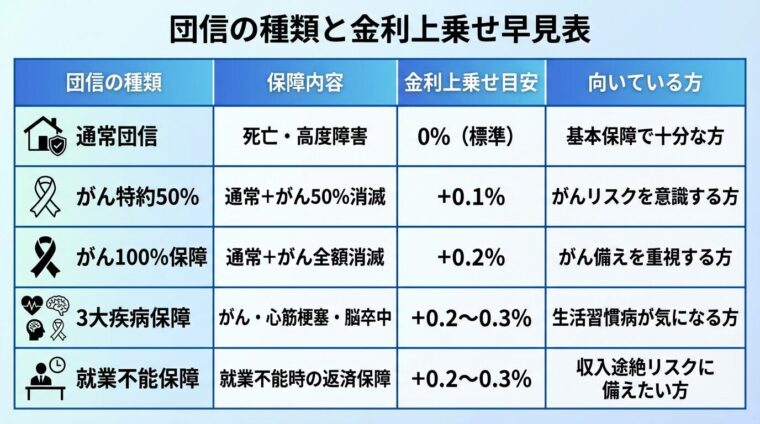
| 団信の種類 | 保障内容 | 金利上乗せ目安 | 向いている方 |
| 通常団信 | 死亡・高度障害で残債が消滅 | 0%(標準) | 基本的な保障で十分な方 |
| がん特約(50%) | 通常団信+がん診断で残債50%消滅 | 0.1%程度 | がんリスクを特に意識する方 |
| がん100%保障 | 通常団信+がん診断で残債全額消滅 | 0.2%程度 | がんリスクへの備えを重視する方 |
| 3大疾病保障 | がん・急性心筋梗塞・脳卒中でも残債消滅 | 0.2〜0.3%程度 | 生活習慣病リスクが気になる方 |
| 就業不能保障 | 病気・ケガで就業不能になった場合に返済を保障 | 0.2〜0.3%程度 | 収入が途絶えるリスクに備えたい方 |
特約が手厚いほど金利上乗せ分のコストが増えます。年齢・健康状態・家族状況を踏まえて、必要な保障を選ぶことが重要です。
持病・既往症がある場合、団信の審査に通らないケースがあります。その場合の主な選択肢は2つです。
1つ目は「ワイド団信(引受緩和型団信)」の利用です。通常より審査基準が緩やかで、健康状態に不安がある方でも加入できる可能性があります。ただし金利上乗せは0.3%程度となります。
2つ目は「民間の収入保障保険・生命保険との組み合わせ」です。団信なしでローンを組み、別途、収入保障保険や定期保険で死亡・高度障害リスクをカバーする方法です。保険料と金利のトータルコストを比較検討した上で判断するとよいでしょう。
「自己資金が少なくてもフルローンで始められる」という話を聞くことがあります。フルローンにはレバレッジ(てこ)効果というメリットがある一方、相応のリスクも伴います。
レバレッジ効果の試算例
物件価格2,000万円・想定利回り5%の場合、年間家賃収入は100万円です。
このようにレバレッジを効かせることで、手元資金を抑えながら大きな物件に投資できる点がフルローン・高LTV融資のメリットです。
一方でリスクも明確です。空室が続き家賃収入がゼロになると、給与収入からローン返済を補填しなければならない状況が発生します。さらに金利上昇が重なると、返済額の増加と収入の停滞が同時に起きるリスクがあります。
自己資金の目安は物件価格の10〜20%(200万〜400万円程度)が一般的な推奨値です。自己資金を一定以上確保することで、空室・金利上昇のダブルショックに耐えられるバッファーを持てます。
不動産投資は元本保証なし。価格変動・空室・金利上昇により損失が生じる可能性があります
不動産投資は元本や利益が保証された金融商品ではありません。不動産価格の変動・空室の発生・修繕費の増加・金利の変動等により、投資元本を下回る損失が生じる可能性があります。フルローンのメリットだけに着目せず、最悪のシナリオを想定した上で投資判断を行ってください。
1棟目の物件購入と運営が軌道に乗り始めると、「2棟目を取得したい」という気持ちが高まります。ただし2棟目以降の融資は、1棟目よりも審査が複雑になるのが実態です。
2棟目以降に積極的な金融機関の特徴として、地方銀行・信用金庫・ノンバンクが挙げられます。一方でメガバンクは既存の借入状況を厳しく審査するため、2棟目以降は難易度が上がる傾向があります。
金融機関を1行に集中させる「メインバンク戦略」は利便性が高い反面、その銀行の融資方針が変わった場合にリスクが集中します。できれば複数の金融機関と取引実績を作り、分散しておくことが長期的な投資拡大には有効です。
1棟目の入居率・返済実績が安定していると2棟目審査が通りやすくなります
2棟目の審査で重視されるのは「1棟目の実績」です。1棟目の入居率・家賃収入・返済実績が安定していることを数字で示せると、2棟目の審査が通りやすくなります。運営報告書・賃料収入の通帳記録などを整理しておきましょう。
| 比較項目 | 個人名義 | 法人名義 |
| 融資金利の目安 | 2.0%〜4.0%程度 | 2.5%〜5.0%程度(個人より高め) |
| 審査難易度 | 個人の属性・信用情報が中心 | 法人の財務状況・決算書が必要 |
| 経費計上の幅 | 不動産所得として計上(一部制限あり) | 役員報酬・退職金・保険等を広範に計上可能 |
| 税効果 | 所得税・住民税が累進課税 | 法人税率は原則23.2%(中小は15%〜) |
| 相続対策 | 限定的 | 株式で資産移転が可能(相続対策に有効) |
法人化のタイミングとして、課税所得が900万円を超えると所得税の限界税率が33%となり、法人税率(原則23.2%)との差が生じます。法人化の判断は個人の状況によって異なるため、必ず税理士にご相談ください。 法人税率は原則23.2%で、資本金1億円以下の中小企業の年800万円以下の所得部分には15%の軽減税率が適用されます。
ただし法人化には設立コスト・維持コスト・決算書作成費用が発生します。融資金利が個人より高くなる傾向もあるため、税理士・FPと相談しながらトータルで判断することが重要です。
融資の観点では、法人設立直後は決算実績がないため銀行審査が厳しくなります。法人化後2〜3期の決算を経てから融資申請に臨む方が、スムーズに進む場合が多いです。
不動産投資には価格変動・空室・金利上昇・災害等のリスクがあり、元本は保証されません
不動産投資には価格変動・空室・金利上昇・災害等のリスクがあり、元本は保証されません。投資判断は自己責任のもと、必要に応じて専門家(FP・税理士・弁護士)に相談してください。
変動金利で借入中の場合、日銀の利上げが続くと返済額が段階的に増加します。日銀の利上げを受け、各金融機関が適用金利を見直す可能性があります。最新の金利水準は各金融機関の公式サイトでご確認ください。
借入3,000万円・変動金利で2%上昇した場合、月々の返済増加は2〜3万円規模になるケースがあります。家賃収入でカバーできるかをシミュレーションし、余裕のある収支計画を立てることが大切です。
物件の収益性は入居者がいることで成立します。空室期間が続くと家賃収入がゼロになり、ローン返済を給与収入から補填する状況が生じます。
また不動産価格は需給・金利・地域の人口動態によって変動します。購入価格より大幅に値下がりした状態で売却を迫られると、売却代金でローン残債を完済できない「オーバーローン」状態に陥るリスクがあります。
都市部・駅近・築浅の物件を選ぶことで、空室リスクと価格下落リスクを一定程度低減できます。ただし保証はありません。
フルローンや高LTV(物件価格に対する融資割合が高い)で購入した場合、売却時に残債が売却価格を上回る「オーバーローン」状態になるリスクがあります。
ノンバンク・信販系は高金利のため返済総額が膨らみ、オーバーローンになりやすいリスクがあります
ノンバンク・信販系ローンは金利が高いため、返済総額が膨らみやすく、オーバーローンになりやすいリスクがある点に特に注意が必要です。購入時から出口(売却)のシナリオを含めて考えた投資計画を立てることが、長期的な資産形成の鍵となります。
売却時に一定の含み益が出るエリア選び・物件選びと、適切なローン残債管理が重要です。定期的に残債と物件評価額を比較する習慣をつけておくことをおすすめします。
読者からよく寄せられる疑問をまとめました。
主な原因は3つです。①信用情報に延滞・滞納の記録がある、②自己資金が不足している(物件価格の10%未満)、③物件の担保評価が購入価格を下回っている、です。いずれも事前に把握・対策できる原因のため、申し込み前の自己チェックが重要です。
条件次第で両立は可能ですが、両方の返済額が年収に対する返済比率(DTI)として合算されます。一般的に「住宅ローンを先に組む」ほうが審査上有利です。マイホームの購入予定がある方は、先に住宅ローンを借りてから不動産投資ローンを組む順序を検討してください。
可能です。現在より低金利の金融機関に借り換えることで、総返済額を抑えられます。ただし借り換えには手数料(繰り上げ返済手数料・新規融資の諸費用)が発生するため、手数料と金利差の節約額を比較して、実質的なメリットがあるか試算した上で判断することが重要です。
年収が低くても融資を受けられる可能性はあります。ノンバンクには、勤続年数の短い方や申告所得の少ない方、契約社員・派遣社員・パートの方も対象と案内している会社があります(例: L&Fアセットファイナンス)。ただし金利は銀行より高めになりやすく、自己資金比率を高める・物件の収益性を重視した選定をするなど、他の条件を整えることが重要です。
一概には言えませんが、頭金(自己資金)を用意した方が審査が通りやすく、金利優遇も受けやすいため、総返済額を抑えられる傾向があります。フルローンは手元資金を温存できるメリットがある一方、金利上昇・空室リスク時の耐性が低くなります。ご自身のリスク許容度と資産状況に合わせてご検討ください。
📚 あわせて読みたい関連記事
不動産投資ローン選びで重要なのは「金利の低さ」だけではありません。自分の年収・属性・物件条件・投資目標を整理した上で、最も現実的に審査が通り、長期的なキャッシュフローを維持できる金融機関を選ぶことが本質です。
今回紹介した12社はそれぞれ特徴が異なります。年収400〜500万円の会社員がマンション1室から始めるなら、年収要件を公表しているイオン銀行(400万円以上・指定の販売会社経由)やオリックス銀行(原則500万円以上)が比べやすい候補です。一棟物件や大きな借入を考えるなら三井住友銀行・りそな銀行・地方銀行の窓口で相談するほか、築古・既存不適格の物件ならL&Fアセットファイナンスのようなノンバンクも選択肢になります。
日銀の利上げ局面が続く2026年においては、変動金利のリスクを正確に把握し、固定金利・選択型固定金利との比較を怠らないことが大切です。借入後も定期的に金利・残債・物件評価額を確認し、必要に応じて借り換えを検討する姿勢が長期的な資産形成を支えます。出典: 日本銀行 金融市場調節方針の変更について(2026年9月18日)
2棟目以降の拡大を目指す方は、金融機関を分散させることと、法人化のタイミングを税理士と相談することも視野に入れてください。
本記事で整理した比較軸を参考に、まずは自分の属性・物件条件に合いそうな金融機関に事前相談(仮審査)することから始めてみましょう。最終的な投資判断はご自身の状況とリスク許容度に基づき、慎重にご検討ください。
不動産投資は元本保証なし。損失が生じる可能性があります。重要事項説明書をよくお読みください
不動産投資は元本や利益が保証された金融商品ではありません。不動産価格の変動、空室の発生、修繕費の増加、金利の変動等により、投資元本を下回る損失が生じる可能性があります。不動産クラウドファンディングにおいても、運用期間中の途中解約ができない場合があり、元本割れのリスクがあります。投資を行う際は、事業者の登録状況を確認し、契約内容や重要事項説明書をよくお読みのうえ、ご自身の判断と責任で投資判断を行ってください。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!