空売りにおすすめの証券会社はどこ?選び方と始め方を解説【2026年】

今のNISAは、2024年1月に始まった新しいNISAです。非課税で投資できる枠は「つみたて投資枠」と「成長投資枠」の2つで、旧つみたてNISAに当たるのがつみたて投資枠、旧一般NISAに当たるのが成長投資枠です。
一般NISAとつみたてNISAは2023年まであった制度で、2024年以降は新しく買うことはできません。2023年までに買った分は、それぞれの非課税期間(一般NISAは5年、つみたてNISAは20年)が終わると課税口座へ移り、今のNISAへ移す(ロールオーバーする)ことはできません。
「NISAと株の違い」で迷う方もいますが、NISAは利益に税金がかからない口座(制度)で、株や投資信託はその口座で買う商品です。NISA口座で株を買えば、値上がり益や配当金(証券会社で受け取る「株式数比例配分方式」を選んだ場合)に税金がかかりません。
投資信託そのものの仕組みは、投資信託の仕組みとは?初心者向けに始め方まで解説で詳しく紹介しています。
この記事では、旧制度の一般NISAとつみたてNISAの違いを4つのポイントで整理し、今のNISAの2つの枠の使い分けや運用シミュレーションを紹介します。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
| 比較項目 | 一般NISA(2023年まで) | つみたてNISA(2023年まで) | 今のNISA 成長投資枠 | 今のNISA つみたて投資枠 |
| 新しく買えるか | 買えない(2023年で終了) | 買えない(2023年で終了) | 買える | 買える |
| 年間投資枠 | 120万円 | 40万円 | 240万円 | 120万円 |
| 非課税期間 | 5年間 | 20年間 | 無期限 | 無期限 |
| 非課税保有限度額 | — | — | 1,200万円まで(2つの枠の合計で1,800万円) | 1,800万円まで(2つの枠の合計) |
| 投資対象商品 | 株式・投資信託・ETF・REIT | 金融庁の基準を満たした投資信託 | 上場株式・投資信託など(整理・監理銘柄、毎月分配型などは除く) | 長期の積立・分散投資に適した一定の投資信託 |
| 購入方法 | 一括・積立 | 積立のみ | 一括・積立 | 積立のみ |
| 併用 | つみたてNISAとどちらか一方(年単位で選ぶ) | 一般NISAとどちらか一方(年単位で選ぶ) | つみたて投資枠と同じ年に併用できる | 成長投資枠と同じ年に併用できる |
| 売却した分の枠 | 復活しない | 復活しない | 翌年以降に簿価の分だけ復活 | 翌年以降に簿価の分だけ復活 |
NISAとつみたてNISAの違いは?
一般NISAとつみたてNISAは、2023年まであった旧制度です。どちらも投資で得た利益が非課税になる制度でしたが、年間投資枠・非課税期間・投資対象商品・購入方法の4つが違いました。今のNISAでは、つみたてNISAがつみたて投資枠に、一般NISAが成長投資枠に引き継がれ、2つの枠を同じ年に併用できます。
旧制度の年間投資枠は、一般NISAが120万円(月約10万円)、つみたてNISAが40万円(月約3.3万円)でした。どちらか一方しか使えなかったため、月々の投資額が多い人は一般NISA、少額で積み立てる人はつみたてNISAを選ぶのが一般的でした。
今のNISAでは、つみたて投資枠が年120万円(つみたてNISAの3倍)、成長投資枠が年240万円(一般NISAの2倍)に広がり、2つを併用すれば年360万円まで投資できます。月1万〜3万円の積立なら、つみたて投資枠だけで足ります。
非課税期間は、一般NISAが5年間、つみたてNISAが20年間でした。一般NISAには、5年が終わる商品を翌年の非課税投資枠へ移す「ロールオーバー」がありましたが、2024年からのNISAへロールオーバーすることはできません。
2023年までに買った分は、購入した年から数えて一般NISAは5年、つみたてNISAは20年の間、非課税のまま持てます(売却も自由です)。期間が終わると課税口座へ移ります。今のNISAは2つの枠とも非課税期間が無期限で、売るまで非課税のまま持ち続けられます。
一般NISAでは、株式・投資信託・ETF・REITなど幅広い商品に投資できました。今のNISAではこの役割を成長投資枠が引き継ぎ、上場株式や投資信託などに投資できます。ただし、整理・監理銘柄や、信託期間20年未満・毎月分配型の投資信託などは成長投資枠の対象外です。
つみたてNISAの対象は、金融庁が定めた基準を満たした投資信託だけでした。今のつみたて投資枠も同じく、販売手数料が0円(ノーロード)、毎月分配型でないなど、長期の積立・分散投資に適した投資信託に絞られています。
一般NISAは一括購入と積立購入の両方ができ、つみたてNISAは積立購入だけでした。
今のNISAでも同じで、成長投資枠は一括でも積立でも買え、つみたて投資枠は積立(証券会社と結ぶ積立の契約)での買付けだけです。積立は毎月など決まった日に一定額を買うので、投資のタイミングを分散し、価格変動のリスクを抑える効果(ドルコスト平均法)が期待できます。
NISAとは?
NISA(ニーサ)は「少額投資非課税制度」の略称で、投資で得た利益にかかる税金が非課税になる制度です。通常、株式や投資信託で得た利益には約20%の税金がかかりますが、NISA口座で投資すればこの税金が0円になります。
老後資金の準備や資産形成を後押しするために、国が用意した税制優遇制度です。
NISAは証券会社や銀行でNISA専用口座を開設し、その口座内で投資を行います。NISA口座は1人1口座で、口座を開く金融機関は年単位で変更できます。2023年までは一般NISAとつみたてNISAのどちらか一方を年単位で選ぶ形でしたが、今のNISAではつみたて投資枠と成長投資枠を同じ年に併用できます。
NISA口座で購入した株式や投資信託の配当金・分配金、売却益が非課税になります。ただし、NISA口座内で損失が出た場合、他の口座の利益と損益通算できない点には注意が必要です。
NISA口座内で損失が出た場合、他の口座の利益と損益通算できません
通常の証券口座(特定口座・一般口座)で投資した場合、利益に対して20.315%の税金がかかります。例えば10万円の利益が出た場合、約2万円が税金として引かれ、手元に残るのは約8万円です。
しかしNISA口座で投資すれば、この税金が0円になり、10万円の利益がそのまま手元に残ります。長期投資で利益が大きくなるほど、非課税メリットも大きくなります。例えば100万円の利益が出た場合、通常なら約20万円の税金がかかりますが、NISA口座なら0円です。この差は資産形成において非常に大きな影響を与えます。
100万円の利益が出た場合、NISA口座なら約20万円の税金が0円になります
一般NISAは、2014年から2023年まであった制度です。年間120万円までの投資枠で、株式・投資信託・ETF・REITなど幅広い商品に投資でき、非課税期間は5年間でした。2024年以降は新しく買うことはできず、今のNISAでは成長投資枠がこの役割を引き継いでいます。
一般NISAでは、上場株式(国内株式・外国株式)、株式投資信託、ETF(上場投資信託)、REIT(不動産投資信託)など、幅広い商品に投資できました。
個別企業の株式を選ぶことも、複数の株式や債券に分散投資する投資信託を選ぶこともできました。ETFは株式のように市場で売買できる投資信託で、日経平均株価やS&P500などの指数に連動する商品が人気です。REITは不動産に投資する商品で、オフィスビルや商業施設などの賃料収入を分配金として受け取れます。今のNISAでは、これらの商品は成長投資枠で買えます(整理・監理銘柄や、毎月分配型・信託期間20年未満の投資信託などは除く)。
一般NISAの非課税期間は5年間です。2023年までは、5年が終わる商品を課税口座へ移すか、売却するか、翌年の一般NISAの枠へ移す(ロールオーバーする)かを選べました。
ロールオーバーは、非課税期間が終わる商品を翌年の非課税投資枠へ移し、さらに5年間非課税で持つ仕組みでした。一般NISAの新規の買付は2023年で終わり、2024年からのNISAへロールオーバーすることはできません。
2023年までに一般NISAで買った分は、5年の非課税期間が終わると課税口座へ移ります(特定口座があれば手続きなしで特定口座、なければ一般口座)。たとえば2022年に買った分は2026年末、2023年に買った分は2027年末で非課税期間が終わります。
期間が終わる前に売却し、同じ銘柄を今のNISAの成長投資枠で買い直せば、非課税で持ち続けることもできます。その場合は、買い直した金額の分だけ成長投資枠を使います。
一般NISAは購入方法に制限がなく、一括投資と積立投資のどちらも選べました。ボーナスや退職金などまとまった資金が入ったときに、一度に120万円まで投資することもできました。
今のNISAでは、成長投資枠がこの柔軟さを引き継いでいます。成長投資枠は年240万円まで、一括でも積立でも買えるため、相場を見ながら買うタイミングを調整したい人にも使いやすい枠です。
旧つみたてNISAの特徴
つみたてNISAは、2018年から2023年まであった制度です。年間40万円までの投資枠で、金融庁の基準を満たした投資信託に積立で投資でき、非課税期間は20年間でした。2024年以降は新しく買うことはできず、今のNISAではつみたて投資枠(年120万円)がこの役割を引き継いでいます。
つみたてNISAで投資できたのは、金融庁が定めた基準を満たした投資信託だけでした。販売手数料が0円(ノーロード)、信託報酬が低水準、毎月分配型でないなど、長期投資に適した条件を満たした商品に絞られていました。
今のつみたて投資枠も同じ考え方で、対象は377本(2026年10月23日時点、うちETF 11本)です。数千本ある投資信託の中から選ぶ必要がなく、一定の基準を満たした商品から選べるので、投資初心者でも選びやすい仕組みです。
金融庁が定めた厳しい基準をクリアした投資信託のみが対象です
つみたてNISAの非課税期間は20年間でした。一般NISAの5年間の4倍で、老後資金の準備など長期の資産形成に向いた制度でした。
たとえば、2018年に買った分は2037年末、最後の2023年に買った分は2042年末まで非課税で持てます。期間が終わると課税口座へ移り、今のNISAへロールオーバーすることはできません。長期投資は複利効果が働きやすく、一時的に価格が下がっても回復を待つ余裕が持てます。今のNISAは非課税期間が無期限なので、20年を超えて持ち続けることもできます。
つみたてNISAは、証券会社によっては月100円から積み立てられました。年間投資枠40万円を12か月で割ると月約3.3万円でしたが、満額を使う必要はありませんでした。今のつみたて投資枠(年120万円=月10万円)も同じで、少額から始められます(最低金額は金融機関によって違います)。
月1万円、月2万円など、自分の収入や生活費に合わせて無理のない金額から始められます。積立投資は毎月一定額を自動的に投資するため、投資のタイミングを考える必要がなく、手間がかかりません。価格が高いときは少なく、価格が安いときは多く購入するドルコスト平均法の効果により、平均購入単価を抑える効果も期待できます。
今から始めるなら、一般NISAとつみたてNISAのどちらかを選ぶ必要はありません。今のNISAでは、つみたて投資枠と成長投資枠を同じ年に併用でき、どちらの枠にいくら使うかは自分で決められます。
ここでは、2つの枠の使い分けの目安と、年代別・投資金額別の使い方を紹介します。
つみたて投資枠だけで足りる人
投資を始めたばかりの人や、毎月の積立額が10万円(年120万円)以内の人は、つみたて投資枠だけで足ります。対象は長期の積立・分散投資に適した投資信託に絞られているので、商品選びで迷いにくくなります。
積立は自動で続くので、投資に時間をかけたくない人にも向いています。非課税期間は無期限なので、老後資金の準備など20年を超える長期の運用にも使えます。
成長投資枠も使いたい人
個別株やETFに投資したい人や、ボーナス・退職金などをまとめて投資したい人は、成長投資枠も使います。成長投資枠は年240万円まで、一括でも積立でも買えます。
ただし、成長投資枠で使えるのは非課税保有限度額1,800万円のうち1,200万円までです。整理・監理銘柄や、毎月分配型・信託期間20年未満の投資信託など、成長投資枠で買えない商品もあります。
迷ったときは、まず「毎月いくら積み立てられるか」を考えましょう。月10万円(年120万円)以内ならつみたて投資枠だけで足り、それを超える分は成長投資枠を使います。
次に「どんな商品に投資したいか」を考えます。投資信託の積立だけで十分ならつみたて投資枠、個別株やETFにも投資したいなら成長投資枠も使います。
どちらの枠も非課税期間は無期限で、売った分の枠は翌年以降に簿価(買ったときの金額)の分だけ復活します(年間投資枠の範囲内)。最初の使い方で迷っても、あとから組み立て直せます。
実際どれくらい差が出る?
NISAで非課税になると、実際にどれくらいの差が出るのか、具体的な数値で見てみましょう。
ここでは、今のNISAのつみたて投資枠で、月3万円を20年間積み立てた場合と、上限の年120万円(月10万円)を5年間積み立てた場合を試算します。あくまで試算ですが、枠の使い方の参考にしてください。
つみたて投資枠で月3万円(年間36万円)を20年間積み立て、年率5%で運用できたと仮定します。元本は720万円(3万円×12ヶ月×20年)、運用益は約513万円、合計資産は約1,233万円になります。
通常の課税口座なら運用益513万円に対して約104万円の税金がかかりますが、NISAなら0円です。20年間で約104万円の税金を節約できる計算になります。
今のNISAは非課税期間が無期限なので、20年たった後も、売るまで非課税のまま持ち続けられます(旧制度では、つみたてNISAは20年、一般NISAは5年で非課税期間が終わりました)。
つみたて投資枠の上限の年120万円(月10万円)を5年間積み立て、年率5%で運用できたと仮定します。元本は600万円(10万円×12か月×5年)、運用益は約80万円、合計資産は約680万円になります。
通常の課税口座なら運用益80万円に対して約16万円の税金がかかりますが、NISAなら0円です。5年間で約16万円の税金を節約できます。
投資する金額が多いほど、また長く運用するほど、非課税のメリットは大きくなります。
| 投資パターン | 元本 | 運用益(年率5%想定) | 非課税メリット(節税額) |
| つみたて投資枠:月3万円×20年 | 720万円 | 約513万円 | 約104万円 |
| つみたて投資枠:月10万円×5年 | 600万円 | 約80万円 | 約16万円 |
上記はあくまで年率5%で運用できた場合の試算です。実際の運用成績は市場環境により変動し、元本割れのリスクもあります
ただし、長期投資ほど非課税メリットが大きくなる傾向があることは理解しておきましょう。今のNISAは非課税期間が無期限なので、長く持つほど複利の効果と非課税のメリットを活かせます。
2024年からの新NISA
2024年1月から新NISA制度がスタートしました。これまでの一般NISAとつみたてNISAの良いところを組み合わせた制度で、「成長投資枠」と「つみたて投資枠」の2つの枠を併用できるようになりました。
非課税保有限度額も大幅に拡大され、より多くの資産を非課税で運用できます。
新NISAでは、「成長投資枠」(年間240万円)と「つみたて投資枠」(年間120万円)の2つの枠を同時に使えます。
成長投資枠は旧一般NISAに相当し、株式・投資信託・ETFなどに投資できます。つみたて投資枠は旧つみたてNISAに相当し、金融庁が厳選した投資信託に積立投資できます。両方を併用すれば、年間最大360万円まで投資できます。例えば、つみたて投資枠で月10万円(年間120万円)を投資信託に積み立て、成長投資枠で個別株やETFに投資するといった使い方ができます。
新NISAでは成長投資枠とつみたて投資枠を同時に使えます
新NISAでは、非課税で保有できる限度額が1,800万円に設定されました。このうち成長投資枠は1,200万円までです。つみたて投資枠は1,800万円すべてを使えます。
例えば、つみたて投資枠で1,800万円すべてを使う、成長投資枠で1,200万円・つみたて投資枠で600万円を使うなど、自由に組み合わせられます。また、新NISAでは非課税期間が無期限化されました。旧制度のように5年・20年という期限がなくなり、売却するまでずっと非課税で保有できます。さらに、売却した分の枠は翌年以降に簿価(買ったときの金額)の分だけ復活するため、ライフステージに合わせて柔軟に資産を入れ替えられます。
非課税期間が無期限化され、売却した分の枠は翌年以降に復活します
これから投資を始める人は、新NISA制度を活用しましょう。まず、つみたて投資枠で月3万円〜10万円程度の積立投資を始めることをおすすめします。
金融庁が厳選した投資信託から、インデックスファンド(全世界株式や米国株式)を選ぶとよいでしょう。余裕があれば、成長投資枠で個別株やETFに投資することもできます。
投資初心者の場合、まずはつみたて投資枠だけを使い、慣れてきたら成長投資枠も活用するという段階的なアプローチが安心です。新NISAは非課税期間が無期限なので、焦らずじっくり運用できます。年間360万円の投資枠を使い切れない場合でも、翌年に繰り越しはできませんが、自分のペースで投資を続けることが大切です。
NISAにおすすめの証券会社4社
NISA口座を開設する証券会社選びは、投資の成果を左右する重要なポイントです。取扱商品数・手数料・ポイント還元・使いやすさなど、各社で特徴が異なります。
ここでは、NISA口座開設におすすめの証券会社4社を紹介します。自分の投資スタイルに合った証券会社を選びましょう。
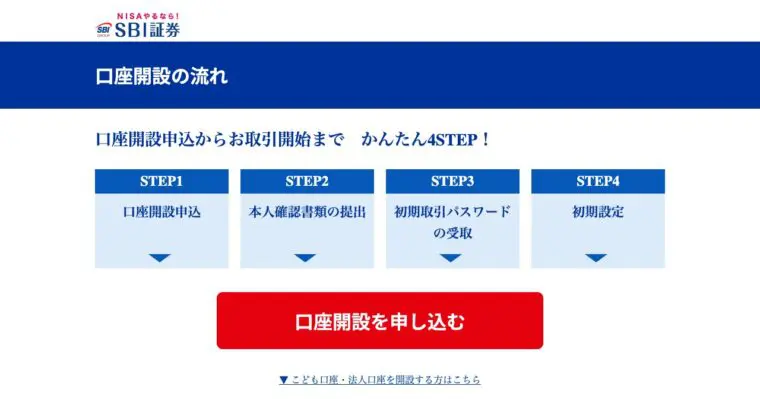
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,700万口座 ※2026年10月時点(SBIネオトレード証券・FOLIOを含む) |
| 取引手数料 | 【スタンダードプラン(1注文ごと)】 取引金額に関係なく0円【アクティブプラン(1日定額制)】 1日100万円以下の取引:0円※現物取引・信用取引・単元未満株(S株)もすべて対象です。 |
| NISA対応 | 〇※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 〇(283銘柄)※2026年1月28日時点※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 外国株 / 投資信託(約1,501銘柄)※現物取引のみ |
| 投資信託 | 約2,550本 ※2025年3月3日時点 |
| 外国株 | 9カ国/米国株式(5,000超銘柄)※現物取引のみ |
| 取引ツール(PC) | HYPER SBI 2 / HYPER SBI / SBI CFDトレーダー |
| スマホアプリ | SBI証券 株アプリ / 米国株アプリ / かんたん積立 / HYPER FX / HYPER 先物 / HYPER CFD |
| 提携銀行口座 | SBI新生銀行 / ドコモSMTBネット銀行 |
| ポイント投資・付与 | Pontaポイント / dポイント / Vポイント(クレカ積立)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
SBI証券の特徴
SBI証券は国内株式・投資信託・外国株式の取扱商品数が業界トップクラスです。外国株式は9カ国・約5,000超銘柄を取り扱っています。
現物・信用取引の手数料は原則無料で、コストを抑えて投資できます。Vポイント・Pontaポイント・dポイント・JALポイント・PayPayポイントの5種類から選べるポイントプログラムも魅力です。投資信託の保有残高に応じてポイントが貯まり、貯まったポイントで投資信託を購入することもできます。口座数は、SBIグループの証券各社の合計で1,700万口座を超え(2026年10月15日発表)、国内最大級です。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,500万口座 ※2026年11月時点 |
| 取引手数料 | 【ゼロコース】 国内株式(現物・信用):0円 NISA 米国株式・海外ETF:0円 米ドル/円リアルタイム為替手数料:無料 その他取引コスト:業界最低水準 ※ゼロコース選択時。 |
| NISA対応 | 〇(新NISA対応)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 200本超 ※現物取引のみ※2026年6月1日時点 |
| 成長投資枠対象商品 | 国内株式 / 外国株式 / 投資信託(約1,300銘柄)※現物取引のみ |
| 投資信託 | 約2,600件 ※2026年6月1日時点 |
| 外国株 | 6カ国/米国株式(約4,500銘柄)※2026年6月1日時点※現物取引のみ |
| 取引ツール(PC) | マーケットスピード / マーケットスピード II / 楽天MT4 |
| スマホアプリ | iSPEED / iSPEED for iPad / iSPEED FX / iSPEED 先物 |
| 提携銀行口座 | 楽天銀行(マネーブリッジ) |
| ポイント投資・付与 | 楽天ポイント(投資信託 / 国内株式 / 米国株式<円貨決済>)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
楽天証券の特徴
楽天証券は楽天ポイントが貯まる・使える点が最大の特徴です。投資信託の保有残高に応じて楽天ポイントが貯まり、貯まったポイントで投資信託や株式を購入できます。
楽天カードで投資信託を積み立てると、積立額の最大2%のポイントが貯まります。楽天経済圏を活用している人には特におすすめです。取扱商品数も豊富で、投資信託は約2,600件、外国株式は6カ国・約4,500銘柄を取り扱っています。スマホアプリ「iSPEED」は使いやすく、初心者から上級者まで幅広く支持されています。※2026年6月1日時点
| 項目 | 内容 |
|---|---|
| 口座数 | 約2,900,000口座 ※2026年2月末時点 |
| 取引手数料 | 【取引毎手数料コース】
|
| NISA対応 | 〇(NISA口座は日本株・米国株・中国株・投資信託の売買手数料が無料/NISA以外の国内株は55円〜)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 260本※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 中国株 / 投資信託(1,200本以上)※現物取引のみ |
| 投資信託 | 約1,600本超(購入時手数料すべて無料) |
| 外国株 | 2カ国/米国株:4,800銘柄超※現物取引のみ |
| 取引ツール(PC) | マネックストレーダー / 銘柄スカウター |
| スマホアプリ | マネックス証券アプリ / 米国株アプリ / 投信アプリ |
| 提携銀行口座 | マネックス証券専用銀行口座(詳細は公式サイトで確認) |
| ポイント投資・付与 | マネックスポイント / dポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | オンライン申込で最短翌営業日 |
マネックス証券の特徴
マネックス証券は米国株投資に強みを持つ証券会社です。米国株の取扱銘柄数は約5,000銘柄と業界トップクラスで、時間外取引にも対応しています。
米国株の取引手数料は約定代金の0.495%(税込)と低コストです。また、IPO(新規公開株)の取扱実績も豊富で、2024年は54銘柄を取り扱いました。完全平等抽選を採用しており、資金量に関わらず公平に抽選されるため、少額投資家にもチャンスがあります。投資信託の保有残高に応じてマネックスポイントが貯まり、dポイントにも交換できます。なお、マネックス証券は2026年10月19日から、ウェブサイト・アプリでの新規口座開設の受付を一時停止しています(郵送での申込は10月29日に再開。10月31日時点)。
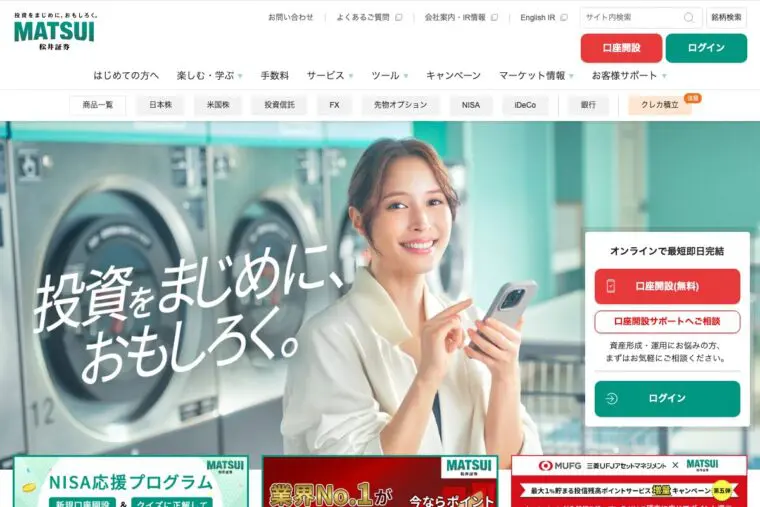
出典: 松井証券公式サイト
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,670,000口座 ※2025年3月時点 |
| 取引手数料 | 【ボックスレート(1日定額制)】 1日の約定代金合計50万円まで:0円 50万円超:1,000円(税込1,100円)~※25歳以下なら約定代金に関わらず手数料無料 |
| NISA対応 | 〇(日本株、米国株、投資信託すべて売買手数料無料)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 278銘柄※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 投資信託(約1,800本以上)※現物取引のみ |
| 投資信託 | 約1,900本以上(購入時手数料すべて無料) |
| 外国株 | 米国株:5,000銘柄以上(2026年3月18日時点)※現物取引のみ |
| 取引ツール(PC) | ネットストック・ハイスピード(無料) |
| スマホアプリ | 日本株アプリ / 投信アプリ / 米国株アプリ(すべて無料) |
| 提携銀行口座 | MATSUI Bank(松井証券専用銀行) |
| ポイント投資・付与 | 松井証券ポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | 最短即日(スマートフォンによるオンライン申込) |
松井証券の特徴
松井証券は創業100年以上の老舗証券会社で、サポート体制の充実が特徴です。コールセンターは平日8時30分〜17時まで営業しており、投資初心者でも安心して相談できます。
また、25歳以下は株式取引手数料が無料、26歳以上でも1日の約定代金50万円までは無料です。少額投資から始めたい人に向いています。投資信託の保有残高に応じて松井証券ポイントが貯まり、Amazonギフトカードやdポイントに交換できます。
証券会社を選ぶときは、以下の5つのポイントを確認しましょう。
NISA口座は1人1口座しか持てないため、慎重に選びましょう。ただし、年単位で証券会社を変更することもできます。最初は使いやすさやサポート体制を重視し、慣れてきたら取扱商品数や手数料を重視して変更するという方法もあります。
今は変更の手続きはいりません。2023年までは一般NISAとつみたてNISAのどちらか一方を年単位で選ぶ形でしたが、2024年からのNISAでは、つみたて投資枠と成長投資枠を同じ年に併用できます。2023年までに一般NISA・つみたてNISAで買った分は、今のNISAとは別枠で、それぞれの非課税期間が終わるまでそのまま持てます(売却も自由です)。
2023年までは、一般NISAとつみたてNISAを同じ年に使うことはできず、年単位でどちらか一方を選ぶ必要がありました。2024年からのNISAでは、成長投資枠(旧一般NISA相当)とつみたて投資枠(旧つみたてNISA相当)を同じ年に併用できます。
使い残した年間投資枠は、翌年に繰り越せません。たとえば、つみたて投資枠(年120万円)を60万円しか使わなかった場合でも、翌年に180万円分を買うことはできません。ただし、無理に満額投資する必要はありません。自分の収入や生活費に合わせて、無理のない金額で投資することが大切です。
NISA口座で損失が出た場合、他の口座(特定口座・一般口座)の利益と損益通算できません。例えば、NISA口座で10万円の損失、課税口座で20万円の利益が出た場合、課税口座の20万円に対して税金がかかります。通常の口座なら損益通算で利益10万円分だけに課税されますが、NISA口座の損失は税制上ないものとして扱われます。これはNISA制度のデメリットの1つです。損失を出さないためにも、長期・積立・分散投資を心がけましょう。
ロールオーバーとは、一般NISAの非課税期間(5年間)が終わる商品を、翌年の一般NISAの非課税投資枠へ移し、さらに5年間非課税で持つ仕組みでした。一般NISAの新規の買付は2023年で終わり、2024年からのNISAへロールオーバーすることはできません。2023年までに買った分は、非課税期間が終わると課税口座(特定口座があれば特定口座、なければ一般口座)へ移ります。たとえば2022年に一般NISAで買った分は2026年末、2023年に買った分は2027年末で期間が終わります。つみたてNISAも同じで、20年の非課税期間が終わると課税口座へ移ります。
NISA口座は1人1口座です。同じ年に複数の証券会社でNISA口座を使うことはできません。ただし、年単位で証券会社(金融機関)を変更できます。例えば2026年はA証券、2027年からはB証券でNISAを使う、といった形です。変更の手続きは、変更したい年の前年10月1日からその年の9月30日までです(その年にすでに変更前の金融機関のNISA口座で買付けをしていると、その年は変更できません)。変更しても、それまでに買った商品は元の証券会社のNISA口座でそのまま非課税で持ち続けられます。
旧NISA(2023年まで)では、途中で売却しても非課税枠は復活しませんでした。例えば一般NISAで100万円投資して50万円分を売却しても、その年に残った枠は20万円のままでした。2024年からのNISAでは、売却した分の枠が、買ったときの金額(簿価)の分だけ翌年以降に復活します。例えば成長投資枠で買った簿価100万円のうち50万円分を売却した場合、翌年以降に50万円分の枠が復活し、年間投資枠の範囲内で再び投資できます。これは今のNISAの大きなメリットの1つです。なお、旧NISAで買った商品を売っても、今のNISAの枠は増えません。
一般NISAとつみたてNISAは2023年まであった旧制度で、年間投資枠・非課税期間・投資対象商品・購入方法の4つが違いました。一般NISAは年120万円・5年で株式も買え、つみたてNISAは年40万円・20年で基準を満たした投資信託の積立だけでした。
どちらも2024年以降は新しく買えず、2023年までに買った分は非課税期間が終わると課税口座へ移ります(今のNISAへのロールオーバーはできません)。
今のNISAでは、旧つみたてNISAに当たるつみたて投資枠(年120万円)と、旧一般NISAに当たる成長投資枠(年240万円)を同じ年に併用でき、非課税保有限度額は1,800万円(うち成長投資枠1,200万円)、非課税期間は無期限です。投資信託でコツコツ積み立てるならまずはつみたて投資枠から、個別株やETFにも投資したい・月10万円を超えて投資したい場合は成長投資枠も使いましょう。
なお、投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任で行ってください。詳しくは各証券会社や金融機関にご確認ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!