横浜銀行カードローンの金利は高い?他社比較で分かる選び方【2026年】
複数のカードローンやキャッシングを利用していて、毎月の返済日がバラバラで管理が大変になっていませんか。
おまとめローンは、複数の借入を一本化することで、返済の手間を減らし、金利負担を軽減できる可能性があります。
この記事では、消費者金融と銀行のおまとめローンおすすめ10社を比較し、審査に通りやすくするポイントや選び方を詳しく解説します。
返済シミュレーションで具体的な節約額も確認できるため、自分に合ったおまとめローンを見つける参考にしてください。
借入の一本化で返済計画を立て直し、無理のない返済生活を取り戻しましょう。
はじめての借入も
最短20分審査※
アコム(三菱UFJフィナンシャル・グループ)
※審査時間はお申込みの時間帯や審査状況により異なります。無利息期間は初めてアコムをご契約の方が対象です。金利・限度額は2026年7月時点の公式サイト掲載情報です。借入れは計画的にご利用ください。
目次
おまとめローンとは?複数の借入を一本化する仕組み
おまとめローンは、複数の金融機関から借りているローンを一つにまとめる金融商品です。返済先が一つになることで、管理がしやすくなり、金利が下がれば利息負担も軽減できます。
通常のカードローンとは異なり、おまとめ後は追加借入ができない仕組みになっているのが一般的です。借金を確実に減らすことを目的としているため、計画的な返済に集中できます。
おまとめローンは、新たに契約した金融機関から借入を行い、その資金で既存の複数の借入先に一括返済する仕組みです。その後は、おまとめローンの契約先に対してのみ返済を続けます。
例えば、A社・B社・C社から合計150万円を借りている場合、おまとめローンで150万円を借りて3社に完済し、以降はおまとめローンの契約先だけに返済します。返済日が月1回になり、返済額も明確になるため、家計管理がしやすくなります。
金利が現在より低くなれば、毎月の利息負担が減り、返済期間を短縮したり月々の返済額を減らしたりすることが可能です。
返済期間を延ばしすぎると総返済額が増える場合があります
シミュレーションで確認することが大切です。
通常のカードローンは、限度額の範囲内で何度でも借入と返済を繰り返せる「リボルビング方式」が基本です。一方、おまとめローンは一度借りたら返済のみを行う「証書貸付」の形式が一般的で、追加借入はできません。
この違いは、借金を確実に減らすための仕組みです。追加借入ができると、せっかく一本化しても再び借入が増えてしまうリスクがあります。おまとめローンは返済に専念することで、計画的に完済を目指せる設計になっています。
また、おまとめローンは総量規制の「例外貸付」として扱われるため、年収の3分の1を超える借入がある場合でも利用できる可能性があります。通常のカードローンでは総量規制の対象となり、年収の3分の1を超える新規借入はできません。
総量規制とは、貸金業法で定められた「個人が貸金業者から借りられる金額は年収の3分の1まで」というルールです。消費者金融やクレジットカードのキャッシング枠が対象となります。
おまとめローンは、この総量規制の「例外貸付」に該当します。例外貸付とは、利用者にとって一方的に有利な借換えであれば、年収の3分の1を超えても融資できる制度です。
例外貸付として認められるには、以下の条件を満たす必要があります。
銀行カードローンは貸金業法の対象外のため、そもそも総量規制は適用されません。年収の3分の1を超える借入があっても、銀行の審査基準を満たせばおまとめローンを利用できます。
おまとめローンおすすめのカードローン会社10社
おまとめローンは、消費者金融と銀行でそれぞれ特徴が異なります。消費者金融は審査スピードが早く即日融資も可能ですが、銀行は低金利で借りられるメリットがあります。
ここでは、おまとめローンとして利用できるおすすめのカードローン会社10社を、消費者金融と銀行に分けて紹介します。自分の状況に合った商品を選ぶ参考にしてください。
出典: プロミス公式サイト
| プロミスの基本情報 | |
| 商品名 | フリーキャッシング(カードローン) |
| 実質年率 | 年2.5%〜18.0% |
| ご融資額 | 1万円〜800万円(※p2) ※p2:借入限度額は審査によって決定いたします。 |
| 遅延利率(年率) | 年20.0% ※実質年率 |
| 返済方式 | 残高スライド元利定額返済方式 |
| 返済期間・返済回数 | 最終借入後、最短当日〜最長6年9ヶ月(1〜80回) ※60日以内に全額返済を求める金融商品ではありません。 |
| 各回の返済期日 | 5日・15日・25日・末日のいずれかから選択 ※三井住友銀行・三菱UFJ銀行・みずほ銀行・ゆうちょ銀行・PayPay銀行、およびこちらに記載の金融機関以外で口座振替によるご返済を希望される場合は、ご返済期日は毎月5日となります。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短3分(※p) ※p:お申込時間や審査によりご希望に添えない場合がございます。 |
| 申込年齢 | 18〜74歳(※p3) ※p3:主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。 |
| 在籍確認 | 原則、電話での在籍確認なし ✓ |
| 郵送物 | 選択可(WEB完結で原則、郵送物なし) ✓ ※手続きによって発生する場合もあり。 |
| 無利息期間 | 初回最大30日(初回利用翌日から)(※p4) ※p4:メールアドレス登録とWeb明細利用の登録が必要です。 |
| 借入方法 | 振込、ATM、アプリ、PayPayマネーへのチャージ |
| カードローンの総費用の代表例 | 借入金額:50万円/実質年率:18.0% 返済回数:58回/返済総額:751,057円 |
| 商号・登録番号 | SMBCコンシューマーファイナンス株式会社 関東財務局長(15)第00615号 日本貸金業協会会員 第000001号 |
📌 プロミスの特徴
✓ 最短3分で融資(※p)
※p:お申込時間や審査によりご希望に添えない場合がございます。
✓ 初回最大30日間無利息で、初回利用翌日から起算(※p4)
※p4:メールアドレス登録とWeb明細利用の登録が必要です。
✓ 年18~74歳のご本人に安定した収入のある方が申込対象(※p3)
※p3:主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
✓ 原則電話による在籍確認なし
プロミスは、大手消費者金融の中で下限金利が年2.5%と最も低い水準です。おまとめローン専用商品は用意されていませんが、通常のカードローンで借入をまとめることができます。
18歳から申込可能で、若年層でも利用しやすい
原則として在籍確認の電話はなく、プライバシーに配慮した審査が行われます。
PR:プロミス
出典: SMBCモビット公式サイト
| SMBCモビットの基本情報 | |
| 商品名 | モビットカードローン(フリーキャッシング) |
| 実質年率 | 年3.0%〜18.0% ※年365日の日割計算(うるう年は年366日) |
| 限度額 | 1万円〜800万円(※m2) ※m2:借入限度額は審査によって決定いたします。利用限度額は利用状況に応じて最高800万円まで。 |
| 遅延損害金(年率) | 年20.0% ※年365日の日割計算(うるう年は年366日) |
| 返済方式 | 借入後残高スライド元利定額返済方式 |
| 返済期間・返済回数 | 最長60回(5年) ※返済能力その他の事情にかんがみ、合理的な理由があると当社が認めた場合には、最長106回(8年10ヵ月) |
| 各回の返済期日 | 5日・15日・25日・末日から選択 ※ご返済期日が金融機関の休業日(土・日・祝日・年末年始)にあたる場合は、ご返済期日は翌営業日となります。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短15分(※m) ※m:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。 |
| 貸付対象者(申込条件) | 満20歳〜74歳の安定した収入のある方(※m3) ※m3:当社基準を満たす方。アルバイト、パート、自営業の方もご利用可能です。 ※収入が年金のみの方はお申込いただけません。年金以外に安定した定期収入のある方であればお申込いただけます。 |
| 在籍確認 | 原則電話なし ✓ |
| 郵送物 | 原則郵送物なし ✓ |
| 無利息期間 | なし |
| 借入方法 | 振込、提携ATM、セブン銀行 スマホATM取引・ローソン銀行 スマホATM取引 |
| 商号・登録番号 | 三井住友カード株式会社 日本貸金業協会会員 第001377号 貸金業登録番号は公式サイトをご参照ください |
📌 SMBCモビットの特徴
✓ 申込~融資完了まで最短15分(※m)
※m:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
✓ 原則、電話による在籍確認なし
✓ 三井住友銀行の提携ATMなら利用手数料0円
✓ 返済でVポイントが貯まり、1ポイント=1円相当で返済にも使える
✓ 最大800万円まで借入可能(※m2)
※m2:借入限度額は審査によって決定いたします。
SMBCモビットは、WEB完結申込を利用すれば原則、電話連絡も郵送物もなしで契約できます。職場への在籍確認の電話が心配な方や、家族に知られずに借入をまとめたい方に適しています。
三井住友銀行ATMの手数料が無料で、全国のコンビニATMでも利用できます。返済額のうち利息額に対してVポイントがたまり、1ポイント=1円として返済に使えるため、実質的な金利負担を減らせます。
金利は年3.0%-18.0%、限度額は最大800万円です。審査は最短15分で完了し、即日融資にも対応しています。
PR:SMBCモビット
出典: アイフル公式サイト
| アイフルの基本情報 | |
| 商品名 | キャッシングローン |
| 実質年率 | 年3.0%〜18.0% |
| 契約限度額または貸付金額 | 1万円〜800万円(※ai2) |
| 遅延損害金(年率) | 年20.0% ※賠償額の元本に対する割合(実質年率) |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期間・返済回数 | 借入直後最長14年6ヶ月(1〜151回) ※500万円を年12.0%(実質年率)で借りた場合 |
| 各回の返済期日 | 1回の支払いにつき35日以内または毎月約定日払い |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短9分(※ai) ※ai:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| 貸付対象者(申込条件) | 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方 ※年金収入のみは除く ※お取引中に満70歳になられた時点で新たなご融資を停止 |
| 在籍確認 | 原則、電話での在籍確認なし(※ai8) ✓ |
| 郵送物 | 原則なし(※ai3)(※ai4) ✓ |
| 無利息期間 | はじめてのご契約で最大30日間利息0円 ※契約の翌日から無利息期間が開始 |
| 借入方法 | お振込み、提携ATM、スマホアプリ |
| 商号・登録番号 | アイフル株式会社 近畿財務局長(15)第00218号 日本貸金業協会会員 第002228号 |
📌 アイフルの特徴
✓ 最短9分で融資(※ai)
※ai:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
✓ 原則電話による在籍確認なし
✓ 原則郵送物なし(※ai3)
※ai3:「スマホでかんたん本人確認」又は「銀行口座で本人確認」をし、カード郵送希望無の場合郵送物は届きません。
✓ はじめての方なら最大30日間利息0円
アイフルは、最短9分で審査が完了する業界最速クラスのスピードが魅力です。※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。おまとめ専用商品「おまとめMAX」は、貸金業者からの借入だけでなく、銀行カードローンやクレジットカードのリボ払いも一本化できます。
原則として電話での在籍確認がなく、WEB完結
郵送物も原則ないため、職場や家族に知られずに手続きできます。2025年オリコン顧客満足度調査で初回利用1位を獲得しており、初めてのおまとめローンでも安心して利用できます。
金利は年3.0%-18.0%、限度額は最大800万円です。契約翌日から30日間は金利0円で利用できるため、短期間で返済できる見込みがある方にも適しています。
出典:アイフルプレスリリース
PR:アイフル

出典: レイク公式サイト
| レイクの基本情報 | |
| 商品名 | カードローン |
| 実質年率 | 年4.5%〜18.0% ※貸付利率はご契約額およびご利用残高に応じて異なります。 |
| 限度額 | 1万円〜500万円 |
| 遅延損害金(年率) | 年20.0% |
| 返済方式 | 残高スライドリボルビング方式/元利定額リボルビング方式 |
| 返済期間・返済回数 | 最長10年・最大120回 ※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。 |
| 各回の返済期日 | お客さまのご都合にあわせた毎月指定日払い ※当月のご返済は、ご返済日を含む14日前から可能です。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短8分融資 ※お申込み時間や審査状況によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上70歳以下の安定した収入のある方 ※パート・アルバイトで収入のある方も可 ※お取引期間中に満71歳になられた時点で新たなご融資を停止 |
| 在籍確認 | お勤め先(勤務先)への電話確認一切なし |
| 郵送物 | - |
| 無利息期間 | 365日間(初回契約時・条件あり) ※365日間無利息:初めてのご契約・Webでお申込み・ご契約、ご契約額50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 ※60日間無利息:初めてのご契約・Webお申込み、ご契約額50万円未満の方 |
| 借入方法 | 振込、提携ATM、スマホATM(セブン銀行ATM)、PayPayマネーへチャージ |
| 商号・登録番号 | 新生フィナンシャル株式会社 関東財務局長(11)第01024号 日本貸金業協会会員 第000003号 |
📌 レイクの特徴
✓ 業界最長365日間無利息(初回契約・Webでの申込/契約・ご契約額50万円以上(お借入れ額1万円でも可能)・契約後59日以内に収入証明提出とレイクでの登録完了)
✓ ご契約額50万円未満の場合は60日間無利息(初回契約・Web申込)
✓ お勤め先(勤務先)への電話確認一切なし
✓ 最短8分融資も可能
レイクは、業界最長の365日間無利息サービスが特徴です。初回利用でWeb申込、50万円以上の契約、収入証明書の提出という条件を満たせば、1年間利息が発生しません。
60日間無利息(Web申込)も選択できるため、借入額や返済計画に応じて最適なプランを選べます。Webで最短8分融資も可能です。
電話での在籍確認はなく、同意なしでは実施されません。金利は年4.5%-18.0%、限度額は最大500万円です。
出典:レイク公式サイト
出典: アコム公式サイト
| アコムの基本情報 | |
| 実質年率 | 年2.4%〜17.9% ※2026年1月5日迄に極度方式基本契約を締結した場合は年3.0%〜18.0%(同月6日以降に契約を変更した方は下限が2.4%になります) |
| 限度額(契約極度額) | 1万円〜800万円 |
| 遅延損害金(年率) | 年20.0% ※賠償額の元本に対する割合 |
| 返済方式 | 定率リボルビング方式 |
| 返済期間・返済回数 | 最終借入日から最長9年7ヵ月・1回~100回 ※約定返済金額を約定返済期日に返済した場合の目安。返済金額の設定により異なります。 |
| 各回の返済期日 | 【口座振替以外】35日ごとの支払・毎月支払 【口座振替】 〈引き落とし日が選択可能な金融機関〉三菱UFJ銀行、三井住友銀行、ゆうちょ銀行、みずほ銀行(引き落とし日:毎月1日、6日、11日、16日、21日、26日) 〈引き落とし日が固定な金融機関〉選択可能先以外の金融機関(引き落とし日:毎月6日) |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短20分(※a) ※a:お申込時間や審査によりご希望に添えない場合がございます。アコムの当日契約の期限は21時までです。 |
| 申込年齢 | 20歳以上 ※安定した収入と返済能力を有する方で、当社基準を満たす方。 |
| 職場在籍確認 | 100%連絡なし(電話による勤務先への在籍確認100%なし・書面や申告内容で確認) ✓ |
| 郵送物 | 選択可(カードレスで原則、郵送物なし) ✓ |
| 無利息期間 | 初回契約の翌日から最大30日間 ※アコムでのご契約がはじめてのお客さまが対象です。 |
| 借入方法 | 振込,ATM,アプリ,PayPayマネーへのチャージも可能 |
| 商号・登録番号 | アコム株式会社 日本貸金業協会会員 第000002号 |
📌 アコムの特徴
✓ 2026年1月6日より金利引き下げ(年2.4%-17.9%)
✓ 1万円~800万円まで借入可能
✓ 最短20分のスピード審査
※ お申込時間や審査によりご希望に添えない場合がございます。
✓ 電話による勤務先への在籍確認100%なし(書面確認)
✓ 契約翌日から初回最大30日間金利0円
※適用条件:アコムでのご契約がはじめてのお客さま
アコムは2026年1月に金利を引き下げ、年2.4%〜17.9%と大手消費者金融の中でも低い水準です。通常のカードローンに加えて、貸金業者からの複数の借入を一本化する「借換え専用ローン」(年7.7%〜18.0%・契約極度額1万円〜300万円)も用意されています。
借換え専用ローンは貸金業法に基づく例外貸付のため、総量規制(年収の3分の1)を超える借入があっても申込可能
借換え専用ローンの対象は貸金業者(消費者金融・クレジットカードのキャッシング)からの借入で、銀行カードローンは対象外です。お勤め先への電話による在籍確認は100%なし(書面での確認)のため、周囲に知られずにおまとめの手続きを進めやすい点も特徴です。
PR:アコム
出典: 三菱UFJ(バンクイック)公式サイト
| 三菱UFJ銀行カードローンの基本情報 | |
| 商品名 | 三菱UFJ銀行のカードローン「バンクイック」 |
| 実質年率 | 年1.4%〜14.6% ※利用限度額に応じた利率。金融情勢等により随時変動します。 |
| 限度額 | 10万円〜800万円(10万円単位) ※利用限度額は申込時の審査結果により決定。 |
| 遅延損害金(年率) | 遅延損害金年率(保証会社の保証料を含む年率)により1年を365日とし、日割で計算 ※出典:バンクイック ローン規定 |
| 返済方式 | 毎回返済日時点の借入残高に応じた最少返済額を設定 ※返済額は借入残高と借入利率に応じて変動。詳細は公式「商品詳細」ページを参照。 |
| 返済期間・返済回数 | 利用期間:1年(原則として審査のうえ自動更新) |
| 各回の返済期日 | ①毎月指定日返済(希望の指定日を選択) ②35日ごとの返済(初回は借入翌日から35日目、2回目以降は直近返済日翌日から35日目) ※自動支払いによるご返済の場合は①毎月指定日返済のみ。 ※返済期日が土・日・祝日等の場合は、翌平日窓口営業日となります。 |
| 担保・連帯保証人 | 不要 ※保証会社(アコム㈱)の保証をご利用いただきますので、保証人は必要ありません。 |
| 融資スピード | 最短翌営業日(審査回答は最短即日) ※お申込みの曜日・時間帯等によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上65歳未満の国内に居住する個人 ※原則安定した収入があるお客さま。保証会社(アコム㈱)の保証を受けられるお客さま。 ※外国人のお客さまは永住許可を受けている方が対象。 |
| 在籍確認 | - |
| 郵送物 | 選択可(カードレスも選択可能) |
| 無利息期間 | なし |
| 借入方法 | 振込(本人名義の普通預金口座へ)、ATM(当行ATM・セブン銀行ATM・ローソン銀行ATM・イーネットATM) ※ATM利用手数料無料。カードレスの場合はATM利用不可。 |
| 商号 | 株式会社三菱UFJ銀行 保証会社:アコム株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
📌 三菱UFJ銀行カードローン「バンクイック」の特徴
✓ 金利は年1.4%~14.6%
✓ Web完結で24時間・土日も申込可能
✓ カードレスを選択すればカードの郵送なし
✓ 三菱UFJ銀行の口座がなくても申込可能
✓ 三菱UFJ銀行ATM・提携コンビニATMの利用手数料0円
三菱UFJ銀行のバンクイックは、上限金利が年14.6%と消費者金融より低い設定です。銀行カードローンのため総量規制の対象外で、年収の3分の1を超える借入がある場合でも審査を受けられます。
三菱UFJ銀行の口座がなくても申込でき、カードレスを選択すれば郵送物もありません。コンビニATMの手数料が無料で、全国どこでも利用しやすい環境が整っています。
金利は年1.4%-14.6%、限度額は最大800万円です。審査は最短当日に結果が出ますが、銀行カードローンのため即日融資はできません。
PR:三菱UFJ(バンクイック)
出典: 三井住友銀行公式サイト
| 三井住友銀行カードローンの基本情報 | |
| 商品名 | 三井住友銀行カードローン |
| 実質年率 | 年1.5%〜14.5% ※契約極度額に応じてお借入利率が設定されます。借入利率は変動金利で、金融情勢等により見直しされる場合があります。 |
| 限度額 | 10万円〜800万円(10万円単位) |
| 遅延損害金(年率) | 年19.94% |
| 返済方式 | 残高スライド方式 ※約定返済時の借入残高に応じて約定返済金額が変わります。 |
| 返済期間・返済回数 | 契約期間:5年(契約期間満了後、審査のうえ5年ごとに自動更新) |
| 各回の返済期日 | 毎月5日・15日・25日・月末から選択 ※当日が銀行休業日の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※SMBCコンシューマーファイナンス株式会社が保証(保証料不要)。 |
| 融資スピード | 最短翌営業日 ※審査結果のご連絡は、本人確認書類ご提出後、最短で当日。土日にお申込の場合は3〜5日後。 |
| 貸付対象者(申込条件) | 満20歳以上69歳以下で原則安定した収入のある方 ※当行指定の保証会社(SMBCコンシューマーファイナンス株式会社)の保証を受けられる方。 ※年金収入のみの方はご利用いただけません。 |
| 在籍確認 | 電話確認あり ※お勤め先等へお電話にてお申込のご確認をさせていただく場合があります。 |
| 郵送物 | カードレス可 ※カードレスの場合、ATMはご利用いただけません。 |
| 無利息期間 | なし |
| 借入方法 | ATM(当行ATM・提携コンビニATM)、SMBCダイレクト(振込) ※ATM利用手数料無料。カードレスの場合はATMご利用不可。 |
| 商号 | 株式会社三井住友銀行 保証会社:SMBCコンシューマーファイナンス株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
📌 三井住友銀行カードローンの特徴
✓ 金利は年1.5%~14.5%
✓ 三井住友銀行の普通預金口座がなくても申込可能
✓ カードレスを選択すればローン専用カードの郵送なし
✓ 三井住友銀行ATM・対象の提携ATMならATM利用手数料・時間外手数料0円
三井住友銀行のカードローンは、メガバンクならではの信頼性と低金利が魅力です。金利は年1.5%-14.5%で、上限金利もバンクイックより低い設定です。
三井住友銀行の口座があれば、審査完了後すぐに振込融資を受けられます。カードレスにも対応しており、郵送物なしで契約できます。全国の銀行やコンビニATMで手数料無料で利用できます。
限度額は最大800万円で、まとまった金額の借入にも対応できます。審査は最短当日に完了しますが、銀行カードローンのため即日融資はできません。
PR:三井住友銀行
出典: みずほ銀行公式サイト
| みずほ銀行カードローンの基本情報 | |
| 商品名 | みずほ銀行カードローン |
| 実質年率 | 年2.0%〜14.0% ※ご利用限度額に応じた金利が適用されます。 ※カードローン契約時にみずほ銀行で住宅ローンをご利用中の方は、基準金利から年0.5%引き下げとなります(住宅ローンご契約店でのご利用の場合に限ります)。 |
| 限度額 | 10万円〜800万円 |
| 遅延損害金(年率) | 年19.9% |
| 返済方式 | 残高スライド方式 ※前月10日時点のご利用残高に応じて約定返済金額が決まります。 |
| 返済期間・返済回数 | 契約期間:1年ごとに審査のうえ自動更新 ※返済期間・返済期限の設定はありません。 |
| 各回の返済期日 | 毎月10日(固定) ※銀行休業日の場合は翌営業日。 ※利息は毎月10日にご利用残高に加算されます。 |
| 担保・連帯保証人 | 不要 ※保証会社:株式会社オリエントコーポレーション(オリコ)またはアイフル株式会社の保証をご利用いただきます。 |
| 融資スピード | 最短翌営業日(みずほ銀行の口座あり) ※みずほ銀行の口座をお持ちの場合:最短翌営業日〜1週間程度。 ※口座をお持ちでない場合:最短2日〜1週間程度。 ※審査状況や書類の提出状況等により日数がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上66歳未満で安定した収入のある方 ※みずほ銀行指定の保証会社(オリコまたはアイフル)の保証を受けられる方。 |
| 在籍確認 | 電話確認あり(保証会社:オリコまたはアイフル) |
| 郵送物 | カード郵送あり ※キャッシュカード兼用型またはカードローン専用カードの郵送があります。 |
| 無利息期間 | なし |
| 借入方法 | ATM(当行ATM・コンビニATM・ゆうちょATM)、みずほダイレクト(振込) ※ATM利用手数料:当行ATM・イーネット・ローソン銀行ATM無料。 |
| 商号 | 株式会社みずほ銀行 保証会社:株式会社オリエントコーポレーション/アイフル株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
📌 みずほ銀行の特徴
✓ 上限金利年14.0%(利用限度額に応じて適用)
✓ みずほ銀行で住宅ローン利用中なら基準金利から年0.5%引き下げ
✓ 10万円〜800万円の利用限度額
✓ みずほダイレクトで1円から借入可能
✓ 毎月2,000円からの返済でOK
みずほ銀行のカードローンは、上限金利が年14.0%とメガバンクの中で最も低い水準です。住宅ローンを利用している方は、金利が年0.5%引き下げられる優遇があります。
みずほダイレクトを利用すれば、1円単位で借入できます。毎月の返済額は2,000円からと低めに設定されているため、無理のない返済計画を立てやすいです。
金利は年2.0%-14.0%、限度額は最大800万円です。審査は最短当日(口座保有者)ですが、銀行カードローンのため即日融資はできません。在籍確認は保証会社(オリコまたはアイフル)から電話で行われます。
PR:みずほ銀行
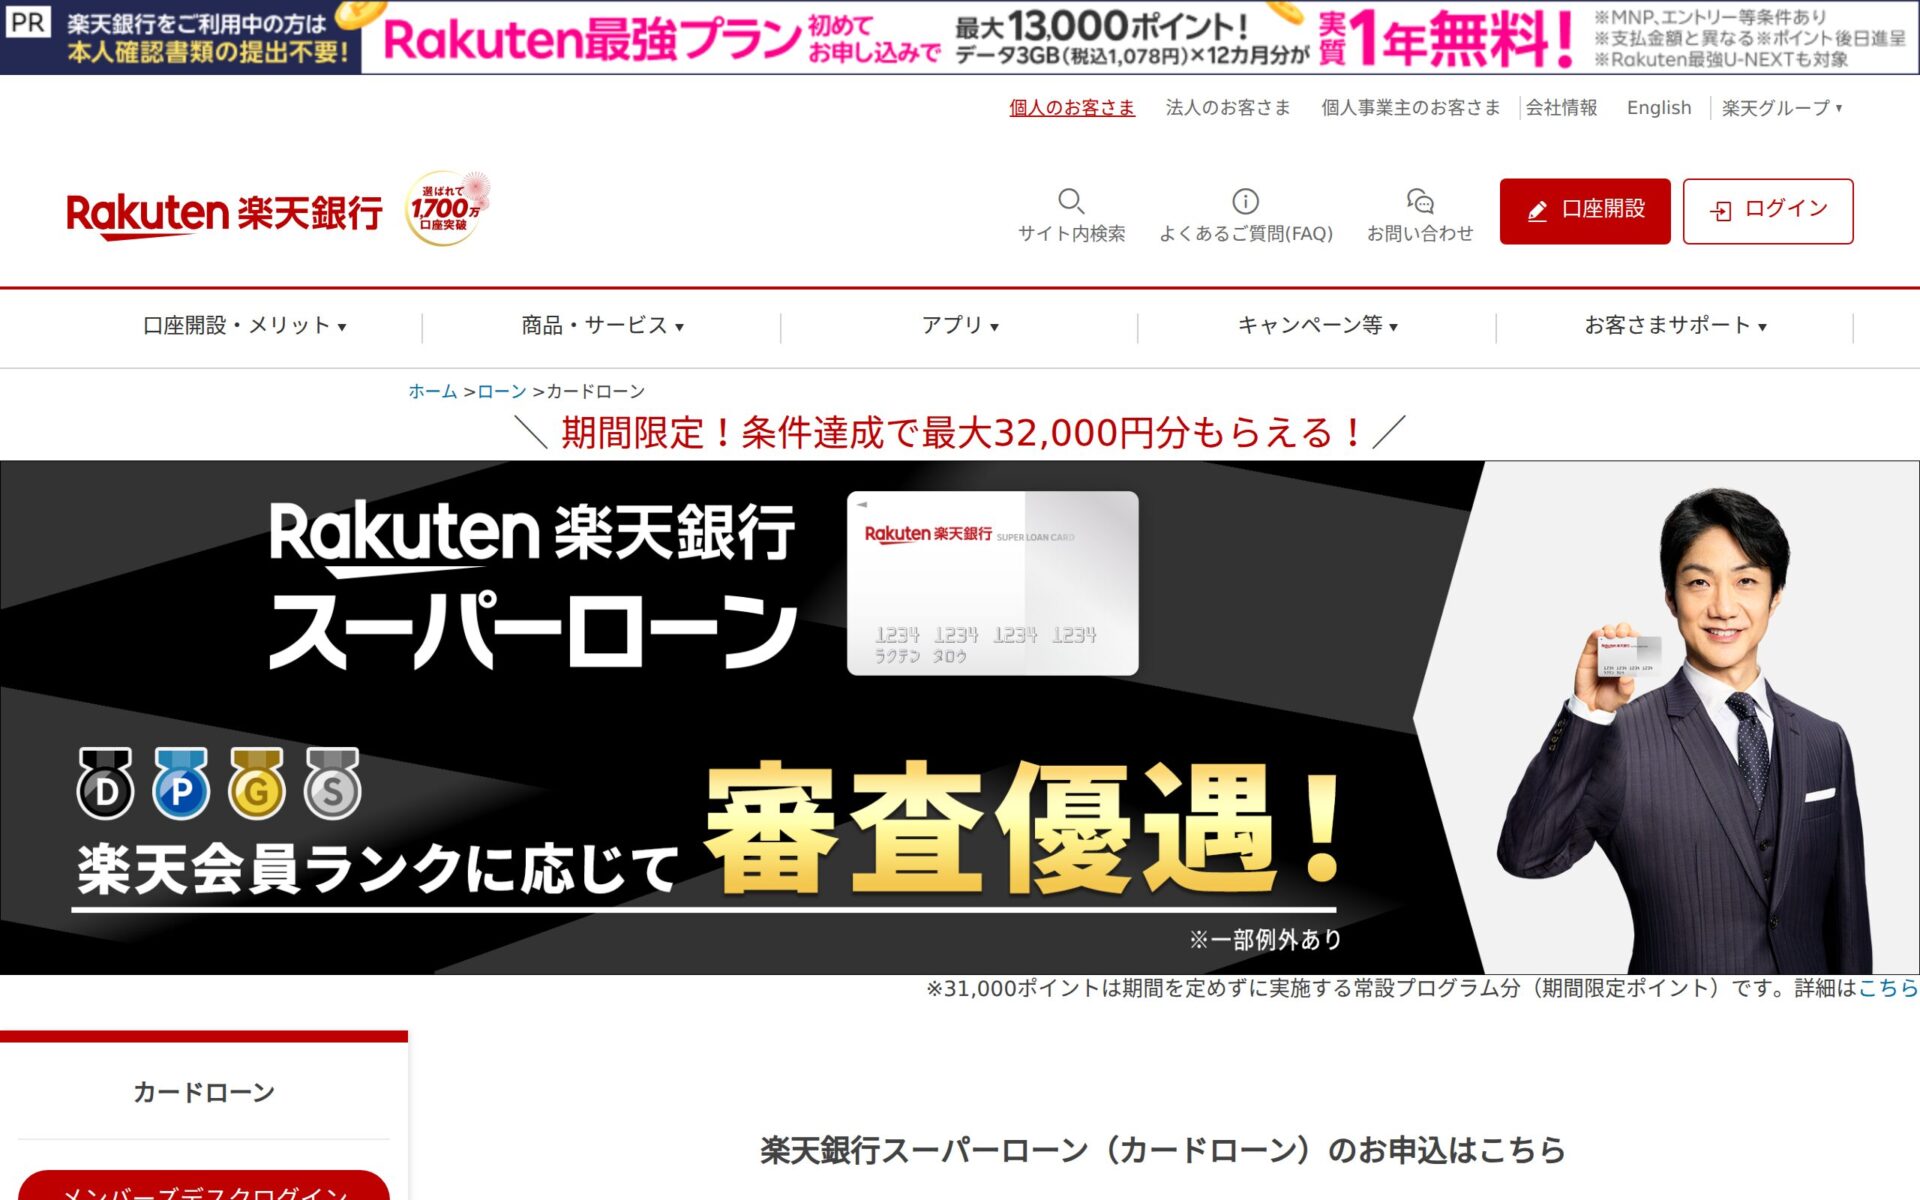
出典: 楽天銀行スーパーローン公式サイト
| 楽天銀行スーパーローンの基本情報 | |
| 商品名 | 楽天銀行スーパーローン |
| 実質年率 | 年1.9%〜14.5% ※ご利用限度額に応じて当行所定のお借入利率の範囲内で設定されます。 ※お借入利率は変動金利です。金融情勢等の変化により見直しされる場合があります。 |
| 限度額 | 10万円〜800万円(10万円単位) ※専業主婦の方は50万円まで。 |
| 遅延損害金(年率) | 年19.9% ※残元金債務全額に対し、1年を365日とする日割計算。約定返済日の翌日から計算されます。 |
| 返済方式 | 残高スライドリボルビング返済方式 ※ご融資残高に応じて返済額が確定します。 |
| 返済期間・返済回数 | 契約期間:1年毎の自動更新 |
| 各回の返済期日 | 1日・12日・20日・27日から選択 ※27日は楽天銀行口座を引落口座にご指定の場合のみ選択可。 ※当日が金融機関休業日(土・日・祝・年末年始)の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:楽天カード株式会社または三井住友カード株式会社が保証(当行が認めた場合は不要)。保証料不要(お借入利息に含む)。 |
| 融資スピード | 最短翌営業日 ※お申込みの曜日・時間帯等によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上62歳以下で毎月安定した定期収入のある方、または専業主婦の方 ※パート・アルバイト・専業主婦の方は60歳以下。 ※日本国内に居住している方(外国籍の方は永住権または特別永住権をお持ちの方)。 |
| 在籍確認 | 電話確認あり(非通知・個人名) ※ご勤務先(出向先等)へお電話での在籍確認が実施されます。 |
| 郵送物 | カード郵送あり(振込融資可) ※楽天銀行スーパーローンカードが発行・郵送されます。 |
| 無利息期間 | なし |
| 借入方法 | 振込(指定口座へ)、提携CD・ATM ※ATM利用手数料:1万円以下110円(税込)、1万円超220円(税込)。一部ATMは無料。 |
| 商号 | 楽天銀行株式会社 保証会社:楽天カード株式会社/三井住友カード株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
📌 楽天銀行スーパーローンの特徴
✓ 年1.9%〜14.5%(利用限度額に応じて設定)
✓ 専業主婦も申込可能(限度額50万円まで)
✓ ・楽天銀行以外の金融機関口座も引落口座に指定可能
楽天銀行のスーパーローンは、楽天会員ランクに応じた審査優遇があります。楽天市場を日常的に利用している方は、審査で有利になる可能性があります。
金利は年1.9%-14.5%と低水準で、提携ATMの手数料は0円です。カードが到着する前でも振込融資を受けられるため、急ぎの場合にも対応できます。
毎月の返済額は2,000円からと低めに設定されており、無理なく返済を続けられます。限度額は最大800万円です。審査は最短当日から2営業日で完了します。
PR:楽天銀行
おまとめローンのメリット3つ
おまとめローンには、複数の借入を一本化することで得られる具体的なメリットがあります。金利の引き下げ、返済管理の簡素化、月々の返済額の軽減という3つの点から、返済負担を減らせる可能性があります。
おまとめローンのメリットの一つは、金利が下がることで利息負担を減らせる点です。複数の借入を一本化すると、借入額が大きくなるため、金利が低く設定される傾向があります。
例えば、3社から合計150万円を年18%で借りている場合、おまとめローンで年15%に借り換えると、年間の利息は約4万5千円減ります。返済期間が長いほど、この差は大きくなります。
利息制限法では、借入元本が100万円以上の場合、上限金利は年15%と定められています。複数の小口借入を一本化することで、法律上も低い金利が適用されやすくなります。
複数の借入先があると、それぞれの返済日が異なるため、うっかり忘れてしまうリスクがあります。おまとめローンで一本化すれば、返済日は月1回だけになり、管理の手間が大幅に減ります。
返済日を忘れて延滞すると、遅延損害金が発生
信用情報にも記録されてしまいます。返済日が1つになることで、このようなリスクを避けられます。
また、複数の返済額を把握する必要がなくなるため、家計の見通しが立てやすくなります。毎月いくら返済すれば完済できるのかが明確になり、計画的な返済が可能です。
おまとめローンでは、返済期間を延ばすことで月々の返済額を減らせます。複数の借入を合計すると月々の返済額が大きくなりすぎている場合、一本化によって無理のない返済額に調整できます。
例えば、3社に合計月4万円返済している場合、おまとめローンで返済期間を延ばせば、月2万円台に減らすことも可能です。生活費に余裕ができ、返済を続けやすくなります。
返済期間を延ばすと総返済額は増える可能性があります
月々の負担を減らすことと、総返済額のバランスを考えて、最適な返済計画を立てることが大切です。
おまとめローンのデメリット3つ
おまとめローンにはメリットがある一方で、注意すべきデメリットもあります。申込前にリスクを理解しておくことで、後悔のない選択ができます。
月々の返済額を減らすために返済期間を延ばすと、支払う利息の総額が増えてしまいます。金利が下がっても、返済期間が長くなれば総返済額は元の借入より多くなる場合があります。
例えば、150万円を年18%で3年返済する場合と、年15%で5年返済する場合を比較すると、金利は下がっても返済期間が延びることで総返済額は増えます。月々の負担を減らすことと、総返済額のバランスを考える必要があります。
返済シミュレーションを活用して、複数のパターンを比較することが重要です。可能であれば、繰上返済を活用して返済期間を短縮し、総返済額を抑える工夫をしましょう。
おまとめローンは、一度借りたら返済のみを行う仕組みです。通常のカードローンのように、限度額の範囲内で追加借入をすることはできません。
急な出費が発生した場合、新たに借入先を探す必要があります
おまとめローンで返済中の状態では、他社からの新規借入の審査に通りにくくなる可能性もあります。
おまとめローンを利用する前に、生活費の見直しや緊急予備資金の確保をしておくことが大切です。追加借入ができないことを前提に、無理のない返済計画を立てましょう。
おまとめローンは、通常のカードローンと同様に審査があります。年収、勤続年数、信用情報などが審査され、基準を満たさなければ利用できません。
返済遅延の履歴がある場合や、借入件数が多すぎる場合は審査に通りにくくなります
また、銀行のおまとめローンは消費者金融より審査基準が厳しい傾向があります。
審査に落ちた場合は、複数社に同時申込をするのではなく、まず信用情報を開示して問題点を確認しましょう。場合によっては、債務整理など他の選択肢を検討することも必要です。
おまとめローンの選び方
おまとめローンは、商品ごとに金利や審査スピード、借入条件が異なります。自分の状況に合った商品を選ぶことで、返済負担を効果的に軽減できます。
おまとめローンを選ぶ際、最も重視すべきは金利の低さです。現在の借入金利と比較して、年2%以上下がる商品を選ぶことで、利息負担を大きく減らせます。
消費者金融の上限金利は年18%前後が一般的ですが、銀行カードローンは年14%-15%程度です。複数の消費者金融から借りている場合、銀行のおまとめローンに借り換えることで、年3%-4%の金利引き下げが期待できます。
金利を比較する際は、上限金利を確認しましょう。下限金利は高額借入の場合に適用されるため、初回契約では上限金利が適用されることが多いです。自分の借入額で実際に適用される金利を、返済シミュレーションで確認することが大切です。
急いで借入をまとめたい場合は、審査スピードが重要です。消費者金融のおまとめローンは、最短即日で融資を受けられる商品が多く、すぐに返済を一本化できます。
銀行カードローンは、警察庁データベースへの照会が義務付けられているため、即日融資はできません
審査には最短でも翌営業日、通常は数日から1週間程度かかります。
返済日が迫っている場合や、延滞を避けたい場合は、消費者金融のおまとめローンを選ぶことをおすすめします。時間に余裕がある場合は、低金利の銀行カードローンを検討しましょう。
おまとめローンの借入限度額が、現在の総借入額をカバーできるか確認しましょう。複数の借入を完全に一本化できなければ、おまとめの効果が十分に得られません。
大手消費者金融や銀行のおまとめローンは、最大800万円まで借入できる商品が多いです。ただし、限度額は審査によって決まるため、必ずしも最大額まで借りられるわけではありません。
年収の3分の1を超える借入がある場合、消費者金融のおまとめローンは総量規制の例外貸付として利用できます。銀行カードローンは総量規制の対象外ですが、自主規制により年収の2分の1程度が上限となる場合があります。
職場への在籍確認の電話が心配な方は、原則として電話連絡がない商品を選びましょう。アイフル、プロミスは、原則として書面での確認のみで審査を行います。
SMBCモビットは、WEB完結申込を利用すれば原則、電話連絡なしで契約できます。
銀行カードローンは、保証会社から在籍確認の電話がかかってくることが一般的です。電話は個人名でかかってくるため、カードローンの利用だと知られにくい配慮はされています。
おまとめローンの審査では、年収や雇用形態が重視されます。自分の属性に合った商品を選ぶことで、審査通過の可能性が高まります。
正社員で勤続年数が長い方は、銀行カードローンの審査に通りやすい傾向があります。一方、パートやアルバイト、派遣社員の方は、消費者金融のおまとめローンの方が審査に通りやすいとされています。
年収が低い場合や、借入件数が多い場合は、中小消費者金融のおまとめローンも検討しましょう。大手より審査基準が柔軟な場合があります。ただし、金利は大手より高めに設定されていることが多いため、条件をよく確認してください。
おまとめローンの審査
おまとめローンの審査では、年収、勤続年数、信用情報など複数の要素が総合的に判断されます。審査基準を理解し、事前に対策をすることで、審査通過の可能性を高められます。
おまとめローンの審査では、以下の5つのポイントが重点的に確認されます。これらの要素を改善することで、審査に通りやすくなります。
年収は、返済能力を判断する最も重要な要素です。借入額に対して十分な年収があるか、返済比率(年収に占める返済額の割合)が適切かが審査されます。一般的に、年間返済額が年収の25%-30%以内であれば、審査に通りやすいとされています。
勤続年数が長いほど、安定した収入があると判断され、審査で有利になります。一般的に、勤続1年以上が審査通過の目安です。雇用形態は、正社員が最も有利で、契約社員、派遣社員、パート・アルバイトの順に審査が厳しくなります。
信用情報機関に登録されている情報が審査されます。
過去の返済遅延、債務整理、自己破産などの記録があると、審査に通りにくくなります
特に、直近3ヶ月以内の遅延は審査に大きく影響します。
借入件数が多いほど、審査は厳しくなります。一般的に、4社以上から借入がある場合は、審査に通りにくいとされています。借入件数を減らすために、少額の借入を先に完済してから申し込むことも有効です。
過去の返済履歴は、信用情報として記録されています。毎月きちんと返済している履歴があれば、審査で有利になります。逆に、返済遅延が頻繁にある場合は、審査に通りにくくなります。
おまとめローンの審査に通りやすくするには、事前の準備が重要です。以下の3つの方法を実践することで、審査通過の可能性を高められます。
まず、少額の借入を先に完済して、借入件数を減らしましょう。4社以上から借入がある場合、審査に通りにくくなります。10万円以下の少額借入を1-2社完済するだけでも、審査で有利になります。
次に、信用情報を開示して、問題がないか確認しましょう。CIC、JICC、KSCの3つの信用情報機関に情報開示請求をすることで、自分の信用情報を確認できます。誤った情報が登録されている場合は、訂正を依頼できます。
最後に、申込時の希望借入額を必要最小限にしましょう。希望額が大きいほど審査は厳しくなります。既存の借入を完済できる最低限の金額で申し込むことで、審査に通りやすくなります。
インターネット上で「審査が甘いおまとめローン」という情報を見かけることがありますが、そのような商品は存在しません。貸金業法により、返済能力を超える貸付は禁止されており、すべての貸金業者は適切な審査を行う義務があります。
「審査なし」「誰でも借りられる」と宣伝する業者は、違法なヤミ金融の可能性が高いです
法外な金利を請求されたり、厳しい取り立てを受けたりするリスクがあります。
審査に不安がある場合は、まず信用情報を確認し、問題点を改善してから申し込みましょう。それでも審査に通らない場合は、債務整理など他の選択肢を検討することも必要です。
消費者金融と銀行のおまとめローン
おまとめローンは、消費者金融と銀行で特徴が大きく異なります。それぞれのメリット・デメリットを理解し、自分の状況に合った選択をすることが重要です。
消費者金融のおまとめローンは、審査スピードが早く、即日融資が可能な点が最大の特徴です。アイフル、プロミスなどは、最短数分-30分で審査が完了し、当日中に借入をまとめられます。
原則として電話での在籍確認がない
WEB完結で原則、郵送物もないため、家族に知られず利用したい方にも適しています。
総量規制の例外貸付として扱われるため、年収の3分の1を超える借入がある場合でも審査を受けられます。
金利は銀行より高めで年15%-18%程度
銀行カードローンのメリットの一つは、低金利で借りられる点です。三菱UFJ銀行バンクイック、三井住友銀行、みずほ銀行などは、上限金利が年14%-15%程度で、消費者金融より年3%-4%低い設定です。
銀行は貸金業法の対象外のため、総量規制は適用されません。年収の3分の1を超える借入がある場合でも、銀行の審査基準を満たせば利用できます。
即日融資はできません
警察庁データベースへの照会が義務付けられているため、審査には最短でも翌営業日、通常は数日から1週間程度かかります。また、消費者金融より審査基準が厳しい傾向があります。
消費者金融と銀行のおまとめローン、どちらを選ぶべきかは、自分の状況によって異なります。以下の表を参考に、最適な選択をしましょう。
| 状況 | おすすめ | 理由 |
| すぐに借入をまとめたい | 消費者金融 | 即日融資が可能で、返済日が迫っている場合にも対応できる |
| 金利を最優先したい | 銀行 | 年14%-15%程度で、消費者金融より低金利 |
| 職場にバレたくない | 消費者金融 | 原則として電話での在籍確認がない商品が多い |
| 年収の3分の1超の借入 | 消費者金融または銀行 | 消費者金融は例外貸付、銀行は総量規制対象外 |
| 正社員で勤続年数が長い | 銀行 | 審査に通りやすく、低金利のメリットを享受できる |
| パート・アルバイト | 消費者金融 | 銀行より審査基準が柔軟 |
| 信用情報に不安がある | 消費者金融 | 銀行より審査に通りやすい傾向 |
時間に余裕があり正社員なら銀行がおすすめ
一方、急いで借入をまとめたい方や、非正規雇用の方は、消費者金融のおまとめローンが適しています。
おまとめローンで実際にどれだけ返済負担が軽減されるのか、具体的な金額でシミュレーションしてみましょう。借入額別に、おまとめ前後の返済額と総利息額を比較します。
A社50万円(年18%)、B社50万円(年18%)、C社50万円(年18%)の合計150万円を借りている場合を想定します。これを年15%のおまとめローンで一本化した場合の効果を見てみましょう。
おまとめ前(年18%・5年返済):月々の返済額38,091円、総利息額785,460円となります。
おまとめ後(年15%・5年返済):月々の返済額35,685円、総返済額2,141,100円、総利息額641,100円となります。
総利息額は約14万4千円も節約できます
月々の返済額が約2,400円減り、金利が年3%下がるだけで、大きな効果があることがわかります。
A社100万円(年18%)、B社80万円(年18%)、C社70万円(年18%)の合計250万円を借りている場合を考えます。
おまとめ前(年18%・5年返済):月々の返済額63,484円、総利息額1,309,040円となります。
おまとめ後(年14.5%・5年返済):月々の返済額58,821円、総返済額3,529,260円、総利息額1,029,260円となります。
総利息額は約28万円も節約できます
月々の返済額が約4,700円減り、借入額が大きいほど、金利引き下げの効果が大きくなることがわかります。
同じ150万円のおまとめでも、返済期間を3年に短縮した場合の効果を見てみましょう。
| 返済期間 | 月々の返済額 | 総返済額 | 総利息額 |
| 5年(年15%) | 35,685円 | 2,141,100円 | 641,100円 |
| 3年(年15%) | 51,985円 | 1,871,460円 | 371,460円 |
返済期間を3年に短縮すると、月々の返済額は約1万6千円増えますが、総利息額は約27万円も減らせます。
返済シミュレーションは各社公式サイトで試算可能
収入に余裕がある方は、返済期間を短くすることで、さらに返済負担を軽減できます。申込前に必ず確認して、自分に合った返済計画を立てましょう。
おまとめローン申込の流れ
おまとめローンの申込から融資までの流れを理解しておくことで、スムーズに手続きを進められます。必要書類の準備や在籍確認の対応方法も確認しておきましょう。
インターネットから24時間いつでも申込可能です。公式サイトの申込フォームに、氏名、住所、勤務先、年収、他社借入状況などを入力します。
申込後、最短数分で仮審査の結果がメールで届きます。仮審査に通過したら、本人確認書類と収入証明書をアップロードまたはメールで提出します。書類確認が完了すると、本審査が行われます。
消費者金融なら最短即日融資が可能
本審査では、信用情報機関への照会や在籍確認が行われます。審査に通過すると、契約内容の確認があり、同意すれば契約完了です。銀行なら数日から1週間程度で融資を受けられます。
在籍確認は、申込者が申告した勤務先で実際に働いているかを確認する手続きです。消費者金融の多くは、原則として電話での在籍確認を行わず、書面(給与明細や雇用契約書)で確認します。
銀行カードローンは、保証会社から電話で在籍確認が行われることが一般的です。電話は個人名でかかってくるため、カードローンの利用だとバレにくい配慮はされています。
事前相談で書面確認に変更できる場合も
在籍確認の電話が心配な場合は、事前に相談することで、書面での確認に変更してもらえる場合があります。申込後すぐにコールセンターに連絡して、事情を説明しましょう。
おまとめローンの契約が完了したら、既存の借入先に一括返済を行います。金融機関によっては、おまとめローンの会社が直接既存借入先に振込返済してくれる場合もあります。
自分で返済する場合は、各借入先に連絡して、一括返済の金額と振込先を確認します。利息は日割り計算されるため、返済日によって金額が変わります。
必ず返済当日の金額を確認してから振込
すべての借入先への返済が完了したら、完済証明書を発行してもらい、おまとめローンの会社に提出します。これで一本化の手続きは完了です。
本人確認書類と収入証明書が必要です。事前に準備しておくことで、スムーズに手続きを進められます。
50万円超の借入は収入証明書が必須
他社との合計が100万円を超える場合も必要です。事前に準備しておくことで、審査をスムーズに進められます。
おまとめローンの審査に落ちた場合、まず信用情報を開示して問題点を確認しましょう。CIC、JICC、KSCの3つの信用情報機関に情報開示請求をすることで、自分の信用情報を確認できます。
返済遅延の記録がある場合は、現在の借入を遅れずに返済し続けることで、信用情報が改善されます。借入件数が多い場合は、少額の借入を先に完済してから再度申し込むことも有効です。
それでも審査に通らない場合は、債務整理を検討することも必要です。弁護士や司法書士に相談し、任意整理や個人再生など、自分に合った方法を選びましょう。法テラスでは、収入が一定基準以下の方向けに無料法律相談を実施しています。
おまとめローンは、一度借りたら返済のみを行う仕組みのため、追加借入はできません。急な出費が発生した場合、新たに借入先を探す必要があります。
おまとめローンで返済中の状態では、他社からの新規借入の審査に通りにくくなる可能性があります。そのため、おまとめローンを利用する前に、生活費の見直しや緊急予備資金の確保をしておくことが大切です。
どうしても資金が必要な場合は、公的支援制度の利用も検討しましょう。生活福祉資金貸付制度や緊急小口資金など、低金利または無利子で借りられる制度があります。
おまとめローンの利用自体は、信用情報に悪影響を与えません。むしろ、複数の借入を一本化して計画的に返済することで、信用情報が改善される可能性があります。
ただし、おまとめローンの申込情報は、信用情報機関に6ヶ月間記録されます。短期間に複数社に申し込むと「申込ブラック」と呼ばれ、審査に不利になる場合があります。
おまとめローンを利用した後、毎月遅れずに返済を続けることで、良好な返済履歴が信用情報に記録されます。これは将来の住宅ローンや自動車ローンの審査でプラスに働きます。
専業主婦の方は、本人に収入がないため、消費者金融のおまとめローンは利用できません。貸金業法では、安定した収入がない方への貸付は禁止されています。
銀行カードローンの一部は、配偶者に安定した収入がある場合、専業主婦でも申し込める商品があります。ただし、配偶者の同意書や収入証明書が必要になる場合があります。
専業主婦の方で借入をまとめたい場合は、まず配偶者に相談することが大切です。家計全体で返済計画を立て直すことが、根本的な解決につながります。
複数社に同時申込をすることは可能ですが、おすすめしません。申込情報は信用情報機関に記録され、短期間に複数社に申し込むと「申込ブラック」と呼ばれ、審査に不利になります。
一般的に、1ヶ月以内に3社以上申し込むと、審査に通りにくくなるとされています。申込情報は6ヶ月間記録されるため、審査に落ちた場合は、少なくとも1ヶ月程度空けてから次の申込をしましょう。
おまとめローンを選ぶ際は、自分の属性に合った商品を1社ずつ慎重に選び、審査に通る可能性が高い商品から申し込むことが大切です。
債務整理は、法的手続きにより借金を減額または免除してもらう方法です。任意整理、個人再生、自己破産の3種類があり、それぞれ減額幅や条件が異なります。
おまとめローンは、借金を減額するのではなく、複数の借入を一本化して金利を下げることで、返済負担を軽減する方法です。借金の総額は変わらず、あくまで返済しやすくする手段です。
債務整理は信用情報に5-10年間記録され、その間は新規借入やクレジットカードの作成ができなくなります。おまとめローンは信用情報に悪影響を与えないため、まずはおまとめローンを検討し、それでも返済が難しい場合に債務整理を考えるのが一般的です。
おまとめローンは、複数の借入を一本化することで金利を下げて返済負担を軽減できる有効な手段です。返済日が月1回になり管理がしやすくなるだけでなく、金利が下がれば利息負担も大きく減らせます。
消費者金融は最短即日融資が魅力
原則として電話での在籍確認がない商品が多く、職場や家族にバレずに手続きできます。一方、銀行カードローンは、上限金利が年14%-15%程度と低金利で、長期的な返済負担を抑えられます。
おまとめローンを選ぶ際は、現在の借入金利と比較して年2%以上下がる商品を選ぶことが重要です。審査では、年収、勤続年数、信用情報、他社借入件数などが総合的に判断されます。審査に通りやすくするには、少額の借入を先に完済して借入件数を減らす、信用情報を開示して問題点を確認するなどの準備が有効です。
返済期間延長で総返済額が増える可能性
また、おまとめ後は追加借入ができないため、緊急時の資金確保も考えておく必要があります。返済シミュレーションを活用して、月々の返済額と総返済額のバランスを確認し、無理のない返済計画を立てましょう。
審査に落ちた場合は、信用情報を確認して問題点を改善することが大切です。それでも返済が難しい場合は、債務整理など他の選択肢も検討しましょう。返済にお困りの方は、消費生活センターや法テラスなどの相談窓口をご利用ください。
ご利用は計画的に。返済能力を超えた借入にご注意
返済シミュレーションを活用し、無理のない返済計画を立てましょう。詳しくは各カードローン会社にご確認ください。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!