IPO初値予想の見方とは?当選確率を上げるコツを解説【2026年】
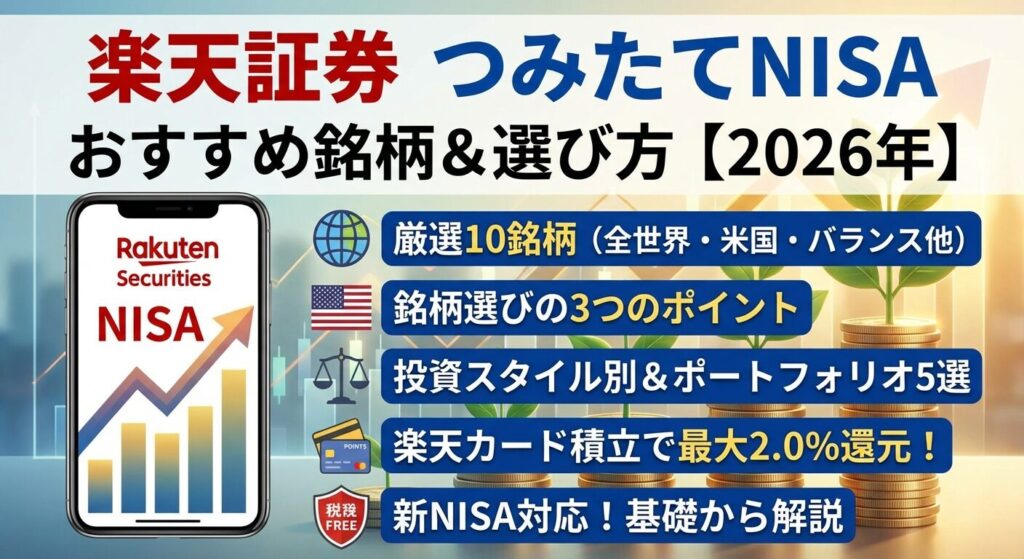
楽天証券のつみたてNISAで銘柄に迷ったら、まず候補になるのは全世界株式のインデックスファンド1本です。eMAXIS Slim 全世界株式(オール・カントリー)か楽天・プラス・オールカントリー株式インデックス・ファンドなら、信託報酬は年0.06%未満で、1本で日本を含む世界の約2,400銘柄に投資できます。
米国株の成長に期待するならS&P500、株式だけの値動きが不安ならバランス型と、目的で選び分けます。楽天証券でつみたて投資枠の対象になっている投資信託は約250本あります。
なお、この記事でいう「つみたてNISA」は、2024年からのNISAのつみたて投資枠のことです。2023年までの(旧)つみたてNISAは制度が終わり、新しく買い付けることはできません。
この記事では、楽天証券のつみたてNISAでおすすめの銘柄10選を投資スタイル別に紹介し、銘柄選びの基準から具体的な組み合わせ方まで詳しく解説します。
楽天ポイント還元やクレカ積立などの楽天証券ならではのメリットを最大限活用しながら、長期的な資産形成を実現する方法が分かります。
記事を読み終える頃には、自信を持って投資を始められるようになるでしょう。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
| 銘柄 | 投資先 | 信託報酬(年・税込) | 純資産総額(設定日) |
| 楽天・プラス・オールカントリー株式インデックス・ファンド | 全世界の株式(日本を含む) | 0.0561% | 約1兆334億円 (2023年10月27日) |
| eMAXIS Slim 全世界株式(オール・カントリー) | 全世界の株式(日本を含む) | 0.05775%以内 | 約13兆8,795億円 (2018年10月31日) |
| SBI・全世界株式インデックス・ファンド(雪だるま(全世界株式)) | 全世界の株式(日本を含む) | 0.1022%程度(実質) | 約4,427億円 (2017年12月6日) |
| eMAXIS Slim 米国株式(S&P500) | 米国の株式(S&P500) | 0.08140%以内 | 約12兆8,907億円 (2018年7月3日) |
| 楽天・プラス・S&P500インデックス・ファンド | 米国の株式(S&P500) | 0.077% | 約1兆2,040億円 (2023年10月27日) |
| 楽天・全米株式インデックス・ファンド(楽天・VTI) | 米国の株式(中小型株を含む) | 0.162%程度(実質) | 約2兆6,331億円 (2017年9月29日) |
| eMAXIS Slim 先進国株式インデックス(除く日本) | 日本を除く先進国の株式 | 0.09889%以内 | 約1兆3,599億円 (2017年2月27日) |
| eMAXIS Slim 新興国株式インデックス | 新興国の株式 | 0.15180%以内 | 約4,282億円 (2017年7月31日) |
| eMAXIS Slim 国内株式(TOPIX) | 日本の株式(TOPIX) | 0.143%以内 | 約8,413億円 (2017年2月27日) |
| eMAXIS Slim バランス(8資産均等型) | 国内外の株式・債券・REITの8資産 | 0.143%以内 | 約5,409億円 (2017年5月9日) |
※信託報酬・純資産総額は各運用会社(三菱UFJアセットマネジメント・楽天投信投資顧問・SBIアセットマネジメント)の月次レポート(2026年9月30日時点)。SBI・全世界株式と楽天・全米株式の信託報酬は、投資先のETFの報酬を含めた実質の負担です。10本とも金融庁のつみたて投資枠対象商品の一覧(2026年10月23日時点)にあります。
楽天証券のつみたてNISAでおすすめの銘柄10選
楽天証券で購入できるつみたて投資枠の対象商品(楽天証券の商品ガイドで251本、2025年2月28日時点)の中から、投資スタイル別におすすめの10銘柄を厳選しました。
信託報酬の低さ、純資産額の大きさ、投資対象の分散性を重視して選定しています。
全世界株式型は、1本で世界中の株式に分散投資できるため、初心者に最もおすすめです
地域や国を選ぶ必要がなく、世界経済全体の成長を取り込めます。
楽天・プラス・オールカントリー株式インデックス・ファンドは、MSCI オール・カントリー・ワールド・インデックスに連動する投資信託です。
信託報酬は年率0.0561%と業界最低水準で、楽天証券で購入すると楽天ポイントが貯まりやすいメリットがあります。
2023年10月に運用を開始した新しいファンドですが、楽天経済圏を活用している方に特におすすめです。
eMAXIS Slim 全世界株式(オール・カントリー)は、2018年から運用されている実績豊富なファンドです。
信託報酬は年率0.05775%以内、純資産総額は約13.9兆円(2026年9月30日時点)と国内最大級で、繰上償還のリスクはほぼありません。
長期投資を前提とするなら、この運用実績と安心感は重要なポイントです。
SBI・全世界株式インデックス・ファンド(雪だるま(全世界株式))は、投資先のETFの報酬を含めた実質的な信託報酬が年率0.1022%程度と低コストで、SBI証券だけでなく楽天証券でも購入できます。
米国のETF3本(バンガード社の全米株式ETFと、ステート・ストリート社の先進国株式(除く米国)・新興国株式のETF)を通じて世界中の株式に投資する仕組みで、コストを抑えながら分散投資したい方に適しています。
米国株式型は、世界経済の中心である米国市場に集中投資するファンドです。
過去の実績では全世界株式を上回るリターンを記録しており、積極的に資産を増やしたい方に向いています。
eMAXIS Slim 米国株式(S&P500)は、米国の代表的な株価指数であるS&P500指数に連動することを目指すインデックスファンドです。
信託報酬は年率0.08140%以内と低く、純資産総額は約12.9兆円(2026年9月30日時点)と非常に大きく、安定した運用が期待できます。
S&P500は米国の代表的な企業約500社でつくる株価指数で、このファンドの組入れは503銘柄です(2026年9月30日時点)。
楽天・プラス・S&P500インデックス・ファンドは、楽天投信投資顧問が2023年10月から運用するS&P500連動型ファンドです。
信託報酬は年率0.077%とeMAXIS Slim(年0.08140%以内)より少し低く、楽天証券で購入すると楽天ポイントが貯まりやすいメリットがあります。
楽天経済圏を活用している方は、こちらを選ぶとポイント還元の恩恵を受けやすくなります。
楽天・全米株式インデックス・ファンド(愛称:楽天・VTI)は、米国株式市場全体に投資できるファンドです。
S&P500よりも投資対象が広く、中小型株も含まれるため、米国市場全体の成長を取り込みたい方におすすめです。
投資先のETFの報酬を含めた実質的な信託報酬は年率0.162%程度です。
投資対象地域を絞り込んだファンドは、特定の地域の成長性に期待する方や、ポートフォリオのバランス調整に活用できます。
eMAXIS Slim 先進国株式インデックスは、日本を除く先進国の株式に投資するファンドです。
信託報酬は年率0.09889%以内と低コストで、米国株式の比重が高い(76.6%、2026年9月30日時点)ものの、欧州や太平洋地域にも分散投資できます。
全世界株式ほど新興国リスクを取りたくないが、米国以外にも投資したい方に適しています。
eMAXIS Slim 新興国株式インデックスは、中国やインド、ブラジルなどの新興国株式に投資するファンドです。
信託報酬は年率0.1518%で、高いリターンを狙える一方、価格変動リスクも大きくなります。
ポートフォリオの一部に組み入れて、成長性を取り込む使い方がおすすめです。
eMAXIS Slim 国内株式(TOPIX)は、東証株価指数(TOPIX)に連動する国内株式ファンドです。
信託報酬は年率0.143%で、日本経済の成長に期待する方や、為替リスクを避けたい方に向いています。
日本株は配当利回りが高い傾向があり、インカムゲインも期待できます。
バランスファンドは、株式だけでなく債券や不動産投資信託(REIT)にも分散投資するファンドです。
リスクを抑えながら安定した運用を目指したい方に適しています。
eMAXIS Slim バランス(8資産均等型)は、国内株式、先進国株式、新興国株式、国内債券、先進国債券、新興国債券、国内REIT、先進国REITの8つの資産に12.5%ずつ均等に投資するファンドです。
信託報酬は年率0.143%と低コストで、1本で幅広い資産に分散投資できます。
市場が下落した際にも、債券やREITが値下がりを緩和する効果が期待できます。
銘柄を選ぶときの3つのポイント
つみたてNISAの銘柄選びでは、長期的な資産形成に適したファンドを見極めることが重要です。
ここでは、初心者でも判断しやすい3つのポイントを解説します。
信託報酬は、投資信託を保有している間に毎日かかる運用コストです。
年率で表示され、保有期間中は信託財産から自動的に差し引かれます。
金融庁によると、つみたて投資枠の対象のインデックスファンドの信託報酬は、平均で年0.27%(投資先が国内)・年0.34%(投資先が内外・海外)です(2026年10月23日時点)。
つみたてNISA対象ファンドは金融庁の基準を満たしているため、一般的に低コストですが、それでも銘柄によって差があります。
信託報酬が年率0.1%のファンドと0.5%のファンドで毎月3万円を20年間積み立てると、最終的な資産額に約55万円の差が生まれます(0.1%なら約1,219万円、0.5%なら約1,164万円。元本は720万円。信託報酬を引く前の運用利回りを年5%とし、毎月複利で計算)。
長期投資では、わずかなコストの差が大きな影響を及ぼすため、信託報酬は必ずチェックしましょう。
楽天証券の投信スーパーサーチ機能を使えば、信託報酬の低い順にファンドを並べ替えて比較できます。
インデックスファンドなら年率0.1%以下、アクティブファンドでも年率1.0%以下を目安に選ぶとよいでしょう。
純資産総額は、そのファンドに集まっている資金の総額です。
純資産総額が大きいほど、運用が安定し、繰上償還(ファンドが途中で運用終了すること)のリスクが低くなります。
一般的に、純資産総額が100億円以上あれば安心とされています。
特に長期投資を前提とするつみたてNISAでは、20年、30年と保有し続けることを考えると、純資産総額の大きさは重要な判断基準です。
例えば、eMAXIS Slim 全世界株式(オール・カントリー)の純資産総額は約13.9兆円、eMAXIS Slim 米国株式(S&P500)は約12.9兆円(いずれも2026年9月30日時点)と非常に大きく、繰上償還のリスクはほぼありません。
一方、設定されたばかりの新しいファンドは純資産総額が小さい傾向があるため、運用実績を見ながら判断する必要があります。
楽天証券の銘柄詳細ページでは、純資産総額の推移をグラフで確認できます。
右肩上がりで増加しているファンドは、多くの投資家に支持されている証拠です。
投資対象地域によって、期待できるリターンとリスクの大きさが変わります。
自分のリスク許容度に応じて、適切な地域を選びましょう。
自分の投資目的やリスク許容度に合わせて、投資対象地域を選ぶことが大切です。
迷った場合は、全世界株式型1本で始めて、慣れてきたら他の地域を組み合わせる方法もあります。
投資スタイル別のおすすめ銘柄
投資スタイルは、リスク許容度や投資目的によって異なります。
ここでは、3つのタイプ別におすすめの銘柄を紹介します。
積極的に資産を増やしたい方は、株式100%のファンドを選びましょう。
特に米国株式型や新興国株式型は、高いリターンが期待できます。
おすすめファンド
さらにリスクを取れる方は、eMAXIS Slim 新興国株式インデックスをポートフォリオの一部に組み入れるのもよいでしょう。
中国やインド、ブラジルなどの新興国は高い経済成長率が期待できますが、価格変動リスクも大きくなります。
全体の10~20%程度に抑えて組み入れるのがおすすめです。
積極型の投資では、短期的な価格変動に一喜一憂せず、長期的な視点を持つことが重要です。
市場が下落した時こそ、将来のリターンを高めるチャンスと捉えて、積立を継続しましょう。
リスクを抑えながら安定した運用を目指したい方は、株式と債券を組み合わせたバランスファンドがおすすめです。
eMAXIS Slim バランス(8資産均等型)は、株式、債券、REITの8つの資産に均等に投資するファンドです。
株式市場が下落した際にも、債券やREITが値下がりを緩和する効果が期待できます。
1本で幅広い資産に分散投資できるため、銘柄選びに迷う初心者にも適しています。
株式と債券を自分で組み合わせたい場合は、注意が必要です。国内債券だけに投資するファンドは、つみたて投資枠では買えません。つみたて投資枠の対象は、金融庁が基準を定めた株式型とバランス型(資産複合型)の投資信託・ETFだけです(2026年10月23日時点で377本)。
つみたて投資枠の中で債券も持つなら、債券を含むバランス型を使います。例えば、eMAXIS Slim 全世界株式(オール・カントリー)を70%、eMAXIS Slim バランス(8資産均等型)を30%にすると、全体の約11%が債券になります(8資産均等型は国内・先進国・新興国の債券が12.5%ずつ)。債券だけのファンドを買い足すなら成長投資枠か課税口座になりますが、公社債や公社債投資信託はNISAでは買えず、成長投資枠で買えるかはファンドごとに違います。
バランス型の投資では、定期的にポートフォリオを見直し、資産配分が大きくずれていないか確認することが大切です。ただし、頻繁に売買するのではなく、年に1回程度のリバランスで十分です。
コストを最小限に抑えて堅実に運用したい方は、信託報酬が最も低いインデックスファンドを選びましょう。
eMAXIS Slim 全世界株式(オール・カントリー)は、信託報酬が年率0.05775%と業界最低水準で、世界中の株式に分散投資できます。
eMAXIS Slimシリーズは「業界最低水準の運用コストを将来にわたってめざし続ける」というコンセプトで、実際に何度も信託報酬を引き下げてきた実績があります。
楽天経済圏を活用している方は、楽天・プラス・オールカントリー株式インデックス・ファンドもおすすめです。
信託報酬は年率0.0561%とeMAXIS Slimよりもさらに低く、楽天カード積立でポイント還元を受けられれば、実質的なコストをさらに下げられます。
コストを抑えた投資では、長期的な複利効果を最大限に活用できます。
毎月コツコツと積み立てを続け、20年、30年と保有し続けることで、大きな資産を築くことができるでしょう。
銘柄の組み合わせ方
つみたてNISAでは、複数の銘柄を組み合わせることで、リスク分散とリターンのバランスを調整できます。
ここでは、月々の積立額別に具体的なポートフォリオ例を紹介します。
月1万円で始める場合は、シンプルに1本のファンドに集中投資するのがおすすめです。
複数の銘柄に分散すると、それぞれの積立額が少なくなり、管理が煩雑になります。
| 銘柄名 | 積立額 | 比率 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 10,000円 | 100% |
全世界株式型なら、1本で世界中の株式に分散投資できるため、初心者でも安心して始められます。
楽天経済圏を活用している方は、楽天・プラス・オールカントリー株式インデックス・ファンドを選ぶのもよいでしょう。
月3万円あれば、複数の銘柄を組み合わせて配分を調整できます。
全世界株式はすでに約6割が米国株です(eMAXIS Slim 全世界株式(オール・カントリー)は63.4%、2026年9月30日時点)。ここにS&P500を3分の1加えると、全体の米国株の比率は約76%に上がります。分散を広げる組み合わせではなく、米国への集中を強めてリターンを狙う組み合わせです。
| 銘柄名 | 積立額 | 比率 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 20,000円 | 67% |
| eMAXIS Slim 米国株式(S&P500) | 10,000円 | 33% |
全世界株式を中心に据えつつ、米国株式の比重を高めることで、積極的なリターンを狙えます。その分、米国の株価が下がる局面では資産全体も大きく下がりやすくなります。
米国市場の成長性に期待する方におすすめの組み合わせです。
月5万円あれば、株式と債券を組み合わせて、リスクとリターンのバランスを調整できます。
| 銘柄名 | 積立額 | 比率 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 25,000円 | 50% |
| eMAXIS Slim 米国株式(S&P500) | 15,000円 | 30% |
| eMAXIS Slim バランス(8資産均等型) | 10,000円 | 20% |
株式中心のポートフォリオに、バランスファンドを加えることで、市場が下落した際の値下がりを緩和できます。
攻めと守りを両立したい方に適したプランです。
月10万円は楽天カードクレジット決済の上限額です。
全世界株式とS&P500で全体の7割を占めるため、米国株の比率は全体の半分を超えます(全世界株式の米国比率63.4%で計算すると約55%以上)。新興国株式・国内株式・バランス型を加えても値動きは米国株の影響を大きく受ける、株式中心でリターンを狙う配分です。
| 銘柄名 | 積立額 | 比率 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 40,000円 | 40% |
| eMAXIS Slim 米国株式(S&P500) | 30,000円 | 30% |
| eMAXIS Slim 新興国株式インデックス | 10,000円 | 10% |
| eMAXIS Slim 国内株式(TOPIX) | 10,000円 | 10% |
| eMAXIS Slim バランス(8資産均等型) | 10,000円 | 10% |
全世界株式と米国株式をベースに、新興国株式と国内株式を加えることで、地域分散を強化しています。
バランスファンドを10%組み入れることで、安定性も確保できます。
複数の銘柄を管理するのが面倒な方は、全世界株式1本に集中投資するシンプルプランがおすすめです。
| 銘柄名 | 積立額 | 比率 |
| eMAXIS Slim 全世界株式(オール・カントリー) | 100,000円 | 100% |
全世界株式なら、1本で約2,400銘柄に分散投資できるため(eMAXIS Slim 全世界株式(オール・カントリー)の組入れは2,359銘柄、2026年9月30日時点)、十分なリスク分散効果が得られます。
銘柄選びに悩む時間を省き、シンプルに資産形成を続けたい方に最適です。
楽天証券でつみたてNISAを始めるメリット
楽天証券は、楽天グループならではの特典が充実しており、つみたてNISAを始めるのに適した証券会社です。
ここでは、楽天証券の3つの主なメリットを解説します。
楽天証券では、楽天カードクレジット決済で投資信託を積み立てると、決済額に応じて最大2.0%の楽天ポイントが付与されます。
ポイント還元率は、ファンドの代行手数料と楽天カードの種類によって異なります。
| カード種類 | 代行手数料0.4%以上 | 代行手数料0.4%未満 |
| 楽天カード(年会費無料) | 1.0% | 0.5% |
| 楽天ゴールドカード(年会費2,200円) | 1.0% | 0.75% |
| 楽天プレミアムカード(年会費11,000円) | 1.0% | 1.0% |
| 楽天ブラックカード(年会費33,000円) | 2.0% | 2.0% |
人気のeMAXIS Slimシリーズや楽天・プラスシリーズは代行手数料が0.4%未満のため、楽天カードで0.5%・ゴールドカードで0.75%・プレミアムカードで1%・ブラックカードで2%です(2026年11月2日時点)。代行手数料0.4%以上のファンドなら、ブラックカード以外は1%になります。
ただし、ポイントのために信託報酬の高いファンドを選ぶのはおすすめしません。代行手数料は信託報酬のうち販売会社が受け取る分なので、代行手数料が0.4%以上のファンドは信託報酬も0.4%以上です。上乗せされる0.5%のポイントは積み立てるときに1回もらえるだけですが、信託報酬は持っている間ずっと毎年かかります。月5万円を20年積み立てると上乗せのポイントは合計6万円分ですが、信託報酬が年0.05775%と年0.4%のファンドでは最終的な資産額に約79万円の差が出ます(信託報酬を引く前の運用利回りを年5%とし、毎月複利で計算)。
楽天ブラックカードは、2027年1月の積立分から、前年のカード利用額が400万円以上なら3.2%(400万円未満は2%)になります。積立のポイントだけで選ぶなら年会費無料の楽天カードが基本です。代行手数料0.4%未満のファンドを月7.4万円以上積み立てるならゴールドカードが少し得になりますが、プレミアムカード・ブラックカードは上限の月10万円でも、年会費を引くと楽天カードより残るポイントが少なくなります(月10万円で1年に残るのは楽天カード6,000円分・ゴールドカード6,800円分・プレミアムカード1,000円分で、ブラックカードは9,000円分のマイナス)。
例えば、楽天カードで月5万円を1年間積み立てた場合(代行手数料0.4%未満のファンド)、年間3,000ポイントが貯まります。
このポイントは楽天市場での買い物や、楽天証券での投資に使えるため、実質的なコストを下げられます。
楽天カードクレジット決済の上限は月10万円で、2024年4月積立分から引き上げられました。
さらに楽天ペイ残高決済(月5万円まで)と併用すれば、最大月15万円までポイント還元を受けながら積立投資ができます。ただし、つみたて投資枠で買えるのは年120万円(月10万円)までなので、10万円を超える分は成長投資枠か課税口座での買付になります。
楽天証券では、楽天ポイントを使って投資信託や株式を購入できます。
楽天市場での買い物や楽天カードの利用で貯まったポイントを、そのまま投資に回せるため、実質的な現金支出を減らしながら資産形成ができます。
ポイント投資は、NISA口座のつみたて投資枠と成長投資枠の両方で利用できます。
積立設定時にポイント利用を「すべて使う」または「上限を設定」で選択すれば、毎月自動的にポイントが投資に充てられます。
楽天ポイントを使ってポイント投資を行うと、楽天市場のSPU(スーパーポイントアッププログラム)の対象になります。楽天ポイントコースとマネーブリッジを設定したうえで、当月に合計3万円以上のポイント投資(投資信託)を行うと+0.5倍、さらに合計3万円以上のポイント投資(米国株式・円貨決済)を行うと+0.5倍となり、楽天市場でのポイント還元率が最大+1.0倍になります。
これにより、楽天市場での買い物がさらにお得になります。
ポイント投資は、投資初心者が少額から投資を体験するのにも適しています。
現金を使わずに投資を始められるため、心理的なハードルが低く、投資の仕組みを学ぶ良い機会になります。
楽天証券には「投信スーパーサーチ」という高機能な検索ツールがあります。
つみたてNISA対象ファンドに絞り込んだ上で、信託報酬の低い順、純資産総額の大きい順、リターンの高い順など、さまざまな条件で並べ替えて比較できます。
投資対象地域や資産タイプ、運用方法(インデックス/アクティブ)などの条件を組み合わせて検索できるため、自分の投資スタイルに合った銘柄を効率よく見つけられます。
初心者でも直感的に操作できるインターフェースで、銘柄選びの時間を大幅に短縮できます。
また、楽天証券では各ファンドの詳細ページで、過去のリターン、リスク指標、運用レポートなどを確認できます。
目論見書もウェブ上で閲覧できるため、投資判断に必要な情報をすべてオンラインで入手できます。
さらに、楽天証券では投資信託の積立設定も簡単です。
銘柄を選んで積立額を入力し、引落方法を選択するだけで設定完了です。
楽天カードクレジット決済を選べば、証券口座への入金作業も不要になり、手間をかけずに積立投資を続けられます。
つみたてNISAの基本と新NISA制度のポイント
2023年までのつみたてNISAは制度が終わり、2024年からはNISAのつみたて投資枠として、年120万円まで・非課税保有期間は無期限の形に引き継がれました。2023年までに買った商品は、そのまま旧制度の非課税期間まで持ち続けられます。
ここでは、新NISA制度の基本と、つみたて投資枠の特徴を解説します。
NISAは少額投資非課税制度として、投資で得た利益が非課税になる制度です。
2024年からの新NISAでは、非課税保有限度額が1,800万円に拡大され、より多くの資産を非課税で運用できるようになりました。
つみたて投資枠の年間投資上限額は120万円で、非課税保有期間は無期限です。
金融庁が定めた基準を満たす投資信託のみが対象となっており、信託報酬が低く、長期・積立・分散投資に適した商品に限定されています。
非課税のメリット
つみたて投資枠は、毎月コツコツと積み立てる長期投資に適した制度です。
ドルコスト平均法により、価格が高い時には少なく、安い時には多く購入することで、購入価格を平準化できます。
短期的な価格変動に左右されにくく、時間をかけて資産形成を目指せます(元本は保証されず、値下がりすることもあります)。
また、つみたて投資枠で購入した投資信託は、いつでも売却できます。
売った商品の簿価(買ったときの金額)の分の非課税保有限度額は、翌年以降に年間投資枠の範囲内で再び使えるため、ライフイベントで資金が必要になった際にも柔軟に対応できます。
新NISA制度では、つみたて投資枠と成長投資枠の2つの枠を併用できます。
成長投資枠の年間投資上限額は240万円で、投資信託だけでなく個別株式やETFも購入できます。
つみたて投資枠は、長期的な資産形成を目的とした積立投資に適しています。
毎月自動的に積み立てる設定にすれば、相場を気にせず続けやすくなります。ただし、元本は保証されず、値下がりすることもあります。
投資初心者や、忙しくて投資に時間を割けない方におすすめです。
成長投資枠は、まとまった資金を一括投資したい時や、個別株式に投資したい時に活用できます。
例えば、ボーナスが入った時に成長投資枠でスポット購入する、配当利回りの高い個別株式を購入するなどの使い方ができます。
両方の枠を併用する場合は、つみたて投資枠で毎月コツコツと積み立てつつ、成長投資枠で個別株式や一括投資を行うのがおすすめです。
ただし、投資初心者は、まずつみたて投資枠から始めて、投資に慣れてから成長投資枠を活用するとよいでしょう。
非課税保有限度額は、つみたて投資枠と成長投資枠を合わせて1,800万円です。このうち成長投資枠は1,200万円までという制限があります。
長期的には、両方の枠を使って非課税保有限度額を最大限活用することで、大きな資産を築けます。
口座開設から積立設定までの手順
楽天証券でつみたてNISAを始めるには、総合口座とNISA口座の開設が必要です。
ここでは、口座開設から積立設定までの具体的な手順を解説します。
楽天証券の口座開設は、スマートフォンまたはパソコンからオンラインで完結します。
マイナンバーカードがあれば、最短翌営業日に口座開設が完了します。
口座開設の審査が完了すると、ログインIDとパスワードがメールまたは郵送で届きます。
これで総合口座の開設は完了です。
総合口座を開設したら、次にNISA口座を開設します。
楽天証券のウェブサイトにログインし、「NISA口座開設」のページに進みます。
NISA口座は、1人につき1つの金融機関でしか開設できません。すでに他の金融機関でNISA口座を開設している場合は、金融機関変更の手続きが必要です。
NISA口座を開く金融機関は、年単位で変えられます。今の金融機関に「金融商品取引業者等変更届出書」を出して「勘定廃止通知書」を受け取り、変更先の金融機関に提出します。今のNISA口座で持っている商品は変更先へ移せませんが、今の口座でそのまま非課税で持ち続けられます(その年にすでに買付をしていれば、変更できるのは翌年分からです)。楽天証券へ変更するときは、ウェブで口座を申し込み、他社で受け取った勘定廃止通知書の内容を入力します。
NISA口座の開設には、税務署の審査が必要です。
申込から1~2週間程度で審査が完了し、NISA口座が開設されます。
審査状況は、楽天証券のウェブサイトで確認できます。
NISA口座が開設されたら、つみたて投資枠での積立投資が可能になります。
成長投資枠も同時に利用できるようになるため、両方の枠を活用して資産形成を進めましょう。
NISA口座が開設されたら、積立設定を行います。
楽天証券のウェブサイトにログインし、「投資信託」メニューから「積立注文」を選択します。
楽天カードクレジット決済を選ぶと、毎月12日が買付日になります(2024年8月25日以降に初めて設定した方)。
クレジットカードの引き落としは、積立注文月の27日です。
証券口座への入金作業が不要になるため、手間をかけずに積立投資を続けられます。
ボーナス設定を行えば、特定の月に積立額を増やすこともできます。
ただし、楽天カードクレジット決済と楽天ペイ残高決済では、ボーナス設定はできません。
最後に、目論見書を確認して「注文する」ボタンをクリックすれば、積立設定が完了です。
設定内容は、いつでも変更や解除ができます。
失敗しないための注意点とよくある間違い
つみたてNISAを始める際、初心者が陥りがちな失敗があります。
ここでは、失敗しないための注意点と、よくある間違いを解説します。
信託報酬が高い銘柄を選ぶと、長期的に大きなコスト負担になります。
つみたてNISA対象ファンドは金融庁の基準を満たしているため、一般的に低コストですが、それでも銘柄によって差があります。
信託報酬が年率0.1%のファンドと1.0%のファンドで毎月3万円を20年間積み立てると、最終的な資産額に約119万円の差が生まれます(0.1%なら約1,219万円、1.0%なら約1,100万円。元本は720万円。信託報酬を引く前の運用利回りを年5%とし、毎月複利で計算)。
わずかな差に見えても、長期投資では大きな影響を及ぼします。
インデックスファンドを選ぶ場合は、信託報酬が年率0.1%以下を目安にしましょう。
eMAXIS Slimシリーズや楽天・プラスシリーズは、業界最低水準の信託報酬を実現しており、コストを抑えたい方におすすめです。
株式市場は短期的に大きく変動することがあります。
特に初心者は、価格が下落すると不安になり、慌てて売却してしまいがちです。
しかし、これは最も避けるべき行動です。
つみたてNISAは、長期投資を前提とした制度です。
20年、30年と保有し続けることで、短期的な価格変動の影響をならしやすくなり、複利効果も活かしやすくなります。
ただし、過去の値動きが将来も同じになるとは限らず、長く保有しても元本割れする可能性はあります。
価格が下落した時は、むしろ安く購入できるチャンスと捉えましょう。ドルコスト平均法により、価格が安い時に多く購入できるため、将来のリターンを高める効果があります。
積立投資を継続することが、長期的な資産形成の鍵です。
リスク分散は重要ですが、銘柄を分散しすぎると管理が煩雑になります。
特に初心者は、多くの銘柄を保有すると、それぞれのパフォーマンスを把握しきれなくなります。
全世界株式型のファンドなら、1本で約2,400銘柄に分散投資できるため、十分なリスク分散効果が得られます。
初心者は、まず1~3本程度のシンプルなポートフォリオから始めるのがおすすめです。
投資に慣れてきたら、徐々に銘柄を増やしていくこともできます。
ただし、銘柄数が増えるほど管理の手間も増えるため、自分が無理なく管理できる範囲に留めることが大切です。
つみたてNISAは、長期的に続けることで効果を発揮します。
しかし、積立額を無理に設定すると、生活費が圧迫されて続けられなくなります。
まずは、毎月の収支を確認し、無理なく続けられる金額を設定しましょう。
楽天証券では100円から積立投資ができるため、少額から始めて、徐々に積立額を増やしていくこともできます。
ボーナスが入った時に、成長投資枠でスポット購入するなど、無理のない範囲で投資額を増やす方法もあります。
大切なのは、長期的に積立を続けることです。
市場が大きく下落すると、不安になって積立を止めてしまう方がいます。
しかし、これは大きな機会損失になります。
ドルコスト平均法では、価格が下がった時に多く購入できるため、将来のリターンを高める効果があります。
市場が下落した時こそ、積立を継続することが重要です。
過去にはリーマンショックやコロナショックなどの大暴落の後、市場が回復した例がありますが、将来も同じように回復するとは限りません。
短期的な価格変動に一喜一憂せず、長期的な視点を持つことが、成功する投資家の条件です。
初心者は、1~3本程度のシンプルなポートフォリオがおすすめです。全世界株式型のファンド1本でも、世界中の株式に分散投資できるため、十分なリスク分散効果が得られます。
初心者や、どちらを選べばいいか分からない方は、全世界株式がおすすめです。1本で世界中の株式に分散投資できるため、特定の地域のリスクを避けられます。
eMAXIS Slimシリーズは三菱UFJアセットマネジメントが運用し、楽天・プラスシリーズは楽天投信投資顧問が運用しています。投資対象や運用方針はほぼ同じですが、運用会社と信託報酬にわずかな差があります。
はい、積立設定はいつでも変更できます。楽天証券のウェブサイトにログインし、「積立設定一覧」から変更したい銘柄を選び、設定内容を変更または解除できます。
はい、つみたてNISAでも元本割れのリスクはあります。投資信託は預貯金とは異なり、元本が保証されていません。株式市場が下落すれば、保有している投資信託の価格も下がります。
楽天ポイント投資は、現金を使わずに投資できるため、実質的な現金支出を減らせます。楽天市場での買い物や楽天カードの利用で貯まったポイントを投資に回せば、効率よく資産形成ができます。
楽天証券のつみたてNISAは、楽天カード積立によるポイント還元や楽天ポイント投資など、楽天経済圏のメリットを最大限活用できる優れた選択肢です。
約250本のつみたて投資枠の対象銘柄から、自分の投資スタイルに合った銘柄を選べます。
初心者には、全世界株式型のファンド1本から始めるシンプルな方法がおすすめです。
eMAXIS Slim 全世界株式(オール・カントリー)や楽天・プラス・オールカントリー株式インデックス・ファンドなら、低コストで世界中の株式に分散投資できます。
銘柄選びでは、信託報酬の低さ、純資産総額の大きさ、投資対象地域の3つのポイントを確認しましょう。
長期投資では、わずかなコストの差が大きな影響を及ぼすため、信託報酬が年率0.1%以下のインデックスファンドを選ぶことが重要です。
楽天カードクレジット決済を活用すれば、最大2.0%のポイント還元を受けながら積立投資ができます(人気のeMAXIS Slimシリーズなど代行手数料0.4%未満のファンドの場合、年会費無料の楽天カードでは0.5%)。ただし、ポイントのために信託報酬の高いファンドを選ぶと、毎年の信託報酬の差の方が大きくなります。
貯まった楽天ポイントは投資に回すことで、実質的なコストをさらに下げられます。
楽天市場でのSPU条件も達成できるため、日常の買い物もお得になります。
つみたてNISAは、長期的にコツコツと積み立てることで効果を発揮します。
短期的な価格変動に一喜一憂せず、20年、30年と保有し続けることで、複利効果を最大限に活用できます。
市場が下落した時こそ、積立を継続することが重要です。
口座開設はオンラインで完結し、最短翌営業日に取引を始められます。
100円から積立投資ができるため、少額から始めて、徐々に積立額を増やしていくこともできます。
無理のない範囲で、長期的に続けられる投資計画を立てましょう。
なお、投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任で行ってください。詳しくは楽天証券の公式サイトでご確認ください。
※本記事の情報は2026年11月2日時点のものです。最新の情報は楽天証券公式サイトでご確認ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!