
証券口座は複数持つべき?使い分け方とおすすめ組み合わせ【2026年】
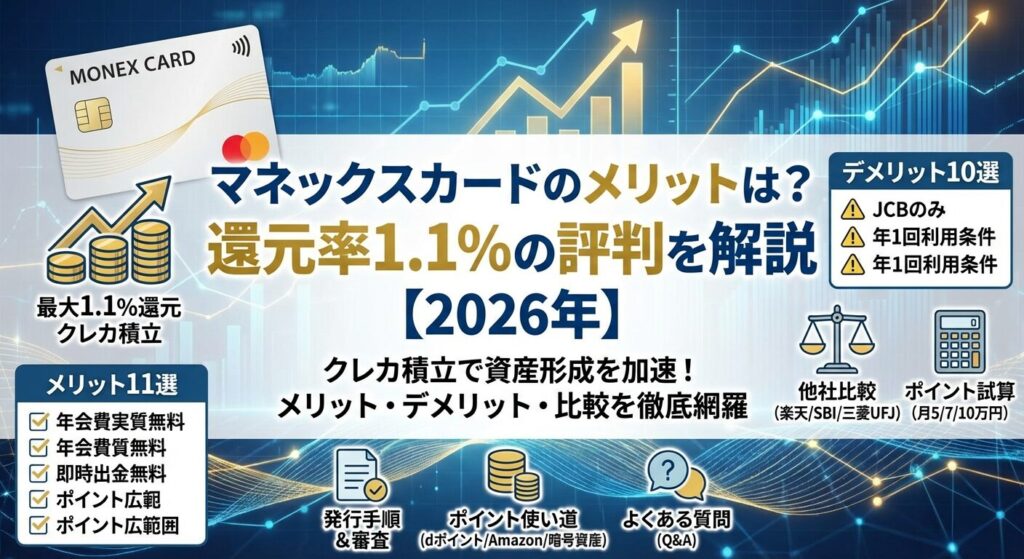
マネックスカードのクレカ積立のポイントは最大1.1%で、2026年10月買付分からは、積立以外のカードショッピングが月5万円以上あることが1.1%の条件になりました。年会費は2026年10月27日の引き落とし分から永年無料です。
ショッピングが月1万円以上5万円未満なら付与率は半分の0.55%、1万円未満なら積立のポイントはつきません。また、積立額が5万円を超えた部分は0.6%・0.2%に下がります。
しかし、国際ブランドがJCBのみ、5万円超は還元率が下がるなど、注意すべき点もあります。
この記事では、マネックスカードの基本情報から、11のメリット・10のデメリット、他社カードとの比較まで詳しく解説します。
なお、カードの申し込みに必要なマネックス証券の口座は、2026年10月19日からウェブサイトとアプリでの新規開設が一時停止されています(郵送での申し込みは10月29日に再開)。
実際の還元額シミュレーションや審査のポイントもご紹介しますので、カード選びの参考にしてください。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
マネックスカードとは?
マネックスカードは、マネックス証券とアプラスが提携して発行するクレジットカードです。
投資信託の積立でポイントが貯まる「クレカ積立」に対応しており、積立以外のショッピングが月5万円以上あれば、積立5万円までの部分に1.1%のポイントがつきます。
カード発行にはマネックス証券の口座開設が必要ですが、投資初心者でも使いやすい設計になっています。
ショッピング利用でもポイントが貯まるため、投資とお買い物の両方でお得に活用できるカードです。
| 項目 | 内容 |
| 年会費 | 永年無料(2026年10月27日の引き落とし分から) |
| 国際ブランド | JCB |
| ポイント還元率 | クレカ積立:最大1.1%(積立以外のショッピングが月5万円以上の場合の、積立5万円までの部分) ショッピング:1.0%(100円につき1ポイント) |
| クレカ積立上限 | 月10万円 |
| 貯まるポイント | マネックスポイント |
| 家族カード | なし |
| ETCカード | 年会費無料(発行手数料1,100円) |
| 付帯保険 | なし |
| 申込資格 | 18歳以上(高校生除く)でマネックス証券口座を保有する方 |
※本記事の情報は2026年10月30日時点のものです。最新の情報は各社公式サイトでご確認ください。(出典:マネックス証券「マネックスカード」)
※口座数、取扱銘柄数などのデータは公式発表資料に基づきます。
年会費は永年無料のため、利用額を気にせず持つことができます。
クレカ積立の付与率は、積立以外のショッピングが月5万円以上の場合、積立額の5万円までの部分が1.1%、5万円超7万円までの部分が0.6%、7万円超10万円までの部分が0.2%です。ショッピングが月1万円以上5万円未満ならそれぞれ半分(0.55%・0.3%・0.1%)、1万円未満なら0%です。
国際ブランドがJCBのみという点は、海外や一部の店舗で使えない場合があるため注意が必要です。ただし、国内の主要な店舗ではほぼ問題なく利用できます。
クレカ積立とは、投資信託の積立代金をクレジットカードで決済する仕組みです。
通常の銀行引き落としではなく、カード決済にすることでポイントが貯まるメリットがあります。
マネックスカードのクレカ積立は、毎月8日(土日・祝日の場合は前営業日)の前営業日23時59分までに申し込むと、その月から買い付けが始まります。買付日は原則毎月20日の3営業日前で、代金は翌月27日にカードの利用代金として引き落とされます。
積立分のマネックスポイントは、買付日の翌月10日の前営業日の翌日に付与されます。貯まったポイントは様々な用途に使えます。
積立できる投資信託は、マネックス証券で積立ができる1,700本以上の中から選べます(外貨建てMMFなど一部は対象外)。つみたて投資枠対応の投資信託も多数含まれており、NISA口座での積立にも対応しています。
クレカ積立のメリットは、自動的に積立が実行される点です。
毎月決まった日に一定額を投資することで、ドルコスト平均法の効果を得られ、価格変動リスクを分散できます。
マネックスカードの11のメリット
マネックスカードには、クレカ積立の高還元率をはじめ、多くのメリットがあります。
ここでは、実際に利用する上で役立つ11のメリットを詳しく解説します。
マネックスカードでクレカ積立をすると、積立額に応じてマネックスポイントが貯まります。積立以外のカードショッピングが月5万円以上なら、積立5万円までの部分の付与率は1.1%です。
年会費無料のカードの中では高い水準ですが、ショッピングが月5万円に届かない月は付与率が半分以下になる点に注意しましょう(デメリット2)。
例えば、ショッピングが月5万円以上の月に5万円を積み立てると、毎月550ポイント、年間で6,600ポイントが貯まります。10年間続ければ66,000ポイントになります。
なお、「最大3.1%」はマネックス証券のdカード積立の率で、dカード PLATINUM でNISA口座に積み立てた場合などの値です(ショッピングの利用額などの条件あり)。マネックスカードの積立の付与率は最大1.1%です。
マネックスカードは、通常のショッピング利用でも1.0%のポイント還元があります。
コンビニやスーパー、ネットショッピングなど、日常の買い物でポイントが貯まるため、投資以外でも活用できます。
月10万円のショッピング利用で1,000ポイント、年間12,000ポイントが貯まる計算です。
クレカ積立と合わせれば、さらに効率よくポイントを貯められます。
マネックスカードの年会費は、2026年10月27日の引き落とし分から永年無料になりました。
カードの有効期限月が8月〜12月の会員は2026年から、1月〜7月の会員は2027年から無料になります(2026年9月までは通常どおり請求)。
マネックス証券の「即時出金サービス」は、証券口座から銀行口座へ即座に資金を移動できる便利な機能です。
通常、証券会社からの出金には数日かかりますが、このサービスを使えばリアルタイムで出金できます。
マネックスカードを持っていると、この即時出金サービスが月5回まで実質無料(手数料のキャッシュバック)になります。
通常は1回330円(税込)の手数料がかかるため、月5回利用すれば1,650円相当の節約になります。
マネックス証券では、投資信託を保有しているだけでポイントが貯まる「投信保有ポイント」制度があります。
保有残高に応じて最大で年率0.26%のポイントが付与されるため(ファンドにより異なり、対象外のファンドもあります)、クレカ積立ポイントとの二重取りが可能です。
例えば、eMAXIS Slim 米国株式(S&P500)の付与率は年率0.0254%(2026年10月1日時点)で、100万円を保有していれば年間254ポイントが貯まります。クレカ積立と合わせれば、より多くのポイントを獲得できるでしょう。
マネックスポイントの有効期間は、通常、ポイントを獲得した日の翌々年度末(3月31日)までです。
例えば、2024年11月に加算されたポイントは2027年3月31日まで有効です。積立で毎月ポイントが貯まっても、古いポイントから期限が来るため、定期的に使い道を決めておきましょう。
マネックスポイントは、暗号資産(ビットコイン、イーサリアム、リップル)に交換できます。
ポイントで暗号資産投資を始められるため、現金を使わずに新しい投資にチャレンジできる点が魅力です。
暗号資産は価格変動が大きいため、リスクを理解した上で交換しましょう。ポイントを使った少額投資から始めるのがおすすめです。
マネックスポイントは、暗号資産以外にも様々な交換先があります。
dポイント、Amazonギフト券、株式・投資信託の購入など、自分のライフスタイルに合わせて使い道を選べます。
特にdポイントは、コンビニやドラッグストアなど幅広い店舗で使えるため、日常生活で活用しやすいでしょう。
マネックスカードは、カード表面に氏名やカード番号が印字されていない「ナンバーレスデザイン」を採用しています。
カード情報は裏面に記載されているため、店舗での支払い時に個人情報が他人に見られにくくなっています。
セキュリティ面で安心して使えるデザインです。
マネックスカードは、ETCカードを年会費無料で発行できます。
発行手数料として1,100円(税込)がかかりますが、一度発行すれば維持費はかかりません。
高速道路を頻繁に利用する方にとって、ETCカードの年会費無料は地味ながら嬉しいメリットでしょう。
マネックスカードの利用明細は、Webで簡単に確認できます。
紙の明細書は1回220円(税込)かかりますが、Web明細なら無料で利用履歴をチェックできるため、コストを抑えられます。
スマートフォンやパソコンからいつでも確認できるため、家計管理もしやすくなります。
マネックスカードの10のデメリット
マネックスカードには多くのメリットがある一方で、注意すべきデメリットもあります。
カードを申し込む前に、これらのデメリットを理解しておくことが大切です。
マネックスカードの国際ブランドはJCBのみで、VisaやMastercardは選べません。
国内の主要店舗では問題なく使えますが、海外や一部の加盟店ではJCBが使えない場合があります。
海外旅行や出張が多い方は、VisaやMastercardのカードを別に持っておくと安心でしょう。JCBは国内では広く使えるため、日本国内での利用が中心なら大きな問題にはなりません。
2026年10月買付分から、積立のポイントの付与率は、積立以外のカードショッピングの利用額で変わります。
ショッピングが月1万円以上5万円未満なら付与率は半分(積立5万円までの部分で0.55%)、1万円未満なら積立のポイントは0%です。
集計されるのは、積立の買付月のカードの請求金額です。キャッシング・年会費・各種手数料は含まれません。積立のためだけにカードを作り、普段の買い物は別のカードで払う場合は、積立のポイントがつかない点に注意しましょう。
マネックスカードを発行するには、マネックス証券の口座開設が必須です。
証券口座を持っていない方は、まず口座開設の手続きを行う必要があり、カード発行までに時間がかかります。
口座開設には本人確認書類の提出や審査があるため、すぐにカードが欲しい方には不向きかもしれません。
ただし、投資を始める予定があるなら、この機会に口座を開設するのも良いでしょう。
マネックス証券は、2026年10月19日からウェブサイトとアプリでの新規口座開設を一時停止しています(郵送での申し込みは10月29日に再開。再開の時期はマネックス証券のお知らせで確認できます)。
マネックスカードのクレカ積立の付与率は、積立額の段階ごとに変わります。
積立以外のショッピングが月5万円以上の場合、積立5万円までの部分は1.1%ですが、5万円を超えた部分は7万円まで0.6%、7万円超10万円まで0.2%に下がります。
月7万円積立すると、5万円分は1.1%(550ポイント)、残り2万円分は0.6%(120ポイント)で、合計670ポイントになります(ショッピングが月5万円以上の場合)。還元率の違いを理解して、自分に合った積立額を設定しましょう。
マネックスカードの審査は、一部のユーザーから「厳しい」との声があります。
クレジットカードの審査基準は公開されていませんが、過去のクレジットヒストリーや収入状況が影響すると考えられます。
審査に不安がある方は、事前に信用情報を確認し、他のクレジットカードやローンの支払い遅延がないかチェックしておくと良いでしょう。
マネックスカードには、海外旅行傷害保険やショッピング保険などの付帯保険がありません。
他のクレジットカードでは一般的な保険サービスが付いていないため、保険を重視する方には物足りないかもしれません。
旅行保険が必要な場合は、別途保険に加入するか、保険付きのカードを併用することをおすすめします。
マネックスカードは家族カードの発行に対応していません。
家族でポイントを合算したい方や、家族にもカードを持たせたい方には不便です。
家族カードが必要な場合は、他のクレジットカードを検討する必要があります。
ETCカードの年会費は無料ですが、発行時に1,100円(税込)の手数料がかかります。
一度発行すれば維持費はかかりませんが、初期費用として負担が発生する点は理解しておきましょう。
ETCカードを頻繁に利用する方なら、年会費無料のメリットが手数料を上回るでしょう。
非接触決済については公式サイトで詳細をご確認ください。
マネックスカードは原則として郵送の利用明細書を送らず、紙の明細を希望すると1回220円(税込)の発行手数料がかかります。
Web明細は無料で利用できるため、コストを抑えたい方はWeb明細を選択しましょう。
毎月紙の明細を受け取ると、年間2,640円のコストがかかる点を考慮してください。
他社クレカ積立との比較
マネックスカード以外にも、クレカ積立に対応した証券会社は複数あります。
ここでは、主要な証券会社のクレカ積立サービスを比較し、それぞれの特徴を解説します。
| 証券会社 | カード名 | 積立の付与率 | 年会費 | 国際ブランド | 積立上限 |
マネックス証券 | マネックスカード | 0%~1.1%※1 | 永年無料 | JCB | 月10万円 |
SBI証券 | 三井住友カード | 0%~3.0%※2 | 無料~33,000円 | Visa/Mastercard | 月10万円 |
楽天証券 | 楽天カード | 0.5%~2.0%※3 | 無料~33,000円 | Visa/Mastercard/JCB/Amex | 月10万円 |
| 三菱UFJ eスマート証券 | au PAYカード | 0.5%~1.0%※4 | 無料~11,000円 | Visa/Mastercard | 月10万円 |
※1 2026年10月買付分から、積立以外のショッピングが月5万円以上で積立5万円までの部分が1.1%(5万円を超えた部分は0.6%・0.2%)、1万〜5万円未満はその半分、1万円未満は0%。マネックス証券ではdカードでも積み立てられ、dカード PLATINUM は最大3.1%(dポイント・条件あり)
※2 カードの種類と前年のカード利用額により異なる(クレカ積立の金額は利用額に含まれない)。三井住友カード(NL)は最大0.5%(前年10万円未満は0%)、プラチナプリファードは年300万円以上の利用で2.0%・500万円以上で3.0%。年会費99,000円の Visa Infinite は最大4.0%
※3 カード種別とファンドの代行手数料により異なる。楽天カード(一般)は0.5%~1.0%、楽天ブラックカードは2.0%(2027年1月積立分から年間利用額に応じて最大3.2%)
※4 au PAY カードは0.5%、au PAY ゴールドカードは1.0%。三菱UFJ eスマート証券では三菱UFJカードでも積み立てられ、0.55%〜1.1%(ゴールド以上は所定の条件で最大7.0%)
年会費無料のカード同士で比べると、マネックスカードの1.1%(積立5万円までの部分)は高い水準です。ただし、ショッピングが月5万円に届かないと半分以下になり、年会費のかかる上位カードでは三井住友カードや楽天カードの方が高い付与率になる場合があります。
また、5万円を超えた部分は付与率が下がるため、積立額とショッピングの利用額によって最適なカードが変わります。
SBI証券のクレカ積立は、三井住友カードを使います。
還元率はカードのランクと年間利用額によって異なります:
※年間利用額にはクレカ積立の金額は含まれません
SBI証券の魅力は、年間カード利用額の条件を満たせば高い還元率を得られる点です。特に三井住友カードゴールド(NL)は、年間100万円以上利用で年会費が翌年以降永年無料になり、さらに毎年10,000ポイントのボーナスも付与されるため、日常的にカードを使う方には非常にお得です。
ただし、年間利用額の条件を満たせない場合は還元率が下がる、または0%になるため注意が必要です。
マネックスカードは年会費無料で、積立以外のショッピングが月5万円以上あれば積立5万円までの部分が1.1%です。普段の買い物をマネックスカードにまとめられる方に向いています。
楽天証券の楽天カードは、クレカ積立で0.5%~2.0%のポイント還元があります。
還元率はカード種別とファンドの代行手数料により異なります:
人気の低コストインデックスファンド(eMAXIS Slimシリーズなど)は代行手数料0.4%未満のため、楽天カード(一般)の場合は0.5%還元となります。
楽天カードの強みは、国際ブランドが4種類から選べる点と、楽天経済圏でのポイント活用がしやすい点です。
楽天市場や楽天モバイルなど、楽天サービスを多く利用する方には楽天カードが向いているでしょう。
一方、マネックスカードは年会費無料で、ショッピングの条件を満たせば積立5万円までの部分が1.1%と、楽天カード(一般)の0.5%(代行手数料0.4%未満のファンド)より高くなります。ただし、積立以外のショッピングが月5万円に届かないと付与率は半分以下になります。
三菱UFJ eスマート証券(旧auカブコム証券)のクレカ積立は、au PAYカードまたは三菱UFJカードを使います。
還元率はカードの種類により異なります:
au PAY カードの年会費は永年無料、au PAY ゴールドカードは11,000円(税込)です。
au PAYカードの強みは、国際ブランドがVisaとMastercardから選べる点と、au経済圏でのポイント活用がしやすい点です。
auユーザーならポイントを携帯料金の支払いに使えるため、利便性が高いでしょう。
なお、auの料金プラン「auバリューリンク マネ活2」などに加入し、NISA口座とau PAY ゴールドカードを持っている場合は、au PAY カードでの積立のPontaポイントが最大2.0%になります(上乗せの対象は月5万円まで)。
マネックスカードと比べると、積立5万円までの部分はマネックスカード(ショッピングが月5万円以上で1.1%)が高く、5万円を超えた部分はau PAY ゴールドカードの1.0%の方が高くなります。
積立額別のポイント還元シミュレーション
マネックスカードのクレカ積立で、実際にどれくらいのポイントが貯まるのかをシミュレーションしてみましょう。
試算1〜3は、積立以外のカードショッピングが毎月5万円以上の場合です。ショッピングが月1万〜5万円未満ならポイントは半分、1万円未満なら0になります(試算4)。
月5万円の積立は、付与率1.1%がそのまま適用される上限額です。
この金額で積立を続けた場合のポイント獲得額を計算してみましょう。
| 期間 | 積立総額 | 獲得ポイント |
| 1年 | 60万円 | 6,600ポイント |
| 5年 | 300万円 | 33,000ポイント |
| 10年 | 600万円 | 66,000ポイント |
| 20年 | 1,200万円 | 132,000ポイント |
月5万円の積立なら、年間6,600ポイント、10年で66,000ポイントが貯まります。
長期投資を前提とするなら、ポイント還元だけで大きなメリットになるでしょう。
月7万円の積立は、5万円までの部分が1.1%、残り2万円の部分が0.6%になります。
還元率が混在するため、実際の獲得ポイントを確認しましょう。
| 期間 | 積立総額 | 獲得ポイント |
| 1年 | 84万円 | 8,040ポイント |
| 5年 | 420万円 | 40,200ポイント |
| 10年 | 840万円 | 80,400ポイント |
| 20年 | 1,680万円 | 160,800ポイント |
月7万円の積立では、年間8,040ポイント、10年で80,400ポイントが貯まります。
月5万円と比べて積立額は1.4倍ですが、ポイントは約1.22倍にとどまります。
月10万円の積立は、マネックスカードの上限額です。
5万円までの部分が1.1%、5万円超7万円までの部分が0.6%、7万円超10万円までの部分が0.2%になります。
| 期間 | 積立総額 | 獲得ポイント |
| 1年 | 120万円 | 8,760ポイント |
| 5年 | 600万円 | 43,800ポイント |
| 10年 | 1,200万円 | 87,600ポイント |
| 20年 | 2,400万円 | 175,200ポイント |
月10万円の積立では、年間8,760ポイント、10年で87,600ポイントが貯まります。
積立額は月5万円の2倍ですが、ポイントは約1.33倍にとどまるため、還元率の低下が影響しています。
| 毎月の積立額 | ショッピング月5万円以上 | 月1万円以上5万円未満 | 月1万円未満 |
| 5万円 | 6,600ポイント | 3,300ポイント | 0ポイント |
| 7万円 | 8,040ポイント | 4,020ポイント | 0ポイント |
| 10万円 | 8,760ポイント | 4,380ポイント | 0ポイント |
積立以外のショッピングが月5万円に届かない月は、同じ積立額でもポイントが半分になり、月1万円未満ならつきません。積立のポイントを受け取るには、普段の買い物もマネックスカードで払う必要があります。
月5万円の積立なら、ショッピングが毎月5万円以上の場合、20年間で132,000ポイントが貯まります。マネックスポイントはdポイントに1ポイント=1ポイント、Amazonギフトカードに1ポイント=1円相当で交換できます。
長期投資を前提とするなら、ポイント還元も資産形成の一部として考えることができるでしょう。ただし、投資信託の運用成績とは別の話であり、ポイント目当てで不要な投資をしないよう注意が必要です。
マネックスカードの発行方法
マネックスカードを発行するには、マネックス証券の口座開設とカードの申込が必要です。
ここでは、具体的な手順と審査のポイントを解説します。
マネックスカードを発行するには、まずマネックス証券の口座を開設する必要があります。
口座開設の手順は以下の通りです。
本人確認書類は、スマートフォンで撮影してアップロードするだけで完了します。
マネックス証券は、2026年10月19日からウェブサイトとアプリでの新規口座開設を一時停止しています(郵送での申し込みは10月29日に再開。再開の時期はマネックス証券のお知らせで確認できます)。
マネックス証券の口座開設が完了したら、マネックスカードの申込を行います。
カード申込の手順は以下の通りです。
カードの審査には、クレジットヒストリーや収入状況が影響します。
過去に支払い遅延がある場合は、審査に時間がかかる可能性があります。
マネックスカードの審査基準は公開されていませんが、一般的なクレジットカードと同様の基準が適用されると考えられます。
審査に通過するためのポイントは以下の通りです。
審査に不安がある方は、事前に信用情報機関(CIC、JICC)で自分の信用情報を確認しておくと良いでしょう。
信用情報に問題がなければ、審査通過の可能性が高まります。
マネックスカードの審査に落ちた場合でも、他の証券会社のクレカ積立サービスを検討できます。
楽天カードやau PAYカードは、比較的審査が通りやすいと言われています。
また、デビットカードでの積立に対応している証券会社もあるため、クレジットカードの審査が難しい場合は、デビットカードを検討するのも一つの方法です。
マネックスポイントの使い道
マネックスポイントは、様々な交換先があります。
自分のライフスタイルに合わせて、最もお得な使い道を選びましょう。
マネックスポイントの有効期間は、通常、ポイントを獲得した日の翌々年度末(3月31日)までです。期限が来る前に、交換先や投資への使い道を決めておきましょう。
マネックスポイントは、dポイントに1ポイント=1dポイントで交換できます。
dポイントは、コンビニ、ドラッグストア、飲食店など幅広い店舗で使えるため、日常生活で活用しやすい交換先です。
ドコモユーザーなら、携帯料金の支払いにも使えます。
交換は即時反映されるため、すぐにポイントを使いたい方に向いています。
マネックスポイントは、Amazonギフト券にも交換できます。
交換レートは1ポイント=1円分で、ネットショッピングでの買い物に使えます。
Amazonで頻繁に買い物をする方にとって、便利な交換先でしょう。
ギフト券の有効期限は10年間と長いため、まとめて交換しても問題ありません。
マネックスポイントは、ビットコイン、イーサリアム、エックスアールピー(XRP)の暗号資産に交換できます。
ポイントで暗号資産投資を始められるため、現金を使わずに新しい投資にチャレンジできます。
暗号資産は価格変動が大きいため、リスクを理解した上で交換しましょう。ポイントを使った少額投資から始めるのがおすすめです。
マネックスポイントは、株式や投資信託の購入代金に充てることもできます。
ポイントを投資に回すことで、さらに資産を増やせる可能性があります。
投資信託の積立にポイントを使えば、現金の負担を減らしながら資産形成を続けられます。
ポイント投資は、投資初心者にとってもハードルが低い方法でしょう。
マネックスカードをおすすめする人・しない人
マネックスカードは、すべての人に向いているわけではありません。
自分の投資スタイルや利用状況に合わせて、カードを選ぶことが大切です。
| 項目 | 内容 |
|---|---|
| 口座数 | 約2,900,000口座 ※2026年2月末時点 |
| 取引手数料 | 【取引毎手数料コース】
|
| NISA対応 | 〇(NISA口座は日本株・米国株・中国株・投資信託の売買手数料が無料/NISA以外の国内株は55円〜)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 260本※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 中国株 / 投資信託(1,200本以上)※現物取引のみ |
| 投資信託 | 約1,600本超(購入時手数料すべて無料) |
| 外国株 | 2カ国/米国株:4,800銘柄超※現物取引のみ |
| 取引ツール(PC) | マネックストレーダー / 銘柄スカウター |
| スマホアプリ | マネックス証券アプリ / 米国株アプリ / 投信アプリ |
| 提携銀行口座 | マネックス証券専用銀行口座(詳細は公式サイトで確認) |
| ポイント投資・付与 | マネックスポイント / dポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | オンライン申込で最短翌営業日 |
マネックスカードは、以下のような方におすすめです。
特に、普段の買い物をマネックスカードにまとめ、月5万円までの積立をする方なら、積立に1.1%のポイントがつきます。年会費無料のカードの中では高い水準です。
長期的に積立を続けるなら、ポイント還元の差が大きな金額になるでしょう。
| 項目 | 内容 |
|---|---|
| 口座数 | 約2,900,000口座 ※2026年2月末時点 |
| 取引手数料 | 【取引毎手数料コース】
|
| NISA対応 | 〇(NISA口座は日本株・米国株・中国株・投資信託の売買手数料が無料/NISA以外の国内株は55円〜)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 260本※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 中国株 / 投資信託(1,200本以上)※現物取引のみ |
| 投資信託 | 約1,600本超(購入時手数料すべて無料) |
| 外国株 | 2カ国/米国株:4,800銘柄超※現物取引のみ |
| 取引ツール(PC) | マネックストレーダー / 銘柄スカウター |
| スマホアプリ | マネックス証券アプリ / 米国株アプリ / 投信アプリ |
| 提携銀行口座 | マネックス証券専用銀行口座(詳細は公式サイトで確認) |
| ポイント投資・付与 | マネックスポイント / dポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | オンライン申込で最短翌営業日 |
マネックスカードは、以下のような方にはおすすめしません。
月5万円を超えて積み立てる方は、5万円を超えた部分の付与率が下がるため、超えた分を他社のクレカ積立(au PAY ゴールドカードの1.0%など)に分ける方法もあります。
自分の投資額に合わせて、最適なカードを選びましょう。
よくある質問(Q&A)
マネックスカードに関するよくある質問をまとめました。
疑問点がある方は、こちらを参考にしてください。
マネックスカードの審査基準は公開されていませんが、一部のユーザーから「厳しい」との声があります。
一般的なクレジットカードと同様に、安定した収入と良好なクレジットヒストリーがあれば審査に通過しやすいでしょう。
条件はありません。マネックスカードの年会費は、2026年10月27日の引き落とし分から永年無料になりました。
カードの有効期限月が1月〜7月の会員は、2027年から無料になります(2026年9月までは通常どおり請求)。
5万円を超えた部分は付与率が下がります(ショッピングが月5万円以上なら、7万円までの部分0.6%・10万円までの部分0.2%)。5万円までの部分の1.1%は変わらないため、5万円を超えても損にはなりません。
月5万円を超えて積み立てる方は、超えた分を他社のクレカ積立(au PAY ゴールドカードの1.0%など)に分ける方法もあります。
JCBが使えない場所では、VisaやMastercardのクレジットカードを別に持っておくと安心です。
国内の主要店舗ではJCBが広く使えるため、日常生活で困ることは少ないでしょう。
マネックスカードは家族カードの発行に対応していません。
家族でポイントを合算したい場合は、他のクレジットカードを検討する必要があります。
マネックスカードを解約しても、クレカ積立の申し込みは残ります(カード決済は行われません)。
積立を続けるなら、ほかの支払い方法で設定し直し、不要な申し込みは取り消しましょう。
マネックスポイントの有効期間は、通常、ポイントを獲得した日の翌々年度末(3月31日)までです。
例えば、2024年11月に加算されたポイントは2027年3月31日まで有効です。
マネックス証券では、クレカ積立ポイントと投信保有ポイントの二重取りが可能です。
積立時にポイントが貯まり、保有中も残高に応じてポイントが付与されます。
マネックスカードは、NISA口座での積立にも対応しています。
つみたて投資枠と成長投資枠の両方で利用でき、ポイント還元も通常通り受けられます。
複数の証券会社でクレカ積立を行うことで、還元率を最大化できます。
例えば、マネックス証券で月5万円(ショッピングが月5万円以上なら1.1%)、三菱UFJ eスマート証券で月5万円(au PAY ゴールドカードで1.0%)を積み立てれば、合計月10万円の積立で毎月1,050ポイント(マネックスポイント550・Pontaポイント500)が貯まります。
マネックスカードは、クレカ積立で最大1.1%のポイントが貯まり、年会費が永年無料のクレジットカードです。
積立以外のカードショッピングが月5万円以上あれば、積立5万円までの部分に1.1%がつき、年会費無料のカードの中では高い水準です。
ただし、ショッピングが月5万円に届かないと積立のポイントは半分(月1万円未満なら0%)になり、5万円を超えた部分は付与率が下がります。国際ブランドはJCBのみです。
自分の投資額や利用スタイルに合わせて、他社カードとも比較しながら選ぶことが大切です。
長期的に投資信託の積立を続けるなら、ポイント還元も資産形成の一部として考えられます。
マネックスカードを活用して、効率的に資産を増やしていきましょう。
なお、投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任で行ってください。詳しくはマネックス証券の公式サイトでご確認ください。
本記事の情報は2026年10月30日時点のものです。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!

