Netflix株の買い方とは?1株いくらで配当や見通しも解説【2026年】

iDeCoの掛金は月5,000円から1,000円単位で自分で決められ、上限は働き方と勤務先の企業年金で決まります。今の上限は、企業年金のない会社員と専業主婦(主夫)が月2.3万円、企業年金のある会社員と公務員が月2.0万円、自営業者・フリーランスが月6.8万円です。
2026年12月分の掛金(2027年1月の引き落とし)からは上限が上がり、会社員は企業年金の掛金と合わせて月6.2万円、公務員は月5.4万円、自営業者は国民年金基金などと合わせて月7.5万円になります。専業主婦(主夫)は月2.3万円のままです。
なお、公務員と確定給付企業年金(DB)のある会社員の上限は、2024年12月から月1.2万円が月2.0万円に引き上げられています(会社の掛金などと合わせて月5.5万円まで)。
この記事では、職業別の限度額から実際の掛金の決め方、金融機関の選び方まで、iDeCoの掛金に関する疑問をすべて解決します。
限度額を正しく理解して、あなたに最適な資産形成プランを見つけましょう。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
| 区分 | 今の上限 月額(年額) | 2026年12月分の掛金から(月額) |
| 自営業者・フリーランス(第1号) | 6.8万円(81.6万円) 国民年金基金・付加保険料と合わせて | 7.5万円 国民年金基金などと合わせて |
| 会社員(企業年金なし) | 2.3万円(27.6万円) | 6.2万円 |
| 会社員(企業型DCのみ) | 2.0万円(24万円) 企業型DCの会社の掛金と合わせて5.5万円まで | 企業年金の掛金と合わせて6.2万円まで |
| 会社員(DB、またはDBと企業型DC) | 2.0万円(24万円) 会社の掛金・他制度掛金相当額と合わせて5.5万円まで | 企業年金の掛金と合わせて6.2万円まで |
| 公務員 | 2.0万円(24万円) 共済掛金相当額と合わせて5.5万円まで | 5.4万円(6.2万円−共済掛金相当額8,000円) |
| 専業主婦(主夫)(第3号) | 2.3万円(27.6万円) | 2.3万円(変わらない) |
2026年11月2日時点。出典は厚生労働省・iDeCo公式サイト。下限はどの区分も月5,000円(1,000円単位)。2026年12月分(2027年1月の引き落とし)から掛金を増やすには、金融機関で掛金額の変更の手続きが必要です。
iDeCoの掛金限度額は、国民年金の被保険者区分と企業年金の加入状況によって決まります。まずは自分がいくらまで掛けられるのか、正確な上限額を確認しましょう。
自営業者やフリーランス(国民年金の第1号被保険者)は、月額68,000円(年額816,000円)が上限です。これは全被保険者区分の中で最も高い限度額となっています。2026年12月分の掛金からは、月75,000円(年額90万円)に上がります。
国民年金基金や国民年金付加保険料と合算での上限となるため、これらに加入している場合は、その掛金を差し引いた金額がiDeCoの上限になります。
たとえば国民年金基金に月額2万円拠出している場合、iDeCoには月額48,000円までしか掛けられません(2026年12月分の掛金からは55,000円まで)。
会社員の掛金限度額は、勤務先の企業年金制度によって異なります。企業年金のない会社員は月2.3万円、企業型DCや確定給付企業年金(DB)のある会社員は月2.0万円(会社の掛金・他制度掛金相当額と合わせて月5.5万円まで)です。2026年12月分の掛金からは、どちらも企業年金の掛金と合わせて月6.2万円までに一本化されます。
会社員の限度額パターン
自分の会社がどの企業年金制度を導入しているかは、人事部門や総務部門に確認するか、給与明細の控除項目を見れば分かります。企業型DCの掛金が天引きされている場合や、退職金規定にDBの記載がある場合は、該当する可能性が高いでしょう。
公務員(国家公務員・地方公務員)の掛金限度額は、2024年12月から月額20,000円(年額240,000円)です(それまでは月12,000円)。共済掛金相当額と合わせて月5.5万円の範囲内です。2026年12月分の掛金(2027年1月の引き落とし)からは、月54,000円(年額648,000円)に上がります。
公務員の上限が企業年金のない会社員より低いのは、共済の掛金に相当する額(共済掛金相当額)が差し引かれるためです。2026年12月分からの5.4万円も、共通の上限6.2万円から共済掛金相当額8,000円を引いた額です。
専業主婦(主夫)など、配偶者の扶養に入っている第3号被保険者の掛金限度額は月額23,000円(年額276,000円)です。2026年12月の改正後も、この上限は変わりません。
専業主婦(主夫)の場合、そもそも所得がないため所得控除のメリットは受けられませんが、運用益が非課税になる点や、受取時の税制優遇は活用できます。
将来的にパート勤務などで収入を得る予定がある場合は、その時点から所得控除も受けられるようになります。
iDeCoの掛金は、どの被保険者区分でも月額5,000円が下限です。5,000円以上であれば、1,000円単位で自由に設定できます。
たとえば月額7,000円、15,000円といった金額も可能です。無理のない金額から始めて、収入が増えたタイミングで増額するという方法もおすすめです。
掛金額は年1回まで変更できるため、ライフステージに合わせて柔軟に調整できます。
iDeCoの掛金限度額は国民年金の被保険者区分と企業年金の加入状況で決まり、月額5,000円から上限額まで1,000円単位で設定できます。
2024年12月の制度改正で何が変わった?
2024年12月に実施されたiDeCoの制度改正により、より多くの人が利用しやすくなりました。主な変更点は、掛金上限の引き上げと手続きの簡素化です。
2024年12月の改正で、公務員と確定給付企業年金(DB)のある会社員の掛金上限額は、月額12,000円から最大20,000円に引き上げられました。ただし、会社の掛金(企業型DCの事業主掛金)と他制度掛金相当額(公務員は共済掛金相当額)と合わせて、月55,000円を超えることはできません。
月2.0万円なら年間24万円を拠出でき、全額が所得控除の対象になります。年収600万円の会社員・公務員(所得税の税率10%)なら、所得税と住民税は年間約4.9万円安くなります。なお、会社の掛金や他制度掛金相当額が大きい人は、iDeCoの上限が2.0万円より小さくなったり、最低額の5,000円を下回って掛金を出せなくなったりすることがあります。
これまでiDeCoに加入する際、会社員は勤務先から「事業主証明書」を取得する必要がありました。この書類は、企業年金の加入状況や掛金額を証明するもので、会社の人事部門に依頼して発行してもらう手間がかかっていました。
2024年12月の改正で、会社員・公務員がiDeCoに加入するときなどに必要だった事業主の証明書は廃止されました。
事業主証明書の廃止で変わったこと
掛金を給与天引き(事業主払込)で納める場合は、引き続き勤務先に「事業主払込(登録・納付方法変更等)に関する証明書」を書いてもらう必要があります。
今回の改正で最も恩恵を受けるのは、公務員と確定給付企業年金(DB)に加入している会社員です。これまで掛金上限が低く抑えられていたこれらの方々が、より多くの金額を拠出できるようになりました。
また、事業主証明書の原則廃止により、すべての会社員にとって加入手続きが簡素化されています。特に、これまで「会社に知られたくない」「手続きが面倒」という理由でiDeCoへの加入を躊躇していた方にとっては、加入のハードルが大きく下がったと言えるでしょう。
2024年12月の制度改正により、公務員・DB加入者の掛金上限が月2.0万円に引き上げられ、事業主の証明書も廃止されました。さらに2026年12月分の掛金からは、会社員は企業年金と合わせて月6.2万円、公務員は月5.4万円に上がります(上の表)。
企業型DCとiDeCoを併用する場合の限度額
企業型DC(企業型確定拠出年金)に加入している会社員でも、一定の条件を満たせばiDeCoと併用できます。ただし、併用時の掛金上限の計算は少し複雑なため、正しく理解しておくことが大切です。
企業型DCとiDeCoを併用する場合、両方の掛金の合計額に上限が設けられています。
併用時の上限額
たとえば、勤務先の企業型DCで月額30,000円を拠出している場合、iDeCoには月額20,000円まで掛けられます(合計50,000円で55,000円以内)。2026年12月分の掛金からは、企業年金の掛金と合わせて月62,000円までになるため、この例ならiDeCoに月32,000円まで出せます。
この計算には、企業が拠出する掛金(事業主掛金)も含まれるため、自分が実際にいくらまでiDeCoに拠出できるかは、勤務先の掛金額を確認する必要があります。
企業型DCに加入している会社員の中には、「マッチング拠出」という制度を利用できる方もいます。マッチング拠出とは、企業が拠出する掛金に加えて、従業員自身も掛金を上乗せできる制度です。
マッチング拠出とiDeCoは併用できないため、どちらか一方を選ぶ必要があります。
| 比較項目 | マッチング拠出 | iDeCo |
| 手続きの簡単さ | 給与天引きで自動 | 自分で金融機関を選ぶ |
| 運用商品の選択肢 | 企業型DCの商品のみ | 幅広い選択肢 |
| 手数料 | 企業負担が多い | 自己負担 |
どちらが有利かは、勤務先の企業型DCの運用商品ラインナップや手数料、そして自分の運用スタイルによって異なります。運用商品に満足している場合はマッチング拠出、より幅広い選択肢から選びたい場合はiDeCoを選ぶとよいでしょう。なお、2026年4月から、マッチング拠出の掛金を会社の掛金より多くできるようになりました(以前は会社の掛金の額までという制限がありました)。
企業型DCとiDeCoを併用する際、いくつか注意すべき点があります。
企業型DCとiDeCoを併用する場合、両方の掛金の合計額に上限があり、企業の拠出額を確認した上でiDeCoの掛金を設定する必要があります。
iDeCoの掛金はいくらに設定すべき?
限度額が分かっても、「実際にいくら掛けるべきか」は悩ましい問題です。限度額いっぱいまで掛けるのが必ずしも正解とは限りません。
iDeCoの掛金を決める際、最も重要なのは「60歳まで引き出せない」という制約を考慮することです。
毎月の収入から生活費・住宅ローン・教育費・緊急予備資金を差し引いた「余裕資金」の範囲内で設定しましょう。
一般的には、手取り収入の10~20%を貯蓄・投資に回すのが理想とされていますが、そのうちiDeCoに回す金額は、他の流動性のある貯蓄(普通預金や定期預金)とのバランスを考える必要があります。
住宅購入や子どもの進学など、大きな支出が予定されている場合は、無理にiDeCoの掛金を増やさず、流動性のある資産を優先しましょう。
iDeCoの大きなメリットは、掛金が全額所得控除される点です。自分の所得税率と住民税率(合計で約15〜56%。所得税の5〜45%に復興特別所得税を含め、住民税10%を足したもの)に応じて、どれだけ税金が安くなるかをシミュレーションしてみましょう。所得税の税率は、年収ではなく課税所得で決まります。
節税効果の例
たとえば企業年金のない会社員が今の上限の月2.3万円を出すと、所得税と住民税は年収400万円で年間約4.2万円、600万円で約5.6万円、800万円で約8.4万円安くなります(所得税の税率はそれぞれ5%・10%・20%。独身・扶養なし、2026年分の税制で計算)。このように、課税所得が高く税率の段階が上がるほど節税効果が大きくなるため、高所得者ほど限度額に近い金額を拠出するメリットが大きくなります。計算の前提は「iDeCoの節税効果はいくら?年収別シミュレーションと活用法」で詳しく説明しています。
専業主婦(主夫)など所得がない方は所得控除のメリットを受けられないため、運用益の非課税と受取時の税制優遇のみが恩恵となります。
老後の生活費として、一般的には「現役時代の収入の7割程度」が必要とされています。公的年金だけでは不足する金額を、iDeCoや他の資産形成手段で補う必要があります。
たとえば、65歳から90歳までの25年間で、毎月10万円の不足が見込まれる場合、合計3,000万円が必要です。この金額を30年間の積立で準備する場合、年利3%で運用すると、月額約5.2万円の積立が必要になります(月利は (1+年利)^(1/12)−1 で計算)。
iDeCoだけでこの金額をすべて賄う必要はなく、NISAや企業年金、退職金なども含めた総合的な資産形成計画を立てることが重要です。
iDeCoとNISA(少額投資非課税制度)は、どちらも税制優遇のある資産形成制度ですが、それぞれ特徴が異なります。
| 比較項目 | iDeCo | NISA |
| 引き出し | 60歳まで不可 | いつでも可能 |
| 所得控除 | あり | なし |
| 運用益の非課税 | あり | あり |
一般的には、60歳まで引き出せないiDeCoよりも、いつでも引き出せるNISAを優先する考え方もあります。特に、住宅購入や教育資金など、近い将来に大きな支出が予定されている場合は、NISAの方が柔軟に対応できます。
所得控除による節税効果はiDeCo特有のメリットなので、所得税の税率が20%以上の方(独身の会社員なら年収700万円前後から)は、iDeCoを優先する価値があります。
iDeCoの掛金は、家計の余裕資金・節税効果・老後の必要額・NISAとの優先順位を総合的に考えて、無理のない金額に設定することが重要です。
年収・年齢別のおすすめ掛金額シミュレーション
具体的なモデルケースを見ることで、自分に合った掛金額のイメージがつかみやすくなります。節税効果は、企業年金のない会社員(独身・扶養なし、社会保険料は年収の15%)として、2026年分の所得税・住民税で計算した目安です。
20代で年収300万円台の方は、まだ収入が少なく、結婚や住宅購入など将来の大きな支出も控えているため、無理のない金額から始めることをおすすめします。
20代は投資期間が30~40年と非常に長いため、少額でも複利効果で大きく増やせる可能性があります。
この年代では、iDeCoよりもNISAを優先し、余裕があればiDeCoも少額から始めるという戦略が現実的でしょう。
30代で年収500万円台の方は、収入が安定してきた一方で、住宅ローンや子育て費用など支出も増える時期です。
この年代は、老後までの運用期間が25~35年あるため、積極的に資産形成を進めたい時期です。ただし、住宅ローンの繰り上げ返済や教育資金の準備も必要なため、iDeCoに過度に資金を振り向けず、NISAや預金とのバランスを保つことが大切です。
40代で年収700万円台の方は、収入が増え、節税効果も大きくなる一方で、老後までの期間が15~25年と短くなってきます。
この年代は、子どもの教育費がピークを迎える時期でもあるため、教育費の支出が落ち着いたタイミングで掛金を増額するのも一つの方法です。
50代で年収1,000万円の方は、所得税の税率が20%(課税所得 約590万円。年収1,100万円前後からは23%)となり、年代別のケースの中ではiDeCoの節税効果が最も大きくなります。
この年代は、老後までの期間が10~20年と短いため、節税効果を最大限活用しながら、集中的に資産を積み上げることが重要です。
退職金の受取時期とiDeCoの受取時期が重なると、退職所得控除の枠を使い切ってしまう可能性があるため、受取時の税金計画も含めて、専門家(FP・税理士)に相談することをおすすめします。
年収と年齢に応じて、無理のない掛金額は異なります。若い世代は少額から始め、収入が増えた段階で増額していくのが現実的です。
掛金を変更・停止したいときの手続き
ライフステージの変化により、掛金を変更したり、一時的に停止したりする必要が生じることもあります。iDeCoでは、こうした変更に柔軟に対応できる仕組みが用意されています。
iDeCoの掛金額は、年に1回まで変更できます。変更を希望する場合は、加入している金融機関に「加入者掛金額変更届」を提出します。
変更の申し込みから実際に掛金額が変わるまで、通常1~2か月程度かかるため、余裕を持って手続きを行いましょう。
変更のタイミングは、ボーナス月に合わせて年単位拠出に切り替える、子どもの進学が終わったタイミングで増額する、といった形で、ライフイベントに合わせて調整できます。
iDeCoでは、毎月一定額を拠出する「月払い」のほかに、年に1回または複数回にまとめて拠出する「年単位拠出」も選択できます。ただし、企業型DC・確定給付企業年金などの企業年金のある会社員と公務員は、年単位拠出を選べず、毎月定額の拠出だけです。
年単位拠出のメリット
年単位拠出に変更する場合も、金融機関に「加入者掛金額変更届」を提出し、拠出月と拠出額を指定します。
年単位拠出でも年間の限度額は変わらないため、月払いと比べて拠出できる総額が増えるわけではありません。また、拠出のタイミングが遅れると、その分だけ運用期間が短くなる点にも留意しましょう。
収入が減ったり、他の支出が増えたりして、掛金の拠出が難しくなった場合は、掛金を停止することもできます。
掛金を停止しても、それまでに積み立てた資産は60歳まで運用を続けることができます。
掛金を停止しても、事務委託先金融機関(信託銀行)の手数料(月額66円)や、金融機関によっては口座管理手数料(月額0~400円程度)が引き続きかかります。そのため、少額でも拠出を続けた方が、手数料負担の割合が小さくなる場合もあります。
iDeCoの掛金は年1回まで変更でき、年単位拠出への切り替えや掛金の停止も可能ですが、停止後も手数料がかかる点に注意が必要です。
iDeCoの3つの税制優遇メリット
iDeCoが老後資金の準備に適している最大の理由は、3つの段階で税制優遇を受けられる点です。
iDeCoの掛金は、全額が所得控除の対象となります。これは「小規模企業共済等掛金控除」という控除枠で、生命保険料控除のように上限額がなく、拠出した金額がそのまま控除されます。
節税効果の具体例
年末調整や確定申告で控除を受けることで、翌年の住民税も安くなります。この節税効果は、所得が高いほど大きくなるため、高所得者ほどiDeCoのメリットを享受できます。
通常、投資信託や株式などで得た運用益には、20.315%の税金がかかります。しかし、iDeCoで運用した場合、運用益は非課税となり、税金を引かれることなく再投資されます。
これにより、複利効果が最大限に発揮されます。長期間運用するほど、この非課税効果は大きくなるため、若いうちから始めるほど有利になります。
iDeCoの資産を受け取る際も、税制優遇があります。一時金として受け取る場合は「退職所得控除」、年金として受け取る場合は「公的年金等控除」が適用されます。
退職所得控除の例
退職金とiDeCoを同じ年に受け取ると、退職所得控除の枠を使い切ってしまう可能性があるため、受取時期を調整することも検討しましょう。
iDeCoは、拠出時の所得控除・運用時の非課税・受取時の税制優遇という3つの段階で税制メリットを受けられる、非常に優れた制度です。
iDeCoで気をつけたい3つのこと
iDeCoには多くのメリットがある一方で、注意すべきポイントもあります。
iDeCoの最大のデメリットは、原則として60歳まで資産を引き出せないことです。途中で急にお金が必要になっても、解約して引き出すことはできません。
そのため、住宅購入や教育資金など、近い将来に大きな支出が予定されている場合は、iDeCoに過度に資金を振り向けないよう注意が必要です。緊急予備資金(生活費の3~6か月分)を普通預金などで確保した上で、余裕資金の範囲内でiDeCoを活用しましょう。
iDeCoでは、定期預金などの元本確保型商品と、投資信託などの元本変動型商品から運用商品を選びます。元本変動型商品を選んだ場合、市場の変動により元本割れするリスクがあります。
ただし、iDeCoは長期運用が前提の制度であり、過去のデータを見ると、15年以上の長期投資では元本割れのリスクが大幅に低下することが分かっています。
リスクを抑えたい場合は、定期預金や債券型の投資信託を中心に運用し、リターンを狙いたい場合は株式型を中心に運用するなど、自分のリスク許容度に合わせて商品を選びましょう。
iDeCoには、いくつかの手数料がかかります。
少額の拠出では手数料負担の割合が大きくなります。そのため、金融機関を選ぶ際は、口座管理手数料が無料または低額の金融機関を選ぶことが重要です。
iDeCoには60歳まで引き出せない制約、元本割れのリスク、手数料負担があるため、これらを理解した上で、無理のない範囲で活用することが大切です。
| 金融機関 | 運営管理手数料 | 毎月の手数料の合計(掛金を出す人) | 運用商品の数 |
SBI証券 | 0円 | 171円 | 37本(ターゲットイヤー型4本を含む) |
楽天証券 | 0円 | 171円 | 39本(定期預金1本・ターゲットイヤー型5本を含む) |
マネックス証券 | 0円 | 171円 | 29本(定期預金1本を含む) |
松井証券 | 0円 | 171円 | 40種類(法令上の数え方では31商品) |
2026年11月2日に各社のiDeCoの公式ページで確認(SBI証券の商品一覧は2026年8月26日時点の記載)。毎月の手数料は、国民年金基金連合会105円+事務委託先の信託銀行66円+運営管理手数料0円(税込)。国民年金基金連合会の手数料は2027年1月26日の引き落とし分から月120円になり、合計は186円です。運用商品の数は各社の商品一覧に載っている数で、年代別のターゲットイヤー型も1本ずつ数えています。iDeCo公式サイトは、金融機関が示す運用商品を「3〜35商品」と案内しています(松井証券は「法令上の商品数はターゲットシリーズを1商品とする」と説明)。
iDeCoにおすすめの金融機関4社
iDeCoを始める際、どの金融機関を選ぶかは非常に重要です。手数料の安さ、運用商品の充実度、サポート体制などを総合的に比較して、自分に合った金融機関を選びましょう。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,700万口座 ※2026年10月時点(SBIネオトレード証券・FOLIOを含む) |
| 取引手数料 | ゼロ革命の条件(インターネットコースでの取引と、各種報告書の電子交付)を満たせば、どちらのプランも約定金額にかかわらず0円(2026年11月時点)【スタンダードプラン(1注文ごと)】 条件を満たさない場合は有料(約定代金5万円まで税込55円〜)【アクティブプラン(1日定額制)】 条件を満たさない場合も1日100万円以下の取引は0円※現物取引・信用取引・単元未満株(S株)もすべて対象です。 |
| NISA対応 | 〇※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 〇(283銘柄)※2026年1月28日時点※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 外国株 / 投資信託(約1,501銘柄)※現物取引のみ |
| 投資信託 | 約2,550本 ※2025年3月3日時点 |
| 外国株 | 9カ国/米国株式(5,000超銘柄)※現物取引のみ |
| 取引ツール(PC) | HYPER SBI 2 / HYPER SBI / SBI CFDトレーダー |
| スマホアプリ | SBI証券 株アプリ / 米国株アプリ / かんたん積立 / HYPER FX / HYPER 先物 / HYPER CFD |
| 提携銀行口座 | SBI新生銀行 / ドコモSMTBネット銀行 |
| ポイント投資・付与 | Pontaポイント / dポイント / Vポイント(クレカ積立)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
SBI証券のiDeCo(セレクトプラン)は、商品一覧に37本(年代別のターゲットイヤー型4本を含む)を載せており、eMAXIS Slim 米国株式(S&P500)(信託報酬 年0.0814%以内)や eMAXIS Slim 全世界株式(除く日本)(年0.05775%以内)など、低コストのインデックスファンドがそろっています。運営管理手数料は0円です。
SBI証券の特徴
運用商品の選択肢が多いため、自分の投資スタイルに合わせて細かくポートフォリオを組みたい方に最適です。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,500万口座 ※2026年11月時点 |
| 取引手数料 | 【ゼロコース】 国内株式(現物・信用):0円 NISA 米国株式・海外ETF:0円 米ドル/円リアルタイム為替手数料:無料 その他取引コスト:業界最低水準 ※ゼロコース選択時。 |
| NISA対応 | 〇(新NISA対応)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 200本超 ※現物取引のみ※2026年6月1日時点 |
| 成長投資枠対象商品 | 国内株式 / 外国株式 / 投資信託(約1,300銘柄)※現物取引のみ |
| 投資信託 | 約2,600件 ※2026年6月1日時点 |
| 外国株 | 6カ国/米国株式(約4,500銘柄)※2026年6月1日時点※現物取引のみ |
| 取引ツール(PC) | マーケットスピード / マーケットスピード II / 楽天MT4 |
| スマホアプリ | iSPEED / iSPEED for iPad / iSPEED FX / iSPEED 先物 |
| 提携銀行口座 | 楽天銀行(マネーブリッジ) |
| ポイント投資・付与 | 楽天ポイント(投資信託 / 国内株式 / 米国株式<円貨決済>)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
楽天証券のiDeCoは、運営管理手数料が残高・積立額・期間にかかわらず0円で、商品一覧には39本(投資信託38本と定期預金1本。年代別のターゲットイヤー型5本を含む)を載せています。なお、iDeCoの掛金は口座振替(または給与天引き)で納めるため、クレジットカードや楽天ポイントでは払えません。楽天カードで投資信託を積み立てる「クレカ積立」も、iDeCoは対象外です。
楽天証券の特徴
商品の数はSBI証券と同じくらいで、楽天・プラスシリーズなどの低コストのインデックスファンドもそろっており、初心者でも選びやすいラインナップです。
| 項目 | 内容 |
|---|---|
| 口座数 | 約2,900,000口座 ※2026年2月末時点 |
| 取引手数料 | 【取引毎手数料コース】
|
| NISA対応 | 〇(NISA口座は日本株・米国株・中国株・投資信託の売買手数料が無料/NISA以外の国内株は55円〜)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 260本※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 中国株 / 投資信託(1,200本以上)※現物取引のみ |
| 投資信託 | 約1,600本超(購入時手数料すべて無料) |
| 外国株 | 2カ国/米国株:4,800銘柄超※現物取引のみ |
| 取引ツール(PC) | マネックストレーダー / 銘柄スカウター |
| スマホアプリ | マネックス証券アプリ / 米国株アプリ / 投信アプリ |
| 提携銀行口座 | マネックス証券専用銀行口座(詳細は公式サイトで確認) |
| ポイント投資・付与 | マネックスポイント / dポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | オンライン申込で最短翌営業日 |
マネックス証券のiDeCoは29本(投資信託28本と定期預金1本)で、eMAXIS Slim 全世界株式(オール・カントリー)(信託報酬 年0.05775%以内)・米国株式(S&P500)(年0.0814%以内)・先進国株式インデックス(除く日本)(年0.09889%以内)など、低コストのインデックスファンドを取り扱っています。運営管理手数料は0円です。
マネックス証券の特徴
なお、マネックス証券は2026年10月19日から、ウェブサイト・アプリからの証券総合取引口座の新規開設を一時停止しています(郵送の申込みは10月29日に再開。10月29日時点の案内)。iDeCoのウェブ申込みは証券総合取引口座を持っている人が対象で、口座のない人はもともと郵送で申し込みます。
出典: 松井証券公式サイト
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,670,000口座 ※2025年3月時点 |
| 取引手数料 | 【ボックスレート(1日定額制)】 1日の約定代金合計50万円まで:0円 50万円超:1,000円(税込1,100円)~※25歳以下なら約定代金に関わらず手数料無料 |
| NISA対応 | 〇(日本株、米国株、投資信託すべて売買手数料無料)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 278銘柄※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 投資信託(約1,800本以上)※現物取引のみ |
| 投資信託 | 約1,900本以上(購入時手数料すべて無料) |
| 外国株 | 米国株:5,000銘柄以上(2026年3月18日時点)※現物取引のみ |
| 取引ツール(PC) | ネットストック・ハイスピード(無料) |
| スマホアプリ | 日本株アプリ / 投信アプリ / 米国株アプリ(すべて無料) |
| 提携銀行口座 | MATSUI Bank(松井証券専用銀行) |
| ポイント投資・付与 | 松井証券ポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | 最短即日(スマートフォンによるオンライン申込) |
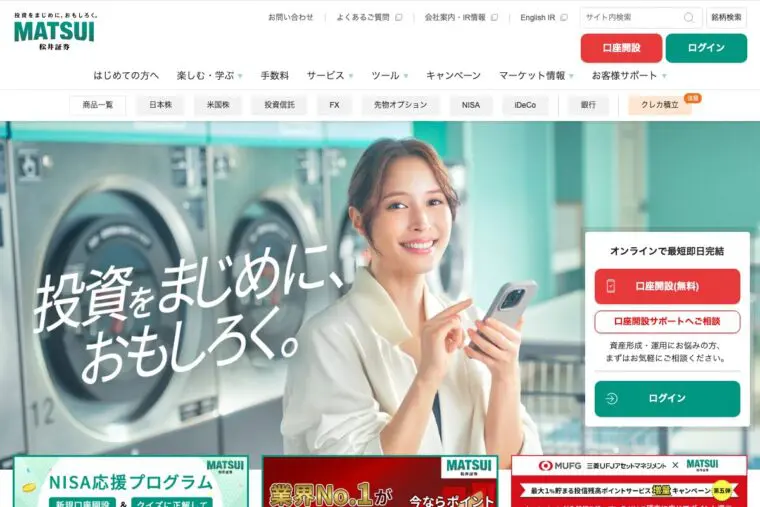
松井証券は創業100年を超える証券会社で、iDeCo専用の電話窓口(松井証券iDeCoサポート、平日8:30〜17:00)があり、iDeCoの仕組みや手続きについて問い合わせできます。商品は40種類(法令上の数え方ではターゲットシリーズを1商品とするため31商品)で、運営管理手数料は0円です。なお、金融機関は運用商品の説明はしますが、特定の商品を勧めることはできません。
松井証券の特徴
iDeCoの金融機関を選ぶ際は、以下の3つのポイントを重視しましょう。
iDeCoの金融機関選びでは、口座管理手数料・運用商品・サポート体制を総合的に比較し、自分の投資スタイルに合った金融機関を選ぶことが重要です。
転職や退職により、被保険者区分や企業年金の加入状況が変わると、iDeCoの掛金限度額も変わります。たとえば、企業年金のある会社から企業年金のない会社に転職した場合、限度額が月額20,000円から23,000円に増えます。逆に、会社員から自営業者になった場合は、限度額が月額68,000円に増えます。転職・退職で企業年金の状況や国民年金の種別が変わったときは、加入している金融機関に届出が必要です(企業年金の状況が変わる転職なら「加入者情報登録情報変更届(第2号被保険者用)」、自営業者になるなら「加入者被保険者種別変更届(第1号被保険者用)」)。2026年12月分の掛金からは、会社員の上限は企業年金の有無にかかわらず企業年金と合わせて月62,000円になります。
限度額いっぱいまで掛けるのが必ずしも正解とは限りません。60歳まで引き出せないという制約があるため、無理に限度額まで掛けると、住宅購入や教育資金など、他の支出に対応できなくなる可能性があります。まずは緊急予備資金(生活費の3~6か月分)を確保し、その上で余裕資金の範囲内で掛金を設定しましょう。節税効果を最大化したい高所得者や、50代で老後資金の準備を急ぎたい方は、限度額いっぱいまで掛けるメリットが大きいですが、20~30代の方は、NISAなど流動性のある資産形成も並行して行うことをおすすめします。
上がります。改正は2026年12月1日の施行で、2026年12月分の掛金(2027年1月の引き落とし)から、会社員は企業年金の掛金と合わせて月62,000円、公務員は月54,000円、自営業者は国民年金基金などと合わせて月75,000円が上限になります。専業主婦(主夫)は月23,000円のままです。掛金を増やすには、金融機関で掛金額の変更の手続きが必要です。
自営業者やフリーランスの方は、iDeCoと国民年金基金を併用できますが、両方の掛金の合計が月額68,000円以内という制限があります。たとえば、国民年金基金に月額3万円を拠出している場合、iDeCoには月額38,000円までしか掛けられません(2026年12月分の掛金からは、合わせて月75,000円までになるため45,000円まで)。また、国民年金の付加保険料(月額400円)も、この68,000円の枠に含まれます。どちらを優先すべきかは、それぞれのメリット・デメリットを比較して判断しましょう。
専業主婦(主夫)は所得がないため、iDeCoの所得控除のメリットを受けられません。しかし、運用益が非課税になる点や、受取時の税制優遇は活用できます。また、将来的にパート勤務などで収入を得る予定がある場合は、その時点から所得控除も受けられるようになります。さらに、自分名義の老後資金を準備できるという点でも、iDeCoに加入する意義はあります。ただし、所得控除を受けられない分、NISAの方がメリットが大きい場合もあるため、両方を比較検討することをおすすめします。
収入が減ったり、他の支出が増えたりして、掛金を払えなくなった場合は、掛金を減額するか、一時的に停止することができます。掛金を停止しても、それまでに積み立てた資産は60歳まで運用を続けられますが、事務委託先金融機関(信託銀行)の手数料(月額66円)や、金融機関によっては運営管理手数料が引き続きかかります。そのため、可能であれば最低額の月額5,000円でも継続した方が、手数料負担の割合が小さくなります。どうしても払えない場合は、金融機関に相談し、掛金の停止手続きを行いましょう。
iDeCoの掛金は月5,000円から1,000円単位で決められ、上限は職業や企業年金の加入状況によって月額2.0万円から6.8万円まで異なります。2024年12月の制度改正により、公務員やDB加入者の上限は月1.2万円から2.0万円に引き上げられ、事業主の証明書も廃止されました。2026年12月分の掛金からは、会社員は企業年金と合わせて月6.2万円、公務員は月5.4万円、自営業者は月7.5万円に上がります(2026年11月2日時点)。
限度額が分かっても、実際にいくら掛けるべきかは、家計の余裕資金・節税効果・老後の必要額・NISAとの優先順位を総合的に考えて決める必要があります。限度額いっぱいまで掛けるのが必ずしも正解ではなく、60歳まで引き出せないという制約を考慮し、無理のない金額に設定することが重要です。
金融機関を選ぶ際は、運営管理手数料・運用商品のラインナップ・サポート体制を比較し、自分の投資スタイルに合った金融機関を選びましょう。SBI証券・楽天証券・マネックス証券・松井証券は、いずれも運営管理手数料が無料で、低コストの運用商品がそろっています。
iDeCoは、掛金の全額所得控除・運用益の非課税・受取時の税制優遇という3つの税制メリットを受けられる優れた制度です。ただし、60歳まで引き出せない制約や元本割れのリスクもあるため、これらを理解した上で、ご自身の投資目的やリスク許容度に合わせて、慎重にご検討ください。詳しくは各金融機関にご確認いただくか、ファイナンシャルプランナーなどの専門家にご相談ください。なお、投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任で行ってください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!