高配当株はなぜおすすめしない?危険な銘柄の見分け方を解説【2026年】
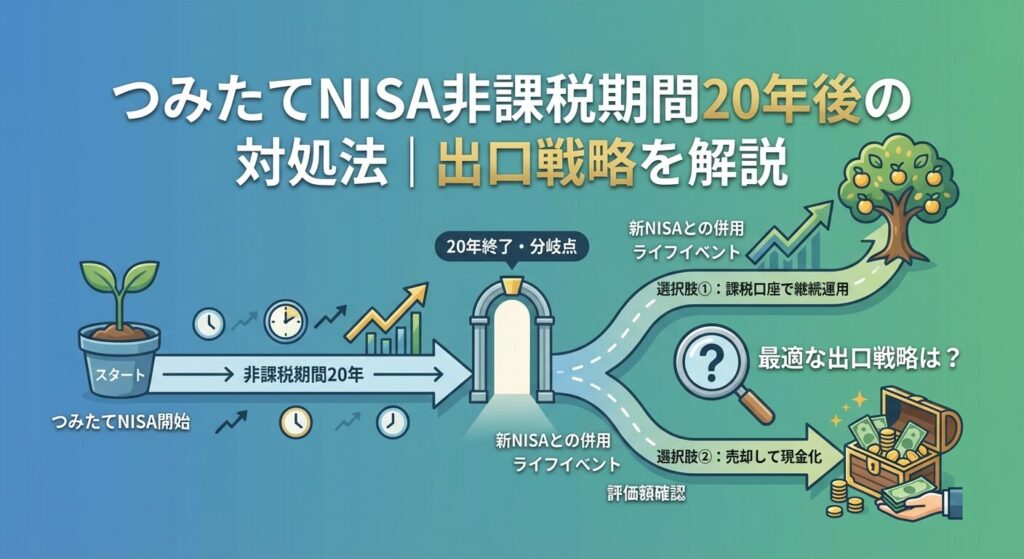
旧つみたてNISA(2018〜2023年のつみたてNISA)で買った投資信託は、買った年から20年で非課税期間が終わります。2018年に買った分は2037年末、2023年に買った分は2042年末が期限で、売らずにいると期間の終わりに課税口座(特定口座、なければ一般口座)へ移ります。今のNISA(新NISA)へ移す(ロールオーバーする)ことはできません。
出口戦略は、買った年ごとに「期限までに売る」か「課税口座へ移して持ち続ける」かを決めることです。運用を続けたい場合は、期限の前に売って新NISAで買い直すと、その後の値上がり益も非課税のままにできます。
特に、評価額が買った値段より下がっているときは注意が必要です。そのまま課税口座へ移すと、移した時の時価が新しい取得価額になり、買値まで戻っただけでも、その値上がり分に約20%(20.315%)の税金がかかります。
この記事では、つみたてNISAの非課税期間終了後の具体的な対処法と、評価額のパターン別の最適な戦略を詳しく解説します。
自分の積立分がいつ非課税期間を迎えるのか、どのタイミングで何をすべきかを理解して、長期投資の成果を最大限に活かしましょう。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
つみたてNISAの非課税期間とは?
つみたてNISAの非課税期間は、投資信託を購入した年から最長20年間です。この期間中は、運用で得た利益(売却益や分配金)に税金がかかりません。
通常、投資の利益には20.315%の税金が課せられますが、つみたてNISAではこの税金が非課税になるため、利益を全額受け取ることができます。
2024年から新NISAがスタートしましたが、2023年までにつみたてNISAで購入した商品は、従来通り購入から20年間は非課税で運用できます。新NISAとは別枠で管理され、非課税期間が終了するまで非課税のまま保有・売却が可能です。
非課税期間は、毎年の新規投資額に対して個別に適用されます。
例えば、2018年に投資した分は2037年まで、2019年に投資した分は2038年まで、2020年に投資した分は2039年までというように、投資した年ごとに20年間の非課税期間が設定されます。
つみたてNISAで運用を開始してから20年後に、すべての積立分を一度に引き出さなければならないわけではありません。2037年には1年目の分を、2038年には2年目の分を、それぞれ小分けにして対処することが可能です。
非課税期間のカウントは、投資信託を購入した年の1月1日から始まります。
例えば、2023年6月に投資信託を購入した場合でも、非課税期間は2023年1月1日から起算され、2042年12月31日まで非課税で運用できることになります。
購入月に関わらず、その年の1月1日から20年間という計算になるため、年の初めに購入した方が実質的な非課税期間は長くなります。
なお、旧つみたてNISAで新しく買えたのは2023年まででした。2024年以降の積立は新NISAのつみたて投資枠で行い、新NISAの非課税期間には期限がありません。
非課税期間終了後の2つの選択肢
つみたてNISAの非課税期間が終了した際には、大きく分けて2つの選択肢があります。
一つは課税口座に移管して運用を続ける方法、もう一つは非課税期間内に売却して現金化する方法です。
非課税期間が終了すると、特別な手続きをしなくても自動的に課税口座(特定口座または一般口座)に移管されます。
移管後は、売却益や分配金に対して20.315%の税金がかかるようになりますが、非課税期間中に得た利益については課税されません。
課税口座への移管は、売らずにそのまま運用を続ける方法です。新NISAの枠を使わずに済む一方、移した後の値上がり益には税金がかかります。
移管の手続きは不要で、非課税期間終了時に自動的に特定口座(開設していない場合は一般口座)に移されます。
課税口座移管のメリット
移管時の評価額が新たな取得価額となり、その後の値上がり益に対してのみ課税されます。
ただし、移管後の利益には税金がかかるため、非課税のメリットは失われる点に注意が必要です。
非課税期間内に売却する方法は、利益をすべて非課税で受け取れる最もシンプルな選択肢です。
売却は20年間待つ必要はなく、評価額が目標金額に達した時や、教育資金・住宅購入資金など特定の目的で資金が必要になった時に、いつでも実行できます。
売却のメリット
売却しても、運用をやめる必要はありません。売った代金で新NISAの同じ商品(または別の商品)を買い直せば、その後の値上がり益も非課税のまま運用を続けられます。評価額が一時的に下がっているときも、新NISAで買い直せば、その後の回復分は非課税です。
課税口座への移管で気をつけたい3つのこと
課税口座への移管を選択する場合、いくつか重要な注意点があります。
特に評価額が下落している状態での移管は、将来的に予想外の税金負担が生じる可能性があるため、慎重な判断が必要です。
課税口座に移管する際の最大の注意点は、移管時の評価額が新たな取得価額になることです。
例えば、40万円で購入した投資信託が非課税期間終了時に20万円に値下がりしていた場合、課税口座には20万円の取得価額で移管されます。
その後、評価額が購入時と同じ40万円に回復して売却したとします。実際には利益は出ていませんが、課税口座では移管時の20万円から40万円に値上がりしたとみなされ、20万円の利益に対して約4万円の税金が課せられてしまいます。これは、本来利益が出ていないにもかかわらず課税される「みなし利益」の問題です。
このリスクを避けるには、評価額が下がっているときほど、非課税期間内に売却し、運用を続けたい分は新NISAで買い直すのが有効です。買い直した後に買値まで戻れば、その値上がり分は非課税で受け取れます(詳しくは「評価額が下落している場合の戦略」で比べています)。
課税口座への移管時の取得価額は、非課税期間終了年の最終営業日(12月末)の基準価額または終値で計算されます。
つみたてNISAで購入した時の価格ではなく、移管時の時価が基準となる点が重要です。
具体的な例で見てみましょう。2018年に40万円で投資信託を購入し、2037年12月末の評価額が60万円だった場合、課税口座には60万円の取得価額で移管されます。
その後、70万円に値上がりして売却すると、70万円から60万円を差し引いた10万円の利益に対してのみ課税されます。
非課税期間中に得た20万円の利益(40万円→60万円)には課税されません。この計算方法を理解しておくことで、移管後の税負担を正確に見積もることができます。
つみたてNISA口座で損失が出た場合、その損失を他の課税口座(特定口座や一般口座)での利益と損益通算することはできません。
また、損失を翌年以降に繰り越す「繰越控除」も利用できないため、NISA口座内での損失は税制上のメリットを受けられません。
例えば、つみたてNISAで元本割れした状態で売却しても、その損失を特定口座で得た利益と相殺して税金を減らすことはできません。これは、NISA口座が非課税口座であるがゆえの制約です。
NISAの中で値下がりした分は、売っても課税口座へ移しても、税金の計算ではなかったことになります。下がった状態のまま課税口座へ移すと、その後の回復分には税金がかかるため、運用を続けるなら、期間内に売って新NISAで買い直す方が税金の面で有利です。
つみたてNISAの非課税期間は、投資を開始した年によって終了年が異なります。
自分の積立分がいつ非課税期間を迎えるのかを把握しておくことで、事前に出口戦略を計画できます。
| 投資開始年 | 非課税期間終了年 | 非課税期間 | 備考 |
| 2018年 | 2037年 | 20年間 | 制度開始年・最も早く終了 |
| 2019年 | 2038年 | 20年間 | – |
| 2020年 | 2039年 | 20年間 | – |
| 2021年 | 2040年 | 20年間 | – |
| 2022年 | 2041年 | 20年間 | – |
| 2023年 | 2042年 | 20年間 | 旧つみたてNISA最終年 |
2018年から始めた方は、2037年に最初の非課税期間終了を迎えます。
つまり、2037年には出口戦略を実行する必要があるため、数年前から評価額の推移を確認し、売却か保有継続かを検討し始めるとよいでしょう。
複数年にわたって積み立てている場合は、年ごとに非課税期間が終了していきます。例えば、2018年から2023年まで毎年積み立てた場合、2037年から2042年まで毎年一部の積立分の非課税期間が終了することになります。このため、一度にすべてを処理する必要はなく、年ごとに最適な判断をすることが可能です。
評価額のパターン別
非課税期間終了時の評価額によって、取るべき戦略は大きく異なります。
評価額が上昇しているか、下落しているか、横ばいかによって、それぞれ最適な対処法があります。
評価額が購入時よりも上昇している場合は、比較的選択肢が多い状況です。
非課税期間内に売却すれば、すべての利益を非課税で受け取ることができます。
評価額上昇時の選択肢
課税口座に移管しても、移管時の評価額が高いため、その後の課税対象となる利益は相対的に小さくなります。
運用を続けたい場合は、期間内に売って新NISAで買い直すと、その後の値上がり益も非課税になります。たとえば40万円で買った分が期間終了時に60万円なら、課税口座で70万円まで値上がりして売ると10万円の利益に20,315円の税金がかかりますが、新NISAで60万円分を買い直していれば税金はかかりません(新NISAの枠を60万円分使います)。
| 期間内に売って新NISAで買い直す | そのまま課税口座へ移して待つ | |
| 期間終了時の評価額 | 20万円 | 20万円 |
| その後の取得価額 | 20万円(新NISAで買い直した金額) | 20万円(期間終了時の時価) |
| 40万円に戻って売ったときの値上がり分 | 20万円 | 20万円 |
| 税金 | 0円(非課税) | 40,630円(20万円×20.315%) |
| 手取り | 40万円 | 359,370円 |
| 使う新NISAの枠 | 成長投資枠を20万円分 | 使わない |
評価額が買った値段より下がっているときは、非課税期間内に売却し、運用を続けたい分を新NISAで買い直すのが第一の選択肢です。買い直した後に買値まで戻れば、その値上がり分は非課税のまま受け取れます。
表は、40万円で買った投資信託が非課税期間の終わりに20万円まで下がり、その後40万円に戻って売った場合の比較です(売ってから買い直すまでの値動きや信託財産留保額は含めていません)。課税口座で待つと、前述の「みなし利益」の問題がそのまま起こり、買値に戻っただけで約4万円の税金がかかります。
まとめて買い直すときは成長投資枠(年240万円)を使います。課税口座で持ち続けるのは、新NISAの枠に余裕がない場合や、持っている投資信託が成長投資枠の対象外の場合などです。その場合は、回復した分の利益に20.315%の税金がかかることを見込んでおきましょう。
同じ商品にこだわる必要はなく、売った代金で新NISAの別の商品に投資し直すこともできます。旧NISAと新NISAでは対象の商品が一部異なるため、同じ商品を買い直すときは成長投資枠の対象かを確かめておきましょう。
買い直すときは、売ってから買うまでの間の値動きで損失が出ることがある点と、ファンドによっては売るときに信託財産留保額がかかる点に注意しましょう。
評価額が購入時とほぼ同じ水準で推移している場合は、利益も損失も大きくない状態です。
課税口座へ移すこと自体に税金はかからず、移した後の値動きで税額が決まります。横ばいなら、新しい取得価額が買値とほぼ同じになるため、「みなし利益」の問題はほとんど起こりません。
評価額横ばい時の戦略
今後の値動きが読みにくい場合は、一部を売却して現金化し、残りを課税口座で保有し続けるという分散戦略も有効です。
ライフイベント別の出口戦略
つみたてNISAの出口戦略は、資金の使用目的によっても異なります。
教育資金、老後資金、住宅購入資金など、ライフイベントに応じて最適なタイミングと方法を選ぶことが重要です。
子どもの大学進学費用など、教育資金として使う場合は、必要な時期が明確です。
例えば、子どもが15歳の時に非課税期間が終了するなら、大学入学の18歳までに資金が必要になるため、早めに売却して現金化するか、課税口座で保有して必要な時期に売却する計画を立てます。
教育資金は使用時期が決まっているため、非課税期間終了の数年前から評価額を定期的に確認し、目標金額に達したタイミングで売却するのが安全です。相場の変動リスクを避けるため、必要時期の2〜3年前から段階的に売却する方法も有効です。
また、評価額が目標に届いていない場合は、不足分を他の資金で補う計画を立てる必要があります。
老後資金として使う場合は、比較的時間に余裕があるため、焦って売却する必要はありません。
非課税期間が終わる前に売って新NISAで買い直せば、取り崩すまで非課税のまま運用を続けられます。新NISAの枠が足りない分は課税口座で持ち、資金が必要になったときに段階的に売る方法があります。
住宅購入の頭金など、まとまった資金が必要な場合は、購入時期に合わせて売却のタイミングを調整する必要があります。
住宅購入は時期が予測しにくいため、非課税期間終了前に目標金額に達したら、早めに売却して現金化しておくのが安全です。
住宅購入は大きな支出のため、資金計画を慎重に立てることが重要です。住宅ローンを利用する場合は、頭金として必要な金額だけを売却し、残りは老後資金として運用を続けるという方法も考えられます。
年別に売却する方法
つみたてNISAでは、複数年にわたって積み立てた場合、同一銘柄でも年別に管理されています。
非課税期間終了時に、特定の年の積立分だけを売却することも可能です。
つみたてNISAでは、同じ投資信託を毎年購入していても、購入年ごとに別々に管理されます。
例えば、2018年から2023年まで同じ投資信託を積み立てた場合、2018年分、2019年分、2020年分というように、6つの保有枠に分かれて管理されています。
これにより、2037年に2018年分の非課税期間が終了する際に、その年の分だけを売却し、他の年の分は引き続き保有し続けることができます。すべてを一度に処理する必要がないため、年ごとに最適な判断を下すことが可能です。
証券会社の管理画面では、「NISA取得年度一覧」などの項目から、年別の保有状況と評価額を確認できます。
年別に売却する場合の具体的な操作方法は、証券会社によって異なりますが、基本的な流れは共通しています。
非課税期間内に売却するには、売却の受渡しが年内に終わるように注文する必要があります。受渡しまでの日数は商品によって異なり、たとえば楽天証券の2026年末の案内では、受渡しに6営業日かかる投資信託は12月23日(水)15:30までの注文が期限です(国内株式は12月28日(月)15:30まで)。楽天証券では受渡しが翌年になる売却は課税口座で売却したものとして扱われるため、証券会社の案内で期限を確かめ、余裕を持って手続きを行いましょう。
新NISAとの使い分け戦略
2024年から始まった新NISAと、旧つみたてNISAは別枠で管理されます。
両方を併用する場合の戦略と、新NISAへの移行を検討する際のポイントを解説します。
2023年までに旧つみたてNISAで購入した商品は、新NISAとは完全に別の口座で管理されます。
旧NISA口座の残高は、新NISAの非課税保有限度額1,800万円の外枠として扱われるため、新NISAの投資枠には影響しません。
例えば、旧つみたてNISAで2018〜2023年に毎年40万円(合計240万円)を買っていても、新NISAでは別に1,800万円まで投資できます。旧NISAを保有しているからといって新NISAの枠が減ることはありません。
旧NISA口座では新規の買付はできませんが、保有商品は非課税期間が終了するまで非課税のまま運用・売却が可能です。
旧つみたてNISAの資産を新NISAに移管(ロールオーバー)することはできません。
新NISAで同じ商品を運用したい場合は、旧NISA口座で一度売却してから、新NISA口座で買い直す必要があります。
乗り換えを検討する際のポイント
旧NISAから新NISAへのロールオーバー(移管)ができないのは、両制度が別の制度として設計されているためです。
旧NISAは2023年末で新規買付が終了し、2024年からは新NISAに完全に移行しました。
新NISAでは非課税保有期間が無期限となり、年間投資枠も大幅に拡大されています。制度の根本的な設計が異なるため、旧NISAの資産をそのまま新NISAに移すことはできません。ただし、前述のように別枠で管理されるため、両方を併用することで合計の非課税枠を最大限に活用できます。
非課税期間終了前にやっておくべき4つのこと
非課税期間終了が近づいたら、事前に準備しておくべきことがあります。
計画的に対処することで、最適な出口戦略を実行できます。
非課税期間終了の3〜5年前から、定期的に評価額を確認する習慣をつけましょう。
月に1回程度、証券会社のウェブサイトやアプリで保有状況をチェックし、目標金額に達しているか、元本割れしていないかを確認します。
多くの証券会社では、評価額が一定の水準に達したときに通知を受け取れるアラート機能を提供しています。目標金額を設定しておくことで、売却の好機を逃さずに済みます。また、非課税期間終了の1年前には、証券会社から案内が届くことが多いため、見逃さないようにしましょう。
非課税期間終了前に、複数のシナリオでシミュレーションを行いましょう。
評価額が上昇した場合、下落した場合、横ばいの場合それぞれで、売却・保有継続・新NISAへの買い直しのどの選択肢が最適かを検討します。
金融庁や証券会社が提供する資産運用シミュレーションツールを活用すると、税金や手数料を考慮した実質的なリターンを計算できます。また、ファイナンシャルプランナー(FP)に相談することで、ライフプラン全体を考慮した出口戦略を立てることも可能です。
つみたてNISAの保有状況や出口戦略について、家族と情報を共有しておくことも重要です。
万が一、本人が判断できない状況になった場合でも、家族が適切に対処できるようにしておきましょう。
家族と共有すべき情報
相続時には、NISA口座の資産は相続人に引き継がれますが、非課税のメリットは引き継がれません。相続開始時点の評価額が相続財産として計上され、その後の運用は課税口座で行われます。相続対策として、生前に計画的に売却しておくことも検討する価値があります。
税制は定期的に改正されるため、非課税期間終了前には最新の情報を確認しましょう。
金融庁のウェブサイトや証券会社の案内、金融専門誌などで、NISA制度に関する最新情報をチェックする習慣をつけます。
特に、非課税期間の延長や制度の変更など、有利な改正が行われる可能性もあります。最新情報を把握しておくことで、より有利な選択肢を選べる場合があります。また、確定申告の要否や税率の変更なども確認しておきましょう。
非課税期間終了のタイミングを見逃しても、自動的に課税口座(特定口座または一般口座)に移管されるため、資産が消失することはありません。特別な手続きは不要で、非課税期間終了年の年末時点の評価額が新たな取得価額となり、課税口座での管理に移行します。
つみたてNISA口座での売却益や分配金は非課税のため、確定申告は不要です。また、非課税期間終了後に課税口座に移管された場合でも、特定口座(源泉徴収あり)であれば、証券会社が自動的に税金を徴収してくれるため、原則として確定申告は不要です。
NISA口座は1人1口座しか開設できないため、複数の証券会社で旧NISA口座を持つことは基本的にできません。ただし、過去に証券会社を変更した場合は、以前の証券会社に旧NISA口座の残高が残っている可能性があります。
元本割れのまま課税口座へ移すと、移した時の時価が取得価額になり、買値まで戻っただけの分にも約20%の税金がかかります。運用を続けたい場合は、非課税期間内に売却して新NISAで買い直すのが基本です。買い直した後の回復分は非課税になります。新NISAの枠に余裕がないなどで課税口座で持ち続ける場合は、回復分にかかる税金を見込んでおきましょう。
NISA口座の保有者が亡くなった場合、NISA口座の資産は相続人に引き継がれますが、非課税のメリットは相続されません。相続開始時点の評価額が相続財産として計上され、その後は相続人の課税口座で管理されることになります。
NISA口座で保有している商品は、他の証券会社に移すことはできません。新NISAを別の証券会社で使いたい場合は、年単位で金融機関を変更できます(今の証券会社に「金融商品取引業者等変更届出書」を出して「勘定廃止通知書」を受け取り、変更先に出す)。旧NISAで買った商品は元の証券会社で非課税期間が終わるまで持つか、期間内に売るかを選びます。
旧つみたてNISAの非課税期間は買った年から20年間で、2018年に買った分は2037年末、2023年に買った分は2042年末に終わります。新NISAへのロールオーバーはできません。
非課税期間終了後は、課税口座への移管か売却の2つの選択肢があり、どちらを選ぶかは評価額の状況やライフプランによって異なります。
旧NISAから新NISAへのロールオーバーはできませんが、期間内に売却して新NISAで買い直すことで、その後の値上がり益も非課税にできます。
なお、投資には元本割れのリスクがあります。非課税期間終了後の対応は、ご自身の投資目的やリスク許容度、ライフプランに合わせて慎重にご検討ください。複雑な税金計算や相続対策については、ファイナンシャルプランナーや税理士など専門家への相談もご検討ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!