三菱UFJ eスマート証券の評判は?手数料とポイント投資を解説【2026年】
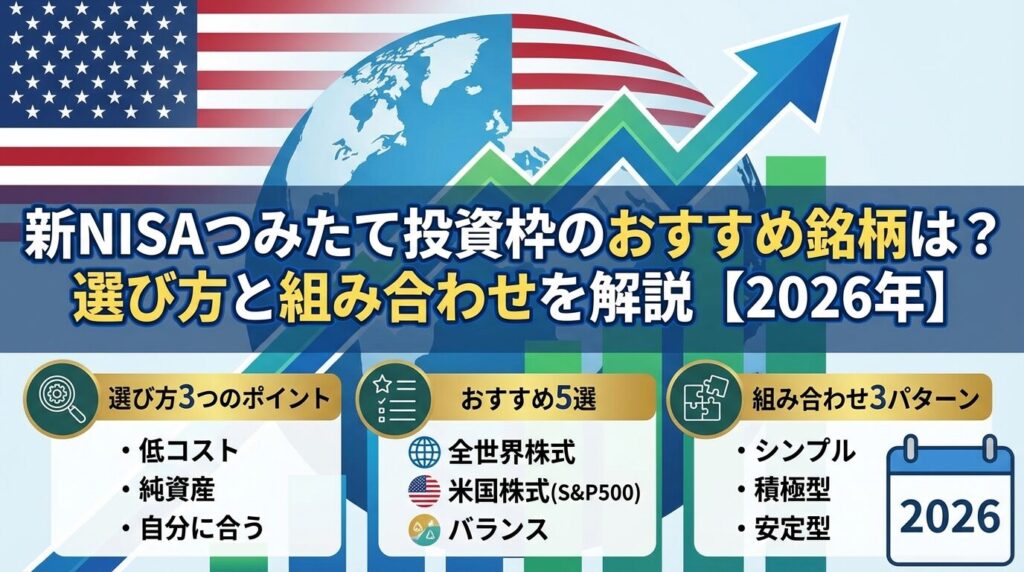
新NISAのつみたて投資枠を始めたいけれど、何本の銘柄を買えばいいのか、どう組み合わせればいいのか迷っていませんか。
投資信託は1本でも十分に分散投資されているため、実は1〜2本で完結できます。
銘柄数よりも「何に投資するか」が重要で、全世界株式や米国株式のインデックスファンドを選べば、初心者でも安心して長期運用できます。
この記事では、つみたて投資枠のおすすめ銘柄と具体的な組み合わせ方、リスク許容度に応じた選び方まで、初心者にもわかりやすく解説します。
証券会社選びのポイントや、暴落時の対処法も紹介していますので、これからつみたて投資枠を始める方はぜひ参考にしてください。
2024年からの新NISA制度について
2024年1月から、NISA制度が大幅に拡充され「新NISA」としてスタートしました。従来の「つみたてNISA」は「つみたて投資枠」として、「一般NISA」は「成長投資枠」として、両方を併用できるようになりました。この記事では、新NISAのつみたて投資枠について解説します。
2024年1月から新NISA制度がスタートし、従来のつみたてNISAは「つみたて投資枠」として生まれ変わりました。年間投資枠は120万円に拡大し、非課税保有期間も無期限になるなど、より使いやすい制度になっています。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
つみたて投資枠で何本の銘柄を買うべきか迷う方は多いですが、結論は1〜2本で十分です。投資信託はそれ自体が複数の株式や債券に分散投資する仕組みになっているため、1本持つだけで数百〜数千の銘柄に投資していることになります。
例えば、eMAXIS Slim 全世界株式(オール・カントリー)は約3,000銘柄に分散投資しています。この1本だけで、日本を含む先進国と新興国の株式市場をカバーできるため、わざわざ複数の投資信託を組み合わせる必要はありません。
投資信託1本で十分に分散投資できるため、シンプルに資産形成できます。
むしろ、銘柄を増やしすぎると管理が複雑になり、リバランス(資産配分の調整)の手間も増えてしまいます。投資初心者の方は、シンプルに1本から始めることをおすすめします。運用に慣れてきて、より細かく資産配分を調整したい場合に、2本目の追加を検討すれば十分です。
金融庁も長期・積立・分散投資を推奨しており、つみたて投資枠の対象商品はすでに分散投資に適した投資信託に限定されています。銘柄数を増やすことよりも、自分のリスク許容度に合った投資対象を選ぶことが重要です。
つみたて投資枠で銘柄を選ぶときの3つのポイント
つみたて投資枠で銘柄を選ぶ際は、「信託報酬」「純資産残高」「投資対象」の3つのポイントを押さえることが大切です。これらを確認することで、長期運用に適した銘柄を見つけることができます。
信託報酬とは、投資信託を保有している間に毎日差し引かれる運用管理費用のことです。年率で表示され、例えば信託報酬が0.1%の場合、100万円の投資に対して年間1,000円のコストがかかります。
長期運用では信託報酬の差が大きな影響を与えます。例えば、信託報酬が0.1%と0.5%の投資信託を20年間運用した場合、最終的なリターンに数十万円の差が生まれることもあります。インデックスファンドであれば、信託報酬0.1%台を目安に選ぶと良いでしょう。
「eMAXIS Slim」シリーズは業界最低水準の運用コストを目指し続けることを宣言しており、低コストで長期運用できます。
特に「eMAXIS Slim」シリーズは業界最低水準の運用コストを目指し続けることを宣言しており、信託報酬が低く抑えられています。例えばeMAXIS Slim 全世界株式(オール・カントリー)は年率0.0578%、eMAXIS Slim 米国株式(S&P500)は年率0.08140%以下です。同じ指数に連動する投資信託であれば、信託報酬が低いものを選ぶことで、より効率的に資産を増やせます。
純資産残高とは、その投資信託に集まっている資金の総額のことです。純資産残高が大きいほど、多くの投資家から支持されている証であり、運用の安定性も高まります。
純資産残高が少ない投資信託は、運用が非効率になったり、最悪の場合は繰上償還(運用終了)のリスクがあります。目安として、純資産残高が100億円以上ある投資信託を選ぶと安心です。人気の高い投資信託は数兆円規模の純資産残高を持っています。
純資産残高が少ない投資信託は繰上償還のリスクがあるため、100億円以上を目安に選びましょう。
また、純資産残高が増加傾向にあるかも確認しましょう。純資産残高が順調に増えている投資信託は、多くの投資家が新規に購入しており、今後も安定した運用が期待できます。証券会社のウェブサイトで純資産残高の推移をグラフで確認できます。
投資信託には、全世界株式、米国株式、先進国株式、国内株式、バランスファンドなど、さまざまな投資対象があります。自分のリスク許容度や投資方針に合った投資対象を選ぶことが重要です。
リスクを取って高いリターンを狙いたい方は株式100%の投資信託、リスクを抑えて安定運用したい方は株式と債券を組み合わせたバランスファンドが適しています。投資対象の地域も重要で、全世界に分散したいか、成長性の高い米国に集中したいかで選択肢が変わります。
投資信託の目論見書には、どの国・地域にどれくらいの割合で投資しているかが記載されています。証券会社のウェブサイトでも確認できるので、購入前に必ず投資対象を確認しましょう。自分が納得できる投資対象を選ぶことが、長期運用を続けるコツです。
インデックス・アクティブ・バランスファンドの違いと選び方
投資信託には大きく分けて「インデックスファンド」「アクティブファンド」「バランスファンド」の3種類があります。それぞれの特徴を理解して、自分に合ったタイプを選びましょう。
インデックスファンドとは、日経平均株価やS&P500などの株価指数(インデックス)に連動することを目指す投資信託です。市場平均と同じ成績を目指すため、運用コストが低く抑えられるのが最大の特徴です。
代表的なベンチマークとして、全世界株式ではMSCI ACWI、米国大型株ではS&P500、米国市場全体ではCRSP USトータル・マーケット・インデックスなどがあります。どの指数に連動するかによって投資対象の範囲が変わるため、ファンド選びの際は連動する指数を確認することが重要です。信託報酬は年率0.1%前後と非常に低く、長期運用に適しています。
アクティブファンドは、ファンドマネージャーが銘柄を選定し、市場平均を上回る成績を目指す投資信託です。専門家の知識と経験を活用できる一方、信託報酬は年率1〜2%程度と高めに設定されています。
市場平均を上回る成績を出せる保証はなく、実際には多くのアクティブファンドがインデックスファンドに負けているというデータもあります。高いコストを支払う価値があるかどうか、過去の運用実績をしっかり確認することが重要です。投資経験が浅い方は、まずインデックスファンドから始めることをおすすめします。
アクティブファンドは信託報酬が高く、多くが市場平均に負けています。初心者はインデックスファンドから始めましょう。
バランスファンドは、株式と債券などの複数の資産を組み合わせた投資信託です。1本で資産分散ができ、自動的にリバランスも行ってくれるため、初心者でも管理しやすいのが特徴です。
株式100%の投資信託に比べてリスクが低く、値動きが穏やかです。ただし、リターンも抑えられる傾向があります。リスクを抑えて安定運用したい方や、退職が近い50代以降の方に適しています。eMAXIS Slim バランス(8資産均等型)などが代表的な商品です。
初心者におすすめの銘柄5選
つみたて投資枠で初心者におすすめの銘柄を5つ紹介します。いずれも低コストで純資産残高が大きく、長期運用に適した投資信託です。なお、信託報酬などのコストは運用会社の判断で変更されることがあります。最新情報は各証券会社の公式サイトでご確認ください。
全世界の株式市場に分散投資できる投資信託で、「オルカン」の愛称で親しまれています。ベンチマークはMSCI ACWI(モルガン・スタンレー・キャピタル・インターナショナル オール・カントリー・ワールド・インデックス)で、日本を含む先進国と新興国の約3,000銘柄に投資しており、この1本で世界中に分散投資できます。信託報酬は年率0.0578%(税込)と業界最低水準です。
eMAXIS Slim 全世界株式の特徴
どの国の株式が今後成長するかわからないため、全世界に分散投資することでリスクを抑えられます。MSCI ACWIは定期的に構成銘柄が見直され、世界の株式市場の時価総額加重平均を反映する設計になっています。初心者が最初に選ぶ1本として最もシンプルな選択肢です。純資産残高も数兆円規模と非常に大きく、安定した運用が期待できます。
米国の代表的な株価指数S&P500に連動する投資信託です。S&P500は米国の主要500社で構成される時価総額加重型の指数で、AppleやMicrosoft、Amazonなどが含まれます。信託報酬は年率0.08140%以下(2025年1月引き下げ)と業界最低水準です。
米国経済の成長性に期待する方に適しています。なお、S&P500は大型株500銘柄が対象であるのに対し、CRSP USトータル・マーケット・インデックスは米国市場全体(大型株から小型株まで約4,000銘柄)を対象とする点で投資範囲が異なります。過去のデータを見ると、S&P500は長期的に成長を続けてきましたが、米国市場に集中投資するため、全世界株式よりもリスクは高めです。
米国株式市場全体に投資する投資信託で、ベンチマークはCRSP USトータル・マーケット・インデックスです。S&P500が大型株500銘柄を対象とするのに対し、こちらは大型株から小型株まで約4,000銘柄に分散投資しています。信託報酬は年率0.132%(税込)です。
楽天証券で人気の高い銘柄で、米国株式に幅広く投資したい方におすすめです。どちらを選ぶかは投資対象の範囲に対する考え方次第ですが、より広く分散したい方はこちらを選ぶと良いでしょう。
S&P500に連動するインデックスファンドで、SBI証券で特に人気の高い銘柄です。信託報酬は年率0.0638%(税込)と低コストで、eMAXIS Slim 米国株式(S&P500)と同じS&P500をベンチマークとしています。
米国の主要500社へ低コストで投資したい方の選択肢のひとつです。同じ指数に連動する複数のファンドを比較する際は、信託報酬だけでなく純資産残高や取扱証券会社も確認した上で選ぶと良いでしょう。
日本を除く先進国の株式に投資する投資信託です。米国を中心に欧州やオーストラリアなどの先進国株式に分散投資できます。信託報酬は年率0.09889%以内と低コストで、長期運用に適しています。
日本株は別で保有している方や、個別株で日本企業に投資している方に適しています。日本を除く先進国に投資したい場合に選ぶと良いでしょう。純資産残高も大きく、安定した運用実績があります。
国内外の株式・債券・不動産(REIT)の8つの資産に均等に分散投資するバランスファンドです。信託報酬は年率0.143%以内で、バランスファンドとしては低コストです。
株式だけでなく債券や不動産にも分散投資するため、値動きが穏やかで初心者でも安心して保有できます。リスクを抑えて安定運用したい方や、株式100%の値動きに不安を感じる方におすすめです。ただし、株式100%の投資信託に比べるとリターンは控えめになります。
つみたて投資枠では、自分のリスク許容度に応じて銘柄を組み合わせることが大切です。ここでは3つのパターンを紹介します。
eMAXIS Slim 全世界株式(オール・カントリー)1本だけに投資するパターンです。最もシンプルで、初心者に最もおすすめの方法です。この1本で世界中の株式市場に分散投資でき、管理の手間もかかりません。
リバランスも自動的に行われるため、何もする必要がありません。長期的に世界経済の成長を享受できます。投資に時間をかけたくない方、シンプルに資産形成したい方に最適です。月々1万円から始められ、余裕ができたら積立額を増やすだけでOKです。
全世界株式1本なら、リバランス不要でシンプルに長期運用できます。
デメリットは、特定の国や地域に集中投資できない点です。例えば「米国株式にもっと投資したい」と考える場合は、次のパターン2を検討すると良いでしょう。それでも、多くの投資家にとってはこのパターン1で十分です。
成長性の高い米国株式を中心に、先進国株式も組み合わせるパターンです。eMAXIS Slim 米国株式(S&P500)70%、ニッセイ外国株式インデックスファンド30%といった配分が考えられます。
米国経済の成長性に期待しつつ、欧州やオーストラリアなどの先進国にも分散投資できます。全世界株式よりも米国の比率を高めたい方に適しています。ただし、米国市場の影響を強く受けるため、米国株が下落した場合の影響も大きくなります。
このパターンは投資経験がある程度ある方や、米国経済の動向を定期的にチェックできる方におすすめです。初心者の方は、まずパターン1から始めて、慣れてきたらこのパターンに変更することも検討できます。
株式100%の投資信託50%とバランスファンド50%を組み合わせるパターンです。例えば、eMAXIS Slim 全世界株式50%、eMAXIS Slim バランス(8資産均等型)50%といった配分です。
株式だけでなく債券や不動産にも分散投資することで、値動きを抑えながら資産形成できます。株式市場が大きく下落した場合でも、債券や不動産が下支えしてくれる可能性があります。リスクを抑えて安定運用したい方や、50代以降で退職が近い方に適しています。
デメリットは、株式100%のパターンに比べてリターンが控えめになることです。長期的には株式100%の方が高いリターンが期待できますが、値動きの大きさに耐えられない方はこのパターンを選ぶと良いでしょう。自分の性格やリスク許容度に合わせて選択してください。
月々の積立額に応じた具体的な投資プランを紹介します。自分の予算に合わせて無理のない範囲で始めましょう。
月1万円の積立なら、1銘柄で十分です。eMAXIS Slim 全世界株式(オール・カントリー)に月1万円を積み立てるのがシンプルでおすすめです。年間12万円の投資となり、つみたて投資枠の年間上限120万円には達しませんが、無理のない範囲で続けることが重要です。
月1万円でも20年間続ければ、元本は240万円になります。年率5%で運用できた場合、約410万円に成長する計算です。少額からでも長期間続けることで、複利効果により資産を増やせます。余裕ができたら積立額を増やすことも検討しましょう。
1銘柄に集中することで、管理もシンプルになり、投資に時間をかけずに済みます。投資初心者の方は、まず月1万円から始めて、投資に慣れることを優先しましょう。
月3万円の積立なら、1銘柄でも2銘柄でもどちらでも構いません。1銘柄の場合は、eMAXIS Slim 全世界株式に月3万円を積み立てます。2銘柄に分散する場合は、eMAXIS Slim 米国株式2万円+ニッセイ外国株式1万円といった配分が考えられます。
年間36万円の投資となり、10年間で元本360万円、20年間で元本720万円になります。年率5%で運用できた場合、20年後には約1,230万円に成長する計算です。月3万円の積立は、多くの方にとって現実的な金額であり、長期的に大きな資産を築けます。
2銘柄に分散する場合は、米国株式と先進国株式、または株式とバランスファンドの組み合わせが考えられます。自分のリスク許容度に応じて配分を調整しましょう。
月5万円以上の積立が可能な場合、つみたて投資枠だけでなく、成長投資枠の併用も検討できます。つみたて投資枠は年間120万円(月10万円)が上限ですが、成長投資枠を使えば年間240万円まで投資できます。
例えば、つみたて投資枠で月10万円を積み立て、ボーナス時に成長投資枠で一括投資するといった方法があります。成長投資枠では個別株にも投資できるため、投資の幅が広がります。ただし、個別株はリスクが高いため、投資経験がある方におすすめです。
月5万円を積み立てる場合、年間60万円の投資となり、つみたて投資枠の上限120万円の半分を使うことになります。余裕があれば積立額を増やすか、成長投資枠で追加投資することで、非課税枠をより有効活用できます。
つみたて投資枠におすすめの証券会社5社
つみたて投資枠を始めるには証券会社で口座を開設する必要があります。ここでは、つみたて投資枠の取扱商品が多く、サービスが充実している証券会社を5社紹介します。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,700万口座 ※2026年10月時点(SBIネオトレード証券・FOLIOを含む) |
| 取引手数料 | 【スタンダードプラン(1注文ごと)】 取引金額に関係なく0円【アクティブプラン(1日定額制)】 1日100万円以下の取引:0円※現物取引・信用取引・単元未満株(S株)もすべて対象です。 |
| NISA対応 | 〇※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 〇(283銘柄)※2026年1月28日時点※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 外国株 / 投資信託(約1,501銘柄)※現物取引のみ |
| 投資信託 | 約2,550本 ※2025年3月3日時点 |
| 外国株 | 9カ国/米国株式(5,000超銘柄)※現物取引のみ |
| 取引ツール(PC) | HYPER SBI 2 / HYPER SBI / SBI CFDトレーダー |
| スマホアプリ | SBI証券 株アプリ / 米国株アプリ / かんたん積立 / HYPER FX / HYPER 先物 / HYPER CFD |
| 提携銀行口座 | SBI新生銀行 / ドコモSMTBネット銀行 |
| ポイント投資・付与 | Pontaポイント / dポイント / Vポイント(クレカ積立)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
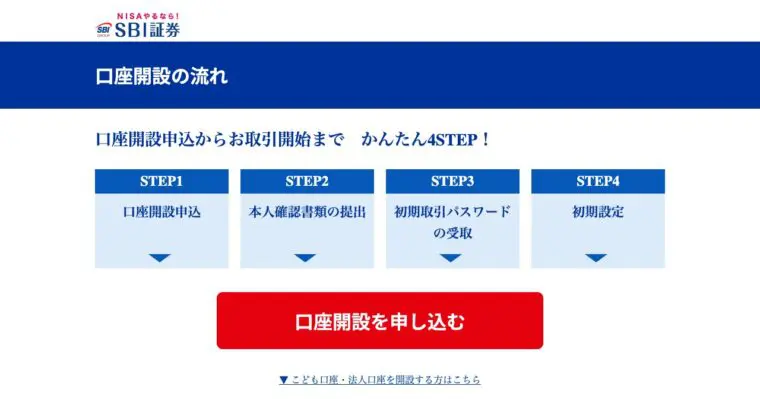
SBI証券は、つみたて投資枠対象商品の取扱数が業界最多水準の約271本です。口座数は約1,700万口座(2026年10月時点・グループ合計)と国内トップクラスで、多くの投資家から支持されています。三井住友カードでクレカ積立をすると、最大3%のポイント還元が受けられるのも大きなメリットです。
SBI証券の特徴
投資信託の保有残高に応じてポイントが貯まる「投信マイレージ」もあり、長期保有するほどお得になります。取扱商品が豊富なため、自分に合った銘柄を見つけやすいでしょう。初心者から上級者まで幅広くおすすめできる証券会社です。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,500万口座 ※2026年11月時点 |
| 取引手数料 | 【ゼロコース】 国内株式(現物・信用):0円 NISA 米国株式・海外ETF:0円 米ドル/円リアルタイム為替手数料:無料 その他取引コスト:業界最低水準 ※ゼロコース選択時。 |
| NISA対応 | 〇(新NISA対応)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 200本超 ※現物取引のみ※2026年6月1日時点 |
| 成長投資枠対象商品 | 国内株式 / 外国株式 / 投資信託(約1,300銘柄)※現物取引のみ |
| 投資信託 | 約2,600件 ※2026年6月1日時点 |
| 外国株 | 6カ国/米国株式(約4,500銘柄)※2026年6月1日時点※現物取引のみ |
| 取引ツール(PC) | マーケットスピード / マーケットスピード II / 楽天MT4 |
| スマホアプリ | iSPEED / iSPEED for iPad / iSPEED FX / iSPEED 先物 |
| 提携銀行口座 | 楽天銀行(マネーブリッジ) |
| ポイント投資・付与 | 楽天ポイント(投資信託 / 国内株式 / 米国株式<円貨決済>)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
楽天証券は、つみたて投資枠対象商品を200本超取り扱っています。楽天ポイントで投資信託を購入できるため、楽天経済圏を利用している方に特におすすめです。楽天カードでクレカ積立をすると、積立額に応じて楽天ポイントが貯まります。
楽天証券の特徴
口座数は約1,500万口座(2026年11月時点)と、SBI証券に次ぐ規模です。楽天市場や楽天カードを利用している方は、ポイントを投資に回すことで効率的に資産形成できます。取引ツールも使いやすく、初心者でも安心して利用できます。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!