積立NISAのおすすめ銘柄|初心者が選ぶべきファンドと基準
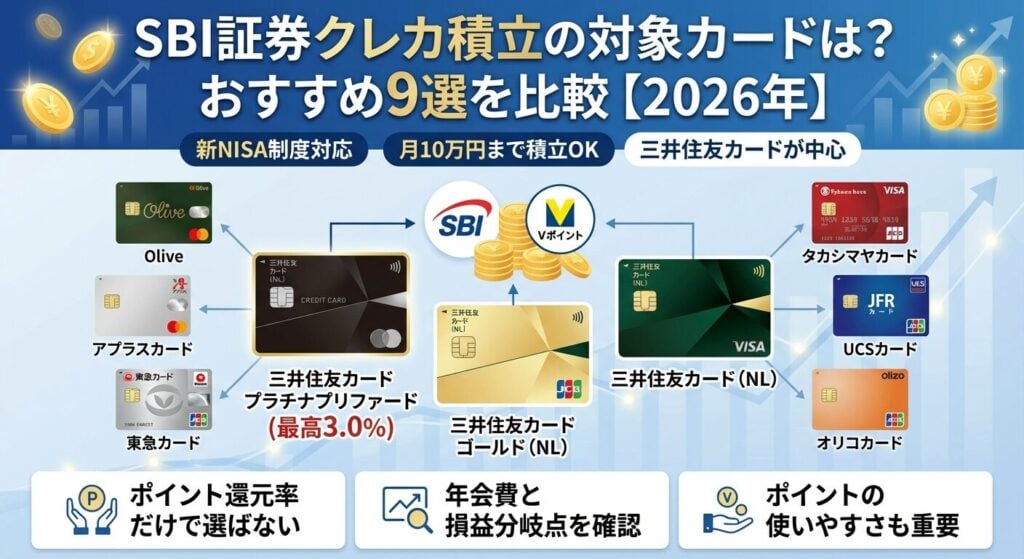
SBI証券のクレカ積立で使えるのは、三井住友カード(Oliveを含む)・タカシマヤカード・東急カード・アプラスカード・UCSカード・大丸松坂屋カード・オリコカード・JCBオリジナルシリーズの8社のカードです。
迷ったら、積立以外のカード利用が年100万円未満なら年会費無料の三井住友カード(NL)(最大0.5%)、年100万円以上なら三井住友カード ゴールド(NL)(最大1.0%・年間100万円の利用で翌年以降の年会費永年無料)が基本です。最大3.0%のプラチナプリファードは、積立以外のカード利用が年500万円以上でないと3.0%にならず、積立のポイントだけでは年会費33,000円をほとんど回収できません。
この記事では、SBI証券のクレカ積立で使える全対象カードと、失敗しない選び方を詳しく解説します。
三井住友カードを中心に、積立額別のおすすめカードや年会費を引いた損益も紹介するので、自分に最適なカードが見つかります。
クレカ積立は新NISA制度にも対応しており、月10万円まで積立可能です。
ポイントを貯めながらお得に資産形成を始めましょう。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
SBI証券のクレカ積立で使える対象カードは?
SBI証券のクレカ積立は、クレジットカードで投資信託を購入しながらポイントが貯まるサービスです。
対象カードを使えば、毎月自動で積立投資ができ、資産形成とポイント獲得を同時に実現できます。
ここでは、クレカ積立で使える対象カードの全体像と、基本的な仕組みを解説します。
SBI証券のクレカ積立で使えるカードの提携カード会社は、全部で8社です(2026年1月14日時点)。
中心となるのは三井住友カードで、ポイント還元率はカードの種類と年間のカード利用額に応じて0〜4.0%です(最大4.0%は三井住友カード Visa Infinite)。
クレカ積立の提携カード(8社)
※()内はSBI証券でクレカ積立に使えるようになった時期。出典:SBI証券(2026年1月14日)
三井住友カードは、年会費無料の三井住友カード(NL)から、最大3.0%のプラチナプリファードまで、複数の券種があります。
初めてクレカ積立を始める方は、年会費無料で0.5%還元の三井住友カード(NL)から検討するとよいでしょう。
また、Oliveは三井住友銀行との連携が便利で、銀行口座とクレジットカードを一元管理できます。
三井住友カード以外のカードは、カード会社を通じた金融商品仲介のコースで使うものもあります。還元率や条件はカードごとに違うので、各カード会社の公式サイトで確認しましょう。
SBI証券のクレカ積立は、2024年から始まった新NISA制度にも対応しています。
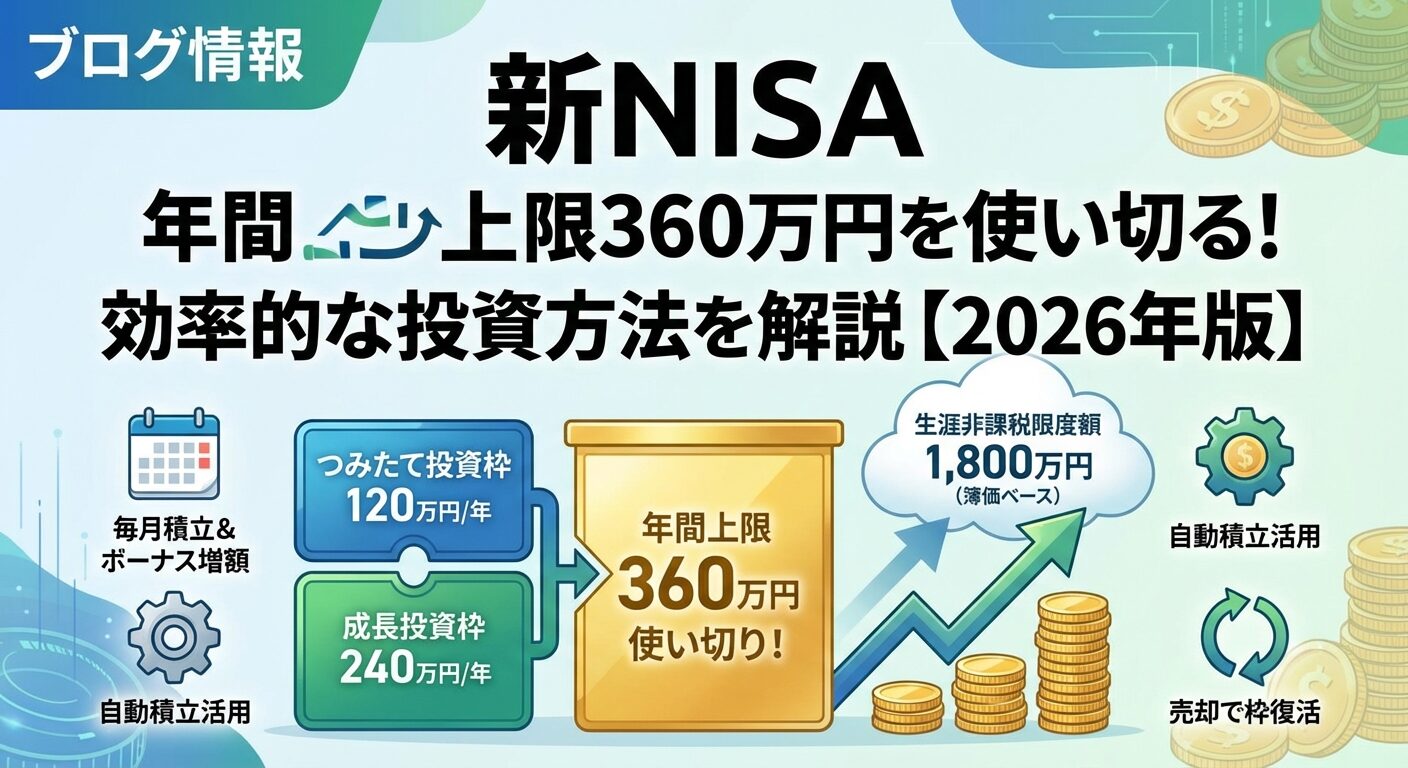
新NISAでは、つみたて投資枠と成長投資枠の2つがあり、どちらもクレカ積立で利用できます。
新NISA制度では、非課税保有限度額が1,800万円に拡大され、より多くの資産を非課税で運用できるようになりました。
つみたて投資枠は年間120万円、成長投資枠は年間240万円まで投資可能です。
クレカ積立を使えば、これらの枠を効率的に活用しながらポイントも貯められます。
非課税保有期間も無期限化されたため、長期的な資産形成に適しています。
クレカ積立で毎月自動的に積立を続けることで、投資のタイミングを気にせず、長期・分散・積立投資の原則を実践できます。
SBI証券のクレカ積立では、月10万円まで積立設定が可能です。
月10万円×12か月=年120万円で、新NISAのつみたて投資枠の年間上限と同じ額です。
月10万円の積立を行った場合、ポイント還元率によって獲得できるポイント数が大きく変わります。
例えば、0.5%還元のカードなら月500ポイント(年間6,000ポイント)、3.0%還元なら月3,000ポイント(年間36,000ポイント)です。ただし、プラチナプリファードが3.0%になるのは積立以外のカード利用が年500万円以上の場合だけです。
月10万円の積立は年間120万円の投資額となるため、ご自身の収入や生活費とのバランスを考えて設定することが重要です。
また、クレジットカードの利用限度額内での設定となるため、カードの限度額も確認しておく必要があります。
積立額が大きい場合は、ゴールドカードやプラチナカードなど、利用限度額の高いカードを検討するとよいでしょう。
SBI証券で使える9種類のカードを紹介
ここでは、SBI証券のクレカ積立で使える9種類のカードを、それぞれの特徴とポイント還元率とともに詳しく紹介します。
自分に合ったカードを見つける参考にしてください。
| カード名 | 年会費(税込) | クレカ積立のポイント付与率 | 条件 |
三井住友カード(NL) | 永年無料 | 最大0.5% | — |
三井住友カード ゴールド(NL)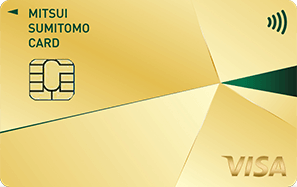 | 5,500円(年間100万円の利用で翌年以降永年無料) | 最大1.0% | 初年度は1.0%。2年目以降は前年の利用額が100万円以上で1.0%、10万円以上で0.75%、10万円未満で0% |
三井住友カード プラチナプリファード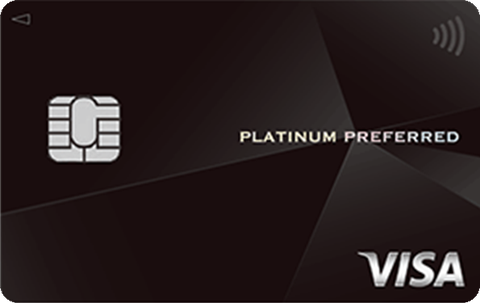 | 33,000円 | 最大3.0% | 毎月1.0%+年間の利用額が300万円以上で+1.0%、500万円以上で+2.0%(上乗せ分は年1回まとめて付与) |
※カードの利用額に「三井住友カード つみたて投資」の積立額は含まれません。出典:三井住友カード
三井住友カードは、SBI証券のクレカ積立で最も中心的なカードです。
年会費無料の三井住友カード(NL)から、最大3.0%のプラチナプリファードまで、複数の券種が用意されています。
三井住友カードで貯まるVポイントは、1ポイント=1円として投資信託の購入やキャッシュバックに利用できます。
コンビニや飲食店での利用でもポイントが貯まりやすく、日常生活でも活用しやすいカードです。
Olive(オリーブ)は、三井住友銀行が提供するモバイル総合金融サービスで、銀行口座・デビットカード・クレジットカード・ポイント払いの機能が1つのアプリに集約されています。
クレカ積立では、クレジット機能を使って投資信託を購入できます。
Oliveのポイント付与率は、Oliveフレキシブルペイで0.5%、ゴールドで最大1.0%、プラチナプリファードで最大3.0%です。クレジットモードの機能がないOliveフレキシブルペイでは、クレカ積立を使えません。
三井住友銀行の口座を持っている方や、銀行とクレジットカードを一元管理したい方に向いています。
Oliveフレキシブルペイは、支払い方法を自由に切り替えられる点が特徴で、デビット払い・クレジット払い・ポイント払いを使い分けることができます。
アプラスカードは、2022年9月からSBI証券のクレカ積立に使えるようになったカードです。
還元率や利用の条件は、アプラスの公式サイトで確認しましょう。
東急カードは、東急グループでの買い物などでTOKYU POINTが貯まるクレジットカードで、2022年4月からSBI証券のクレカ積立に使えます。
東急線沿線にお住まいの方や、東急百貨店・東急ハンズなどを頻繁に利用する方にとっては、日常の買い物とクレカ積立の両方でポイントを貯めやすいカードです。
クレカ積立の還元率は、東急カードの公式サイトで確認しましょう。
タカシマヤカードは、SBI証券で最初にクレカ積立に対応したカードです(2020年7月)。
高島屋を頻繁に利用する方にとっては、クレカ積立と日常の買い物の両方でポイントを貯められるメリットがあります。
クレカ積立では、初年度から積立額の0.3〜0.5%のタカシマヤポイントが貯まります(2023年9月のポイント付与分から、高島屋ファイナンシャル・パートナーズ)。
UCSカードは、ユニーグループ(アピタ・ピアゴなど)でお得に使えるクレジットカードで、2022年12月からSBI証券のクレカ積立に使えます。
ユニーグループの店舗で日常的に買い物をする方にとっては、クレカ積立と買い物の両方でポイントを貯められるメリットがあります。
クレカ積立の還元率は、UCSカードの公式サイトで確認しましょう。
JFRカード(大丸松坂屋カード)は、大丸・松坂屋でお得に使えるクレジットカードで、2023年2月からSBI証券のクレカ積立に使えます。
クレカ積立の還元率は、大丸松坂屋カードの公式サイトで確認しましょう。
大丸・松坂屋を頻繁に利用する方にとっては、クレカ積立と買い物の両方でポイントを貯められるメリットがあります。
オリコカードは、オリコポイントが貯まるクレジットカードで、2023年5月からSBI証券のクレカ積立に使えます。
クレカ積立の還元率や年会費は、オリコの公式サイトで確認しましょう。
JCBは、JCBが発行するJCBオリジナルシリーズが対象で、2025年5月からSBI証券のクレカ積立に使えます。法人カードと家族カードは対象外です。
ポイントは、積立以外の月間ショッピング利用額で決まります。JCBゴールドなどのプレミアムカードは最大1.0%、JCB カード Sなどの一般カードは最大0.5%で、一般カードは積立以外のショッピングが月5万円未満だとポイントが付きません。
貯まるのはJ-POINTです。
SBI証券では「JCB仲介コース」の口座が対象で、すでにSBI証券の口座を持っている人は、JCB仲介コースへのコース変更の手続きをします。
三井住友カードのおすすめ3券種
三井住友カードは、SBI証券のクレカ積立の中心となるカードで、還元率や年会費が異なる複数の券種が用意されています。
ここでは、特におすすめの3つの券種を詳しく紹介します。
三井住友カード(NL)は、年会費が永年無料で、クレカ積立のポイント還元率は0.5%です。
初めてクレカ積立を始める方や、コストを抑えたい方に最適なカードです。
三井住友カード(NL)の特徴
年会費無料のため、積立額が少ない方や、まずはクレカ積立を試してみたい方におすすめです。
月1万円の積立なら年間600ポイント、月3万円なら年間1,800ポイントが貯まります。
ただし、積立以外のカード利用が年100万円以上ある場合は、次に紹介するゴールド(NL)の方がお得になります。
三井住友カード ゴールド(NL)は、通常年会費5,500円ですが、年間100万円の利用で翌年以降の年会費が永年無料になります。初年度の年会費は、100万円を使ったかどうかにかかわらず5,500円です。
クレカ積立のポイント付与率は最大1.0%です。
三井住友カード ゴールド(NL)の特徴
【重要】ポイント還元率について
・初年度:1.0%
・2年目以降、前年の利用額が100万円以上:1.0%
・10万円以上100万円未満:0.75%
・10万円未満:0%
※クレカ積立の金額は年間カード利用額の集計対象外です。
年会費無料の条件である年間100万円の利用には、クレカ積立の金額は含まれないため、日常の買い物や公共料金の支払いなどで達成する必要があります。
月8.3万円程度の利用で達成できる計算です。
月3万円の積立なら、通常カード(0.5%)では年間1,800ポイントですが、ゴールドカード(1.0%)なら年間3,600ポイントと2倍になります。
年会費無料条件を達成できる方にとっては、非常にお得なカードです。
三井住友カード プラチナプリファードは、年会費33,000円のプラチナカードで、クレカ積立のポイント還元率は最大3.0%と高水準です。
普段のカード利用が多く、カード特典を活用したい方に向いています。
三井住友カード プラチナプリファードの特徴
年会費33,000円に対して、積立のポイントは、月10万円でも年間のカード利用額(積立を除く)が500万円以上で年36,000ポイント(年会費を引くと+3,000円)、300万円以上500万円未満で年24,000ポイント(−9,000円)、300万円未満では年12,000ポイント(−21,000円)です。月5万円なら半分で、500万円以上でも年18,000ポイントと年会費を下回ります。
プラチナプリファードは、普段の買い物で100円につき1ポイント(NL・ゴールド(NL)は200円につき1ポイント)、前年100万円の利用ごとに10,000ポイント(最大40,000ポイント)の継続特典があり、海外での利用には+2%の特典もあります。年会費の元が取れるかは、積立よりも普段のカード利用額で決まります。
積立のポイントだけで比べると、年会費が永年無料になったゴールド(NL)(月10万円で年12,000ポイント)を上回るのは難しく、プラチナプリファードはカードを普段から多く使う人向けです。
カード選びで後悔しない3つのポイント
クレカ積立のカード選びでは、ポイント還元率だけでなく、年会費やポイントの使いやすさも重要です。
ここでは、カード選びで後悔しないための3つのポイントを解説します。
クレカ積立のカード選びで、ポイント還元率だけに注目してしまうと、年会費で損をする可能性があります。
還元率が高いカードほど年会費も高額になる傾向があるため、総合的に判断することが大切です。
例えば、プラチナプリファード(最大3.0%、年会費33,000円)は、積立以外のカード利用が年500万円以上で3.0%、300万円以上で2.0%、300万円未満では1.0%です。
一方、三井住友カード(NL)(還元率0.5%、年会費無料)なら、月1万円の積立で年間600ポイントですが、年会費がかからないため、確実にプラスになります。
還元率が高いカードを選ぶ際は、積立以外のカード利用額と年会費のバランスを必ず確認しましょう。
| 積立以外の年間のカード利用額 | 三井住友カード(NL) | ゴールド(NL)(年会費が永年無料になった後) | ゴールド(NL)(年会費5,500円の年) | プラチナプリファード(年会費33,000円) |
| 10万円未満 | +6,000円 | 0円 | −5,500円 | −21,000円 |
| 10万円以上100万円未満 | +6,000円 | +9,000円 | +3,500円 | −21,000円 |
| 100万円以上300万円未満 | +6,000円 | +12,000円 | +6,500円 | −21,000円 |
| 300万円以上500万円未満 | +6,000円 | +12,000円 | +6,500円 | −9,000円 |
| 500万円以上 | +6,000円 | +12,000円 | +6,500円 | +3,000円 |
※月10万円(年120万円)を積み立てたときのクレカ積立のポイント(1ポイント1円)から年会費を引いた額。ゴールド(NL)は2年目以降の付与率(前年の利用額で0%・0.75%・1.0%)で計算し、初年度は利用額にかかわらず1.0%(年会費5,500円で+6,500円)。三井住友カード(NL)は最大の0.5%で計算。普段の買い物のポイントや継続特典は含みません
カード選びで失敗しないためには、年会費とポイント還元の損益を比べることが重要です。
上の表は、月10万円(年120万円)を積み立てたときのポイントから年会費を引いた額を、積立以外の年間のカード利用額ごとに比べたものです。
表のとおり、積立のポイントだけで比べると、年会費が永年無料になったゴールド(NL)が最も有利です(積立以外のカード利用が年100万円以上で1.0%)。積立以外のカード利用が年100万円未満なら、ゴールド(NL)の付与率は0.75%以下になり、年会費がかかる年はNLとあまり変わりません。
プラチナプリファードが年会費を上回るのは、積立以外のカード利用が年500万円以上の場合だけで、それでも月10万円の積立で+3,000円です。クレカ積立だけでは条件の年500万円を満たせない(積立額は利用額に含まれない)ため、普段の買い物でどれだけ使うかで選びましょう。
このように、最適なカードは積立額よりも、積立以外のカードの利用額で変わります。
ポイント還元率が高くても、ポイントの使い道が限られていたり、有効期限が短かったりすると、実質的なメリットが減ってしまいます。
ポイントの使いやすさも重要な選択基準です。
三井住友カードで貯まるVポイントは、以下のような使い道があります。
Vポイントは有効期限が最終変動日から1年間(自動延長あり)と比較的長く、ポイントを貯めやすい設計になっています。
また、投資信託の購入に使えるため、ポイントを再投資に回すことで、さらに資産を増やすことも可能です。
一方、東急カードのTOKYU POINTやタカシマヤカードのタカシマヤポイントは、特定の店舗やグループでしか使えないため、利用頻度が低いと使い道に困る可能性があります。
ポイントの使いやすさは、カード選びの重要な要素なので、事前に確認しておきましょう。
積立額別のおすすめカード
クレカ積立の最適なカードは、積立額と、積立以外のカード利用額で変わります。
ここでは、月1万円、月3万円、月5万円以上の3つのパターンで、おすすめのカードを紹介します。
月1万円の積立なら、年会費無料の三井住友カード(NL)がおすすめです。
還元率は0.5%と標準的ですが、年会費がかからないため、確実にプラスになります。
月1万円の積立で獲得できるポイントは、年間600ポイント(月50ポイント)です。
少額ですが、年会費無料なので損をすることはありません。
また、対象のコンビニ・飲食店では7%還元になるため(支払い方法などの条件あり)、日常の買い物でもポイントを貯めやすいカードです。
月1万円の積立は、投資初心者や、まずは少額から始めたい方に適した金額です。
無理のない範囲で積立を続けることが、長期的な資産形成につながります。
月3万円の積立なら、積立以外のカード利用が年100万円以上あるかどうかで、ゴールド(NL)かNLかを決めましょう。
年会費5,500円ですが、年間100万円利用で翌年以降の年会費が永年無料になります。
月3万円の積立で獲得できるポイントは、還元率1.0%で年間3,600ポイント(月300ポイント)です。
通常カード(0.5%)の年間1,800ポイントと比べて、2倍のポイントが貯まります。
年会費無料条件の年間100万円利用は、クレカ積立の金額は含まれませんが、日常の買い物や公共料金の支払いで達成できる可能性があります。月8.3万円程度のカード利用で達成できる計算です。
ただし、2年目以降は前年の利用額(積立を除く)が100万円未満だと付与率が0.75%(10万円未満なら0%)に下がり、年会費5,500円もかかります。月3万円なら0.75%で年2,700ポイントで、年会費を引くと−2,800円です。積立以外でカードをあまり使わない人は、年会費無料のNL(年1,800ポイント)で十分です。
月3万円の積立は、年間36万円の投資額となり、新NISAのつみたて投資枠(年間120万円)の約3分の1を活用できます。
無理のない範囲で、着実に資産形成を進められる金額です。
月5万円以上を積み立てる場合も、積立のポイントだけなら、年会費が永年無料になったゴールド(NL)(月5万円で年6,000ポイント、月10万円で年12,000ポイント)が有利です。
プラチナプリファードは、積立以外のカード利用が年500万円以上でも、月5万円なら年18,000ポイントで年会費33,000円を下回ります。
プラチナプリファードを検討するのは、普段のカード利用が多く、買い物のポイントや継続特典(前年100万円の利用ごとに10,000ポイント、最大40,000ポイント)も含めて年会費の元が取れる人です。
月5万円以上の積立は、年間60万円以上の投資額となり、新NISAのつみたて投資枠(年間120万円)の半分以上を活用できます。
資産形成を本格的に進めたい方に適した金額です。
クレカ積立の設定方法
SBI証券のクレカ積立は、3つのステップで簡単に設定できます。
ここでは、初めての方でも迷わないよう、設定方法を詳しく解説します。
まず、SBI証券の口座にログインし、クレジットカードを登録します。
以下の手順で進めてください。
カードの切替えや再発行でカード番号・有効期限が変わったときは、SBI証券のサイトでカードを登録し直す必要があります。
クレジットカードの登録が完了したら、次に積立する投資信託を選びます。
以下の手順で進めてください。
投資信託は、SBI証券で取り扱う2,600本超の中から選べます(2026年1月14日時点)。
初心者の方には、信託報酬が低く、長期的に安定した運用が期待できるインデックスファンドがおすすめです。
SBI証券でつみたて投資枠の対象になっている投資信託は282本です(2026年1月14日時点)。つみたて投資枠を利用する場合は、対象商品から選びましょう。
最後に、積立金額と積立日を設定して、クレカ積立を開始します。
以下の手順で進めてください。
積立金額は、月100円から10万円まで設定できます。
月10万円が上限ですが、ご自身の収入や生活費とのバランスを考えて、無理のない金額を設定しましょう。
積立は毎月10日までに設定すると翌月分から始まり、注文日(発注日)は毎月10日〜13日から選びます(2026年9月28日以降の新規設定・変更。それより前からの設定は元の日のまま)。
例えば、1月10日までに設定すれば2月分から、1月11日〜2月10日に設定すると3月分からの積立になります。
クレカ積立は便利でお得なサービスですが、注意すべき点もあります。
ここでは、クレカ積立を始める前に知っておきたい3つの注意点を解説します。
クレカ積立で購入する投資信託は、株式や債券などに投資する金融商品です。
投資信託の価格は市場の動向によって変動するため、元本割れのリスクがあります。
特に、短期的には株式市場の下落などにより、投資元本を下回る可能性があります。
ポイント還元があっても、投資損失がポイント以上になることもあるため、リスクを理解した上で始めることが大切です。
ただし、長期・積立・分散投資を実践することで、短期的な価格変動のリスクを軽減できます。
金融庁の調査によると、積立・分散投資を20年間続けた場合、元本割れの確率は大幅に低下することが示されています。
クレカ積立は、毎月一定額を自動で購入する仕組みのため、価格が高い時は少なく、価格が安い時は多く購入する「ドルコスト平均法」の効果が期待できます。
長期的な視点で、焦らず継続することが重要です。
クレカ積立のポイント付与率は、カード会社やSBI証券の判断により、将来変更される可能性があります。
過去にも、カード会社がポイント付与率の仕組みを変えた例があります。
例えば、三井住友カードは2024年11月買付分からクレカ積立のポイント付与率の仕組みを変え、マネックスカードは2026年10月買付分から積立以外のショッピング利用額を条件に加えました。
このように、ポイント付与率は固定ではなく、変更されるリスクがあることを理解しておきましょう。
ポイント付与率が変更された場合、カード選びの前提が変わる可能性があります。
定期的にポイント付与率の最新情報を確認し、必要に応じてカードの見直しを検討することも大切です。
ただし、ポイント還元はあくまで副次的なメリットであり、投資の本質は長期的な資産形成です。
ポイント目当てで不要な投資をするのではなく、ご自身の投資目的やリスク許容度に合わせて、計画的に積立を続けましょう。
クレカ積立は、クレジットカードで投資信託を購入する仕組みのため、カード利用額が増えます。
ポイント還元を狙って、無理に積立額を増やしたり、日常の買い物でカードを使いすぎたりすると、支払いが困難になる可能性があります。
クレジットカードの利用代金は、翌月または翌々月に銀行口座から引き落とされます。
積立額を設定する際は、毎月の収入や生活費とのバランスを考え、無理のない範囲にすることが重要です。
また、ゴールドカードの年会費無料条件(年間100万円利用)を達成しようとして、不要な買い物を増やすのも本末転倒です。
カード利用は、必要なものを計画的に購入する範囲に留めましょう。
クレカ積立は、あくまで投資の手段の一つです。
ポイント還元や特典に惑わされず、ご自身の資産形成計画に基づいて、適切な積立額を設定してください。
金融商品仲介口座と本口座の違いは?
SBI証券には、直接開設する本口座と、金融機関を経由して開設する金融商品仲介口座の2種類があります。
クレカ積立を始める際、どちらの口座を選ぶかによって、利用できるサービスが異なります。
金融商品仲介口座とは、銀行や他の金融機関を経由してSBI証券の口座を開設する仕組みです。
例えば、カード会社を通じてSBI証券の口座を開設する形があります。
金融商品仲介口座のメリットは、銀行口座とSBI証券口座を連携させやすく、資金移動がスムーズに行える点です。
また、仲介元の銀行の特典やサービスを利用できる場合もあります。
ただし、金融商品仲介口座には、本口座と比べて一部利用できないサービスがあります。
クレカ積立を始める前に、違いを理解しておくことが大切です。
三井住友カード以外のカードの中には、カード会社を通じた仲介のコースで使うものがあります。例えばJCBオリジナルシリーズは「JCB仲介コース」が対象で、すでにSBI証券の口座がある人はコース変更の手続きをします。
仲介のコースでは、使えるサービスが一部異なることがあります。例えば、投資信託の保有残高に応じてポイントが貯まる投信マイレージは、金融商品仲介業者経由で口座を開いた人は一部を除き対象外です。
申し込む前に、どのコースで口座を開くことになるか、使いたいサービスが対象かを確認しましょう。
はい、できます。三井住友カード(Oliveを含む)のほか、タカシマヤカード、東急カード、アプラスカード、UCSカード、大丸松坂屋カード、オリコカード、JCBオリジナルシリーズが対象です(提携カード会社は8社)。
はい、SBI証券のクレカ積立は新NISA制度に対応しています。つみたて投資枠と成長投資枠の両方で利用できます。
三井住友カード ゴールド(NL)は、年間100万円の利用で翌年以降の年会費が永年無料になります。月8.3万円程度のカード利用で達成できる計算ですが、クレカ積立の金額は利用額に含まれません。
カードによって違います。たとえばJCBオリジナルシリーズは家族カードが対象外です。ほかのカードは、各カード会社の条件を確認しましょう。
はい、クレジットカードの審査に落ちる可能性はあります。審査基準はカード会社により異なりますが、一般的に以下の要素が考慮されます。
三井住友カードで貯まるVポイントは、以下の使い方がおすすめです。
SBI証券以外にも、楽天証券やマネックス証券などがクレカ積立サービスを提供しています。各社の主な違いは以下のとおりです。
SBI証券のクレカ積立は、対象カードを使って投資信託を購入しながらポイントが貯まる便利なサービスです。
提携カード会社は8社で、中心の三井住友カードの還元率は、カードの種類と年間のカード利用額に応じて0〜4.0%です。
カード選びでは、ポイント還元率だけでなく、年会費を引いた損益を、積立以外のカード利用額で比べて選ぶことが重要です。
積立以外のカード利用が年100万円未満なら三井住友カード(NL)、年100万円以上ならゴールド(NL)が基本です。プラチナプリファードは、普段のカード利用が多く、買い物のポイントや継続特典も含めて年会費の元が取れる人向けです。
クレカ積立は新NISA制度にも対応しており、つみたて投資枠と成長投資枠の両方で利用できます。
月10万円まで積立可能で、設定は3ステップで完了します。
ポイントを貯めながら、効率的に資産形成を進められる仕組みです。
なお、投資には元本割れのリスクがあります。ポイント還元はあくまで副次的なメリットと考え、ご自身の投資目的やリスク許容度に合わせて、無理のない範囲で積立を続けることが大切です。最終的な投資判断はご自身の責任で行い、必要に応じて専門家にご相談ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!