iDeCo(イデコ)おすすめ商品15選|選び方と運用のコツ
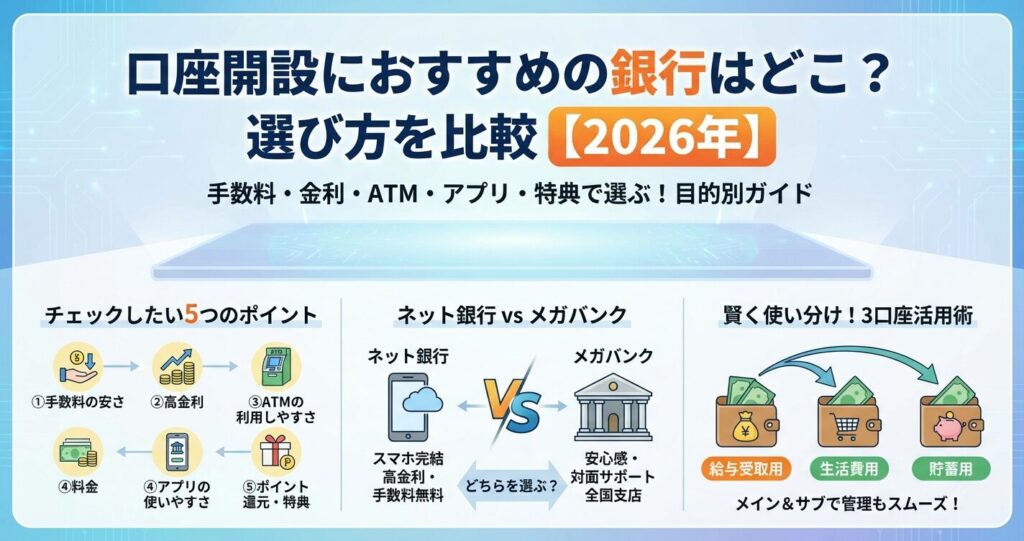
銀行口座を開設したいけれど、どの銀行を選べばいいか迷っていませんか。
メガバンクとネット銀行の違いや、手数料・金利の差など、選ぶポイントがたくさんあって悩みますよね。
実は、銀行選びは目的によって最適な選択肢が大きく変わります。
給与受取用、生活費用、貯蓄用など、用途に合わせて複数の銀行を使い分けることで、手数料を抑えながら効率的にお金を管理できます。
この記事では、銀行口座を開設する際の選び方のポイントと、おすすめの銀行を目的別に紹介します。
自分に合った銀行を見つけて、賢くお金を管理しましょう。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
【総合比較】口座開設におすすめの銀行
| 銀行 | 口座開設 | 普通預金金利(税引前) | ATM出金手数料 | 他行宛振込手数料 | 特徴 |
| \総合おすすめNo.1/ SBI新生銀行 | 公式サイト | 0.50%〜0.60%(SBIハイパー預金) | 月5回〜無制限無料 | 月1回〜10回無料 | SBI証券連携「SBIハイパー預金」で年0.60%。ステップアッププログラムで手数料優遇 |
| ドコモSMTBネット銀行 | 公式サイト | 0.001%〜0.50%(SBIハイブリッド預金) | 月2回〜20回無料 | 月1回〜20回無料 | SBI証券連携で金利優遇・定額自動入金が便利 |
| 楽天銀行 | 公式サイト | 0.40%〜0.48%(マネーブリッジ) | 月0回〜7回無料 | 月0回〜3回無料 | 楽天ポイントが貯まる・楽天経済圏と好相性 |
| auじぶん銀行 | 公式サイト | 0.001%〜0.65%(au PAY連携時) | 月2回〜15回無料 | 月1回〜15回無料 | au経済圏の特典が豊富 |
| 三菱UFJ銀行 | ー | 0.4%(11月2日から0.5%に引き上げ予定) | 原則有料(条件で優遇あり) | 原則有料(条件で優遇あり) | 全国に店舗・ATM多数 |
※2026年10月時点の各行公表情報をもとに作成。金利は税引前・変動金利です。無料回数は各行の優遇プログラムのステージ・条件により異なります。
目次
口座開設におすすめの銀行とは?
銀行口座を選ぶ際は、自分の利用目的に合った銀行を選ぶことが大切です。
銀行にはそれぞれ特徴があり、手数料の安さ、金利の高さ、ATMの使いやすさなど、強みが異なります。まずは銀行の種類と、自分に合った選び方の基本を理解しましょう。
日本の銀行は大きく分けて「メガバンク」「ネット銀行」「地方銀行・信用金庫」の3種類があります。
銀行の3つの種類
銀行選びで最も重要なのは、自分の生活スタイルと利用目的に合っているかどうかです。
給与受取口座として使うなら、振込手数料が無料になる回数が多い銀行が便利です。貯蓄用なら普通預金金利が高い銀行を選びましょう。
日常的な生活費の引き出しが多いなら、コンビニATMが無料で使える銀行がおすすめです
また、スマホアプリの使いやすさも重要なポイントで、残高照会や振込がスムーズにできるかを確認しましょう。
この記事では、銀行口座を選ぶときにチェックすべき5つのポイントを詳しく解説します。
さらに、ネット銀行とメガバンクのおすすめ銀行を比較表付きで紹介し、メインバンクとサブバンクの使い分け方も具体的に提案します。
口座開設の方法や必要書類、気をつけたいリスクについても説明するので、初めて銀行口座を開設する方でも安心して進められます。ライフステージ別のおすすめ銀行や、よくある質問にも答えているので、自分に合った銀行選びの参考にしてください。
銀行口座を選ぶときにチェックしたい5つのポイント
銀行口座を選ぶ際には、手数料、金利、ATMの利用しやすさ、アプリの使いやすさ、ポイント還元の5つのポイントを比較することが大切です。
これらの要素を総合的に判断することで、自分にとって最もお得で便利な銀行を見つけられます。
銀行選びで最も重要なのが手数料です。
ATM手数料は1回あたり110円〜220円、振込手数料は同行宛てで無料〜220円、他行宛てで150円〜770円程度かかります。月に数回利用するだけでも年間で数千円の差が出るため、手数料無料回数が多い銀行を選ぶことが節約の第一歩です。
ネット銀行の多くは、条件を満たすことでATM手数料や振込手数料が月数回無料になるサービスを提供しています
手数料重視ならSBI新生銀行も候補になります。ステップアッププログラムにより、ATM出金手数料が月5回〜無制限無料、他行宛振込手数料が月1回〜10回無料になります。
普通預金金利は銀行によって大きく異なります。
メガバンクの普通預金金利は年0.4%程度ですが、ネット銀行では年0.4%〜0.6%、条件次第では年0.65%になる銀行もあります(2026年10月時点)。
100万円を1年間預けた場合、メガバンクでは約4,000円、高金利のネット銀行では5,000円以上の利息が付く計算です(税引前)
少額でも長期的に見れば大きな差になるため、貯蓄用口座は金利の高い銀行を選びましょう。
たとえばSBI新生銀行は、SBI証券との連携で利用できる「SBIハイパー預金」で年0.60%(税引前)の金利が適用されます。ステップアッププログラムのダイヤモンドステージでも年0.55%と、金利重視の方の有力候補です。
日常的にお金を引き出す機会が多い方は、ATMの利用しやすさが重要です。
メガバンクは自社ATMが全国にありますが、時間外や休日は手数料がかかる場合があります。ネット銀行は自社ATMを持たない代わりに、セブン銀行、ローソン銀行、イーネットなどのコンビニATMと提携しており、24時間利用できるのが便利です。
ただし、無料回数を超えると手数料がかかるため、月に何回まで無料で使えるかを確認しましょう
最近では、スマホアプリで残高照会、振込、定期預金の作成などがすべて完結する銀行が増えています。
アプリの使いやすさは銀行によって差があり、操作がシンプルで直感的に使えるものを選ぶと日常的なストレスが減ります。
また、紙の通帳の代わりにインターネット通帳(デジタル通帳)を選べる銀行も増えています。三菱UFJ銀行のEco通帳のように、紙の通帳からネット通帳に切り替えると通帳関連の手数料がかからず、入出金明細はアプリやインターネットバンキングでいつでも確認できます。明細データは家計簿アプリ(マネーフォワード、Zaimなど)との連携とも相性がよく、資産管理が一元化できて便利です。口座開設前にアプリストアのレビューを確認するのもおすすめです。
銀行によっては、取引に応じてポイントが貯まるサービスを提供しています。
楽天銀行なら楽天ポイント、イオン銀行ならWAONポイントが貯まり、普段の買い物で使えます。
給与受取や口座振替の設定、一定額以上の預金残高を保つことで、ATM手数料や振込手数料の無料回数が増える優遇プログラムを用意している銀行もあります
自分がよく使うポイントサービスと連携できる銀行を選ぶと、日常生活でお得に活用できます。
おすすめの銀行口座を比較
ここでは、ネット銀行とメガバンクのおすすめ銀行を紹介し、それぞれの特徴を比較します。
手数料、金利、ATMの使いやすさを一覧表でまとめているので、自分に合った銀行を見つける参考にしてください。
| SBI新生銀行の基本情報 | |
| 銀行種別 | 普通銀行(SBIホールディングス傘下、旧長期信用銀行) |
| 運営会社 | 株式会社SBI新生銀行 |
| 普通預金金利 | 0.50%(スタンダード〜プラチナステージ)/ダイヤモンドステージ0.55%/最大0.60%(SBIハイパー預金、SBI証券連携)※2026年10月13日改定 |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | ステップアッププログラム:月5回〜無制限無料(スタンダードステージは月5回まで、シルバーステージ以上は回数制限なく無料) |
| 他行宛振込手数料 | ステップアッププログラム:月1回〜10回無料 |
| 提携ATM | セブン銀行、イオン銀行、ローソン銀行、E-net、ゆうちょ銀行など |
| デビットカード | J-Debit(キャッシュカード一体型)※ポイント還元の設定なし |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | ステップアッププログラム(無料、5ステージ:スタンダード〜ダイヤモンド) |
| 口座開設 | オンライン |
| 預金保険 | 対象 |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 SBI新生銀行の特徴
✓ ATM出金: ステップアッププログラム:月5回〜無制限無料
✓ 他行宛振込: ステップアッププログラム:月1回〜10回無料
✓ デビットカード: J-Debit(キャッシュカード一体型)
SBI新生銀行は、普通預金金利が最大0.60%(SBIハイパー預金)、ダイヤモンドステージ普通預金は年0.55%と高く、口座開設先として総合力に優れています。
SBI証券との連携で利用できる「SBIハイパー預金」では、年0.60%(税引前)の高金利が適用されます(2026年10月13日改定)。従来のステップアッププログラムのダイヤモンドステージでも年0.55%の優遇金利が適用されます。
ステップアッププログラムにより、取引状況に応じてATM出金手数料(月5回〜無制限)や他行宛振込手数料(月1回〜10回)の無料回数が増えるのも魅力です。セブン銀行・イオン銀行・ローソン銀行・E-net・ゆうちょ銀行などのATMに対応しており、コンビニでの引き出しが多い方にも便利です。
【注目】SBIハイパー預金について
SBIハイパー預金は、SBI証券とSBI新生銀行の口座間の資金移動を自動化できる新しい円預金です。
※SBIハイブリッド預金(ドコモSMTBネット銀行)との併用はできません
| 楽天銀行の基本情報 | |
| 銀行種別 | ネット銀行(口座数1,800万超、国内最大級) |
| 運営会社 | 楽天銀行株式会社(楽天グループ) |
| 普通預金金利 | 0.40%(標準)/マネーブリッジ連携で0.48%(1,000万円以下、2026年10月時点)/1,000万円超は0.42% |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | ハッピープログラム:月0〜7回無料(ランクに応じて) |
| 他行宛振込手数料 | ハッピープログラム:月0〜3回無料(ランクに応じて) |
| 提携ATM | セブン銀行、イオン銀行、E-net、ローソン銀行、ゆうちょ銀行、PatSat |
| デビットカード還元率 | 楽天銀行デビットカード(Visa/JCB/Mastercard)/楽天ポイント0.2%〜1.0%還元 |
| 目的別貯金 | 目的別口座(最大5口座) |
| プレミアム会員 | ハッピープログラム(無料、ベーシック〜スーパーVIP) |
| 口座開設 | オンライン(Web/アプリ)、最短即日 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 楽天銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ 普通預金金利 0.40%(標準)/マネーブリッジ連携で年0.48%(1,000万円まで適用)
✓ ATM出金: ハッピープログラム:月0〜7回無料(ランクに応じて)
✓ 他行宛振込: ハッピープログラム:月0〜3回無料(ランクに応じて)
✓ デビット還元率: 楽天銀行デビットカード(Visa/JCB/Mastercard)/楽天ポイント0
楽天銀行は、楽天ポイントが貯まる・使えるのが最大の魅力です。楽天市場でのポイント還元率がアップする特典もあり、楽天経済圏を利用している方に最適です。
楽天証券との連携「マネーブリッジ」で普通預金金利が最大0.48%(1,000万円以下、2026年10月時点)になります。
| ドコモSMTBネット銀行の基本情報 | |
| 銀行種別 | ネット銀行 |
| 運営会社 | 株式会社ドコモSMTBネット銀行(三井住友信託銀行+SBIホールディングス) |
| 普通預金金利 | 0.001%(標準)/SBIハイブリッド預金 0.50%(SBI証券連携、2026年2月改定) |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | スマートプログラム:月2回〜20回無料(ランクに応じて) |
| 他行宛振込手数料 | スマートプログラム:月1回〜20回無料(ランクに応じて) |
| 提携ATM | セブン銀行、イオン銀行、E-net、ローソン銀行、ゆうちょ銀行、ビューアルッテ |
| デビットカード還元率 | ミライノデビット Mastercard 0.8%/プラチナデビット 1.0% |
| 目的別貯金 | 目的別口座(最大10口座、円・外貨対応) |
| プレミアム会員 | スマートプログラム(無料、ランク1〜4) |
| 口座開設 | オンライン(Web/アプリ) |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 ドコモSMTBネット銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ ATM出金: スマートプログラム:月2回〜20回無料(ランクに応じて)
✓ 他行宛振込: スマートプログラム:月1回〜20回無料(ランクに応じて)
✓ デビット還元率: ミライノデビット Mastercard 0.8%/プラチナデビット 1.0%
✓ 目的別貯金: 目的別口座(最大10口座、円・外貨対応)
ドコモSMTBネット銀行は、SBI証券と連携する「SBIハイブリッド預金」で普通預金金利が最大0.50%(2026年2月改定)になるのが特徴です。スマホアプリも使いやすく、初心者にもおすすめです。
スマートプログラムのランクに応じて、ATM手数料や振込手数料の無料回数が増えます。
📌 PayPay銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ 普通預金金利 0.2%〜0.3%(条件・時期で変動)
✓ ATM出金: 3万円以上の入出金無料
✓ 他行宛振込: 月1回まで無料
✓ デビット還元率: VISAデビット/JCBデビット 0.5%〜還元
PayPay銀行(旧ジャパンネット銀行)は、PayPayとの連携がスムーズで、チャージや出金が簡単にできます。PayPayユーザーに便利です。
普通預金金利は0.2%〜0.3%と変動します。スマホアプリで口座開設から取引まで完結できます。
| auじぶん銀行の基本情報 | |
| 銀行種別 | ネット銀行(KDDIグループ) |
| 運営会社 | auじぶん銀行株式会社(KDDI+三菱UFJ銀行) |
| 普通預金金利 | 最大0.65%(au PAY連携時)/標準0.001% |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | じぶんプラス:月2回〜15回無料(ステージに応じて) |
| 他行宛振込手数料 | じぶんプラス:月1回〜15回無料(ステージに応じて) |
| 提携ATM | セブン銀行、イオン銀行、ローソン銀行、E-net、ゆうちょ銀行、三菱UFJ銀行 |
| デビットカード還元率 | じぶん銀行スマホデビット 0.2%還元 |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | じぶんプラス(無料、ステージ制) |
| 口座開設 | オンライン(Web/アプリ)24時間365日対応 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 auじぶん銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ 普通預金金利 最大0.65%(au PAY連携時)/標準0.001%
✓ ATM出金: じぶんプラス:月2回〜15回無料(ステージに応じて)
✓ 他行宛振込: じぶんプラス:月1回〜15回無料(ステージに応じて)
✓ デビット還元率: じぶん銀行スマホデビット 0.2%還元
auじぶん銀行は、au経済圏のユーザーにメリットが大きい銀行です。au PAYとの連携もスムーズで、auユーザーにおすすめです。
au PAYやauカブコム証券との連携で、普通預金金利が最大0.65%までアップします。
| イオン銀行の基本情報 | |
| 銀行種別 | 流通系ネット銀行(イオングループ、店舗あり) |
| 運営会社 | 株式会社イオン銀行 |
| 普通預金金利 | 0.001%(標準)/最大0.15%(イオン銀行Myステージ、プラチナステージ時) |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | イオン店舗内ATM 24時間365日無料/提携ATM Myステージで月1〜5回無料 |
| 他行宛振込手数料 | イオン銀行間無料/他行宛 Myステージで月1〜5回無料 |
| 提携ATM | セブン銀行、E-net、ローソン銀行、ゆうちょ銀行(提携) |
| デビットカード還元率 | イオン銀行キャッシュ+デビット 0.5%還元 |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | イオン銀行Myステージ(無料、5ステージ) |
| 口座開設 | オンライン(Web/アプリ)+ 店舗 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 イオン銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ ATM出金: イオン店舗内ATM 24時間365日無料
✓ 他行宛振込: イオン銀行間無料
✓ デビット還元率: イオン銀行キャッシュ+デビット 0.5%還元
イオン銀行は、イオンでの買い物が多い方に最適です。イオン銀行ATMが24時間365日手数料無料で、給与受取口座に指定すると特典が増えるのも魅力です。
イオン銀行Myステージにより、普通預金金利が最大0.15%になり、手数料の無料回数も増えます。
| 三菱UFJ銀行の基本情報 | |
| 銀行種別 | 都市銀行(メガバンク、三菱UFJフィナンシャル・グループ) |
| 運営会社 | 株式会社三菱UFJ銀行 |
| 普通預金金利 | 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定 |
| 貯蓄預金金利 | — |
| ATM出金手数料 | 三菱UFJ銀行ATM:時間内無料(時間外110円)/提携コンビニATM:220円〜330円(優遇条件で無料回数あり) |
| 他行宛振込手数料 | 三菱UFJダイレクト:154円(スーパー普通預金「メインバンク プラス」の優遇で無料回数あり) |
| 提携ATM | セブン銀行、ローソン銀行、E-net ほか |
| デビットカード還元率 | 三菱UFJデビット(Visa/JCB)/0.2%自動キャッシュバック |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | スーパー普通預金「メインバンク プラス」(取引内容に応じて優遇) |
| 口座開設 | オンライン(Web/アプリ)・店頭 |
| 預金保険 | 対象 |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 三菱UFJ銀行の特徴
✓ 全国に支店・ATM網があり、給与受取や各種引き落としに安心
✓ 普通預金金利 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定
✓ 「メインバンク プラス」の条件達成でATM・振込手数料の優遇あり
三菱UFJ銀行は、全国に支店とATMが多く、どこでも利用しやすいメガバンクです。給与受取や公共料金の引き落とし口座として安心して使えます。
スーパー普通預金「メインバンク プラス」の条件を満たすと、ATM手数料や振込手数料の優遇が受けられます。
| 三井住友銀行Oliveの基本情報 | |
| 銀行種別 | メガバンク(三井住友銀行のオールインワンサービス) |
| 運営会社 | 株式会社三井住友銀行 |
| 普通預金金利 | 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定 |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | 三井住友銀行ATM 24時間無料/コンビニATM 月1回〜無料(Oliveランクアップで最大3回) |
| 他行宛振込手数料 | Olive特典:他行宛月3回〜無料(Oliveランクアップで増加) |
| 提携ATM | セブン銀行、ローソン銀行、E-net、イオン銀行、ゆうちょ銀行(コンビニATM) |
| デビットカード還元率 | Vポイント還元 0.5%〜最大20%(対象店舗・条件付き) |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | 月額無料/Oliveゴールド(年会費条件付き無料)/プラチナプリファード(年33,000円) |
| 口座開設 | オンライン(アプリ)+ 店舗 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 三井住友銀行Oliveの特徴
✓ 普通預金金利 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定
✓ ATM出金: 三井住友銀行ATM 24時間無料
✓ 他行宛振込: Olive特典:他行宛月3回〜無料(Oliveランクアップで増加)
✓ デビット還元率: Vポイント還元 0.5%〜最大20%(対象店舗・条件付き)
三井住友銀行は、給与振込や公共料金の引き落としがスムーズで、窓口でのサポートも充実しています。
オールインワンサービス「Olive」を利用すると、三井住友銀行ATMの手数料が24時間無料になるほか、他行宛振込の無料回数などの特典が受けられます。
| みずほ銀行の基本情報 | |
| 銀行種別 | 都市銀行(メガバンク、みずほフィナンシャルグループ) |
| 運営会社 | 株式会社みずほ銀行 |
| 普通預金金利 | 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定 |
| 貯蓄預金金利 | — |
| ATM出金手数料 | みずほ銀行ATM:時間内無料(時間外110円)/提携コンビニATM:165円〜330円(みずほマイレージクラブの優遇で無料回数あり) |
| 他行宛振込手数料 | みずほダイレクト:他行宛150円(みずほマイレージクラブの優遇で無料回数あり) |
| 提携ATM | イオン銀行、セブン銀行、ローソン銀行、E-net ほか |
| デビットカード還元率 | みずほJCBデビット/0.2%キャッシュバック |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | みずほマイレージクラブ(年会費無料、取引に応じて優遇) |
| 口座開設 | オンライン(Web/アプリ)・店頭 |
| 預金保険 | 対象 |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 みずほ銀行の特徴
✓ 全国に支店があり、対面での相談がしやすい
✓ 普通預金金利 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定
✓ みずほマイレージクラブでATM・振込手数料の優遇あり
みずほ銀行は、全国に支店があり、対面での相談がしやすいメガバンクです。
みずほマイレージクラブに加入すると、ATM手数料や振込手数料の優遇が受けられます。
| 銀行名 | 普通預金金利 | ATM手数料無料回数 | 振込手数料無料回数 | 特徴 |
| SBI新生銀行 | 年0.50%〜0.60%(SBIハイパー預金) | 月5回〜無制限 | 月1回〜10回 | SBI証券連携で高金利・手数料優遇 |
| 楽天銀行 | 年0.40%〜0.48% | 月0〜7回 | 月0〜3回 | 楽天ポイントが貯まる |
| ドコモSMTBネット銀行 | 年0.001%〜0.50% | 月2〜20回 | 月1〜20回 | SBI証券連携で金利優遇 |
| PayPay銀行 | 年0.001%〜0.03% | 月1回〜 | 月1回 | PayPay連携が便利 |
| auじぶん銀行 | 年0.001%〜0.65%(au PAY連携時) | 月2〜11回 | 月3〜15回 | au経済圏でお得 |
| イオン銀行 | 年0.001%〜0.15% | イオンATM無制限無料 | 月0〜5回 | イオン店舗内ATM無料 |
| 三菱UFJ銀行 | 年0.4% | 条件次第で無料 | 条件次第で無料 | 全国に店舗・ATM多数 |
| 三井住友銀行 | 年0.4% | 月3回 | 条件次第で無料 | アプリが使いやすい |
| みずほ銀行 | 年0.4% | 月4回 | 月4回 | マイレージクラブで優遇 |
この表を参考に、自分の利用頻度や目的に合った銀行を選びましょう。ネット銀行は手数料と金利でメリットが大きく、メガバンクは窓口対応と安心感が魅力です。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年10月時点
通帳の扱いも比較の観点に加えましょう。ネット銀行はそもそも紙の通帳を発行せず、入出金明細はアプリやインターネットバンキングで無料で確認できます。一方、メガバンクでは2021年1月以降、紙の通帳の有料化が進んでいますが、インターネット通帳への切り替えや年齢条件を満たすことで手数料は無料になります。金利や手数料の条件は変更される場合があるため、最新の情報は各銀行の公式サイトで確認してください。
ネット銀行とメガバンクどちらを選ぶ?
ネット銀行とメガバンクはそれぞれメリット・デメリットがあり、どちらを選ぶべきかは利用目的によって異なります。
両者の違いを理解して、自分に合った銀行を選びましょう。
| メリット | デメリット |
| 手数料が安く普通預金金利が高い | 窓口がないため、複雑な手続きや相談が不便 |
| スマホアプリで24時間いつでも取引可能 | 住宅ローンや相続など専門的なアドバイスが必要な場合は不安 |
| 口座開設もオンラインで完結 | インターネットに不慣れな方にはハードルが高い |
| コンビニATMが使えて全国どこでも現金を引き出せる | すべての手続きをオンラインで行う必要がある |
| メリット | デメリット |
| 全国に店舗とATMがあり、窓口で直接相談できる | 手数料が高く普通預金金利が低い |
| 住宅ローン、資産運用、相続など複雑な金融サービスに対応 | ATM手数料や振込手数料が有料になる場合が多い |
| 長年の実績と信頼性がある | 窓口の営業時間が平日9時〜15時に限られる |
| 企業との取引や公共料金の引き落としなど幅広い用途に対応 | 仕事をしている方には利用しにくい |
メインバンクとサブバンクの使い分け方
複数の銀行口座を目的別に使い分けることで、お金の管理がしやすくなり、手数料も節約できます。
ここでは、給与受取用、生活費用、貯蓄用の3つの口座を使い分ける方法を紹介します。
給与受取用口座は、振込手数料が無料になる回数が多く、ATMが使いやすい銀行を選びましょう。
給与が振り込まれる口座は、生活費の支払いや貯蓄への振り替えの起点になるため、手数料無料の優遇が受けられる銀行がおすすめです。楽天銀行やドコモSMTBネット銀行は、給与受取を設定することで手数料無料回数が増える特典があります。
勤務先が指定する銀行がある場合は、それに従うのが基本です
生活費用口座は、日常的な支払いや現金の引き出しに使う口座です。
コンビニATMが無料で使える銀行や、クレジットカードや公共料金の引き落としに対応している銀行を選びましょう。イオン銀行はイオン店舗内のATMが24時間無料で使えるため、買い物のついでに現金を引き出せて便利です。PayPay銀行はPayPayへのチャージがスムーズで、キャッシュレス決済を多用する方に向いています。
貯蓄用口座は、普通預金金利が高く、簡単には引き出せない仕組みがある銀行を選びましょう。
ドコモSMTBネット銀行のハイブリッド預金や、auじぶん銀行の証券連携口座は、金利が優遇されるためおすすめです。また、目的別貯金機能がある銀行を選ぶと、旅行資金、結婚資金など、目的ごとに資金を分けて管理できます。
貯蓄用口座はキャッシュカードを持ち歩かず、スマホアプリで管理するのが無駄遣い防止のコツです
パターン1:ネット銀行中心の組み合わせ
パターン2:メガバンク+ネット銀行の組み合わせ
パターン3:シンプルな2口座の組み合わせ
自分のライフスタイルや利用頻度に合わせて、最適な組み合わせを選びましょう。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年10月時点
銀行口座を開設する方法
銀行口座の開設は、オンラインで簡単に手続きができるようになっています。
ここでは、口座開設に必要なものと、スマホで開設する流れを説明します。
銀行口座を開設する際に必要なものは以下の通りです。
銀行によっては、印鑑が不要な場合もあります。ネット銀行の多くは印鑑不要で、すべてオンラインで手続きが完結します。
メガバンクで窓口開設する場合は、印鑑が必要になることがあるため、事前に確認しましょう
スマホで口座開設する流れは以下の通りです。
最近では、マイナンバーカードを使った本人確認(eKYC)に対応している銀行が増えており、最短即日で口座開設が完了する場合もあります。
郵送での本人確認の場合は、書類が届くまでに数日〜1週間程度かかります。
口座開設の審査にかかる日数は、銀行や本人確認方法によって異なります。
eKYC(オンライン本人確認)を利用した場合、最短即日〜翌営業日で審査が完了し、すぐにインターネットバンキングが利用できる銀行もあります。郵送での本人確認の場合は、書類の往復に時間がかかるため、1週間〜2週間程度が目安です。
急ぎで口座が必要な場合は、eKYC対応の銀行を選びましょう
2021年1月以降、一部の銀行で紙の通帳の有料化が始まっています。新たに口座を開設して紙の通帳を発行すると、通帳の利用手数料や繰越手数料がかかる銀行があるため、口座開設前に確認しておきましょう。
なお、各銀行の有料化開始前から使っている預金口座であれば、通帳の利用手数料や繰越手数料は発生しません。対象になるのは、有料化開始後に新しく開設した口座です。
通帳手数料を無料にする方法は2つあります。
1つ目は、紙の通帳をやめてインターネット通帳(デジタル通帳)に切り替える方法です。入出金明細はスマホアプリやインターネットバンキングでいつでも確認でき、切り替え後は通帳関連の手数料がかかりません。
2つ目は、年齢条件を満たす方法です。開設・繰越時に70歳以上であることなどの条件を満たせば手数料が無料になる銀行があります。年齢基準は銀行ごとに異なり、三井住友銀行では75歳以上が無料条件の年齢基準です。最新の条件は各銀行の公式サイトで確認してください。
また、ネット銀行はそもそも紙の通帳を発行しないため、通帳手数料を気にせず利用できます。紙の通帳にこだわらない方は、ネット銀行を選ぶのも一つの方法です。
銀行口座を開設するときに気をつけたいこと
銀行口座を開設する際には、いくつか注意すべきポイントがあります。
口座維持費や休眠口座のリスク、複数口座の管理方法、預金保護の仕組みについて理解しておきましょう。
一部の銀行では、一定期間取引がない口座に対して口座維持費が発生する場合があります。
例えば、2年以上入出金がない口座は「休眠口座」とみなされ、年間1,000円〜1,500円程度の管理手数料がかかることがあります。
休眠口座になると、ATMでの引き出しができなくなり、窓口での手続きが必要になる場合もあります。使わない口座は放置せず、定期的に残高を確認するか、不要な口座は解約しましょう
複数の銀行口座を持つ場合、管理が煩雑にならないように工夫が必要です。
家計簿アプリ(マネーフォワード、Zaimなど)を使うと、複数の口座残高を一元管理でき、入出金履歴も自動で記録されます。また、各口座の役割を明確にし、「この口座は給与受取専用」「この口座は貯蓄専用」と決めておくと、お金の流れが把握しやすくなります。
パスワードや暗証番号は、セキュリティを保ちつつ、自分が忘れないように管理しましょう
万が一銀行が破綻した場合、預金保険制度(ペイオフ制度)によって、1つの銀行につき預金者1人あたり元本1,000万円とその利息までが保護されます。
これは、普通預金、定期預金、貯蓄預金などが対象です。1,000万円を超える預金がある場合は、複数の銀行に分散して預けることでリスクを軽減できます。
外貨預金や投資信託は預金保険の対象外なので、別途リスク管理が必要です
ライフステージ別おすすめの銀行口座
ライフステージによって、最適な銀行口座は変わります。
ここでは、年代別におすすめの銀行を紹介します。
新社会人や20代の方には、手数料が安くスマホアプリが使いやすいネット銀行がおすすめです。
楽天銀行は楽天ポイントが貯まり、楽天市場での買い物がお得になります。ドコモSMTBネット銀行は手数料無料回数が多く、将来的に投資を始める際にSBI証券との連携がスムーズです。PayPay銀行はPayPayとの連携が便利で、キャッシュレス決済を多用する方に向いています。
給与受取口座として設定すると、手数料優遇が受けられる銀行を選びましょう
家計管理を重視する30〜40代には、複数口座を使い分けられる銀行がおすすめです。
楽天銀行は家計簿アプリとの連携がスムーズで、支出管理がしやすいのが魅力です。イオン銀行は、イオンでの買い物が多い家庭に便利で、WAONポイントも貯まります。auじぶん銀行は、目的別貯金機能があり、教育資金や旅行資金を分けて管理できます。
住宅ローンを検討している場合は、メガバンクや地方銀行も併せて比較しましょう
資産運用を考える40〜50代には、証券口座との連携がスムーズな銀行がおすすめです。
ドコモSMTBネット銀行はSBI証券と、auじぶん銀行はauカブコム証券と連携することで、普通預金金利が優遇されます。また、メガバンクの総合口座を持っておくと、資産運用の相談や相続対策のアドバイスを窓口で受けられます。
三菱UFJ銀行、三井住友銀行、みずほ銀行は、資産運用サービスが充実しており、ライフプランに応じた提案を受けられます。
よくある質問(Q&A)
銀行口座は、目的別に2〜3つ持つのが理想的です。
給与受取用、生活費用、貯蓄用の3つに分けることで、お金の流れが明確になり、無駄遣いを防げます。ただし、管理が煩雑になるのを避けるため、最初は2つから始めて、必要に応じて増やすのがおすすめです。
銀行口座の開設は、基本的に審査に落ちることは少ないですが、過去に口座の不正利用歴がある場合や、本人確認書類に不備がある場合は審査に通らないことがあります。
また、反社会的勢力との関連が疑われる場合も開設できません。通常、本人確認書類が正しく提出されていれば問題なく開設できます。
未成年や学生でも銀行口座は開設できます。
ただし、15歳未満の場合は親権者の同意が必要で、親権者が代理で手続きを行う銀行もあります。15歳以上であれば、本人名義で口座を開設できる銀行が多く、学生証と本人確認書類があれば手続き可能です。
ネット銀行の中には、18歳以上でないと開設できない銀行もあるため、事前に確認しましょう
外国人でも、日本に住所があり在留カードを持っていれば、銀行口座を開設できます。
必要書類は、在留カード、パスポート、マイナンバーカード(または通知カード)です。銀行によっては、在留期間が一定以上必要な場合や、日本語でのコミュニケーションが求められる場合があります。外国人向けのサポートが充実している銀行を選ぶとスムーズです。
使わなくなった銀行口座は、放置せずに解約するのがおすすめです。
休眠口座になると口座維持費が発生する場合があり、管理も煩雑になります。解約手続きは、窓口またはインターネットバンキングで行えます。キャッシュカードや通帳を持参し、本人確認書類があれば解約できます。
残高がある場合は、他の口座に振り替えてから解約しましょう
銀行を乗り換える際は、給与受取口座の変更、公共料金やクレジットカードの引き落とし口座の変更が必要です。
勤務先に給与振込口座の変更届を提出し、電気・ガス・水道などの支払い先にも連絡しましょう。すべての変更が完了するまでは、旧口座を残しておくと安心です。
変更漏れがないように、リストを作って確認するのがおすすめです
本当です。ドコモSMTBネット銀行とSBI証券、auじぶん銀行とauカブコム証券など、銀行と証券会社を連携させることで、普通預金金利が優遇される仕組みがあります。
例えば、ドコモSMTBネット銀行のハイブリッド預金は、SBI証券と連携することで金利が通常の10倍程度になります。投資を始める予定がある方は、証券連携を活用すると貯蓄と投資の両方でメリットが得られます。
銀行によります。2021年1月以降、一部の銀行で紙の通帳の有料化が始まっており、新規開設の口座では通帳の利用手数料がかかる場合があります。
無料にする方法は2つあります。1つはインターネット通帳(デジタル通帳)に切り替える方法、もう1つは開設・繰越時に70歳以上であることなどの年齢条件を満たす方法です。年齢基準は銀行ごとに異なるため、各銀行の公式サイトで確認しましょう。なお、ネット銀行は紙の通帳を発行しないため、通帳手数料はかかりません。
金額は銀行や口座の条件によって異なります。各銀行の有料化開始前から使っている預金口座であれば、通帳の利用手数料や繰越手数料は発生しません。
有料化後に開設した口座でも、インターネット通帳に切り替えれば手数料はかかりません。具体的な金額や条件は各銀行の公式サイトで確認してください。
銀行口座を選ぶ際は、手数料、金利、ATMの利用しやすさ、アプリの使いやすさ、ポイント還元の5つのポイントを比較することが大切です。
ネット銀行は手数料が安く金利が高いため、貯蓄用や日常使いに最適です。一方、メガバンクは窓口での相談ができるため、住宅ローンや資産運用など、専門的なサポートが必要な場合に向いています。
理想的なのは、給与受取用、生活費用、貯蓄用の3つの口座を目的別に使い分けることです。楽天銀行やドコモSMTBネット銀行などのネット銀行をメインに、必要に応じてメガバンクをサブで持つと、手数料を抑えながら幅広いサービスを利用できます。
口座開設はスマホで簡単にでき、最短即日で完了する銀行もあります。銀行選びは個人の状況により最適解が異なります。ご自身の利用目的や生活スタイルに合わせてお選びください。最新の手数料・金利は各銀行公式サイトでご確認ください。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!