
SBI VCトレードの評判は?口コミ・手数料を他社比較【2026年最新】
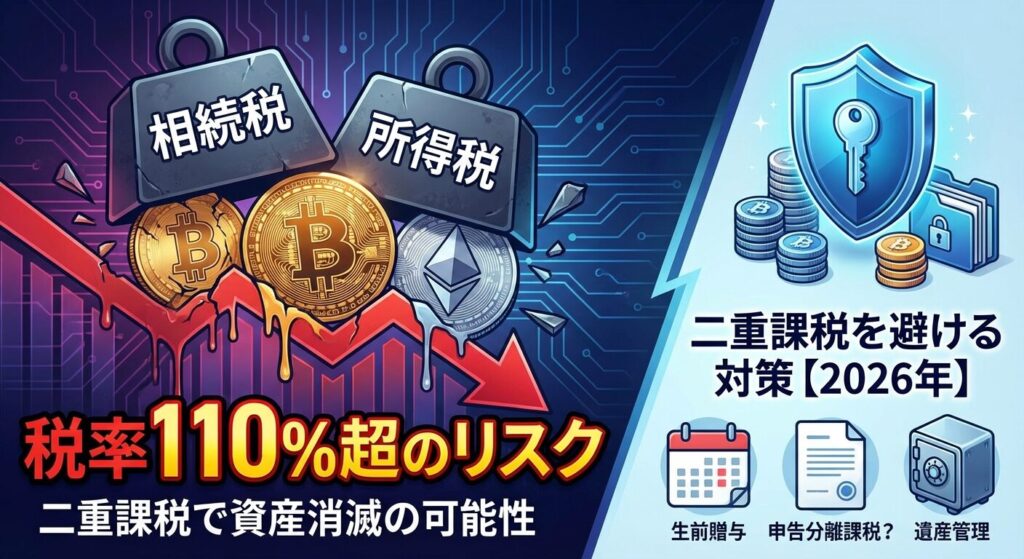
仮想通貨を相続すると、相続税と所得税が二重に課税され、最大で税率110%超になるケースがあることをご存じでしょうか。
被相続人が安く購入した仮想通貨が高騰したまま相続すると、相続人は資産額を超える税金を支払う事態に陥る可能性があります。
この記事では、仮想通貨の相続税の基本的なしくみから税率110%超が発生する具体的なケース、取引所での相続手続きの流れ、そして生前にできる対策まで、2026年最新の情報を網羅的に解説します。
大切な資産を家族に確実に引き継ぐために、今すぐ知っておくべきポイントをチェックしましょう。
コインチェックの口座開設&購入で
1,000円相当の
₿BTCがもらえる!
2027年2月までの期間限定
※特典は条件達成者全員に付与されます。販売所以外(取引所等)での購入は対象外です。特典のビットコインは付与時のレートで算出され、条件達成月の翌月末を目処にアカウントへ付与されます。
コインチェックで取扱いのない
14銘柄が買える
ATOM/GRAM(TON)/XDC/RNDR など
※取扱銘柄・手数料は2026年10月2日時点の各社公式サイトをもとに当サイトで比較しています。2口座の併用は当サイト運営者の見解です。
目次
仮想通貨の相続税とは
仮想通貨は現金や不動産と同じように相続財産として扱われ、相続税の課税対象となります。被相続人が保有していた仮想通貨は、相続開始日の時価で評価され、他の相続財産と合算して相続税が計算されます。
相続時に相続税を支払い、売却時に所得税も課税
仮想通貨の相続で特に注意すべきなのは、相続税と所得税の二重課税が発生する点です。相続時に相続税を支払い、その後売却すると所得税も課税されるため、税負担が極めて重くなります。
国内の暗号資産交換業者(取引所)で保有しているビットコインやイーサリアムなどの仮想通貨は、すべて相続税の課税対象です。取引所の口座に預けている仮想通貨だけでなく、ハードウェアウォレットやペーパーウォレットで保管している仮想通貨も対象となります。
海外取引所の口座やDeFi(分散型金融)プロトコルで保有している仮想通貨も、日本居住者が相続する場合は相続税の対象です。NFT(非代替性トークン)についても、財産的価値があるものは相続税の課税対象となる可能性があります。
仮想通貨の相続では、まず相続開始日の時価に基づいて相続税が課税されます。相続税の税率は最大55%で、相続財産の総額が多いほど高い税率が適用されます。
最大で相続税55%と所得税・住民税55%の合計110%
相続人が相続税を納付するために仮想通貨を売却すると、売却益に対して所得税と住民税が課税されます。仮想通貨の売却益は雑所得として総合課税の対象となり、最大で所得税45%と住民税10%の合計55%が課税されます。この結果、相続税55%と所得税・住民税55%を合わせて、最大110%の税率になる可能性があります。
仮想通貨は取得費加算の特例が適用されない
株式や不動産の相続では「取得費加算の特例」により相続税の一部を取得費に加算できますが、仮想通貨は雑所得扱いのためこの特例が適用されません。これが仮想通貨の相続が不利な最大の理由です。
資産にアクセスできなくても相続税は課税される
相続人が取引所のIDやパスワード、ウォレットの秘密鍵を知らない場合でも、仮想通貨が存在する限り相続税は課税されます。税務上は「換金可能かどうか」ではなく「資産が存在しているかどうか」が重視されるためです。
パスワードが分からず資産にアクセスできないにもかかわらず、相続税だけは支払わなければならないという理不尽な状況が発生する可能性があります。国内取引所であれば相続手続きを通じて資産を引き継げますが、海外取引所やハードウェアウォレットの場合は手続きが複雑になります。
エンディングノートに取引所情報を記載しておく
このような事態を避けるため、被相続人は生前に取引所の情報やパスワードをエンディングノートに記載し、信頼できる場所に保管しておくことが重要です。ただし、セキュリティ面を考慮し、パスワードは別の方法で管理するなど工夫が必要です。
仮想通貨の相続税評価方法
仮想通貨の相続税評価額は、相続開始日(被相続人が亡くなった日)の時価で計算します。国税庁の取扱いでは、活発な市場が存在する仮想通貨は外国通貨に準じて評価することとされています。
相続開始日以降の価格暴落でも評価額は固定
相続開始日以降に価格が暴落しても、評価額は相続開始日の時価で固定されます。このため、相続税納付のために売却しようとした時点で価格が下落していると、納税資金が不足する事態が発生します。
ビットコインやイーサリアム、リップルなど、複数の取引所で継続的に取引されている仮想通貨は「活発な市場が存在する」と判断されます。この場合、以下の方法で評価額を算出します。
残高証明書の金額をそのまま評価額として使用可能
取引所が発行する残高証明書に記載された相続開始日の金額を評価額とする方法が最も簡便です。残高証明書には日本円への換算レートが記載されており、その金額をそのまま相続税評価額として使用できます。
または、取引所が公表する相続開始日の売却価格を評価額とすることもできます。複数の取引所で取引している場合は、いずれか任意の取引所の価格を選択できるため、最も低い価格を選ぶことで評価額を抑えることが可能です。
特定の取引所1か所でしか取り扱いがないマイナーな仮想通貨や、取引量が極めて少ない銘柄は「活発な市場が存在しない」と判断されます。この場合、客観的な一定の相場が成立していないため、個別に評価する必要があります。
マイナー仮想通貨は税理士に相談を
具体的には、売買実例価額や精通者意見価格などを参考にして評価します。評価方法が複雑になるため、マイナーな仮想通貨を保有していた場合は、税理士などの専門家に相談することをおすすめします。
相続開始日の価格は取引所によって若干異なる場合がありますが、相続人が利用している取引所の価格を基準にして問題ありません。複数の取引所を利用していた場合は、最も低い価格を採用することで評価額を抑えることができます。
税率110%超のリスク
相続した資産額よりも多額の税金が発生する可能性
仮想通貨の相続で最も深刻な問題は、相続税と所得税を合わせると税率が110%を超え、相続した資産額よりも多額の税金を支払う事態が発生する可能性があることです。これは被相続人が安い価格で購入した仮想通貨が大幅に値上がりし、その状態で相続が発生した場合に起こります。
税率110%超が発生する原因は、相続人が被相続人の取得価額を引き継ぐという税制にあります。相続時の時価ではなく、被相続人が当初購入した価格が取得価額となるため、売却時の課税対象となる利益が極めて大きくなります。
手元に資金が残らず、不足分を自己資金で補填
例えば、被相続人が100万円で購入した仮想通貨が相続時に10億円に値上がりしていた場合、相続人はまず10億円に対して相続税を支払います。その後、相続税を納付するために仮想通貨を10億円で売却すると、売却益は「10億円−100万円=約9億9,900万円」となり、この金額に対して所得税と住民税が課税されます。
相続税と所得税を合計すると、相続した10億円を超える税金が発生し、相続人は手元に資金が残らないどころか、不足分を自己資金で補填しなければならない事態に陥ります。これが税率110%超の問題です。
この計算例は実際の日本経済新聞の記事でも紹介されたケースです。相続人は相続した資産をすべて売却しても税金を支払いきれず、自己資金から約1億4,000万円を補填する必要があります。
税率110%超のリスクを避けるには、生前に対策を講じることが不可欠です。最も確実な方法は、被相続人が生前に仮想通貨を売却して法定通貨に換えておくことです。法定通貨での相続であれば、相続税と所得税の二重課税は発生しません。
年間110万円までの暦年贈与は非課税
生前贈与を活用する方法もあります。年間110万円までの暦年贈与は非課税のため、長期間にわたって少しずつ贈与することで相続財産を減らすことができます。ただし、仮想通貨を贈与した場合も、贈与後に受贈者が売却すると所得税が課税される点には注意が必要です。
相続放棄は相続開始を知った日から3か月以内
相続放棄も選択肢の一つです。相続財産全体を評価した結果、税金の総額が資産額を上回ると判断される場合は、相続開始を知った日から3か月以内に家庭裁判所に相続放棄の申述を行うことで、税負担を回避できます。ただし、相続放棄をすると仮想通貨以外の財産もすべて放棄することになるため、慎重な判断が必要です。
相続した仮想通貨を売却すると、売却益に対して所得税と住民税が課税されます。仮想通貨の売却益は雑所得として総合課税の対象となり、給与所得など他の所得と合算して税額が計算されます。
仮想通貨の売却益は原則として雑所得に分類され、総合課税の対象となります。総合課税は累進課税のため、所得が多いほど税率が高くなり、最大で約55%の税率が適用されます。所得税の最高税率は45%で、これに住民税10%と復興特別所得税を加えると、最大で約55%の税率が適用されます。
取得価額は被相続人が購入した価格を引き継ぐ
相続した仮想通貨を売却する場合、取得価額は相続時の時価ではなく、被相続人が当初購入した価格を引き継ぎます。このため、被相続人が安い価格で購入した仮想通貨が値上がりしている場合、売却益が極めて大きくなり、高い税率が適用されます。
株式・不動産は取得費加算の特例で税負担軽減可能
株式や不動産を相続した場合、相続税の申告期限の翌日から3年以内に売却すれば「取得費加算の特例」が適用されます。この特例により、支払った相続税額の一部を取得費に加算できるため、譲渡所得税の負担を軽減できます。
仮想通貨は雑所得扱いで特例が適用されない
しかし、仮想通貨の売却益は雑所得扱いのため、取得費加算の特例は適用されません。国税庁の規定では、この特例は譲渡所得のみに適用されるとされており、雑所得は対象外です。このため、仮想通貨の相続は株式や不動産の相続と比べて税制上極めて不利な扱いとなっています。
取得費加算の特例が適用できれば、相続税として支払った金額を経費として計上できるため、所得税の負担を大幅に軽減できます。しかし、仮想通貨ではこの特例が使えないため、相続税を支払った後も、その相続税を含めた金額に対して所得税が課税されるという二重課税の状態になります。
| 項目 | 仮想通貨 | 株式 |
| 所得区分 | 雑所得 | 譲渡所得 |
| 課税方式 | 総合課税 | 申告分離課税 |
| 税率 | 最大55%(所得税45%+住民税10%) | 一律20.315%(所得税15%+住民税5%+復興特別所得税0.315%) |
| 損益通算 | 他の所得との通算不可 | 上場株式等の譲渡損失と配当所得の通算可 |
| 損失繰越 | 不可 | 3年間繰越可 |
| 取得費加算の特例 | 適用不可 | 適用可(相続後3年以内の売却) |
仮想通貨は株式より税制上極めて不利
株式の譲渡所得は申告分離課税で一律20.315%の税率が適用されるのに対し、仮想通貨は総合課税で最大55%の税率が適用されます。また、株式は損失の繰越控除や取得費加算の特例が適用されますが、仮想通貨はこれらの特例が一切適用されません。この税制の違いが、仮想通貨の相続を極めて不利にしている要因です。
仮想通貨の相続手続きは、被相続人が利用していた取引所と相続人との間で行います。取引所によって手続きの詳細は異なりますが、基本的な流れはおおむね共通しています。
取引所での相続手続きには、以下の書類が一般的に必要となります。取引所によって必要書類が異なる場合があるため、必ず各取引所の公式サイトで確認してください。
書類は多めに取得しておくと安心
書類の中には取引所に提出すると返却されないものもあるため、他の相続手続きでも必要になる書類は多めに取得しておくことをおすすめします。戸籍謄本や印鑑証明書は、複数の取引所で手続きをする場合に備えて、余裕を持って準備しましょう。
相続税の申告期限(10か月以内)を考慮して早めに
取引所には銀行のような窓口がほとんど存在しないため、基本的に郵送でのやり取りとなります。手続きには時間がかかるため、相続税の申告期限(相続開始から10か月以内)を考慮して、早めに手続きを開始することが重要です。
残高証明書は、相続開始日時点での仮想通貨の保有数量と日本円換算額が記載された書類で、相続税評価額の算出に必要不可欠です。取引所に連絡する際に、必ず残高証明書の発行を依頼してください。
複数取引所の場合は最も低い価格を選択可能
残高証明書には、相続開始日の終値または近似日の価格が記載されます。取引所によって若干価格が異なる場合がありますが、相続人が利用している取引所の価格を基準にすることができます。複数の取引所で取引していた場合は、最も低い価格を採用することで相続税評価額を抑えることが可能です。
被相続人が複数の取引所に口座を持っていた場合、それぞれの取引所で個別に相続手続きを行う必要があります。また、ハードウェアウォレットやペーパーウォレットで保管している仮想通貨については、秘密鍵がないと資産にアクセスできません。
スマホ・PC・メール・確定申告書から情報を探す
被相続人が利用していた取引所やウォレットをすべて特定することが、相続手続きの第一歩です。スマートフォンやパソコンのアプリ、ブラウザの閲覧履歴、メールの受信履歴、過去の確定申告書などから、取引所の情報を探してください。エンディングノートを作成していた場合は、そこに記載されている可能性があります。
取引所別の相続手続き比較
主要な国内取引所では相続手続きが整備されていますが、必要書類や所要期間は取引所によって異なります。ここでは、代表的な取引所の相続手続きの特徴を比較します。
仮想通貨のまま代表相続人の口座に移管
bitFlyerでは、仮想通貨は日本円に換金されず、そのまま仮想通貨として代表相続人の口座に移管されます。代表相続人がbitFlyerに口座を持っていない場合は、新たに口座を開設する必要があります。
仮想通貨のまま相続できるため、相続後の価格変動リスクを相続人が判断できるメリットがあります。ただし、含み益がある場合は、売却時に所得税が課税される点には注意が必要です。
当サイト運営者の見解
口座は2つ持って使い分ける
2社は買える銘柄と得意分野が違います。
両方の口座があると選択肢が広がります。
1口座目
コインチェック
アプリで少額から
2口座目
bitFlyer
限定銘柄・送付に
最低購入額
500円
1円
販売所
取扱通貨
35種類
44種類
つみたて
30銘柄に対応
月1万円から
1円から設定
毎日・毎週・毎月
ここが強い
IEOの実績4件
新規トークンの先行販売
送付手数料が無料
XRP・SOL・XLM・MONA
片方の口座でしか買えない銘柄がある
bitFlyerだけ(14銘柄)
コインチェックだけ(6銘柄)
※2社の選定と使い分けは当サイト運営者の見解です。取扱銘柄・手数料は2026年10月2日時点の各社公式サイトの情報に基づきます。送付手数料は暗号資産を外部へ送るときの手数料です。取扱銘柄は変更される場合があります。
手続きが簡素化されており比較的スムーズ
Coincheckでは、ウェブ上に用意された相続届をダウンロードし、必要事項を記入して相続人全員が署名・捺印します。死亡届出書をはじめ必要な書類をとりまとめて郵送すると、被相続人の預かり金残高が記載された残高証明が発行されます。
国税庁の方針に準拠して相続手続きが簡素化されており、比較的スムーズに手続きを進めることができます。手続きの詳細は、Coincheck公式サイトのカスタマーサポートページで確認できます。
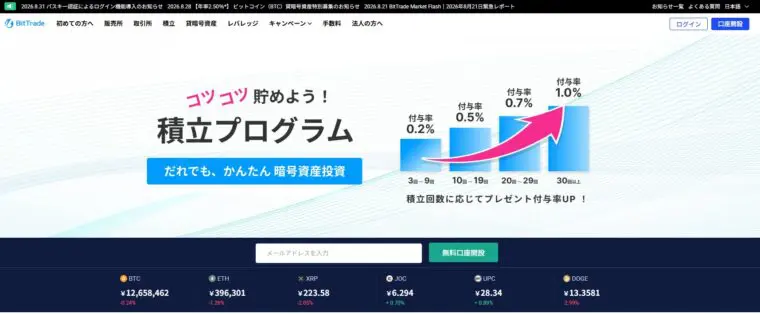
出典: BitTrade公式サイト
| BitTradeの基本情報 | |
| 取扱銘柄数 | 48種類 |
| 取引所(板取引) | 〇 |
| 販売所 | 〇 |
| レバレッジ | 2倍 |
| 取引手数料(Maker) | 無料(取引所・板取引 0.0000%) |
| 取引手数料(Taker) | 0.1%(取引所・板取引 0.1000%) |
| 日本円入金手数料 | 無料(クイック入金/ドコモSMTBネット銀行・PayPay銀行) |
| 日本円出金手数料 | 330円 |
| 最小注文金額 | 2円 |
| 口座開設 | 最短5分 |
| 登録番号 | 関東財務局長 第00007号 |
📌 BitTradeの特徴
✓ 取扱銘柄数国内最多級(48銘柄)
✓ 取引所Maker手数料無料
✓ 2円から取引可能
✓ 旧Huobi Japan
BitTradeは、旧Huobi Japanから名称変更した取引所で、取扱銘柄数47種類と国内最多級を誇ります。2円から取引可能で、超少額から始めたい初心者に向いています。
2円から取引可能で超少額投資ができる
取引所形式のMaker手数料は無料で、販売所のスプレッドも比較的狭いため、コストを抑えた取引が可能です。クイック入金はドコモSMTBネット銀行・PayPay銀行からなら手数料無料で即時反映されます。
セキュリティ対策として、顧客資産の100%をコールドウォレットで管理しており、24時間365日の監視体制が整っています。レバレッジ取引は最大2倍まで対応しており、資金効率を高めた取引も可能です。
カスタマーサポート体制が充実
GMOコインでは、相続手続きの詳細を公式サイトで確認できます。必要書類や手続きの流れについては、カスタマーサポートに問い合わせることで案内を受けられます。
GMOコインはGMOインターネットグループが運営しており、セキュリティ対策や顧客サポート体制が充実しています。相続手続きについても、丁寧なサポートを受けることができます。
取引所によって払い戻し方法が異なるため、相続人の希望に応じて選択できる場合もあります。ただし、取引所の方針により選択できない場合もあるため、事前に確認することをおすすめします。
相続税申告の期限と手続き
期限を過ぎると延滞税や無申告加算税が発生
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。この期限を過ぎると、延滞税や無申告加算税などのペナルティが発生します。
相続税の申告書は、相続開始から10か月以内に被相続人の住所地を管轄する税務署に提出する必要があります。仮想通貨を含む相続財産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合は、申告が必要です。
延滞税は年14.6%、無申告加算税は最大20%
申告期限を過ぎると、年14.6%の延滞税が発生します。また、申告をせずに税務署の調査で指摘された場合は、無申告加算税が追加で課されます。無申告加算税の税率は、状況によって最大20%にもなるため、必ず期限内に申告してください。
被相続人が亡くなった年に仮想通貨の売買や交換を行っていた場合、相続開始を知った日の翌日から4か月以内に準確定申告が必要です。準確定申告とは、被相続人の所得税の確定申告を相続人が代わりに行う手続きです。
年間20万円超の利益があれば準確定申告が必要
被相続人が仮想通貨で年間20万円を超える利益を得ていた場合は、準確定申告が必要です。取引所から取得した取引履歴をもとに、被相続人の所得を計算し、申告書を作成します。準確定申告の期限は相続税申告よりも早いため、優先的に対応する必要があります。
税理士に相談して申告書を作成することをおすすめ
相続税申告には、戸籍謄本、遺産分割協議書、残高証明書、不動産の評価証明書など、多数の書類が必要です。仮想通貨の相続税評価は複雑なため、税理士に相談して申告書を作成することをおすすめします。
相続税申告書の記載方法
相続税申告書に仮想通貨を記載する際は、第11表(相続税がかかる財産の明細書)の付表4を使用します。正確な記載が求められるため、記載方法を事前に確認しておくことが重要です。
第11表は、相続財産の種類ごとに評価額を記載する書類です。仮想通貨は「その他の財産」の欄に記載します。財産の所在地には取引所の住所を記載し、財産の種類には「暗号資産」または「仮想通貨」と記載します。
評価額の欄には、取引所から取得した残高証明書に記載された相続開始日時点の日本円換算額を記載します。複数の仮想通貨を保有していた場合は、銘柄ごとに分けて記載する必要があります。
詳細な記載方法は国税庁のウェブサイトで確認できます
ビットコインを10BTC保有していた場合の記載例を示します。財産の種類の欄に「暗号資産(ビットコイン)」と記載し、数量の欄に「10BTC」と記載します。単価の欄には相続開始日の1BTCあたりの価格を記載し、評価額の欄には「単価×数量」で計算した金額を記載します。
取引所の欄には、被相続人が利用していた取引所名を記載します。複数の取引所で保有していた場合は、それぞれ別の行に記載します。備考欄には、残高証明書の発行日や参照した価格の出典を記載しておくと、税務調査の際に説明しやすくなります。
複数の取引所やウォレットの記載漏れに注意してください
活発な市場が存在しないマイナーな仮想通貨を保有していた場合、評価方法が複雑になります。売買実例価額や精通者意見価格などを参考にして個別に評価する必要があるため、税理士に相談することをおすすめします。
評価方法の根拠を明確にするため、評価に使用した資料や計算過程を保管しておくことが重要です。税務署から問い合わせがあった場合に、適切に説明できるよう準備しておきましょう。
評価根拠となる資料は必ず保管してください
相続放棄すべきケース
相続財産全体を評価した結果、税金の総額が資産額を上回る場合や、負債が資産を上回る場合は、相続放棄を検討する必要があります。相続放棄をすれば、相続税の納税義務もなくなります。
相続放棄をすると、仮想通貨だけでなくすべての相続財産を放棄することになります。預貯金や不動産など他の財産も相続できなくなるため、総合的に判断する必要があります。
相続放棄は慎重に判断してください
まず、相続財産全体の評価額を算出し、相続税と所得税の合計額を試算します。次に、相続人の自己資金や他の財産と合わせて、税金を支払える見込みがあるかを確認します。支払いが困難と判断される場合は、相続放棄を検討します。
相続放棄の判断には専門的な知識が必要なため、税理士や弁護士に相談することをおすすめします。相続放棄の期限は相続開始を知った日から3か月以内と短いため、早めに専門家に相談してください。
相続放棄の期限は3か月以内です
相続放棄をすると、次の順位の相続人に相続権が移ります。例えば、子が相続放棄をすると、被相続人の親や兄弟姉妹が相続人となる可能性があります。相続放棄を検討する際は、他の相続人への影響も考慮する必要があります。
相続税の申告後、税務署による税務調査が行われる可能性があります。仮想通貨は申告漏れが発生しやすい財産のため、税務調査の対象になりやすいとされています。
国税庁の統計によると、相続税の税務調査が実施された場合、約9割近くのケースで申告漏れや計算誤りが指摘され、追徴課税が発生しています。仮想通貨は価格変動が激しく評価が複雑なため、申告内容に誤りがあると指摘されやすい財産です。
追徴課税が発生すると、本来の税額に加えて、過少申告加算税や延滞税が課されます。悪質と判断された場合は、重加算税として最大40%が上乗せされることもあります。正確な申告を行うことが、追徴課税のリスクを避ける最善の方法です。
追徴課税には重加算税が最大40%上乗せされます
税務署は、取引所に対して情報提供を求めることができるため、仮想通貨の保有状況を把握しています。申告漏れは必ず発覚すると考え、正確に申告することが重要です。
申告漏れは必ず発覚すると考えてください
税務調査に備えて、以下の書類を保管しておくことをおすすめします。取引所から取得した残高証明書、取引履歴、相続税評価額の計算根拠となる資料、遺産分割協議書、相続税申告書の控えなどです。
特に、相続税評価額の計算根拠は重要です。どの取引所の価格を採用したか、相続開始日の価格はいくらだったか、複数の仮想通貨をどのように評価したかなど、計算過程を明確に説明できるよう準備しておきましょう。
評価の計算根拠を明確に説明できるよう準備しましょう
仮想通貨の相続税対策は、生前に行うことが最も効果的です。生前贈与やデジタル遺産管理により、相続人の税負担を軽減し、スムーズな資産承継を実現できます。
暦年贈与を活用すれば、年間110万円までの贈与は贈与税が非課税となります。長期間にわたって少しずつ贈与することで、相続財産を減らし、相続税の負担を軽減できます。
仮想通貨を贈与する場合、贈与時の時価で評価します。贈与を受けた人が後日売却すると、贈与時の時価を取得価額として所得税が課税されます。贈与税と所得税の合計を考慮して、贈与のタイミングを判断することが重要です。
年間110万円までの贈与は贈与税が非課税です
生前贈与が有利か相続が有利かは、資産額や相続人の数によって異なります。一般的に、相続財産が基礎控除額を大きく超える場合は、生前贈与により相続税を軽減できる可能性が高くなります。
ただし、相続開始前7年以内の贈与は相続税の計算に加算されるため、早めに贈与を開始することが重要です。具体的な損益分岐点は、税理士に相談してシミュレーションを行うことをおすすめします。
相続開始前7年以内の贈与は相続税に加算されます
仮想通貨の相続で最も重要なのは、パスワードや秘密鍵を確実に相続人に引き継ぐことです。被相続人しか知らない情報は、相続人がアクセスできず、資産が失われる可能性があります。
エンディングノートに取引所名、口座情報、パスワードのヒントなどを記載し、信頼できる場所に保管しておく方法があります。ただし、セキュリティ面を考慮し、パスワードそのものは別の方法で管理するなど工夫が必要です。銀行の貸金庫を利用する方法も検討してください。
秘密鍵を紛失すると資産が永久に失われます
デジタル遺産管理サービスを利用すれば、パスワードや秘密鍵を安全に保管し、相続人に引き継ぐことができます。サービスによっては、被相続人の死亡を確認した後、指定した相続人に情報を開示する機能があります。
デジタル遺産管理サービスを選ぶ際は、セキュリティ対策、費用、サービス内容を比較検討してください。信頼できるサービスを選び、定期的に情報を更新することが重要です。
デジタル遺産管理サービスを活用しましょう
はい、日本居住者が海外取引所で保有している仮想通貨も相続税の対象となります。海外取引所の相続手続きは国内取引所よりも複雑で、外国語でのやり取りが必要になる場合があります。海外取引所の仮想通貨は申告漏れが発生しやすいため、必ず申告してください。
ハードウェアウォレットで保管している仮想通貨を相続するには、秘密鍵が必要です。秘密鍵がないと資産にアクセスできないため、被相続人は生前に秘密鍵の保管場所を相続人に伝えておく必要があります。秘密鍵を紛失すると、資産が永久に失われる可能性があります。
財産的価値があるNFTは相続税の対象となります。NFTの評価方法は確立されていないため、取引実例価額や専門家の意見を参考にして評価します。コレクション目的のNFTは生活用動産として非課税になる可能性もありますが、投資目的の場合は課税対象となる見込みです。
相続税の納付が困難な場合、延納(分割払い)や物納(現物納付)が認められる場合があります。ただし、仮想通貨を物納することは認められていません。延納を希望する場合は、相続税申告書の提出と同時に延納申請書を提出する必要があります。
相続税申告を税理士に依頼する場合の費用は、相続財産の総額によって異なります。一般的には、相続財産の0.5%〜1%程度が目安とされています。仮想通貨の相続は評価が複雑なため、追加費用が発生する場合があります。複数の税理士事務所に見積もりを依頼して比較することをおすすめします。
2025年12月19日に公表された2026年度税制改正大綱で、仮想通貨の申告分離課税化が正式に決定されました。施行時期は金融商品取引法の改正法施行日の属する年の翌年1月1日以後とされており、2028年1月からの施行が有力視されています。申告分離課税が実現すれば、相続税との合計税率が110%を超えることはなくなります。
はい、仮想通貨同士の交換も課税対象となります。ビットコインをイーサリアムに交換した場合、交換時点で利益が実現したとみなされ、所得税が課税されます。交換時の時価と取得価額の差額が課税対象となるため、交換履歴も正確に記録しておく必要があります。
相続人が複数いる場合、仮想通貨を現物のまま分割するか、売却して現金で分割するかを選択できます。現物分割は価格変動リスクを各相続人が負担しますが、売却時の所得税を各自のタイミングで支払えます。換価分割は公平に分割できますが、売却時に所得税が一度に発生します。相続人の状況に応じて最適な方法を選択してください。
仮想通貨の相続では、相続税と所得税が二重に課税され、最大で税率110%超になるリスクがあります。被相続人が安く購入した仮想通貨が大幅に値上がりした状態で相続すると、相続人は相続した資産額を超える税金を支払う事態に陥る可能性があります。
このリスクを避けるには、生前に仮想通貨を売却して法定通貨に換えておく、暦年贈与を活用して相続財産を減らす、パスワードや秘密鍵を確実に相続人に引き継ぐなどの対策が有効です。相続が発生した場合は、取引所での相続手続きを速やかに行い、相続税申告期限(10か月以内)を守ることが重要です。
仮想通貨の相続税評価は複雑で、税務調査のリスクも高いため、税理士などの専門家に相談することをおすすめします。2025年12月19日に公表された2026年度税制改正大綱で申告分離課税が正式に決定され、2028年1月からの施行が有力視されています。申告分離課税が実現すれば税負担は大幅に軽減されますが、現時点では生前対策を講じることが最も確実な方法です。大切な資産を家族に確実に引き継ぐために、今すぐ対策を始めましょう。
| 順位 | 取引所 | 手数料 | 通貨数 | 口座開設 |
|---|---|---|---|---|
| 1 | コインチェック はじめての1口座に | 無料 | 35種類 | 無料で口座開設 |
| 2 | bitFlyer 2口座目に。限定銘柄・1円から | 販売所取引手数料無料 | 44種類 | 無料で口座開設 |
| 3 | GMOコイン 取引手数料を抑えたい人に | 無料 | 24種類 | 無料で口座開設 |
当サイトの結論は「コインチェック+bitFlyer」の2口座。使い分けを見る
PR | 情報は2026年10月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!

