西日本シティ銀行NCBキャッシュエース審査|通る人の年収目安と落ちる原因【2026年】
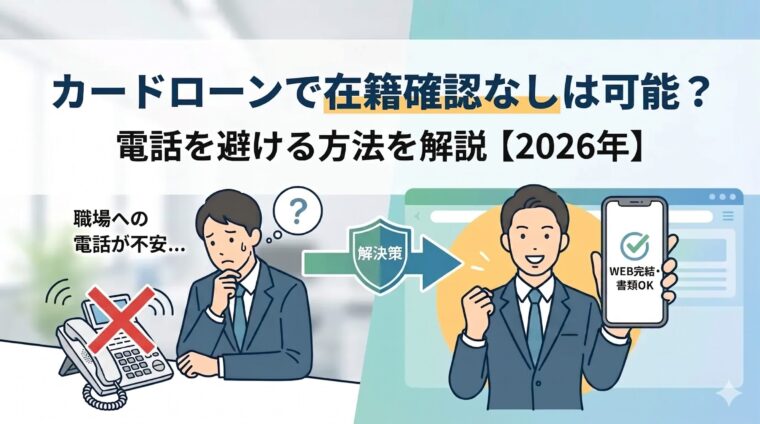
カードローンの在籍確認の電話連絡は、原則電話なしを明示している会社を選ぶことで回避可能です。
本記事では、カードローン利用経験者100人を対象に実施した独自調査(2026年4月・複数回答可・回答数119社分)の結果と、各社公式サイトの公表データを基に、原則電話による在籍確認なしで借りられるおすすめカードローンを厳選しました。
カードローンは貸金業法第13条により返済能力の調査が義務付けられているため、在籍確認の手続き自体をなくすことはできません。ただし、申込方法や書類対応により、電話による在籍確認を回避できる場合があります。
TOP5は5社共通で「原則電話なしの運用」を確立しており、書類対応への切替により電話連絡を回避できる正規業者です。
各社の電話回避手順や独自調査の詳細データもまとめていますので、カードローン選びの参考にしてください。
目次
在籍確認の電話連絡は、「原則電話による在籍確認なし」を公式サイトで明示している会社を選ぶことで回避できます。
本記事では、各社の公式表記を比較したうえで、電話連絡なしで借りられるカードローン13社をランキング形式で紹介します。まずは大手5社を比較表で整理し、6位以下の各社は本文のランキングで順に解説します。
本ランキングは以下の3要素を総合的に評価して順位を決定しています:
→ 数値の高低のみで順位を決定しているわけではありません。
当メディアの独自調査では、過去10年以内の契約経験を持つ利用者を対象としています。一方、カードローン業界は近年大きく変化しており、2020年以降は各社が「原則電話連絡なし」の方針を強化しています。そのため、独自調査には過去の契約時の経験も含まれ、現在の実態(公式発表の最新値)よりも数値が低めに出る傾向があります。執筆者も2011年にレイクを契約した当時は電話での在籍確認が標準でしたが、2019年のプロミス以降は書類対応で電話連絡なしで完了しており、業界全体が変化していることを実体験として確認しています。公式発表値と独自調査値を併記することで、「現在の最新状況」と「過去を含む実態平均」の両面から判断していただけます。
出典: プロミス公式サイト
プロミスの評価ポイント
プロミスは公式サイトで「原則電話による在籍確認なし」を明言しており、2023年8月の公式発表では98%の契約者が電話なしで在籍確認を完了しています。
「原則、お勤めされていることの確認はお電話では行いません。ただし審査の結果によりお電話する場合でも、お客さまの同意を得ずに実施することはございませんので、ご安心ください。プロミスでは、実際に98%のお客さまには電話での在籍確認を実施しておりません。」
当メディアの独自調査でもプロミス利用者40人中30人(75.0%)が電話連絡なしで契約完了したと回答しており、公式実績と独自調査の両面から電話連絡を回避しやすい消費者金融であることが確認できました。
書類提出による代替やWEB完結申込にも対応しており、原則郵送物なしで契約できるため家族や同僚に知られるリスクを抑えられます。
最短3分(※p)の審査スピードにより、急ぎで資金を必要とする方にも適した選択肢といえるでしょう。
プロミス利用者の声(独自アンケートより)
「WEB完結で申込み、必要書類をアップロードしました。職場への電話連絡はなく、アプリ上で契約が完了したため誰にも知られずに借入できました。申込から融資まで思ったよりスピーディでした」
「職場に電話がくるのが一番の不安でしたが、資格確認書と給与明細を提出したら書類だけで在籍確認が終わりました。同僚にも家族にも気づかれることなく利用できて助かっています」
| プロミスの基本情報 | |
| 商品名 | フリーキャッシング(カードローン) |
| 実質年率 | 年2.5%〜18.0% |
| ご融資額 | 1万円〜800万円(※p2) ※p2:借入限度額は審査によって決定いたします。 |
| 遅延利率(年率) | 年20.0% ※実質年率 |
| 返済方式 | 残高スライド元利定額返済方式 |
| 返済期間・返済回数 | 最終借入後、最短当日〜最長6年9ヶ月(1〜80回) ※60日以内に全額返済を求める金融商品ではありません。 |
| 各回の返済期日 | 5日・15日・25日・末日のいずれかから選択 ※三井住友銀行・三菱UFJ銀行・みずほ銀行・ゆうちょ銀行・PayPay銀行、およびこちらに記載の金融機関以外で口座振替によるご返済を希望される場合は、ご返済期日は毎月5日となります。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短3分(※p) ※p:お申込時間や審査によりご希望に添えない場合がございます。 |
| 申込年齢 | 18〜74歳(※p3) ※p3:主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。 |
| 在籍確認 | 原則、電話での在籍確認なし ✓ |
| 郵送物 | 選択可(WEB完結で原則、郵送物なし) ✓ ※手続きによって発生する場合もあり。 |
| 無利息期間 | 初回最大30日(初回利用翌日から)(※p4) ※p4:メールアドレス登録とWeb明細利用の登録が必要です。 |
| 借入方法 | 振込、ATM、アプリ、PayPayマネーへのチャージ |
| カードローンの総費用の代表例 | 借入金額:50万円/実質年率:18.0% 返済回数:58回/返済総額:751,057円 |
| 商号・登録番号 | SMBCコンシューマーファイナンス株式会社 関東財務局長(15)第00615号 日本貸金業協会会員 第000001号 |
電話連絡を避けたい場合の手順:新規申込フリーコールへの相談と書類対応で進めます。
PR:プロミス
出典: アコム公式サイト
アコムの評価ポイント
アコムは公式サイトで電話による勤務先への在籍確認100%なしを明記しており、電話なしで在籍確認が完了しています。
当メディアの独自調査では電話連絡があった時代の利用者回答も含まれますが、それでもアコム利用者33人中23人(69.7%)が電話連絡なしで契約完了と高い数値の回答結果となりました。
書類提出による代替やWEB完結申込にも対応しており、原則郵送物なしで契約できるため家族や同僚に知られるリスクを抑えられます。
最短20分(※a)の審査スピードと初めての方は契約翌日から最大30日間無利息のサービスにより、急な資金需要にもスピーディかつお得に対応できる三菱UFJフィナンシャル・グループ系列のカードローンです。
アコム利用者の声(独自アンケートより)
「申込後すぐにアコムから連絡があり、資格確認書と直近の給与明細をアプリで提出するだけで在籍確認が完了しました。職場への電話はなく、上司や同僚にもまったく気づかれずに済んでホッとしました。手続きもシンプルで分かりやすかったです」
「アルバイトだと審査が通りにくいかと思いましたが、書類だけで在籍確認できました。職場のオーナーや同僚に借入れを知られるのが一番不安だったので、電話連絡なしで完了したのが本当にありがたかったです。30日間無利息も助かりました」
| アコムの基本情報 | |
| 実質年率 | 年2.4%〜17.9% ※2026年1月5日迄に極度方式基本契約を締結した場合は年3.0%〜18.0%(同月6日以降に契約を変更した方は下限が2.4%になります) |
| 限度額(契約極度額) | 1万円〜800万円 |
| 遅延損害金(年率) | 年20.0% ※賠償額の元本に対する割合 |
| 返済方式 | 定率リボルビング方式 |
| 返済期間・返済回数 | 最終借入日から最長9年7ヵ月・1回~100回 ※約定返済金額を約定返済期日に返済した場合の目安。返済金額の設定により異なります。 |
| 各回の返済期日 | 【口座振替以外】35日ごとの支払・毎月支払 【口座振替】 〈引き落とし日が選択可能な金融機関〉三菱UFJ銀行、三井住友銀行、ゆうちょ銀行、みずほ銀行(引き落とし日:毎月1日、6日、11日、16日、21日、26日) 〈引き落とし日が固定な金融機関〉選択可能先以外の金融機関(引き落とし日:毎月6日) |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短20分(※a) ※a:お申込時間や審査によりご希望に添えない場合がございます。アコムの当日契約の期限は21時までです。 |
| 申込年齢 | 20歳以上 ※安定した収入と返済能力を有する方で、当社基準を満たす方。 |
| 職場在籍確認 | 100%連絡なし(電話による勤務先への在籍確認100%なし・書面や申告内容で確認) ✓ |
| 郵送物 | 選択可(カードレスで原則、郵送物なし) ✓ |
| 無利息期間 | 初回契約の翌日から最大30日間 ※アコムでのご契約がはじめてのお客さまが対象です。 |
| 借入方法 | 振込,ATM,アプリ,PayPayマネーへのチャージも可能 |
| 商号・登録番号 | アコム株式会社 日本貸金業協会会員 第000002号 |
申込から契約までの手順:アコムは電話による在籍確認100%なしのため、書類提出のみで完結します。
※アコムは「電話による勤務先への在籍確認100%なし」を公式に明示しているため、コールセンターへの相談手続きは不要です。書類による在籍確認のみで完結します。
PR:アコム
出典: アイフル公式サイト
アイフルの評価ポイント
アイフルは公式サイトで「原則電話による在籍確認なし」を明記しており、2025年1月〜2月の集計では99.1%の契約者が電話なしで在籍確認を完了しています。
「お申込みの際に自宅・勤務先へのご連絡は行っておりません。在籍確認が必要な場合でも、お客様の同意をいただかない限り実施いたしません。実際、99.1%のお客様には、電話での在籍確認を実施しておりません。」
書類提出による代替やWEB完結申込にも対応しており、原則郵送物なしで契約できるため家族や同僚に知られるリスクを抑えられます。
最短9分(※ai)の審査スピードと初回最大30日間無利息のサービスにより、急な資金需要にもスピーディかつお得に対応できるカードローンです。
アイフル利用者の声(独自アンケートより)
「事前にアイフルに相談したら、書類提出で在籍確認できると案内してもらえました。教えていただいた書類を提出するだけで完了し、職場には連絡が入らなかったので同僚に知られる心配もなく安心でした。スマホひとつで全て完結したのも便利でした」
「契約社員なので電話連絡があると周りに気づかれるのではと不安でしたが、書類提出だけで在籍確認が完了しました。審査もスピーディで、申込当日中に契約まで進んだ(※ai)のには驚きました。郵送物もなかったので家族にも知られずに済みました」
| アイフルの基本情報 | |
| 商品名 | キャッシングローン |
| 実質年率 | 年3.0%〜18.0% |
| 契約限度額または貸付金額 | 1万円〜800万円(※ai2) |
| 遅延損害金(年率) | 年20.0% ※賠償額の元本に対する割合(実質年率) |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期間・返済回数 | 借入直後最長14年6ヶ月(1〜151回) ※500万円を年12.0%(実質年率)で借りた場合 |
| 各回の返済期日 | 1回の支払いにつき35日以内または毎月約定日払い |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短9分(※ai) ※ai:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| 貸付対象者(申込条件) | 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方 ※年金収入のみは除く ※お取引中に満70歳になられた時点で新たなご融資を停止 |
| 在籍確認 | 原則、電話での在籍確認なし(※ai8) ✓ |
| 郵送物 | 原則なし(※ai3)(※ai4) ✓ |
| 無利息期間 | はじめてのご契約で最大30日間利息0円 ※契約の翌日から無利息期間が開始 |
| 借入方法 | お振込み、提携ATM、スマホアプリ |
| 商号・登録番号 | アイフル株式会社 近畿財務局長(15)第00218号 日本貸金業協会会員 第002228号 |
電話連絡を避けたい場合の手順:「スマホでかんたん本人確認」と書類提出で進めます。
PR:アイフル
出典: SMBCモビット公式サイト
SMBCモビットの評価ポイント
SMBCモビットは公式サイトで「原則電話による在籍確認なし」を明記しており、審査の過程で電話連絡が必要となる場合も事前に申込者の同意を得てから実施されます。
「原則、ご自宅やお勤め先へ確認のご連絡は行っておりません。審査を進めるにあたり確認が必要となる場合、事前にお客さまの同意を得たうえでご連絡いたしますので、ご安心くださいませ。」
当メディアの独自調査では電話連絡があった時代の利用者回答も含まれますが、それでもSMBCモビット利用者10人中7人(70.0%)が電話連絡なしで契約完了と高い数値の回答結果となりました。
SMBCモビットはWEB完結申込で手続きが完結し、書類提出による在籍確認で原則郵送物なしで契約できるため、家族や同僚に知られるリスクを抑えられます。
SMBCモビットの最大の特徴は「WEBからの申込で誰にも知られない」と公式サイトに明記している点であり、最短15分審査(※m)・SMBCグループの安心感とともに、プライバシーを重視する方に適したカードローンです。
SMBCモビット利用者の声(独自アンケートより)
「WEB完結申込にしたので、職場への電話も自宅への郵送物もありませんでした。必要書類をオンラインで提出するだけで在籍確認が完了し、家族や同僚に知られずに契約できたのがとてもありがたかったです。スマホアプリで提携ATMから借入できるのも便利です」
「契約社員でも問題なく審査に通り、WEB完結申込で電話連絡なしで在籍確認が完了しました。SMBCグループという安心感もあり、慎重に選んで正解でした。アプリでの操作も分かりやすく、急な出費に対応できて本当に助かりました」
| SMBCモビットの基本情報 | |
| 商品名 | モビットカードローン(フリーキャッシング) |
| 実質年率 | 年3.0%〜18.0% ※年365日の日割計算(うるう年は年366日) |
| 限度額 | 1万円〜800万円(※m2) ※m2:借入限度額は審査によって決定いたします。利用限度額は利用状況に応じて最高800万円まで。 |
| 遅延損害金(年率) | 年20.0% ※年365日の日割計算(うるう年は年366日) |
| 返済方式 | 借入後残高スライド元利定額返済方式 |
| 返済期間・返済回数 | 最長60回(5年) ※返済能力その他の事情にかんがみ、合理的な理由があると当社が認めた場合には、最長106回(8年10ヵ月) |
| 各回の返済期日 | 5日・15日・25日・末日から選択 ※ご返済期日が金融機関の休業日(土・日・祝日・年末年始)にあたる場合は、ご返済期日は翌営業日となります。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短15分(※m) ※m:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。 |
| 貸付対象者(申込条件) | 満20歳〜74歳の安定した収入のある方(※m3) ※m3:当社基準を満たす方。アルバイト、パート、自営業の方もご利用可能です。 ※収入が年金のみの方はお申込いただけません。年金以外に安定した定期収入のある方であればお申込いただけます。 |
| 在籍確認 | 原則電話なし ✓ |
| 郵送物 | 原則郵送物なし ✓ |
| 無利息期間 | なし |
| 借入方法 | 振込、提携ATM、セブン銀行 スマホATM取引・ローソン銀行 スマホATM取引 |
| 商号・登録番号 | 三井住友カード株式会社 日本貸金業協会会員 第001377号 貸金業登録番号は公式サイトをご参照ください |
電話連絡を避けたい場合の手順:SMBCモビットはWEB完結なので、電話相談不要・書類のみで進みます。
PR:SMBCモビット

出典: レイク公式サイト
レイクの評価ポイント
レイクは公式サイトで「お申込みの際に、自宅や勤務先へご連絡はおこなっておりません」と明記しており、在籍確認が必要な場合でも申込者の同意なく実施しない方針です。
「お申込みの際に、自宅や勤務先へご連絡はおこなっておりません。在籍確認が必要な場合でも、お客さまの同意をいただかずに実施することはございません。」
当メディアの独自調査では電話連絡があった時代の利用者回答も含まれますが、それでもレイク利用者8人中5人(62.5%)が電話連絡なしで契約完了と高い数値の回答結果となりました。
書類提出による代替やWEB完結申込にも対応しており、原則郵送物なしで契約できるため家族や同僚に知られるリスクを抑えられます。
レイクの最大の特徴は最長365日の無利息サービス(条件あり)であり、Webで最短8分融資も可能なスピード感とともに、お得かつスムーズに借入を進めたい方に適したカードローンです。
レイク利用者の声(独自アンケートより)
「年齢的に審査が通るか不安でしたが、書類提出で在籍確認が完了し職場への電話もなく安心しました。最長365日の無利息サービスを利用できたので、計画的に返済できそうです。SBI新生銀行系列という安心感もあり、選んでよかったです」
「派遣社員でも申込めて、派遣元への電話連絡もなく書類だけで在籍確認が完了しました。スマホで全て手続きできて郵送物もないので、家族にも気づかれずに利用できました。無利息期間があるのでお得感もあって満足です」
| レイクの基本情報 | |
| 商品名 | カードローン |
| 実質年率 | 年4.5%〜18.0% ※貸付利率はご契約額およびご利用残高に応じて異なります。 |
| 限度額 | 1万円〜500万円 |
| 遅延損害金(年率) | 年20.0% |
| 返済方式 | 残高スライドリボルビング方式/元利定額リボルビング方式 |
| 返済期間・返済回数 | 最長10年・最大120回 ※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。 |
| 各回の返済期日 | お客さまのご都合にあわせた毎月指定日払い ※当月のご返済は、ご返済日を含む14日前から可能です。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短8分融資 ※お申込み時間や審査状況によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上70歳以下の安定した収入のある方 ※パート・アルバイトで収入のある方も可 ※お取引期間中に満71歳になられた時点で新たなご融資を停止 |
| 在籍確認 | お勤め先(勤務先)への電話確認一切なし |
| 郵送物 | - |
| 無利息期間 | 365日間(初回契約時・条件あり) ※365日間無利息:初めてのご契約・Webでお申込み・ご契約、ご契約額50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 ※60日間無利息:初めてのご契約・Webお申込み、ご契約額50万円未満の方 |
| 借入方法 | 振込、提携ATM、スマホATM(セブン銀行ATM)、PayPayマネーへチャージ |
| 商号・登録番号 | 新生フィナンシャル株式会社 関東財務局長(11)第01024号 日本貸金業協会会員 第000003号 |
電話連絡を避けたい場合の手順:チャット「レイマル相談室」への相談と書類対応で進めます。
出典: メルペイスマートマネー公式サイト
| メルペイスマートマネーの基本情報 | |
| 商品名 | メルペイスマートマネー |
| 実質年率 | 年3.0%〜15.0% ※メルカリでの販売実績等を元に金利を決定。お客さまにより異なります。 ※2026年9月1日以降は金利上限が年18.0%に引き上げ予定。 |
| 限度額 | 5,000円〜80万円 ※借入限度枠はお客さまにより異なります。ご利用状況により変動の可能性あり。 ※2026年9月1日以降は上限95万円に引き上げ予定。 |
| 遅延損害金(年率) | 年20.0%(実質年率) ※約定返済日の翌日より残元本全額に対して発生。 |
| 返済方式 | 元利均等返済 |
| 返済期間・返済回数 | 借入額30万円以内:2回〜36回(3年) 借入額30万円超:2回〜60回(5年) |
| 各回の返済期日 | 毎月末日 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 通常1〜2日 ※審査の申込状況によってはそれ以上かかることもあります。 |
| 貸付対象者(申込条件) | 満20歳以上70歳以下 ※71歳以上は利用不可。 ※メルカリアプリでの「アプリでかんたん本人確認」と「お支払い用銀行口座の登録」の完了が必要。 |
| 在籍確認 | 原則、電話による在籍確認なし ✓ ※勤務先への電話連絡なし。ご自宅への郵便物の発送もありません。 |
| 郵送物 | なし ✓ ※すべてメルカリアプリで完結。カード発行なし。 |
| 無利息期間 | なし ※初回利用キャンペーン(利息相当分の最大3ヶ月分をポイント還元)実施の場合あり(常設ではない)。 |
| 借入方法 | メルペイ残高への入金(メルカリでのお買い物・メルペイ加盟店での決済に利用可能)、銀行口座への出金 ※売上金やポイント(無償ポイント)で返済可能。 |
| 商号・登録番号 | 株式会社メルペイ 登録番号:東京都知事(2)第31825号 日本貸金業協会会員番号:第006151号 指定紛争解決機関:日本貸金業協会 貸金業相談・紛争解決センター |
PR:メルペイスマートマネー
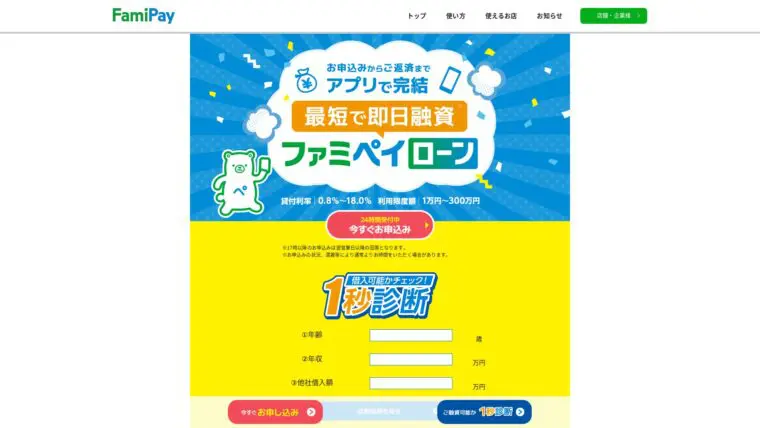
出典: ファミペイローン公式サイト
| ファミペイローンの基本情報 | |
| 商品名 | ファミペイローン |
| 実質年率 | 年0.8%〜18.0%(実質年率) ※年0.8%はご契約後の利用状況等に応じた見直しにより適用される場合があるものであり、新規ご契約時に適用されることはありません。 |
| 限度額 | 1万円〜300万円 ※ファミペイ残高チャージは1,000円から、銀行振込は5,000円からお借入可能。 |
| 遅延損害金(年率) | 年20.0%(実質年率) |
| 返済方式 | 残高スライドリボルビング方式 |
| 返済期間・返済回数 | 1回〜120回 |
| 各回の返済期日 | 毎月7日・17日・27日のいずれかから選択 ※金融機関休業日の場合は翌営業日。口座振替で自動引落し。 ※ファミリーマート店頭(レジ)や銀行口座からの即時振替でも返済可能。 ※約定返済日からさかのぼって14日以内の支払いは約定返済扱い。 |
| 担保・連帯保証人 | 不要 ※当社および保証会社による所定の審査あり。 |
| 融資スピード | 最短即日 ※17時までにお申込み手続き完了の場合、最短当日に審査完了。17時以降は翌営業日以降。 ※お申込みの状況・混雑等により通常よりお時間をいただく場合あり。 |
| 貸付対象者(申込条件) | 満20歳以上70歳以下で安定した収入のある方 ※パート・アルバイト・学生も可(安定した収入がある場合)。 ※ファミペイアプリが必要。 |
| 在籍確認 | 原則なし ✓ |
| 郵送物 | なし ✓ ※すべてアプリで完結。カード発行なし。 |
| 無利息期間 | 契約日から60日間 ※新規ご契約で60日以内にお借入・ご返済いただいた際の利息相当額を全額還元。 |
| 借入方法 | ファミペイ残高チャージ、銀行口座への振込 ※原則24時間365日対応。 ※返済はファミリーマート店頭(レジ)でも可能。 |
| 商号・登録番号 | 株式会社ファミマデジタルワン 登録番号:関東財務局長(1)第01525号 指定紛争解決機関:日本貸金業協会 貸金業相談・紛争解決センター |
PR:ファミペイローン
出典: セブン銀行公式サイト
| セブン銀行カードローンの基本情報 | |
| 商品名 | ローンサービス(カードローン) |
| 実質年率 | 年12.0%〜15.0% ※変動金利。利用限度額に応じて当社所定の利率を適用。金融情勢に応じて随時見直しの場合あり。 |
| 限度額 | 10万円〜300万円 ※10万円・30万円・50万円・70万円・100万円・150万円・200万円・250万円・300万円の型。審査のうえ当社にて決定。 |
| 遅延損害金(年率) | 不要 ※遅延損害金はかかりません。ただし、月々の返済日に遅れた場合は、元加により借入残高全体に対して通常の利息が発生します。 |
| 返済方式 | 前月の約定返済日の利用残高に応じた返済額による方式 ※利息は元加方式(月々の返済日に借入残高に組入れ)。 |
| 返済期間・返済回数 | 契約期間:1年(契約成立日から1年後の応当月末日まで・自動更新) |
| 各回の返済期日 | 毎月27日(固定) ※返済日が土日祝の場合は翌営業日。 ※月々の返済日の変更はできません。 |
| 担保・連帯保証人 | 不要 ※保証会社:アコム株式会社が保証。保証料は当社所定の借入利息に含む。 |
| 融資スピード | 最短翌営業日 ※お申込みからご契約までMyセブン銀行アプリで完結。 ※審査状況によりお時間をいただく場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上70歳未満 ※セブン銀行口座をお持ちの個人のお客さま。 ※外国籍の方は永住者であること。 ※保証会社(アコム㈱)の保証を受けられること。 ※満71歳の誕生月の翌月1日より新規借入不可。 |
| 在籍確認 | 原則電話なし ✓ ※原則としてご連絡することはありませんが、場合によってはご連絡することがあります。 |
| 郵送物 | アプリで取引可能(原則郵送物なし) |
| 無利息期間 | なし |
| 借入方法 | セブン銀行ATM(キャッシュカードまたはスマホアプリ)、ダイレクトバンキングサービス(普通預金へ振替入金) ※曜日や時間帯にかかわらず手数料無料。 ※セブン銀行ATM以外のATMではお借入れ不可。 |
| 商号 | 株式会社セブン銀行 保証会社:アコム株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:セブン銀行
PR:LINEポケットマネー
| LINEポケットマネーの基本情報 | |
| 商品名 | LINEポケットマネー |
| 実質年率 | 年3.0%〜18.0%(実質年率) ※LINEスコアと信用情報を加味した独自の与信モデルにより決定。 |
| 限度額 | 3万円〜300万円 |
| 遅延損害金(年率) | 年20.0%(実質年率) ※約定返済日の翌日より残元本全額に対して発生。 |
| 返済方式 | 残高スライド元利定額リボルビング方式 |
| 返済期間・返済回数 | 契約極度額に応じて: 30万円以下:1ヶ月〜36ヶ月 / 1回〜36回 30万円超100万円以下:1ヶ月〜60ヶ月 / 1回〜60回 100万円超:1ヶ月〜180ヶ月 / 1回〜180回 |
| 各回の返済期日 | 毎月16日または26日のいずれかを選択 ※銀行休業日の場合は翌営業日。返済引落し口座からの自動引落し、または指定口座へのお振込みにて返済。 ※LINE Pay残高からの返済は2025年3月30日をもって終了。 |
| 担保・連帯保証人 | 不要 ※当社所定の保証会社をご利用いただく場合があります。 |
| 融資スピード | 最短即日 ※お申込みの時間帯により、ご希望に添えない場合があります。 |
| 貸付対象者(申込条件) | 新規契約時の年齢が満20歳以上65歳以下 ※安定かつ継続した収入の見込める方。学生・主婦もアルバイト等の収入があれば可。 ※LINEアカウントが必要。 |
| 在籍確認 | 電話の場合あり(担当者個人名) |
| 郵送物 | なし ✓ ※すべてLINEアプリで完結。カード発行なし。 |
| 無利息期間 | 初回契約時30日間 ※新規ご契約の方が対象(スタンダードプラン限定)。契約日から30日間の利息が無料。 |
| 借入方法 | 銀行口座への振込 ※1円から借入可能。随時返済もLINEポケットマネーアプリ上から可能。 ※LINE Pay残高チャージでの借入は2025年3月30日をもって終了。 |
| 商号・登録番号 | LINE Credit株式会社 登録番号:東京都知事(3)第31721号 日本貸金業協会会員番号:第006067号 指定紛争解決機関:日本貸金業協会 貸金業相談・紛争解決センター |
PR:LINEポケットマネー
出典: dスマホローン公式サイト
| dスマホローンの基本情報 | |
| 商品名 | dスマホローン |
| 実質年率 | 年0.9%〜17.9%(優遇適用後金利) ※基準金利:年3.9%〜17.9%。ドコモ回線・dカード等のご利用状況に応じて優遇金利を適用。 |
| 限度額(ご契約極度額) | 1万円〜300万円(1万円単位) |
| 遅延損害金(年率) | 年20.0%(実質年率) |
| 返済方式 | 残高スライド元利定額リボルビング方式 ※毎月10日時点の最終お借入れ後のお借入残高により返済額が決定。 |
| 返済期間・返済回数 | 最終借入後原則最長8年1ヶ月(96回) |
| 各回の返済期日 | 毎月27日(固定) ※27日が土日祝の場合は翌営業日。変更不可。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短即日 ※お申込みの時間帯や審査状況によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上68歳以下の日本国内に居住する個人 ※安定した収入がある方。 ※ドコモ所定の携帯回線契約またはdアカウントを保有されている方。 ※当社が発信するSMSを受信できる方。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | なし ✓ ※お申込みからお借入れ・ご返済までスマホで完結。書類の郵送や来店の必要なし。 |
| 無利息期間 | なし |
| 借入方法 | ご登録金融機関口座へ振込、d払い残高へ借入(24時間365日即時入金) ※d払い残高からセブン銀行ATMで現金引出し可。 |
| 商号・登録番号 | 株式会社NTTドコモ 関東財務局長(7)第01421号 日本貸金業協会会員 第003506号 |
PR:dスマホローン
出典: auじぶん銀行公式サイト
PR:auじぶん銀行

出典: アロー公式サイト
| アローの基本情報 | |
| 商品名 | フリープラン(使途自由フリーローン) |
| 実質年率 | 年14.95%〜19.94%(実質年率) |
| 限度額 | 200万円まで |
| 遅延損害金(年率) | 年19.94%(実質年率) |
| 返済方式 | 残高スライドリボルビング方式 / 元利均等返済 ※ご相談のうえ返済回数を設定。 |
| 返済期間・返済回数 | 残高スライドリボルビング:契約日より5年(60回) 元利均等返済:最短2ヵ月〜最長15年(2〜180回) |
| 各回の返済期日 | 毎月5日、10日、15日、20日、25日、月末の中から選択可能。 ※ご返済日が休日の場合は翌営業日。 ※返済は指定口座へのお振込み。自動引落には非対応。 |
| 担保・連帯保証人 | 原則不要 |
| 融資スピード | 最短45分(審査) ※本審査(書類確認後)は別途時間がかかる場合あり。融資までに1週間程度かかる場合あり。 |
| 貸付対象者(申込条件) | 22歳以上70歳以下で安定した収入のある方 ※健康保険加入者のみ。無職・専業主婦は不可。 ※現在他社のご返済が遅れている方は契約不可。 ※自営業者は確定申告等の年収証明が提出できる方。 ※全国対応(WEB申込・来店不要)。 |
| 在籍確認 | 公式サイトに記載なし ※在籍確認の方式は公式サイトに記載がありません。気になる場合は申込後に相談してください。 |
| 郵送物 | 選択可:アプリWEB完結なら郵送物なし ✓ / 通常申込は契約書類郵送あり(社名は記載なし) |
| 無利息期間 | なし |
| 借入方法 | 振込(お客さまの銀行口座へ) ※ATMカード発行なし。契約内容によっては限度額内で追加融資(WEBキャッシング)可能。 ※振込手数料・契約に係る印紙代はお客さま負担。 |
| 商号・登録番号 | 株式会社アロー 登録番号:愛知県知事(6)第04195号 日本貸金業協会会員番号:第005786号 本社:名古屋市中川区高畑二丁目144番地 設立:2000年11月6日 |
PR:アロー
| ベルーナノーティスの基本情報 | |
| 商品名 | ベルーナノーティス カードローン |
| 実質年率 | 年4.5%〜18.0%(実質年率) |
| 限度額 | 1万円〜300万円 |
| 遅延損害金(年率) | 年20.0% |
| 返済方式 | 借入残高スライドリボルビング方式 ※お借入後の残高に応じた返済額が決定。月々2,000円から(借入残高5万円以下の場合)。 |
| 返済期間・返済回数 | 最終借入日から最長9年9ヵ月(1回〜117回) |
| 各回の返済期日 | 毎月5日または27日のいずれかを選択 ※銀行引落・郵便引落の場合は毎月5日のみ。 ※休業日(土日・祝日・年末年始)の場合は翌営業日。 ※返済期日の15日前(5日の場合は前月21日、27日の場合は12日)から当月分の返済が可能。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短30分(審査)・最短24時間以内の融資 ※申込状況や時間帯によりお時間がかかる場合あり。振込融資は平日14時まで。 |
| 貸付対象者(申込条件) | 20歳以上80歳以下で安定した収入のある方 ※パート・アルバイト可。専業主婦(夫)も配偶者に安定した収入があれば可(配偶者貸付制度あり)。 |
| 在籍確認 | 電話確認あり(その他方法も相談可) |
| 郵送物 | あり(メイプルカード郵送) ※契約後にローンカード(メイプルカード)をご自宅に郵送。 |
| 無利息期間 | 14日間 ※初回借入+完済後の再借入時も適用(前回無利息適用の借入日から3ヶ月経過している場合)。何度でも利用可能。 |
| 借入方法 | 振込(お客さま名義の銀行口座へ)、提携ATM(セブン銀行・ローソン銀行・三菱UFJ銀行・イーネット) ※提携ATM利用時は手数料無料。ATM利用にはメイプルカードが必要。 |
| 商号・登録番号 | 株式会社サンステージ(ベルーナグループ) 登録番号:埼玉県知事(4)第03865号 日本貸金業協会会員番号:第005746号 指定紛争解決機関:日本貸金業協会 貸金業相談・紛争解決センター 加盟指定信用情報機関:JICC・CIC |
PR:ベルーナノーティス
土岐 彩花「在籍確認なし」と「電話なし」は別物です。確認自体は必ず行われますが、その手段を電話から書類に変えるのは正当な方法です。この区別ができているかどうかが、違法業者を見抜くポイントです。
迷ったときは、原則電話による在籍確認なし・最短3分審査の1位プロミスを選べば失敗がありません。次の診断では、あなたの状況に合った1社を確認できます。
TOP5ランキングは「公式実績+独自調査」に基づく総合評価ですが、読者にとって最適な1社は条件によって変わります。
ここでは、書類条件や口座条件などの「あなたの状況」に合わせた最適な1社を選べる決定木をご用意しました。
診断に迷った場合は、原則電話による在籍確認なし・最短3分審査の1位プロミスを選べば失敗がないでしょう。
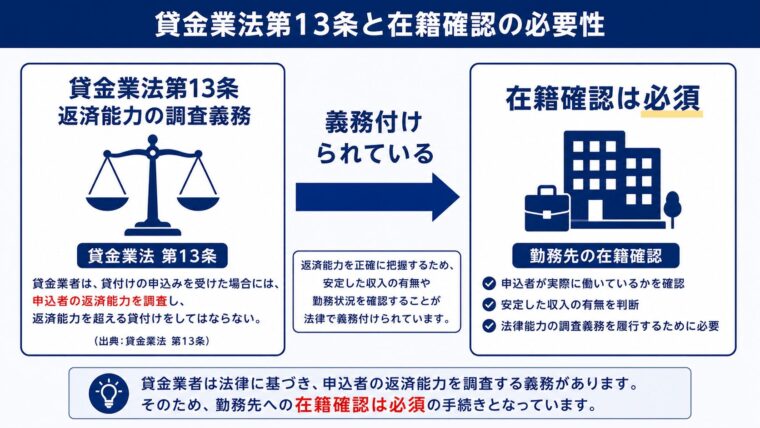
カードローンの在籍確認は法律で義務付けられた手続きです。貸金業法第13条第1項で、貸金業者は申込者の返済能力を調査する義務があると定められています。
正規の貸金業者を利用する限り、在籍確認そのものをなくすことはできません。
ただし、法律で義務付けられているのはあくまで「返済能力の調査」であり、「電話による確認」という手段までは指定されていません。勤務先への電話は、在籍を確認するための方法のひとつにすぎないのです。
土岐 彩花「在籍確認なし」と「電話なし」は別物です。確認自体は必ず行われますが、その手段を電話から書類に変えるのは正当な方法です。この区別ができているかどうかが、違法業者を見抜くポイントです。
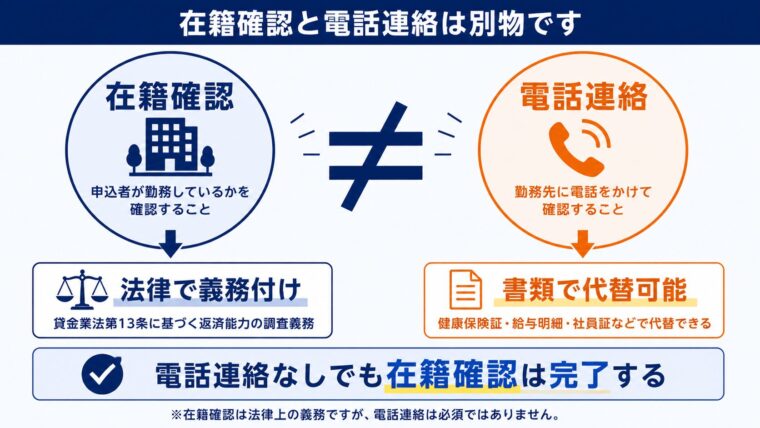
近年は、給与明細や源泉徴収票といった書類の提出によって在籍を確認する運用が主流になっています。勤務先への電話連絡を避けたい場合でも、書類での代替により法律に沿った正規の手続きを完結できます。
インターネット上には「在籍確認完全なし」「審査なしで誰でも借りられる」「ブラックでもOK」など、魅力的な文言で誘惑する違法業者(ヤミ金融)が存在します。
これらの業者は法定金利を大幅に超える高金利の請求や、執拗な取り立て、個人情報の悪用など深刻な被害をもたらします。
正規のカードローン会社は貸金業法を遵守しており、「完全なし」「審査甘い」といった断定的な表現は使いません。
「原則」という言葉が付いていることが、合法的な業者を見分ける一つのポイントです。
※プロミス・アコム・アイフル・SMBCモビット・レイクなど大手消費者金融はすべて貸金業登録番号を持つ正規業者です。金融庁「登録貸金業者情報検索サービス」で確認できます。
ブラック状態(信用情報に事故情報がある状態)の方は、違法業者に頼ると高金利の請求や執拗な取り立てなど深刻な被害につながります。
法的整理→信用情報の回復→正規業者への申込みという正しい道筋を踏むことが、長期的に最も安全な選択です。
🛤 ブラック状態の方への正しい道筋【3ステップ】
※自分でCIC・JICC・KSCに信用情報を開示請求することで、現在の事故情報の状況を確認できます(各1,000円程度)。
万が一、違法業者から借入してしまった場合や被害に遭った場合は、一人で抱え込まず公的窓口へ早めに相談しましょう。
📞 違法業者トラブル時の相談先【4つの公的窓口】
※状況に応じて複数の窓口へ並行して相談することで、より迅速に解決へ進められます。
本記事で紹介している13社は、いずれも貸金業登録または銀行免許を持つ正規の事業者です。一方で「審査なし」「誰でも借りれる」を謳う業者には、どれほど急いでいても絶対に申し込まないでください。
原則電話での在籍確認なしで即日融資を実現するためには、営業時間内に申込みを完了させ、書類対応への切り替え相談、書類提出、契約手続きまでを段階的に進める必要があります。
ステップ① 午前中に申込む
当日中の融資を目指すなら、午前中〜遅くとも夕方までに申込を完了させましょう。審査や書類確認にかかる時間を考えると、早いほど確実です。
ステップ② WEB完結を選ぶ
申込方法は各社の「WEB完結」を選択します。書類での在籍確認と原則郵送物なしにつながり、手続きもスマホだけで進みます。
ステップ③ 書類を先に用意する
本人確認書類と収入証明書類を、申込前にスマホで撮影しておきます。提出までの時間短縮が、即日融資の成否を大きく左右します。
ステップ④ 審査を受ける
提出した申込内容と書類をもとに審査が行われます。不備があると確認連絡や遅延の原因になるため、勤務先情報などは正確に入力しましょう。
ステップ⑤ 振込で受け取る
契約手続きが完了したら、指定口座への振込またはスマホATM取引で借入できます。金融機関の振込対応時間内であれば当日中に受け取れます。
⚠ 銀行カードローンは即日融資に対応していません(審査回答は最短翌
営業日)
今日中に借りたい方には、最短3分(※p)で審査が完了する1位プロミスが有力な選択肢です。即日融資の条件や申込時間帯などの詳細は、専用記事で詳しく解説しています。
>>即日融資のカードローンはどこがいい?おすすめ5社を比較【2026年】
カードローンの在籍確認は職業や雇用形態によって、電話を回避できる難易度が異なります。
安定した収入と勤務先が明確な正社員・公務員は書類対応への切り替えが最もスムーズに進む一方、派遣社員・個人事業主・専業主婦などは特殊な対応や書類が求められるケースがあります。
ここでは、9つの職業・属性区分ごとに電話回避難易度と具体的な回避方法を解説します。ご自身の状況に該当する区分をご確認ください。
会社勤めの方は安定した収入と明確な勤務先情報により、5社いずれのカードローンでも書類対応への切り替えが可能です。
給与明細・資格確認書・社会保険証(または組合保険証)などを事前に準備し、コールセンターへの事前相談で書類対応への切り替えを依頼しましょう。
SMBCモビットのWEB完結申込であれば電話相談すら不要となるためおすすめです。
会社勤め以外の方は安定収入の証明が共通の課題となるため、確定申告書(直近1〜2年分)・所得証明書・報酬明細などの書類を事前に準備しておきましょう。
プロミス・アコム・アイフル・レイクも原則電話による在籍確認なしの方針で安心です。
本人収入のない専業主婦は、ベルーナノーティスなど配偶者貸付対応の中小消費者金融が候補となり、アルバイトなど収入がある学生は無理のない範囲での借入を心がけましょう。
9区分いずれの場合も、電話回避の基本は「WEB完結申込+書類の事前準備」で共通しています。
診断の結果、電話の可能性が残る区分に該当した方は、次章の対処法もあわせて確認しておくと安心です。
在籍確認の電話はこう行われる
・担当者の個人名でかかる(会社名は名乗らない)
・所要時間は1分程度の取り次ぎ依頼のみ
・本人が不在でも同僚の応対だけで完了する
・完了後に繰り返し電話が来ることはない
ここまで紹介した方法でも、申込内容に不備があったり書類対応に応じてもらえなかったりして、勤務先への電話連絡が必要になる場合があります。
電話連絡を完全に避けられない場合でも、コールセンターへの相談・時間帯の指定・個人名での発信確認・自然な言い訳の準備などで、職場に知られるリスクを大きく抑えられます。
ここでは、どうしても電話連絡が必要になった場合の現実的な対処法を3つ解説します。
🎯 電話連絡が必要になった場合の対処法 ミニ目次
申込内容に不備があった場合や審査の過程で書類対応が認められない場合は、まずコールセンターに直接相談することが最も効果的です。
オペレーターに「勤務先への電話連絡を避けたい」旨を明確に伝え、追加の書類提出で在籍確認の代替が可能か確認しましょう。
申込み直後の早いタイミングで連絡することで、書類対応への切り替えに応じてもらえる可能性が高まります。
コールセンターに電話する際、「自分が電話に出やすい時間帯」を指定することで、職場に知られるリスクを抑えられます。
昼休み・始業前・終業後など周囲が少ない時間帯を指定し、本人が確実に電話を取れる状態を作りましょう。
申込フォームに「希望連絡時間帯」を記入できる場合は必ず活用し、自分の勤務スケジュールに合わせて電話対応を予定しましょう。
時間帯を指定することで、勤務先の代表番号や受付経由ではなく本人携帯にかけてもらえる可能性も高まります。
カードローン会社からの電話連絡は、原則として会社名ではなく「オペレーターの個人名」で発信されます。
申込時にコールセンターへ事前確認しておけば、職場の同僚に電話を取り次がれた際もカードローン会社名が出ることはありません。
発信番号(0120-から始まるフリーコール番号など)も事前に確認しておき、知らない番号からの着信に備えましょう。
事前にこれらを確認しておくことで、万が一の電話連絡でも冷静に対応できます。
万が一電話に出られず職場で不審に思われた場合に備え、自然な言い訳を事前に1つ準備しておきましょう。
ここでは、社内で違和感なく使える言い訳を10パターンご紹介します。ご自身の職場・状況に合った1つを選んで活用してください。
📋 電話が来たときの社内への伝え方【5例】
※あくまで伝え方の一例です。職場の状況や同僚との関係性により、より自然な伝え方は異なります。
万が一電話での在籍確認になった場合でも、個人名での発信や短い通話時間といった配慮により、借入だと職場に知られる可能性はほぼありません。それでも不安が残る方は、電話自体を行わないアコムか、WEB完結申込のSMBCモビットを最初から選ぶのが確実です。
電話による在籍確認を回避するためには、勤務先での在籍を証明できる書類の提出が必要です。
提出する書類によって審査のスムーズさや認められやすさが異なるため、最適な書類を選んで準備することが重要です。
ここでは、在籍確認に使える代表的な書類7種類と、マイナンバーの取扱いに関する注意点、そして実際の提出の流れまでをわかりやすく解説します。
🎯 書類での在籍確認 ミニ目次
📋 在籍確認に使える書類7種類 比較表
※書類の効力は各カードローン会社の審査基準により評価されます。複数の書類を組み合わせて提出することで、審査がよりスムーズに進む場合があります。
給与明細書(直近2か月分)・源泉徴収票・所得証明書・確定申告書は最も効力が高く、単独で在籍確認の代替が認められやすい書類です。
土岐 彩花書類でつまずく方の多くは、給与明細の「直近2か月分」が揃っていないケースです。私は申込前に必要書類をスマホで撮影しておくことをおすすめしています。提出までが速いほど、審査もスムーズに進みますよ。
社会保険証や雇用契約書も補強書類として活用でき、複数を組み合わせて提出するとよりスムーズに審査が進みます。
社員証は単独では弱いため、必ず給与明細などと組み合わせて提出するようにしましょう。
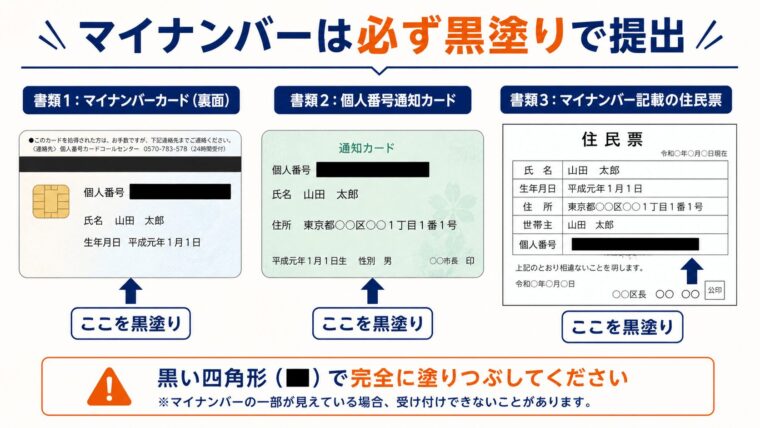
マイナンバー(個人番号)はマイナンバー法により、本人確認以外の目的で取得・利用することが原則禁止されています。
書類にマイナンバーが記載されている場合は、必ず黒塗り(マスキング)してから提出することが必要です。
黒塗りが不十分だと再提出を求められ、審査が大幅に遅延する原因となるため、提出前に必ず確認しましょう。
書類の提出は、各カードローン会社の公式アプリまたは会員ページから簡単にアップロードできます。
書類は鮮明に撮影し、マイナンバー部分を確実に黒塗りした上で提出することが重要です。
書類による在籍確認が認められると、電話連絡なしで契約・借入まで完了できるため、勤務先に知られるリスクを大幅に抑えられます。
必要書類を「申込後すぐ提出できる状態」に整えておくこと、これが勤務先への電話連絡を確実に避けるうえで最大のコツとなります。
カードローンの利用が家族や同居人に知られる主な経路は「郵送物」「明細」「電話」の3つです。
それぞれの経路をふさぐ設定を契約時に選んでおけば、家庭内に知られるリスクは大幅に抑えられます。
① 郵送物なし設定(WEB完結・カードレス契約)
家族に知られる最大の経路は、自宅に届く契約書類やローンカードの郵送物です。WEB完結申込とカードレス契約を選択すれば、原則郵送物なしで契約から借入まで完結できます。
② 明細はアプリ・WEBで確認(紙を止める)
利用明細を紙で受け取ると、家庭内で目に触れるリスクが残ります。契約時に電子明細を選択し、利用状況の確認はアプリや会員ページで行うようにしましょう。
③ 自宅への電話も原則なし(連絡先を携帯に)
申込時の連絡先に固定電話を登録すると、自宅へ電話がかかる可能性が生じます。連絡先は個人の携帯番号のみを登録しておけば、自宅への電話も原則ありません。
在籍確認は職場対策、郵送物は家族対策と、知られないための備えは2つに分かれます。
両方を確実に満たすなら、WEB完結+カードレスを明示する大手5社のなかから選ぶのがおすすめです。
大手消費者金融5社の審査が不安な方や、過去に金融事故の経験がある方には、中小消費者金融も現実的な選択肢となります。
中小消費者金融は機械的なスコアリング審査ではなく担当者による審査を採用していることが多く、現在の返済能力を重視した柔軟な審査で知られています。
フクホーは大阪に本社を置く創業55年以上の老舗中小消費者金融です。大手と審査基準が異なるため、大手で否決だった方の相談先としての位置づけとなります。在籍確認の方法については、申込後に相談することができます。
| フクホー フリーキャッシングの基本情報 | |
| 商品名 | フリーキャッシング |
| 実質年率 | 年7.30%〜20.00%(実質年率) ※貸付金額により上限利率が異なります。 5万円〜10万円未満:年7.30%〜20.00% 10万円〜100万円未満:年7.30%〜18.00% 100万円〜200万円:年7.30%〜15.00% |
| 限度額 | 5万円〜200万円 ※新規のお客さまは初回50万円までのご契約。 |
| 遅延損害金(年率) | 実質年率20.00% |
| 返済方式 | 自由返済方式 または 元利均等方式 ※2つの返済方式からお選びいただけます。 |
| 返済期間・返済回数 | 借入日から最長5年以内(2回~60回以内) |
| 各回の返済期日 | 記載なし ※公式サイトの貸付条件には記載がありません。ご契約時にご確認ください。 |
| 担保・連帯保証人 | 原則不要 |
| 融資スピード | 最短即日 ※お申込み時間帯によっては対応できない場合あり。来店契約ならその場で融資可能額をお伝え。 |
| 貸付対象者(申込条件) | 20歳以上65歳以下で定期的な収入と返済能力を有する方 ※当社基準を満たす方。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | 選択可:契約書類を指定送付先に郵送 or 来店契約(難波店) ※仮審査通過後、契約書類をご指定の送付先に郵送(最短翌日届け)。来店契約なら郵送なし。 |
| 無利息期間 | なし |
| 借入方法 | 振込(お客さま名義の銀行口座へ) ※ATMカードの発行なし。全国どこでもご来店不要でお客さまの銀行口座からお引出し可能。 |
| 商号・登録番号 | フクホー株式会社 登録番号:大阪府知事(07)第12736号 日本貸金業協会会員番号:第001391号 加盟信用情報機関:JICC 創業:1967年(昭和42年) |
PR:フクホー
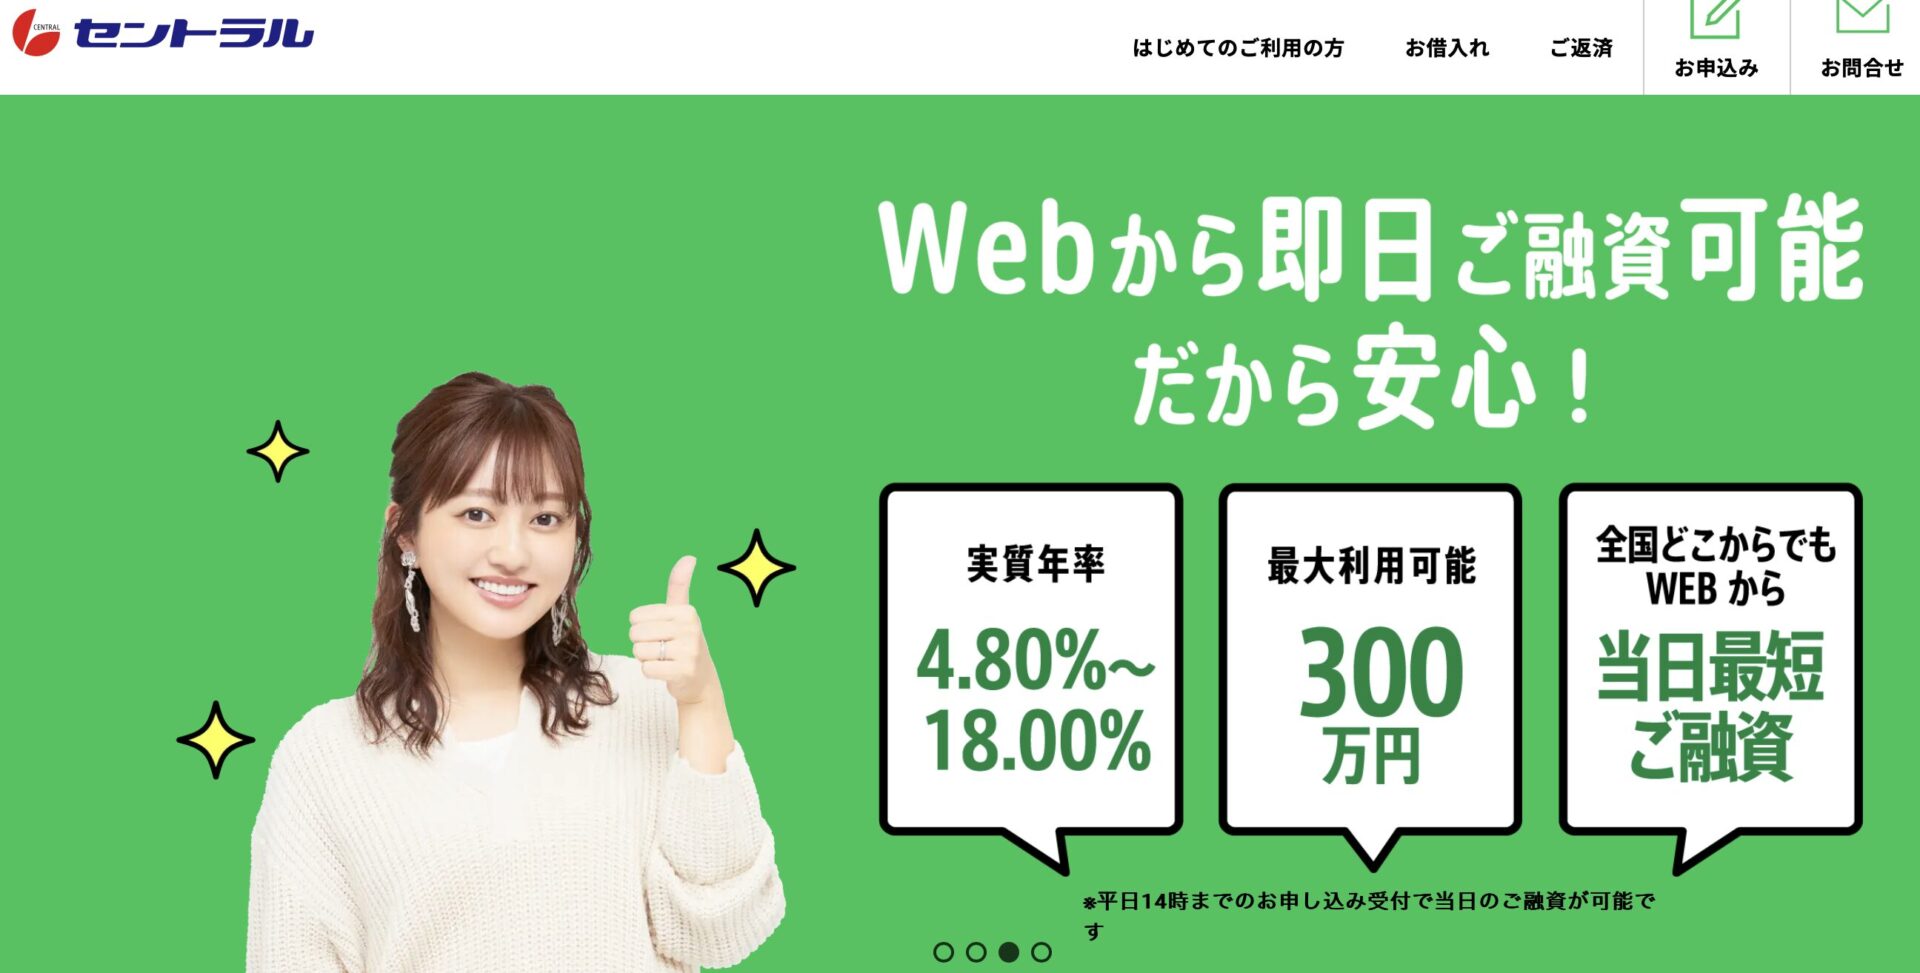
セントラルは愛媛県に本社を置く創業50年以上の老舗で、全国16店舗とセブン銀行ATMに対応しています。審査の基準が大手と異なることから、大手で借入できなかった方の選択肢となる存在です。在籍確認は申込後に相談できるため、事情がある方は早めに伝えましょう。
| セントラル カードローンの基本情報 | |
| 商品名 | カードローン(Cカード) |
| 実質年率 | 年4.8%〜18.0%(実質年率) ※100万円以上の場合は年4.8%〜15.0%。 |
| 限度額 | 1万円〜300万円 |
| 遅延損害金(年率) | 年20.00% |
| 返済方式 | 借入残高スライドリボルビング方式 ※ご利用時の借入残高に応じて返済額が決定。月々4,000円から(借入残高10万円以下の場合)。 |
| 返済期間・返済回数 | 100万円未満:最終借入日から最長3年(1〜32回) 100万円〜300万円:最終借入日から最長4年(1〜47回) |
| 各回の返済期日 | 契約時に決定した毎月の約定日(固定) ※土日・祝日の場合は翌営業日。 ※返済期日の10日前から当月分の返済が可能。10日以上前の返済は繰上返済扱い。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短即日 ※平日14時までのお申込みで即日振込可能。自動契約機でのお申込みなら即日融資。 ※土日祝のお申込みは翌営業日の対応。 |
| 貸付対象者(申込条件) | 20歳以上69歳以下で定期的な収入と返済能力を有する方 ※自営業・パート・アルバイトの方も可。当社基準を満たす方。 |
| 在籍確認 | 電話確認あり ※一度お客さまとお話をしてから確認方法を決定。お申込みをいただいてすぐに電話するわけではありません。 |
| 郵送物 | 選択可:郵送でCカード送付 or 自動契約機で即時受取 ※受取証書(明細書)の送付を希望した場合はご利用明細書も郵送。 |
| 無利息期間 | 初回契約時30日間 ※セントラルでのご契約がはじめてのお客さまが対象。新規無担保ローンのみ(再契約・増額は対象外)。 ※30日間金利0円期間中のご返済額は全額元金に充当。 |
| 借入方法 | 振込(お客さま名義の銀行口座へ)、セントラル店舗ATM、セブン銀行ATM(Cカード利用) ※ATM利用時は手数料あり(1万円以下→110円、1万円超→220円)。 ※1万円から千円単位でご融資。 |
| 商号・登録番号 | 株式会社セントラル 登録番号:四国財務局長(10)第00083号 日本貸金業協会会員番号:第001473号 指定紛争解決機関:日本貸金業協会 貸金業相談・紛争解決センター 加盟指定信用情報機関:JICC・CIC |
PR:セントラル
出典: アロー公式サイト
アローについては、本記事のランキング12位で紹介しています。
中小消費者金融は大手で借入できなかった方の救済の選択肢となる一方、金利や利便性の面では大手に劣るのが実情です。より多くの会社を比較したい方は、中小消費者金融おすすめ10社の記事もあわせてご覧ください。
>>中小消費者金融おすすめ10社|大手審査落ちでも借りれる?【2026年最新】
PR:アロー
銀行カードローンは消費者金融よりも金利が低い一方、在籍確認は電話で行う会社が多数派です。個人名での発信など配慮はあるため、金利を優先しつつ知られるリスクを抑えたい方の選択肢になります。
ただし、2018年1月からの全国銀行協会の自主規制により警察庁データベース照会が義務化されたため、即日融資には対応していません(最短でも翌営業日以降)。
急ぎでなく、低金利で知られにくいカードローンを希望する方向けに、銀行カードローン10社をご紹介します。
📊 銀行カードローン10社 在籍確認・郵送物 比較一覧
※会社名をクリックすると各社の詳細解説にジャンプします。各社の最新情報は公式サイトでご確認ください。
※銀行カードローンは2018年1月からの全国銀行協会の自主規制により最短でも翌営業日以降の融資となります(即日融資不可)。
10社を比較すると、「原則電話なし」を公式に明示しているのはセブン銀行など少数派であることがわかります。セブン銀行とauじぶん銀行は、本記事のランキング内で詳しく紹介しています。
金利を優先するなら銀行カードローン、電話連絡を確実に避けたいなら消費者金融という目的別の使い分けが基本です。
急ぎで借入したい方は、ここまで紹介した大手5社に戻って検討することをおすすめします。
PR:ダイレクトワン
結論: 完全に「なし」にすることはできません。貸金業法第13条により返済能力の調査が義務付けられているため、正規の業者であれば必ず何らかの形で在籍確認が実施されます。
ただし「電話」という手段は義務ではなく、プロミスやアイフルは「原則電話による在籍確認なし」、アコムは「電話による勤務先への在籍確認100%なし」を公式に明示しています。原則電話なしを明示する会社を選び、書類提出で対応すれば電話連絡を避けることは可能です。
結論: 可能です。大手消費者金融5社はいずれもWEB完結申込に対応しており、書類での在籍確認により原則電話連絡なしで即日融資を受けられます。
当日中の借入を目指すなら、午前中〜夕方までに申込を済ませ、本人確認書類と収入証明書類を事前にスマホで撮影しておきましょう。
SMBCモビットのWEB完結申込は書類提出だけで在籍確認が完結し、コールセンターへの相談も不要です。
結論: 可能です。プロミス・アコム・アイフル・レイクの4社は、アルバイト・パートなど安定した収入があれば申込でき、書類提出による在籍確認にも対応しています。直近2か月分の給与明細を事前に準備しておくと手続きがスムーズです。
ただし勤続3か月未満は収入の安定性が低いと判断されやすいため、ある程度の勤続実績を積んでからの申込が望ましいでしょう。
結論: 配偶者貸付に対応した会社なら申込可能です。本人に収入のない専業主婦の方は、中小のベルーナノーティスなどが配偶者貸付に対応しています(大手5社は本人収入が必要です)。
配偶者の同意と収入証明書類が必要で、借入額は配偶者との合算年収の3分の1までとなります。なお、パート収入がある方は専業主婦ではなくパート・アルバイト区分でご自身の収入により申込できます。
結論: 可能です。多くの会社では、申込後にコールセンターへ相談することで、電話対応できる時間帯の希望を伝えられます。
昼休みや始業前など、周囲が少なく本人が確実に電話を取れる時間帯を指定しておくと、職場に知られるリスクを抑えられます。申込フォームに希望連絡時間帯の記入欄がある場合は、必ず活用しましょう。
結論: 申込は可能です。ただし勤続年数が短いと収入の安定性が評価されにくく、審査が厳しくなる傾向があります。転職直後に申し込む場合は、雇用契約書や採用通知書、初回の給与明細など、新しい勤務先での在籍と収入を証明できる書類を揃えておきましょう。
勤務先情報は申込時点の正確な内容を入力することが、確認電話を避ける基本です。
結論: 電話なしを明示する銀行は少数派です。銀行カードローンの在籍確認は電話で行う会社が多数派で、「原則電話なし」を公式に明示しているのはセブン銀行などに限られます。
銀行業界は2018年以降の自主規制により警察庁データベース照会が必須となったため、審査回答は最短でも翌営業日以降です。電話を確実に避けたい方は、書類対応を明示する消費者金融を選ぶのが現実的でしょう。
結論: 会社ごとに対応が異なります。中小消費者金融で電話なしを公式に明示している会社は、当メディアでは確認できていません。
在籍確認の方式は各社の運用によって異なるため、電話を避けたい事情がある場合は、申込時に直接相談するのが確実です。時間帯の指定や書類対応に応じてもらえるかどうかも、あわせて確認しておきましょう。
結論: 原則かかりません。在籍確認は初回契約時の審査で実施されるもので、契約後の追加借入のたびに行われるものではありません。
ただし増額申請時や転職して勤務先が変わった場合には、再度確認が必要になることがあります。長期間返済が滞った場合の連絡を避けるためにも、返済期日は必ず守りましょう。
結論: 在籍確認が行われる場合があります。クレジットカードでもキャッシング枠を付ける場合は貸金業法の対象となり、返済能力の調査が義務付けられています。
電話を避けたい方は、ショッピング枠のみで申込むか、書類対応の明確なカードローンを選ぶほうが確実です。カードローン同様、申込内容を正確に入力することが基本となります。
🏆 在籍確認の電話なしで選ぶTOP3
在籍確認の電話連絡は、公式表記を確認した会社選びと書類の事前準備で、ほぼ確実に回避できることがお分かりいただけたはずです。
迷ったときは、公式が「原則電話による在籍確認なし」を明示する1位プロミスからの検討がおすすめです。
👉 【結論】在籍確認の電話連絡なしで借りられるカードローンTOP5を改めてチェックする
カードローンのご利用は、ご自身の収入や返済計画を踏まえ、無理のない範囲で計画的にご利用ください。借入額が増えると返済負担も大きくなり、生活が苦しくなる原因となります。
返済が困難になった場合や、複数社からの借入で悩んでいる方は、一人で抱え込まず、以下の無料相談窓口にご相談ください。
※相談は無料です(通話料は別途かかります)。ご自身の状況に合わせて、最適な相談窓口をご利用ください。
※借入はあくまで一時的な解決手段です。返済能力を超える借入を避け、計画的なご利用をお願いします。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!