専業主婦でも借りれるカードローンはある?おすすめ5社を比較【2026年】
低金利を重視してカードローンを選ぶ際は上限金利を基準にし、借入額・借入期間のほか、希望条件に合わせて選択しましょう。
当記事では、多くのカードローンを比較したうえでランク付けしたほか、即日融資や在籍確認なしなどの目的別、借りたい金額別のおすすめカードローンも調査しました。
✅ このページがおすすめする目的別おすすめカードローン3社
▼ 注記
💡 TOP10を見る前にチェック|低金利カードローン選び方の3つの要点
低金利カードローンを選ぶ際の5つのポイント、利息シミュレーション早見表、低金利カードローン利用者の口コミもまとめていますので、ぜひ参考にしてください。
はじめての借入も
最短20分審査※
アコム(三菱UFJフィナンシャル・グループ)
※審査時間はお申込みの時間帯や審査状況により異なります。無利息期間は初めてアコムをご契約の方が対象です。金利・限度額は2026年7月時点の公式サイト掲載情報です。借入れは計画的にご利用ください。
目次
「カードローンを低金利で利用したい」と考えている方に向けて、上限金利の低さを軸におすすめのカードローン10社をランキング形式で紹介します。
なお、本記事のランキングは下記の評価基準に沿って選定しています。借入時に適用される上限金利は商品ごとに大きく異なるため、自分の条件に合うカードローンを比較一覧で確認してみてください。
カードローンを初回契約する際は、原則として上限金利が適用されます。下限金利は限度額が最大近くまで上がったときに適用される金利であり、初回利用者には関係しないケースがほとんどです。
本ランキングでは、銀行カードローンの上限金利相場である年14.0%〜15.0%、消費者金融カードローンの上限金利相場である年18.0%を基準に、上限金利が抑えられているカードローンを上位に評価しています。
銀行カードローンは2018年以降、警察庁データベース照会の義務化により、原則当日中の融資不可です。そのため、Web完結手続きへの対応や審査回答までのスピード、口座開設の要否などを総合的に評価しています。
すぐに資金が必要な方には、無利息期間付きの消費者金融が選択肢となるため、ランキング後半でも紹介しています。
利息制限法では、借入金額が100万円以上の場合の上限金利は年15.0%と定められています。そのため、大口の借入を検討している方は、利用限度額が大きく設定されているカードローンを選ぶことで、適用金利を抑えられる可能性があります。
本ランキングでは、限度額500万円・800万円・1,000万円といった大口融資への対応状況も評価軸に含めています。
カードローンによっては、住宅ローン契約者・既存口座保有者・特定会員サービス利用者などを対象に、金利の引き下げ優遇を実施しているケースがあります。優遇条件を満たせる方にとっては、適用金利を下げる手段となります。
該当する優遇条件を持たない方にとっては評価への影響が小さいため、本ランキングでは補助的な評価項目として扱っています。
📊 カードローン低金利ランキングTOP10 比較一覧
| 順位 | 商品名 | 金利 | 限度額 | 融資スピード | 無利息期間 | 公式サイト |
|---|---|---|---|---|---|---|
| 1位 | JCB CARD LOAN FAITH | 年1.30% 〜12.50% | 1万円 〜900万円 | 最短即日 (キャッシング振込時) | なし | 詳細はこちら |
| 2位 | ソニー銀行カードローン | 年2.5% 〜13.8% (100万円以上で年9.8%) | 10万円 〜800万円 | 最短翌営業日 | なし | 詳細はこちら |
| 3位 | 三菱UFJ銀行 バンクイック | 年1.4% 〜14.6% | 10万円 〜800万円 | 最短翌営業日 | なし | 詳細はこちら |
| 4位 | 三井住友銀行 カードローン | 年1.5% 〜14.5% | 10万円 〜800万円 | 最短翌営業日 | なし | 詳細はこちら |
| 5位 | みずほ銀行 カードローン | 年2.0% 〜14.0% | 10万円 〜800万円 | 最短翌営業日 (口座保有時) | なし | 詳細はこちら |
| 6位 | 楽天銀行 スーパーローン | 年1.9% 〜14.5% | 10万円 〜800万円 | 最短翌営業日 | なし | 詳細はこちら |
| 7位 | りそなプレミアム カードローン | 年1.45% 〜13.9% | 10万円 〜800万円 | 原則1週間以内 | なし | 詳細はこちら |
| 8位 | auじぶん銀行 カードローン | 年1.38% 〜17.8% | 10万円 〜800万円 | 最短翌営業日 | なし | 詳細はこちら |
| 9位 | ドコモSMTBネット銀行 カードローン | 年2.64% 〜14.94% | 10万円 〜1,000万円 | 最短翌営業日 | なし | 詳細はこちら |
| 10位 | 横浜銀行 カードローン | 年1.5% 〜14.6% | 10万円 〜1,000万円 | 最短翌営業日 | なし | 詳細はこちら |
※会社名をクリックすると各社の詳細解説にジャンプします。各社の最新情報は公式サイトでご確認ください。
出典: JCB FAITH公式サイト
JCB CARD LOAN FAITHのスペック
JCB CARD LOAN FAITHのおすすめポイント
JCB CARD LOAN FAITHは、クレジットカード大手のJCBが提供するカードローンです。
金利は年1.30〜12.5%で、低金利を重視する方に向いた設定となっています。
さらに、借入額が5万円以下でキャッシング1回払いを選択すれば年5.0%で利用でき、利息の負担を大きく抑えられます。
融資は通常ローンカード発行に3営業日かかりますが、「キャッシング振り込みサービス」を利用すれば最短即日対応も可能です。新たな口座開設は不要で、20歳以上69歳以下の安定継続収入がある方が申し込めます。
JCB CARD LOAN FAITHはこんな人におすすめ
⚠️ JCB CARD LOAN FAITH利用時の注意点
| JCB CARD LOAN FAITHの基本情報 | |
| 商品名 | JCB CARD LOAN FAITH |
| 実質年率 | 年1.30%〜12.50%(キャッシングリボ払い) ※キャッシング1回払い(最大5万円)は年5.00%固定。 ※ご利用可能枠に応じた段階的な利率を設定。 |
| 限度額 | 最大900万円 ※審査の結果、50万円未満のご利用可能枠を設定する場合あり。 ※総量規制の対象。 |
| 遅延損害金(年率) | 年20.00% ※1年365日(うるう年は366日)を基準とした日割計算。 |
| 返済方式 | 以下の3種類から選択: ①残高スライド(標準)元金定額払い(入会時デフォルト) ②残高スライド(短期)元金定額払い ③毎月元金定額払い ※返済方式は入会後も変更可能。 |
| 返済期間・返済回数 | お支払い方法により異なる ※キャッシングリボ払い例:利用金額10万円を毎月元金定額払い3万円で返済の場合、初回お支払い月を含め4ヵ月。 ※キャッシング1回払い:翌月返済(23〜56日・暦による)。 |
| 各回の返済期日 | 毎月10日(固定) ※10日が土日祝・年末年始の場合は翌営業日に自動振替。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短即日 ※お申込みの状況・審査により即日融資ができない場合があります。 |
| 貸付対象者(申込条件) | 20歳以上69歳以下で本人に毎月安定した収入のある方 ※学生・パート・アルバイトの方は不可。 |
| 在籍確認 | 原則電話での在籍確認なし ※審査状況により実施する場合あり。オペレーター個人名で連絡し、カードローンの申込みが知られることはありません。 |
| 郵送物 | ローンカード郵送あり ※事前交付書面はWEB確認可。「融資ご利用内容のお知らせ」はMyJCBでWEB確認可。 |
| 無利息期間 | なし ※借入当日に返済した場合は利息ゼロ。 |
| 借入方法 | ATM・CD(全国の金融機関・コンビニATM・月3回まで手数料無料)、キャッシング振り込みサービス(口座振込・手数料無料) |
| 商号・登録番号 | 株式会社ジェーシービー 関東財務局長(15)第00183号 日本貸金業協会会員 第002442号 |
PR:JCB FAITH
ソニー銀行カードローンのスペック
ソニー銀行カードローンのおすすめポイント
ソニー銀行カードローンは、大口借入を低金利で利用したい人におすすめのネット銀行カードローンです。
年利2.5〜13.8%のところ、借入金額が100万円を超えると金利が年2.5〜9.8%まで下がることが大きな特徴で、利用限度額は最大800万円まで対応しているため、高額融資にも適しています。
融資は通常ローンカード発行に時間がかかりますが、「初回振込サービス」を利用すれば、カード到着前に最短翌営業日で振込融資が可能です。
ソニー銀行カードローンはこんな人におすすめ
⚠️ ソニー銀行カードローン利用時の注意点
| ソニー銀行カードローンの基本情報 | |
| 商品名 | カードローン |
| 実質年率 | 年2.5%〜13.8% ※変動金利。原則毎月1日に市場金利の動向に応じて決定。ご利用限度額に応じた利率。 |
| 限度額 | 10万円〜800万円(18種類) ※10万円〜100万円は10万円単位、以降150万円・200万円・300万円・400万円・500万円・600万円・700万円・800万円。 |
| 遅延損害金(年率) | 年14.6% ※1年365日の日割計算。 ※出典:カードローン商品詳細説明書 |
| 返済方式 | 残高に応じた元利定額返済方式 ※前月の約定返済日のご利用残高により月々のご返済額(元金と利息を合わせた一定額)が決定。 |
| 返済期間・返済回数 | 契約期間:1年(1年後の応当日まで・自動更新) ※満70歳をもって更新停止。 |
| 各回の返済期日 | 2日・7日・12日・17日・22日・27日のいずれかから選択 ※土日祝の場合は翌営業日。変更時は手数料550円(税込)。 ※ソニー銀行の他のローンがある場合は全ローン同一の約定返済日。 |
| 担保・連帯保証人 | 不要 ※保証会社:アコム株式会社が保証。 |
| 融資スピード | 最短翌営業日 ※審査状況によりお時間がかかる場合あり。 ※口座開設と同時申込の場合、初回に限り指定口座へ振込(上限:限度額の半分または30万円のいずれか小さい金額)。 |
| 貸付対象者(申込条件) | 満20歳以上65歳未満 ※ソニー銀行に円普通預金口座をお持ちの方(同時開設可)。 ※前年度の年収がある方(パート・アルバイト含む)。 ※外国籍の方は永住許可を受けている方。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | 郵送なし可 ✓ ※ソニー銀行口座保有者はキャッシュカードでATM利用可能(カードローン専用カード不要)。口座未保有者はカードローン専用カード郵送あり。 |
| 無利息期間 | なし |
| 借入方法 | ウェブサイト(円普通預金口座に入金)、提携ATM(スマホATM含む) ※ATM利用手数料が発生する場合あり(借入額に合算)。 |
| 商号 | ソニー銀行株式会社 保証会社:アコム株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:ソニー銀行
出典: 三菱UFJ(バンクイック)公式サイト
三菱UFJ銀行バンクイックのスペック
三菱UFJ銀行バンクイックのおすすめポイント
三菱UFJ銀行カードローン「バンクイック」は、メガバンクの安心感と低い上限金利が魅力です。
三菱UFJ銀行の口座を保有していなくても申込み可能で、新規顧客にも利用しやすい設計となっています。
金利は年1.4〜14.6%で、三菱UFJ銀行および提携コンビニATMの利用手数料は24時間無料です。
審査回答は最短即日で受けられますが、実際の融資は翌営業日以降が原則となります。
三菱UFJ銀行バンクイックはこんな人におすすめ
⚠️ 三菱UFJ銀行バンクイック利用時の注意点
| 三菱UFJ銀行カードローンの基本情報 | |
| 商品名 | 三菱UFJ銀行のカードローン「バンクイック」 |
| 実質年率 | 年1.4%〜14.6% ※利用限度額に応じた利率。金融情勢等により随時変動します。 |
| 限度額 | 10万円〜800万円(10万円単位) ※利用限度額は申込時の審査結果により決定。 |
| 遅延損害金(年率) | 遅延損害金年率(保証会社の保証料を含む年率)により1年を365日とし、日割で計算 ※出典:バンクイック ローン規定 |
| 返済方式 | 毎回返済日時点の借入残高に応じた最少返済額を設定 ※返済額は借入残高と借入利率に応じて変動。詳細は公式「商品詳細」ページを参照。 |
| 返済期間・返済回数 | 利用期間:1年(原則として審査のうえ自動更新) |
| 各回の返済期日 | ①毎月指定日返済(希望の指定日を選択) ②35日ごとの返済(初回は借入翌日から35日目、2回目以降は直近返済日翌日から35日目) ※自動支払いによるご返済の場合は①毎月指定日返済のみ。 ※返済期日が土・日・祝日等の場合は、翌平日窓口営業日となります。 |
| 担保・連帯保証人 | 不要 ※保証会社(アコム㈱)の保証をご利用いただきますので、保証人は必要ありません。 |
| 融資スピード | 最短翌営業日(審査回答は最短即日) ※お申込みの曜日・時間帯等によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上65歳未満の国内に居住する個人 ※原則安定した収入があるお客さま。保証会社(アコム㈱)の保証を受けられるお客さま。 ※外国人のお客さまは永住許可を受けている方が対象。 |
| 在籍確認 | - |
| 郵送物 | 選択可(カードレスも選択可能) |
| 無利息期間 | なし |
| 借入方法 | 振込(本人名義の普通預金口座へ)、ATM(当行ATM・セブン銀行ATM・ローソン銀行ATM・イーネットATM) ※ATM利用手数料無料。カードレスの場合はATM利用不可。 |
| 商号 | 株式会社三菱UFJ銀行 保証会社:アコム株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:三菱UFJ(バンクイック)
出典: 三井住友銀行公式サイト
三井住友銀行カードローンのスペック
三井住友銀行カードローンのおすすめポイント
三井住友銀行カードローンは、カードレス選択により郵送物なしで申込みできます。
金利は年1.5〜14.5%と利用しやすく設定されており、長期借入時の利息負担を抑えやすい設計となっています。
申込みは24時間365日Webから可能で、全国の三井住友銀行・提携コンビニATMであれば利用手数料無料で利用可能です。
家族や同居人に知られずに借りたい人や、メガバンクの信頼性を重視する人に向いています。
三井住友銀行カードローンはこんな人におすすめ
⚠️ 三井住友銀行カードローン利用時の注意点
| 三井住友銀行カードローンの基本情報 | |
| 商品名 | 三井住友銀行カードローン |
| 実質年率 | 年1.5%〜14.5% ※契約極度額に応じてお借入利率が設定されます。借入利率は変動金利で、金融情勢等により見直しされる場合があります。 |
| 限度額 | 10万円〜800万円(10万円単位) |
| 遅延損害金(年率) | 年19.94% |
| 返済方式 | 残高スライド方式 ※約定返済時の借入残高に応じて約定返済金額が変わります。 |
| 返済期間・返済回数 | 契約期間:5年(契約期間満了後、審査のうえ5年ごとに自動更新) |
| 各回の返済期日 | 毎月5日・15日・25日・月末から選択 ※当日が銀行休業日の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※SMBCコンシューマーファイナンス株式会社が保証(保証料不要)。 |
| 融資スピード | 最短翌営業日 ※審査結果のご連絡は、本人確認書類ご提出後、最短で当日。土日にお申込の場合は3〜5日後。 |
| 貸付対象者(申込条件) | 満20歳以上69歳以下で原則安定した収入のある方 ※当行指定の保証会社(SMBCコンシューマーファイナンス株式会社)の保証を受けられる方。 ※年金収入のみの方はご利用いただけません。 |
| 在籍確認 | 電話確認あり ※お勤め先等へお電話にてお申込のご確認をさせていただく場合があります。 |
| 郵送物 | カードレス可 ※カードレスの場合、ATMはご利用いただけません。 |
| 無利息期間 | なし |
| 借入方法 | ATM(当行ATM・提携コンビニATM)、SMBCダイレクト(振込) ※ATM利用手数料無料。カードレスの場合はATMご利用不可。 |
| 商号 | 株式会社三井住友銀行 保証会社:SMBCコンシューマーファイナンス株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:三井住友銀行
出典: みずほ銀行公式サイト
みずほ銀行カードローンのスペック
みずほ銀行カードローンのおすすめポイント
みずほ銀行カードローンは、住宅ローン契約者向けの金利優遇が魅力のメガバンクカードローンです。
みずほ銀行で住宅ローンを契約している方は、通常金利から年0.5%の引き下げが適用され、通常年利2.0〜14.0%のところ上限金利が年13.5%まで下がります。
利用限度額は最大800万円と長期借入にも十分に対応できる仕様で、申込みはWebから24時間可能です。
みずほ銀行カードローンはこんな人におすすめ
⚠️ みずほ銀行カードローン利用時の注意点
| みずほ銀行カードローンの基本情報 | |
| 商品名 | みずほ銀行カードローン |
| 実質年率 | 年2.0%〜14.0% ※ご利用限度額に応じた金利が適用されます。 ※カードローン契約時にみずほ銀行で住宅ローンをご利用中の方は、基準金利から年0.5%引き下げとなります(住宅ローンご契約店でのご利用の場合に限ります)。 |
| 限度額 | 10万円〜800万円 |
| 遅延損害金(年率) | 年19.9% |
| 返済方式 | 残高スライド方式 ※前月10日時点のご利用残高に応じて約定返済金額が決まります。 |
| 返済期間・返済回数 | 契約期間:1年ごとに審査のうえ自動更新 ※返済期間・返済期限の設定はありません。 |
| 各回の返済期日 | 毎月10日(固定) ※銀行休業日の場合は翌営業日。 ※利息は毎月10日にご利用残高に加算されます。 |
| 担保・連帯保証人 | 不要 ※保証会社:株式会社オリエントコーポレーション(オリコ)またはアイフル株式会社の保証をご利用いただきます。 |
| 融資スピード | 最短翌営業日(みずほ銀行の口座あり) ※みずほ銀行の口座をお持ちの場合:最短翌営業日〜1週間程度。 ※口座をお持ちでない場合:最短2日〜1週間程度。 ※審査状況や書類の提出状況等により日数がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上66歳未満で安定した収入のある方 ※みずほ銀行指定の保証会社(オリコまたはアイフル)の保証を受けられる方。 |
| 在籍確認 | 電話確認あり(保証会社:オリコまたはアイフル) |
| 郵送物 | カード郵送あり ※キャッシュカード兼用型またはカードローン専用カードの郵送があります。 |
| 無利息期間 | なし |
| 借入方法 | ATM(当行ATM・コンビニATM・ゆうちょATM)、みずほダイレクト(振込) ※ATM利用手数料:当行ATM・イーネット・ローソン銀行ATM無料。 |
| 商号 | 株式会社みずほ銀行 保証会社:株式会社オリエントコーポレーション/アイフル株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:みずほ銀行
出典: 楽天銀行スーパーローン公式サイト
楽天銀行スーパーローンのスペック
楽天銀行スーパーローンのおすすめポイント
楽天銀行スーパーローンは、楽天会員のランクに応じて審査優遇を受けられるネット銀行のカードローンです。
一部例外はあるものの、楽天会員ランクが高いほど審査面で有利になる仕組みが導入されており、楽天サービスを日常的に利用している方に向いています。
年1.9〜14.5%という利用しやすい金利で、新規契約者には楽天ポイントが付与されるキャンペーンも実施されています。
申込みはWebから完結でき、楽天銀行口座を保有していなくても利用可能ですが、保有者は手続きがよりスムーズに進みます。
楽天銀行スーパーローンはこんな人におすすめ
⚠️ 楽天銀行スーパーローン利用時の注意点
| 楽天銀行スーパーローンの基本情報 | |
| 商品名 | 楽天銀行スーパーローン |
| 実質年率 | 年1.9%〜14.5% ※ご利用限度額に応じて当行所定のお借入利率の範囲内で設定されます。 ※お借入利率は変動金利です。金融情勢等の変化により見直しされる場合があります。 |
| 限度額 | 10万円〜800万円(10万円単位) ※専業主婦の方は50万円まで。 |
| 遅延損害金(年率) | 年19.9% ※残元金債務全額に対し、1年を365日とする日割計算。約定返済日の翌日から計算されます。 |
| 返済方式 | 残高スライドリボルビング返済方式 ※ご融資残高に応じて返済額が確定します。 |
| 返済期間・返済回数 | 契約期間:1年毎の自動更新 |
| 各回の返済期日 | 1日・12日・20日・27日から選択 ※27日は楽天銀行口座を引落口座にご指定の場合のみ選択可。 ※当日が金融機関休業日(土・日・祝・年末年始)の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:楽天カード株式会社または三井住友カード株式会社が保証(当行が認めた場合は不要)。保証料不要(お借入利息に含む)。 |
| 融資スピード | 最短翌営業日 ※お申込みの曜日・時間帯等によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上62歳以下で毎月安定した定期収入のある方、または専業主婦の方 ※パート・アルバイト・専業主婦の方は60歳以下。 ※日本国内に居住している方(外国籍の方は永住権または特別永住権をお持ちの方)。 |
| 在籍確認 | 電話確認あり(非通知・個人名) ※ご勤務先(出向先等)へお電話での在籍確認が実施されます。 |
| 郵送物 | カード郵送あり(振込融資可) ※楽天銀行スーパーローンカードが発行・郵送されます。 |
| 無利息期間 | なし |
| 借入方法 | 振込(指定口座へ)、提携CD・ATM ※ATM利用手数料:1万円以下110円(税込)、1万円超220円(税込)。一部ATMは無料。 |
| 商号 | 楽天銀行株式会社 保証会社:楽天カード株式会社/三井住友カード株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:楽天銀行
出典: りそな銀行公式サイト
りそなプレミアムカードローンのスペック
りそなプレミアムカードローンのおすすめポイント
りそなプレミアムカードローンは、利用限度額に応じて金利が段階的に決まる13区分制を採用しています。
実質年率は年1.45%〜13.9%の変動金利型で、りそな銀行所定の住宅ローンを利用中の方は、各限度額の金利から年0.5%の引き下げが受けられます。
利用にはりそな銀行の普通預金口座が必要ですが、口座を持っていない方は申込時に同時開設できるようになっています。
専業主婦・学生の利用は不可となっていますが、パート・アルバイトの方は申し込み可能です。
りそなプレミアムカードローンはこんな人におすすめ
⚠️ りそなプレミアムカードローン利用時の注意点
| りそな銀行カードローンの基本情報 | |
| 商品名 | りそなプレミアムカードローン |
| 実質年率 | 年1.45%〜13.9% ※変動金利。年2回(4月1日・10月1日)のローン基準金利を基に7月と1月に見直し。 ※りそな銀行で住宅ローンご利用中の方は年0.5%金利引き下げ。 |
| 限度額 | 10万円〜800万円(10万円単位) |
| 遅延損害金(年率) | 記載なし ※公式商品概要説明書・契約規定に具体的な年率の記載がありません。カードローン契約規定でご確認ください。 |
| 返済方式 | 残高スライド方式 ※返済日の3営業日前の貸越残高に応じた返済額が毎月自動引落し。 |
| 返済期間・返済回数 | 契約期間:1年ごとの自動更新 ※審査のうえ更新。更新をお断りする場合あり。 |
| 各回の返済期日 | 毎月5日(固定) ※休日の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:りそなカード株式会社、または株式会社ドコモ・ファイナンス、または株式会社オリエントコーポレーション、またはアコム株式会社のいずれか。 |
| 融資スピード | 最短約5営業日 ※審査状況等によりお時間がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上66歳未満で継続安定した収入のある方 ※パート・アルバイト可。 ※りそな銀行の口座が必要(同時開設可)。 ※既に当社のカードローンをお持ちの場合は既存契約を解約いただく必要あり。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | キャッシュカード兼用(来店不要・WEB完結) ※お手持ちのキャッシュカードにカードローン機能を付帯。専用カード郵送なし。 |
| 無利息期間 | なし |
| 借入方法 | ATM(りそな銀行ATM・コンビニATM)、りそなグループアプリ(繰上返済)、マイゲート(インターネットバンキング) ※自動融資機能あり(普通預金残高不足時に自動的にカードローンから融資)。 |
| 商号 | 株式会社りそな銀行 保証会社:りそなカード㈱/㈱ドコモ・ファイナンス/㈱オリエントコーポレーション/アコム㈱ 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:りそな銀行
出典: auじぶん銀行公式サイト
基準金利は高めですが、借り換え利用時の優遇(最大年0.5%引下げ)を評価して選出しました。
auじぶん銀行カードローンのスペック
auじぶん銀行カードローンのおすすめポイント
auじぶん銀行カードローンは、KDDIと三菱UFJ銀行の共同出資により運営されているネット銀行のカードローンです。
実質年率は年1.38%〜17.8%の変動金利型で、借り換え目的で利用する場合は基準金利から最大年0.5%の引き下げが受けられます。
さらに、au IDを保有している方には追加で年0.1%の優遇または借り換え目的で限度額100万円以上利用の場合は最大年0.5%のどちらかが適用される仕組みです。
利用限度額は最大800万円まで対応し、申込みから契約までWebで完結します。auじぶん銀行の口座を保有していなくても申込み可能ですが、契約時には同行の口座が必要となります。
auじぶん銀行カードローンはこんな人におすすめ
⚠️ auじぶん銀行カードローン利用時の注意点
| auじぶん銀行カードローンの基本情報 | |
| 商品名 | じぶんローン |
| 実質年率 | 年1.38%〜17.8% ※ご利用限度額により適用金利が異なります。 ※au IDをお持ちの方はカードローンau限定割で最大年0.5%金利優遇。 |
| 限度額 | 10万円〜800万円(10万円単位) ※カードローンau限定割 借り換えコースは100万円以上800万円以内。 |
| 遅延損害金(年率) | 年18% ※保証会社の保証料を含む年率。借入金額に対し年365日の日割計算。 ※出典:商品詳細ページ |
| 返済方式 | 借入金額および適用金利に応じた約定返済額による方式 ※詳細は「じぶんローン」ローン規約をご確認ください。 |
| 返済期間・返済回数 | 返済期限の定めなし(カード有効期限到来時に原則自動更新) |
| 各回の返済期日 | 以下の2つの返済サイクルから選択: ①期日指定返済:お客さまが希望する日にちを毎月の返済日として指定 ②35日ごと返済:前回返済日の翌日から35日目が返済期日(ATMのみ) ※期日指定返済で返済期日が土日祝の場合は翌営業日。 ※35日ごと返済で35日目が土日祝の場合も翌営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:アコム株式会社の保証をご利用。保証料はお客さまの利息の中から当社が保証会社へ支払い(別途お支払い不要)。 |
| 融資スピード | 最短1時間(審査) ※お申込みの状況・審査によりご希望にそえない場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上70歳未満で安定継続した収入のある方 ※自営、パート、アルバイトを含む。 ※外国籍の方は永住許可を受けている場合に対象。 ※保証会社アコム㈱の保証を受けられる方。 |
| 在籍確認 | 電話確認あり(個人名可) |
| 郵送物 | 明細郵送なし ✓ ※ローンカードは郵送あり。 |
| 無利息期間 | なし |
| 借入方法 | 提携ATM(三菱UFJ銀行・セブン銀行・イオン銀行・ローソン銀行・イーネットATM・ゆうちょ銀行)、振込サービス(本人名義口座へ手数料無料) ※ATMの借入れ・返済手数料は無料。 ※auじぶん銀行のキャッシュカードではお借入れできません。ローンカードが必要。 |
| 商号 | auじぶん銀行株式会社 保証会社:アコム株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:auじぶん銀行
出典: ドコモSMTBネット銀行公式サイト
ドコモSMTBネット銀行カードローンのスペック
ドコモSMTBネット銀行カードローンのおすすめポイント
ドコモSMTBネット銀行カードローン(Mr.カードローン)は、SBI証券口座や住宅ローンの利用状況に応じて金利優遇が受けられます。
基準金利は年2.64%〜14.94%の変動金利型で、SBI証券口座を保有している方には年0.5%の引き下げが適用されるほか、住宅ローンとの組み合わせなど条件達成により最大で年0.6%まで優遇される仕組みになっています。
利用限度額は最大1,000万円までと大口融資にも対応しており、申込みはWebから24時間可能です。契約時にはドコモSMTBネット銀行の口座が必要となります。
ドコモSMTBネット銀行カードローンはこんな人におすすめ
⚠️ ドコモSMTBネット銀行カードローン利用時の注意点
| ドコモSMTBネット銀行カードローンの基本情報 | |
| 商品名 | カードローン |
| 実質年率 | 年2.64%〜14.94% ※変動金利。 ※利用限度額、金利優遇により金利が決定します。金利優遇条件はこちら。 |
| 限度額 | 10万円〜1,000万円(10万円刻み) |
| 遅延損害金(年率) | ドコモSMTBネット銀行所定の割合(年20%以下) ※付利単位1円、延滞発生時点の当座貸越元金額に対し、年365日の日割計算。 ※出典:カードローン規定(PDF) |
| 返済方式 | 残高スライドリボルビング返済 ※前月末時点の貸越残高に応じて返済額が決定します。 |
| 返済期間・返済回数 | 契約期限:契約成立日の1年後の応当日の属する月の末日(自動更新) |
| 各回の返済期日 | 毎月5日(銀行休業日の場合は翌営業日) |
| 担保・連帯保証人 | 不要 ※保証会社:SMBCコンシューマーファイナンス株式会社が保証。 |
| 融資スピード | 最短数日 ※お申込みの状況・審査により日数がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上65歳以下で安定継続した収入のある方 ※外国籍の場合、永住者であること。 ※ドコモSMTBネット銀行の普通預金口座を保有していること(同時申込可)。 ※保証会社の保証を受けられること。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | 既存カードに付帯(新規カードなし) ✓ |
| 無利息期間 | なし |
| 借入方法 | WEBサイト・スマートフォンアプリ(代表口座円普通預金に振替)、提携ATM ※ATMでの借入れは提携ATMからの引出し。 |
| 商号 | 株式会社ドコモSMTBネット銀行 保証会社:SMBCコンシューマーファイナンス株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:ドコモSMTBネット銀行
出典: 横浜銀行公式サイト
横浜銀行カードローンのスペック
横浜銀行カードローンのおすすめポイント
横浜銀行カードローンは、神奈川県・東京都の全域と群馬県の一部地域に在住または在勤している方が利用できる地方銀行のカードローンです。
実質年率は年1.5%〜14.6%で、利用限度額は最大1,000万円まで対応しています。申込みはWebから24時間可能で、Web完結手続きにも対応しているため来店は不要です。
専業主婦の方も配偶者に安定した収入があれば申込みできるので、収入のない方でも利用しやすい設計となっています。横浜銀行の口座を保有していなくても申込み可能ですが、契約時までに同行の口座開設が必要です。
横浜銀行カードローンはこんな人におすすめ
⚠️ 横浜銀行カードローン利用時の注意点
| 横浜銀行カードローンの基本情報 | |
| 商品名 | 横浜銀行カードローン |
| 実質年率 | 年1.5%〜14.6% ※ご利用限度額に応じた金利。変動金利で、金融情勢等により見直す場合あり。 |
| 限度額 | 10万円〜1,000万円(10万円単位) |
| 遅延損害金(年率) | 年14.6% ※遅延している元金に対し、1年365日の日割計算。 ※出典:横浜銀行カードローン取引規定 |
| 返済方式 | 残高スライドリボルビング方式 ※前月の定例返済後の借入残高に応じて返済額が決定。 |
| 返済期間・返済回数 | 契約期間:1年(原則として審査のうえ自動更新) ※満70歳以降は新規借入不可・返済のみ。 |
| 各回の返済期日 | 毎月10日(固定) ※10日が土日祝の場合は翌平日窓口営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:SMBCコンシューマーファイナンス株式会社が保証。 |
| 融資スピード | 最短翌営業日 ※横浜銀行の口座保有者は当日中の振込融資も可能な場合あり。 ※審査状況等によりお時間がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上69歳以下で安定した収入のある方、およびその配偶者 ※パート・アルバイト可。学生不可。年収には年金を含む。 ※日本国内在住(外国籍の方は永住者または特別永住者)。 ※保証会社の保証を受けられる方。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | 取引明細は年2回郵送(電子交付への切替可能) ※マイダイレクト(インターネットバンキング)で電子交付に切替可。 |
| 無利息期間 | なし |
| 借入方法 | 横浜銀行ATM、コンビニATM(セブン銀行・ローソン銀行・イーネット・イオン銀行)、提携金融機関ATM、スマホアプリ「はまぎん365」、マイダイレクト(インターネットバンキング) |
| 商号 | 株式会社横浜銀行 保証会社:SMBCコンシューマーファイナンス株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:横浜銀行
「カードローンの低金利の目安が知りたい」と考えている方に向けて、金利の基礎知識から低金利を判断する具体的な指標まで、上限金利年14〜15%以下を低金利とする根拠を5つの観点から解説します。
利息制限法の上限金利や業種別の金利相場は商品ごとに異なるため、それぞれの目次から自分が知りたいポイントを確認してみてください。
🎯 低金利の目安を知るための5つの観点
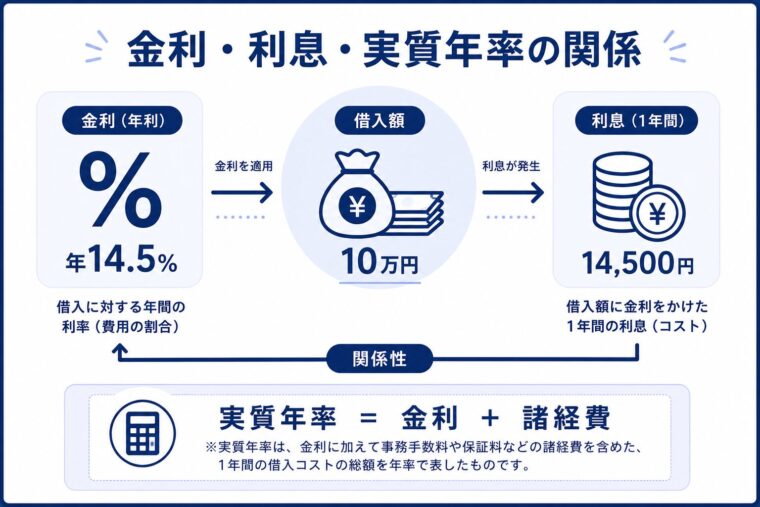
カードローンの3つの用語
「金利」と「利息」は混同されがちですが、意味が異なります。
金利とは借入額に対して年単位でかかる手数料の割合を指し、たとえば「年14.5%」のように%で表されます。一方の利息は、金利をもとに実際に支払う金額です。
カードローンの広告や商品ページで目にする「実質年率」は、利息に加えて事務手数料や保証料などの諸経費を含めた1年間の借入コスト総額を年率で表したものです。
複数のカードローンを比較する際は、表面金利ではなく実質年率を見ることで、実際の負担額を正確に把握できます。
| 区分 | 上限金利の相場 | 特徴 |
|---|---|---|
| 銀行カードローン | 年14.0%〜15.0% | メガバンクや地方銀行、ネット銀行が提供 |
| 消費者金融カードローン | 年18.0%前後 | 即日融資や無利息期間に強み |
| 信販系カードローン | 年12.5%〜15.0% | クレジット会社が提供 |
カードローンは提供元によって金利水準が大きく異なります。銀行カードローンの上限金利は年14.0%〜15.0%が相場で、なかでもメガバンクは年14.0%〜14.6%に設定されているケースが多い傾向です。
消費者金融カードローンは、利息制限法の上限である年18.0%付近に設定されているケースがほとんどとなります。
信販系カードローンは年12.5%〜15.0%と幅があり、商品によっては銀行カードローンよりも上限金利が抑えられている場合があります。
上限金利は銀行カードローンの方が低く設定されていることがほとんどですが、消費者金融には初回最大30日間の無利息期間や最短即日融資といったメリットがあるため、借入期間や用途にあわせて使い分けることをおすすめします。
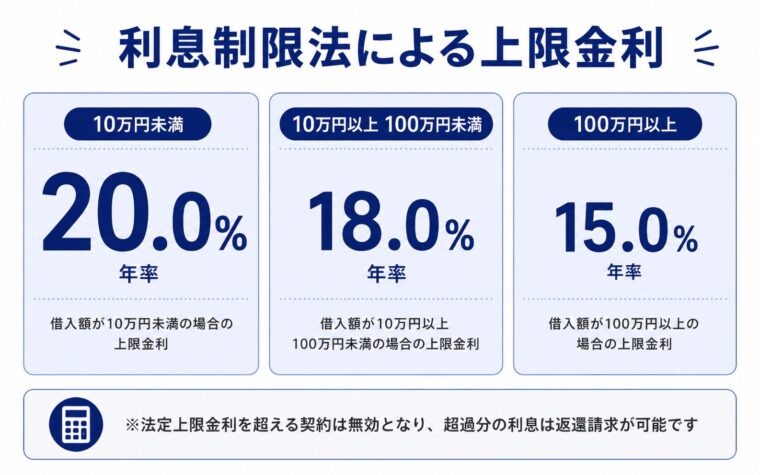
カードローンの金利は、利息制限法という法律によって借入額ごとに上限が定められています。
利息制限法に定められた上限金利を超える契約は無効となり、超過分の利息は返還請求が可能です。
利息制限法の上限金利は、借入額に応じて3段階に分かれています。10万円未満の借入は年20.0%、10万円以上100万円未満は年18.0%、100万円以上は年15.0%が法定上限です。
たとえば借入額が30万円の場合、年18.0%を超える金利での契約は違法金利となります。
| 借入額 | 法定上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上 100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
なお、出資法では年20.0%を超える金利での貸付けに対して刑事罰が設けられているため、年20.0%を超える金利を提示する業者はいわゆる闇金などの違法業者です。
安心して借入をするためにも、利用するカードローンが利息制限法の範囲内で金利を設定しているか確認することが重要です。
年20.0%超の金利を提示する業者は違法
参考:違法な金融業者にご注意!
カードローンの利息は、以下の計算式で算出できます。
📐 利息の計算式
利息 = 借入残高 × 実質年率 ÷ 365日 × 借入日数
365日で割る理由は、年利を1日あたりの金利に換算するためです。たとえば10万円を年14.5%で30日間借りた場合、利息は10万円 × 0.145 ÷ 365日 × 30日=約1,192円となります。
ポイントは、利息計算の元となるのが「借入残高」である点です。返済が進んで残高が減るほど、発生する利息も減っていきます。
逆に、最低返済額のみで返済し続けると、元金がなかなか減らず、結果的に総支払額が膨らみます。
たとえば50万円を年14.5%で借りた場合、30日後の利息は約5,959円、90日後は約17,876円、180日後は約35,753円となります。借入期間が長くなるほど発生する利息も増えるため、できるだけ早期に完済することが重要です。
月々の返済額に余裕があるときは、繰上返済を活用することで利息を圧縮できます。借入時には、月々の返済額だけでなく、最終的な総支払額もシミュレーションすることが重要です。
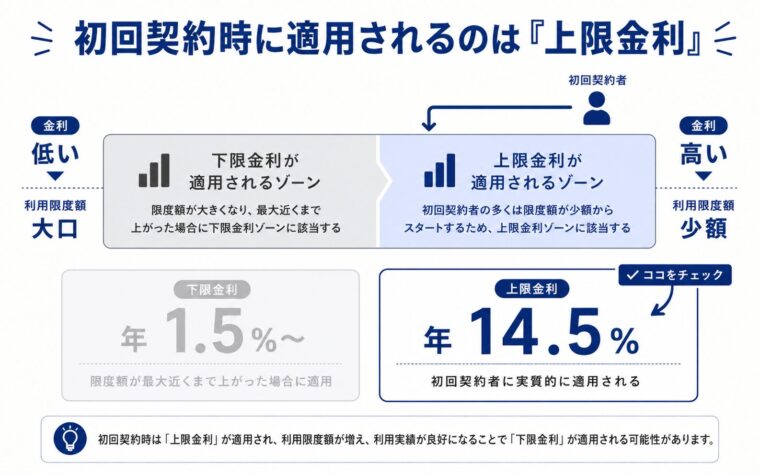
カードローンの広告では「年1.5%〜」「年2.0%〜」のように、下限金利が大きく表示されているケースが目立ちます。
しかし、下限金利は限度額が最大近くまで上がったときに適用される金利で、初回契約者には適用されません。
初回契約時の利用限度額は、収入や信用情報などをもとに少額からスタートするケースが一般的です。
そのため、初回契約者には各カードローンが設定している上限金利(銀行カードローンで年14.0%〜15.0%、消費者金融で年18.0%付近)が実質的に適用されます。
複数のカードローンを比較する際は、広告で目立つ下限金利ではなく、実際に適用される上限金利で判断することで、想定外の利息負担を避けられます。
カードローン比較のチェックポイントは、商品概要欄に表示されている「実質年率」の上限値です。下限金利は限度額が最大近くまで上がった契約者向けの数字のため、初回利用時は参考になりません。上限金利を基準に各社を見比べることで、想定外の利息負担を避けられます。
カードローンを低金利で利用するためには、上限金利の確認だけでなく、借入額や利用期間に応じた選び方を押さえることが重要です。
ここでは、初めてカードローンを選ぶ方が押さえておきたい5つのポイントを紹介します。
🎯 低金利カードローンの選び方5つのポイント
カードローンを比較する際は、各社の公式サイトに記載されている「実質年率」の上限値を確認することが最初のステップです。
📐 金利表示の見方
年1.5% 〜 14.5%
実質年率は「年◯.◯%〜△.△%」の形式で表示されており、比較すべきは右側の△.△%(上限金利)です。
初回契約者には上限金利が実質的に適用されるため、ここを基準に各社を見比べましょう。
銀行カードローンなら年14.0%〜15.0%、消費者金融カードローンなら年18.0%付近、信販系カードローンなら年12.5%〜15.0%が相場の目安となります。
📊 適用される金利の違い
初回契約時
利用限度額が30〜50万円程度の少額からスタートするケースが多い
→ 上限金利が適用 ✓
大口・長期利用後
利用限度額が最大近くまで増えた契約者に限られる
→ 下限金利が適用
カードローンの金利は、利息制限法によって借入金額に応じた法定上限が定められています。
借入希望額が決まったら、その金額帯の法定上限を確認したうえで、各カードローンの上限金利と照らし合わせましょう。
借入希望額別 おすすめの業種早見表
| 借入希望額 | 利息制限法 の上限 | おすすめの業種 | 適用金利の目安 |
|---|---|---|---|
| 〜10万円 | 年20% | 消費者金融カードローン (無利息期間活用) | 年18.0%付近 |
| 10〜100万円 | 年18% | 短期:消費者金融 長期:銀行カードローン | 年14.0〜18.0% |
| 100万円〜 | 年15% | 銀行カードローン 信販系カードローン | 年12.5〜15.0% |
| 200万円〜 | 年15% | 銀行カードローン (段階金利の引下げ活用) | 年9.0〜14.5% |
※適用金利は審査結果や利用限度額により決定されます。表中の数値は一般的な相場の目安です。
たとえば30万円を借りる場合の法定上限は年18%です。銀行カードローンの上限金利は年14.0%〜15.0%が相場のため、法定上限を下回る金利での借入が見込めます。
100万円以上の高額借入なら法定上限が年15%まで下がるため、上限金利が年15%以下のカードローンを優先的に比較してください。
カードローンによっては、特定の条件を満たすことで金利の引き下げ優遇を受けられるケースがあります。
代表的な優遇は、住宅ローン契約者向けの引き下げ、既存口座保有者向けの引き下げ、特定の会員ステータス保有者向けの引き下げの3つです。
代表的な金利優遇制度3つ
各優遇制度の詳細は「さらに低金利で借りる方法|金利優遇制度の活用」で解説しています。
たとえばauじぶん銀行カードローンでは、au ID保有で年0.1%または借り換え目的の利用で最大年0.5%どちらかの優遇が適用されます。
自分が該当する優遇制度があるか、申込前に各カードローンの公式サイトで確認しましょう。
📚 参考情報
無利息期間とは、借入から一定期間内であれば利息が発生しない仕組みです。
銀行カードローンには無利息期間が設定されていませんが、大手消費者金融カードローンの多くは初回契約者向けに30日間の無利息期間を用意しています。
大手消費者金融3社の無利息期間比較
※プロミスのみ初回利用日翌日から起算のため、契約後すぐに借入予定がない場合でも無利息期間を無駄なく活用できます。
短期間で完済できる見込みがある場合は、上限金利が高めの消費者金融でも、無利息期間を活用することで実質的に利息0円で借りられる可能性があります。
たとえば10万円を30日で完済できる場合、銀行カードローン(年14.5%)の利息は約1,192円、無利息期間付き消費者金融(年18.0%)は利息0円となります。短期完済前提なら、上限金利が高めの消費者金融でも実質的に利息負担を抑えられます。
カードローンを比較する際は、金利だけでなく総返済額のシミュレーションも重要です。月々の返済額が低くても、返済期間が長くなれば結果的に支払う利息が増え、総返済額は大きくなります。
各カードローンの公式サイトには返済シミュレーターが用意されているため、借入希望額・返済期間・金利を入力して、複数社の総返済額を比較しましょう。
本記事では、銀行と消費者金融どちらがお得かを診断できるシミュレーターも掲載しているため、あわせて活用してください。
記事内リンク
10万・50万・100万円の総返済額を確認
本記事内では、借入額別・金利別・期間別の月々返済額と総返済額を早見表で確認できます。実際にカードローンを選ぶ前に、自分の借入予定額と返済期間で総返済額を比較してみましょう。
「自分の借入希望額に応じて最適なカードローンを選びたい」と考えている方に向けて、10万円・50万円・100万円・200万円の4つの借入額別に、おすすめのカードローンを紹介します。
適用される金利や最適な業種は借入額ごとに大きく異なるため、自分の希望額に近い項目から確認してみてください。
🎯 借入額別 おすすめカードローン目次
| 🥇 1位 プロミス 最短3分(※p)・初回最大30日間無利息 | 🥈 2位 アコム 最短20分(※a)・初回契約日翌日から最大30日間無利息 | 🥉 3位 アイフル 最短9分(※ai)・初回最大30日間無利息 | |
|---|---|---|---|
| 最小 借入額 | 1万円〜最大800万円まで対応(※p2) | 1万円〜最大800万円まで対応 | 1万円〜最大800万円まで対応(※ai2) |
| 無利息 期間 | 初回最大 30日間初回利用日翌日から起算(※p4) | 初回契約日翌日から最大 30日間契約日翌日から起算 | 初回最大 30日間契約日翌日から起算 |
| 融資 スピード | 最短3分 (※p)原則電話による在籍確認なし | 最短20分 (※a)電話による勤務先への在籍確認100%なし | 最短9分 (※ai)原則電話による在籍確認なし |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
10万円を低金利で借りるなら、初回契約者向けに30日間の無利息期間を用意している大手消費者金融が候補となります。
プロミス・アコム・アイフルの3社は、いずれも30日無利息に加えて最短即日融資にも対応しているため、急ぎの資金需要にも適しています。
30日以内に完済できる見込みがあれば、上限金利の高い消費者金融でも実質的に利息0円で借りられます。
| 🥇 1位 JCB CARD LOAN FAITH 年1.3〜12.50%・信販系の低金利型カードローン | 🥈 2位 ソニー銀行 カードローン 100万円超なら年9.8%まで段階引下げ | 🥉 3位 三菱UFJ銀行 バンクイック 年1.4〜14.6%・メガバンクの利便性 | |
|---|---|---|---|
| 実質 年率 | 年12.50%下限年1.30%〜 | 年13.8%下限年2.5%〜 | 年14.6%下限年1.4%〜 |
| 利用 限度額 | 900万円1万円〜対応 | 800万円10万円〜対応 | 800万円10万円〜対応 |
| 融資 スピード | 最短即日キャッシング振り込みサービス利用時 | 最短 翌営業日初回振込サービス利用時 | 最短 翌営業日審査回答は最短即日 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
50万円を借りる場合、利息制限法の法定上限は年18%となり、銀行カードローンの年14.0%〜15.0%、消費者金融カードローンの年18.0%付近のいずれも法定上限内で利用できます。
判断のポイントは借入期間の長さです。30日以内の短期完済なら無利息期間付き消費者金融を活用することで利息を大きく抑えられますが、6ヶ月以上の長期借入になると、上限金利の差が利息額の差として積み上がり、銀行カードローンのほうが総支払額を抑えられます。
下の早見表で、自分の借入予定期間と照らし合わせて選びましょう。
50万円を借りた場合の利息比較(期間別)
| 借入期間 | 銀行カードローン (年14.5%) | 消費者金融 (年18.0%・30日無利息) | お得な選択肢 |
|---|---|---|---|
| 30日 | 約5,959円 | 0円 | 消費者金融 ✓ |
| 90日 | 約17,876円 | 約14,795円 | 消費者金融 ✓ |
| 180日 | 約35,753円 | 約36,986円 | 銀行 ✓ |
| 365日 | 約72,500円 | 約82,603円 | 銀行 ✓ |
※ 単利・元金一括の単純計算で算出。実際の利息は返済方法・元金の減少により変動します。
50万円借入の損益分岐は約180日(半年)です。半年以内に完済できる見込みがあるなら無利息期間付き消費者金融、半年以上の返済期間を見込むなら上限金利の低い銀行カードローンを選ぶと、総支払額を抑えやすくなります。
| 🥇 1位 JCB CARD LOAN FAITH 年1.3〜12.50%・長期借入の利息負担を抑えられる | 🥈 2位 ソニー銀行 カードローン 100万円超で年2.5〜9.8%まで段階引下げ | 🥉 3位 みずほ銀行 カードローン 住宅ローン契約者は年13.5%まで引下げ | |
|---|---|---|---|
| 実質 年率 | 年12.50%下限年1.30%〜 | 年9.8%100万円超に適用 | 年14.0%下限年2.0%〜 |
| 利用 限度額 | 900万円1万円〜対応 | 800万円10万円〜対応 | 800万円10万円〜対応 |
| 融資 スピード | 最短即日キャッシング振り込みサービス利用時 | 最短 翌営業日初回振込サービス利用時 | 最短 翌営業日みずほ銀行口座の保有が必要 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
100万円以上の借入は、利息制限法により法定上限が年15%まで下がります。消費者金融カードローンの上限金利は年18%付近に設定されているケースが多く、100万円借入では法定上限を超えるため適用できません。
一方、銀行カードローン・信販系カードローンの多くは上限金利を年15%以下に設定しているため、100万円借入では銀行・信販系のほうが利息負担を抑えられます。
100万円を1年間借りた場合、上限金利年14.0%なら利息は約14万円、上限金利年12.5%なら約12.5万円と、金利1.5%の差で1万5,000円の差額が生まれます。
100万円を借りた場合の利息比較(上限金利・期間別)
| 上限金利 | 1年間の利息 | 2年間の利息 | 3年間の利息 |
|---|---|---|---|
| 年12.5% (信販系の例) | 約125,000円 | 約250,000円 | 約375,000円 |
| 年14.0% (銀行の例) | 約140,000円 | 約280,000円 | 約420,000円 |
| 年15.0% (法定上限) | 約150,000円 | 約300,000円 | 約450,000円 |
※ 元金100万円・固定金利で借入期間中に元金が減らない単純計算による概算。実際の利息は返済方法により変動します。
100万円以上の長期借入では、上限金利のわずかな差が総返済額の大きな差として積み上がります。3年間借りる場合、年12.5%と年15.0%では利息が7万5,000円も変わる計算です。100万円借入を検討する際は、できるだけ上限金利の低いカードローンを選びましょう。
| 🥇 1位 ソニー銀行 カードローン 100万円超で年9.8%まで段階引下げ | 🥈 2位 りそなプレミアム カードローン 13区分制で段階金利の引下げ幅が大きい | 🥉 3位 みずほ銀行 カードローン 住宅ローン契約者は年0.5%引下げ | |
|---|---|---|---|
| 200万円 適用金利 | 年9.8%100万円超に適用 | 年12.475%13区分制の目安 | 年12.0%段階金利の目安 |
| 利用 限度額 | 800万円10万円〜対応 | 800万円10万円〜対応 | 800万円10万円〜対応 |
| 融資 スピード | 最短 翌営業日初回振込サービス利用時 | 原則 1週間以内仮審査は最短当日回答 | 最短 翌営業日みずほ銀行口座の保有が必要 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
200万円規模の高額借入では、銀行カードローンの段階金利による引下げが大きく効きます。
多くの銀行カードローンは利用限度額に応じて適用金利が段階的に決まる仕組みを採用しており、限度額が大きいほど低い金利が適用されます。
たとえばソニー銀行カードローンは100万円超で年2.5〜9.8%、りそなプレミアムカードローンは限度額200万円超で年1.45〜12.475%前後の金利が適用されるケースがあります。
200万円借入を検討する際は、利用限度額が200万円以上に対応しているカードローンのなかから、段階金利の引下げ幅が大きい商品を優先的に比較しましょう。
200万円借入時の適用金利目安
| 商品名 | 基準の実質年率 | 200万円借入の 適用金利目安 | 利用限度額 |
|---|---|---|---|
| ソニー銀行 カードローン | 年2.5%〜13.8% | 年9.8% | 800万円まで |
| りそなプレミアム カードローン | 年1.45%〜13.90% | 年12.475%前後 | 800万円まで |
| みずほ銀行 カードローン | 年2.0%〜14.0% | 年12.0%前後 | 800万円まで |
| 三菱UFJ銀行 バンクイック | 年1.4%〜14.6% | 年12.6%前後 | 800万円まで |
※ 適用金利は各社の段階金利表をもとに算出した目安です。実際の金利は審査結果により変動します。詳細は各社公式サイトをご確認ください。
200万円規模の高額借入では、本人確認書類に加えて源泉徴収票・確定申告書などの収入証明書類の提出が必要となります。また、希望限度額に応じた審査が行われるため、年収や信用情報によっては希望どおりの限度額が下りないケースもあります。借入を申し込む前に、各社の申込条件と必要書類を確認しておきましょう。
「短期完済で利息負担を抑えたい」と考えている方に向けて、初回最大30日間の無利息期間や融資スピードの早さを軸に、おすすめの大手消費者金融3社を紹介します。
無利息期間の起算日や在籍確認の対応は商品ごとに異なるため、自分の条件に合うカードローンを比較一覧で確認してみてください。
📊 短期向け消費者金融カードローン3社 比較一覧
※会社名をクリックすると各社の詳細解説にジャンプします。各社の最新情報は公式サイトでご確認ください。
出典: プロミス公式サイト
プロミスのスペック
プロミスのおすすめポイント
大手消費者金融でも上限金利が年2.5〜18.0%と抑えめに設定されているのがプロミスです。SMBCコンシューマーファイナンスが提供しており、最短3分(※p)の融資スピードと原則電話なしの在籍確認に対応しています。
最大の特徴は、無利息期間が契約日翌日ではなく初回利用日翌日から起算される点です。
他社では契約から30日でカウントが進むのに対し、プロミスは「実際にお金を借りた日」が起点となるため、契約後すぐに借りる予定がなくても初回最大30日間の無利息を無駄なく活用できます。
利用限度額は最大800万円まで対応しており、Web完結で申込みから借入まで完了します。
プロミスはこんな人におすすめ
⚠️ プロミス利用時の注意点
| プロミスの基本情報 | |
| 商品名 | フリーキャッシング(カードローン) |
| 実質年率 | 年2.5%〜18.0% |
| ご融資額 | 1万円〜800万円(※p2) ※p2:借入限度額は審査によって決定いたします。 |
| 遅延利率(年率) | 年20.0% ※実質年率 |
| 返済方式 | 残高スライド元利定額返済方式 |
| 返済期間・返済回数 | 最終借入後、最短当日〜最長6年9ヶ月(1〜80回) ※60日以内に全額返済を求める金融商品ではありません。 |
| 各回の返済期日 | 5日・15日・25日・末日のいずれかから選択 ※三井住友銀行・三菱UFJ銀行・みずほ銀行・ゆうちょ銀行・PayPay銀行、およびこちらに記載の金融機関以外で口座振替によるご返済を希望される場合は、ご返済期日は毎月5日となります。 |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短3分(※p) ※p:お申込時間や審査によりご希望に添えない場合がございます。 |
| 申込年齢 | 18〜74歳(※p3) ※p3:主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。 |
| 在籍確認 | 原則、電話での在籍確認なし ✓ |
| 郵送物 | 選択可(WEB完結で原則、郵送物なし) ✓ ※手続きによって発生する場合もあり。 |
| 無利息期間 | 初回最大30日(初回利用翌日から)(※p4) ※p4:メールアドレス登録とWeb明細利用の登録が必要です。 |
| 借入方法 | 振込、ATM、アプリ、PayPayマネーへのチャージ |
| カードローンの総費用の代表例 | 借入金額:50万円/実質年率:18.0% 返済回数:58回/返済総額:751,057円 |
| 商号・登録番号 | SMBCコンシューマーファイナンス株式会社 関東財務局長(15)第00615号 日本貸金業協会会員 第000001号 |
出典: アコム公式サイト
アコムのスペック
アコムのおすすめポイント
三菱UFJフィナンシャル・グループ傘下の大手消費者金融であるアコムは、2026年1月から金利引下げを実施し、金利が年2.4〜17.9%となりました。
利用限度額は1〜800万円まで対応しており、大手消費者金融のなかでも幅広い借入ニーズに応えられる設計です。融資スピードは最短20分(※a)で、申込みから借入までWeb完結で進められます。
在籍確認は電話による勤務先への在籍確認100%なし(書面確認)で実施されるため、勤務先への連絡を避けたい人にも適しています。
初回契約者には契約日翌日から最大30日間の無利息期間が適用されるため、短期完済の見込みがあれば実質的に利息0円での借入も可能です。
アコムはこんな人におすすめ
⚠️ アコム利用時の注意点
| アコムの基本情報 | |
| 実質年率 | 年2.4%〜17.9% ※2026年1月5日迄に極度方式基本契約を締結した場合は年3.0%〜18.0%(同月6日以降に契約を変更した方は下限が2.4%になります) |
| 限度額(契約極度額) | 1万円〜800万円 |
| 遅延損害金(年率) | 年20.0% ※賠償額の元本に対する割合 |
| 返済方式 | 定率リボルビング方式 |
| 返済期間・返済回数 | 最終借入日から最長9年7ヵ月・1回~100回 ※約定返済金額を約定返済期日に返済した場合の目安。返済金額の設定により異なります。 |
| 各回の返済期日 | 【口座振替以外】35日ごとの支払・毎月支払 【口座振替】 〈引き落とし日が選択可能な金融機関〉三菱UFJ銀行、三井住友銀行、ゆうちょ銀行、みずほ銀行(引き落とし日:毎月1日、6日、11日、16日、21日、26日) 〈引き落とし日が固定な金融機関〉選択可能先以外の金融機関(引き落とし日:毎月6日) |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短20分(※a) ※a:お申込時間や審査によりご希望に添えない場合がございます。アコムの当日契約の期限は21時までです。 |
| 申込年齢 | 20歳以上 ※安定した収入と返済能力を有する方で、当社基準を満たす方。 |
| 職場在籍確認 | 100%連絡なし(電話による勤務先への在籍確認100%なし・書面や申告内容で確認) ✓ |
| 郵送物 | 選択可(カードレスで原則、郵送物なし) ✓ |
| 無利息期間 | 初回契約の翌日から最大30日間 ※アコムでのご契約がはじめてのお客さまが対象です。 |
| 借入方法 | 振込,ATM,アプリ,PayPayマネーへのチャージも可能 |
| 商号・登録番号 | アコム株式会社 日本貸金業協会会員 第000002号 |
PR:アコム
出典: アイフル公式サイト
アイフルのスペック
アイフルのおすすめポイント
銀行系列に属さない独立系の大手消費者金融がアイフルです。実質年率は年3.0%〜18.0%で、利用限度額は最大800万円まで対応しています。
融資スピードは最短9分(※ai)で、Web完結手続きにより申込みから借入まで全工程をオンラインで完了できます。
在籍確認は原則電話なしで実施されるため、勤務先への連絡が気になる人にも安心です。
初回契約者には契約日翌日から最大30日間の無利息期間が適用されるので、短期間で完済できる見込みがあれば、上限金利が高めの消費者金融でも実質的に利息0円で借りられます。
アイフルはこんな人におすすめ
⚠️ アイフル利用時の注意点
| アイフルの基本情報 | |
| 商品名 | キャッシングローン |
| 実質年率 | 年3.0%〜18.0% |
| 契約限度額または貸付金額 | 1万円〜800万円(※ai2) |
| 遅延損害金(年率) | 年20.0% ※賠償額の元本に対する割合(実質年率) |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期間・返済回数 | 借入直後最長14年6ヶ月(1〜151回) ※500万円を年12.0%(実質年率)で借りた場合 |
| 各回の返済期日 | 1回の支払いにつき35日以内または毎月約定日払い |
| 担保・連帯保証人 | 不要 |
| 融資スピード | 最短9分(※ai) ※ai:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| 貸付対象者(申込条件) | 満20歳以上の定期的な収入と返済能力を有する方で、当社基準を満たす方 ※年金収入のみは除く ※お取引中に満70歳になられた時点で新たなご融資を停止 |
| 在籍確認 | 原則、電話での在籍確認なし(※ai8) ✓ |
| 郵送物 | 原則なし(※ai3)(※ai4) ✓ |
| 無利息期間 | はじめてのご契約で最大30日間利息0円 ※契約の翌日から無利息期間が開始 |
| 借入方法 | お振込み、提携ATM、スマホアプリ |
| 商号・登録番号 | アイフル株式会社 近畿財務局長(15)第00218号 日本貸金業協会会員 第002228号 |
「低金利で借りたいけど、他にも条件がある」と考えている方に向けて、即日融資・在籍確認なし・郵送物なし・高額融資の4つの条件別に、おすすめのカードローンを紹介します。
自分が抱えている悩みに合う条件から、最適なカードローンを見つけてみてください。
🎯 お悩み別 おすすめカードローン目次
| 🥇 1位 プロミス 最短3分(※p)・申込から借入までスマホ完結 | 🥈 2位 アコム 最短20分(※a)・三菱UFJ系列の安心感 | 🥉 3位 アイフル 最短9分(※ai)・独立系で独自の審査 | |
|---|---|---|---|
| 融資 スピード | 最短3分 (※p)Web完結対応 | 最短20分 (※a)Web完結対応 | 最短9分 (※ai)Web完結対応 |
| 無利息 期間 | 初回最大 30日間初回利用日翌日から起算(※p4) | 初回最大 30日間契約日翌日から起算 | 初回最大 30日間契約日翌日から起算 |
| 在籍 確認 | 原則電話による 在籍確認なし書面確認で対応可 | 電話による 勤務先への 在籍確認100%なし書面確認で対応可 | 原則電話による 在籍確認なし書面確認で対応可 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
即日融資を希望する場合は、大手消費者金融カードローンが候補となります。
銀行カードローンは2018年以降、警察庁データベース照会の義務化により、原則当日中の融資不可です。
一方、消費者金融カードローンは上限金利が年18%付近と銀行よりも高めですが、30日間の無利息期間を活用することで短期完済時の実質的な利息負担を抑えられます。
なかでもプロミスは最短3分(※p)、アコムは最短20分(※a)、アイフルは最短9分(※ai)の融資スピードに対応しており、Web完結手続きで申込みから借入まで完了します。
在籍確認も原則電話なしで実施されるため、急ぎの資金需要に対応できる設計です。
詳しくは即日融資可能なカードローンの詳細記事もあわせてご覧ください。
>>即日融資のカードローンはどこがいい?おすすめ5社を比較【2026年】
| 🥇 1位 プロミス 原則電話による在籍確認なし・書面確認で対応可 | 🥈 2位 アコム 電話による勤務先への在籍確認100%なし | 🥉 3位 アイフル 原則電話による在籍確認なし・独立系で柔軟対応 | |
|---|---|---|---|
| 在籍 確認 | 原則電話による 在籍確認なし書面確認で対応可 | 電話による 勤務先への 在籍確認100%なし書面確認で対応可 | 原則電話による 在籍確認なし書面確認で対応可 |
| 融資 スピード | 最短3分 (※p)Web完結対応 | 最短20分 (※a)Web完結対応 | 最短9分 (※ai)Web完結対応 |
| 無利息 期間 | 初回最大 30日間初回利用日翌日から起算(※p4) | 初回契約日翌日から最大 30日間契約日翌日から起算 | 初回最大 30日間契約日翌日から起算 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
電話による在籍確認を避けたい場合は、原則電話なしで在籍確認を行うカードローンを選びましょう。ただし、在籍確認自体は貸金業法や審査基準上必要な手続きのため、完全にゼロにすることはできません。
代替手段として、勤務先が発行する書類(給与明細書・源泉徴収票・社会保険証など)の提出で在籍確認に切り替えてもらう方法が一般的です。
プロミス・アコム・アイフルの大手消費者金融3社は、いずれも原則電話なしの書面確認に対応しています。
プロミスは初回利用日翌日からの30日無利息、アコムは三菱UFJ系列の安心感、アイフルは独立系の柔軟な対応が特徴です。
申込時に書面確認を希望する旨を伝えることで、勤務先への連絡を回避できます。
詳しくは在籍確認なしで借りられるカードローンの詳細記事もあわせてご覧ください。
>>カードローンで在籍確認なしは可能?電話を避ける方法を解説【2026年】
| 🥇 1位 アイフル 原則郵送物なし(※ai3)・スマホで本人確認可 | 🥈 2位 プロミス アプリローン+Web明細で郵送物を回避可能 | 🥉 3位 アコム アプリで申込から借入・返済まで完結 | |
|---|---|---|---|
| 郵送物 | 原則郵送物 なし(※ai3)スマホで本人確認+カード郵送希望なしを選択 | 原則なしカードレス契約+Web明細利用で対応 | 原則なしカードレス契約+Web明細利用で対応 |
| Web 完結 | 対応 (※ai)申込内容に不備があれば電話確認あり | 対応アプリローンで申込から借入まで完結 | 対応アプリで申込・借入・返済まで完結 |
| 在籍 確認 | 原則電話による 在籍確認なし書面確認で対応可 | 原則電話による 在籍確認なし書面確認で対応可 | 電話による 勤務先への 在籍確認100%なし書面確認で対応可 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
家族や同居者に知られずにカードローンを利用したい場合、Web完結手続き+カードレス契約+Web明細利用の3条件を満たすことで、原則郵送物なしで借入することが可能です。
プロミス・アコム・アイフルの大手消費者金融3社はいずれもWeb完結とアプリ完結に対応しています。
とくにアイフルは「スマホでかんたん本人確認」または「銀行口座で本人確認」を選択し、カード郵送希望なしで契約することで原則郵送物なし(※ai3)を実現できます。
プロミスはアプリローンを利用したカードレス契約、アコムはアプリで申込・借入・返済まで完結する設計で、いずれもWeb明細利用と組み合わせることで自宅への郵送物を回避できます。
ただし、本人確認書類の不備があった場合などは別途郵送物が発生する可能性があるため、申込時の入力内容に注意しましょう。
| 🥇 1位 ソニー銀行 カードローン 100万円超で年9.8%まで段階引下げ・最大800万円 | 🥈 2位 ドコモSMTB ネット銀行 1000万円の高額借入にも対応 | 🥉 3位 三井住友銀行 カードローン メガバンクの信頼性・最大800万円まで対応 | |
|---|---|---|---|
| 利用 限度額 | 800万円10万円〜対応 | 1000万円10万円〜対応 | 800万円10万円〜対応 |
| 実質 年率 | 年9.8%100万円超に適用・上限年13.8% | 年14.94%下限年2.64%〜 | 年14.5%下限年1.5%〜 |
| 融資 スピード | 最短 翌営業日初回振込サービス利用時 | 最短 翌営業日ドコモSMTBネット銀行口座が必要 | 最短 翌営業日審査回答は最短即日 |
| 詳細 | 詳細はこちら | 詳細はこちら | 詳細はこちら |
← 横にスクロールできます →
200万円を超える高額融資を希望する場合、消費者金融カードローンは貸金業法の総量規制により年収の3分の1までしか借入できないため、銀行カードローンが現実的な選択肢となります。
銀行カードローンは総量規制対象外で、各社が最大800万円〜1000万円の利用限度額を設定しています。
さらに、銀行カードローンの多くは段階金利を採用しており、利用限度額が大きいほど適用金利が低くなる仕組みです。
たとえばソニー銀行カードローンは100万円超で年9.8%、ドコモSMTBネット銀行カードローンは最大1000万円まで対応するなど、高額融資×低金利を両立できる選択肢が揃っています。
高額融資には収入証明書類の提出が必須となり、希望限度額に応じた審査が行われる点に注意しましょう。
「地元の銀行や信用金庫で低金利で借りたい」と考えている方に向けて、対応エリアと上限金利の低さを軸に、おすすめの地方銀行・信用金庫カードローン5社を紹介します。
対応エリアや上限金利、利用限度額をもとに、自分の居住地や希望条件に合うカードローンを比較一覧で確認してみてください。
📊 地方銀行・信用金庫の低金利カードローン5選 比較一覧
| 順位 | 商品名 | 金利 | 限度額 | 融資スピード | 対応エリア | 公式サイト |
|---|---|---|---|---|---|---|
| 1位 | 横浜銀行 カードローン | 年1.5% 〜14.6% | 10万円 〜1,000万円 | 最短 当日(口座保有者は可能) | 神奈川県・ 東京都・ 群馬一部地域 | 詳細はこちら |
| 2位 | 千葉銀行 ちばぎん カードローン | 年1.4% 〜14.8% | 10万円 〜800万円 | 最短 当日(返済口座に振込み) | 千葉県・ 東京都・ 関東圏 | 詳細はこちら |
| 3位 | 京都中央信用金庫 スマート カードローン | 年3.0% 〜14.5% (固定金利) | 10万円 〜500万円 | 審査後 最短 数営業日 | 京都府・ 大阪府・ 滋賀県・ 奈良県 | 詳細はこちら |
| 4位 | 北海道銀行 カードローン ラピッド | 年1.9% 〜14.95% | 1万円 〜800万円 | 最短 当日 | 全国対応 | 詳細はこちら |
| 5位 | 群馬銀行 ナイスサポート カード+ | 年1.5% 〜14.5% | 1万円 〜1,000万円 | 最短 当日(アプリ利用で振込み可) | 群馬県・ 関東圏・ 大阪府・ 長野県 | 詳細はこちら |
※会社名をクリックすると各社の詳細解説にジャンプします。各社の最新情報は公式サイトでご確認ください。
出典: 横浜銀行公式サイト
横浜銀行カードローンのスペック
横浜銀行カードローンのおすすめポイント
横浜銀行は、神奈川県を中心とする関東圏の利用者に向けた地方銀行カードローンです。
実質年率は年1.5%〜14.6%で、上限金利は利用しやすく設定されています。
利用限度額は最大1,000万円までと幅広く、対応エリアは神奈川県全域・東京都全域のほか、群馬県の一部(前橋市・高崎市・桐生市)が対象です。
地域密着型の銀行カードローンながら、Web完結手続きに対応しており、申込みから借入までスマートフォンやパソコンで進められます。
横浜銀行カードローンはこんな人におすすめ
⚠️ 横浜銀行カードローン利用時の注意点
| 横浜銀行カードローンの基本情報 | |
| 商品名 | 横浜銀行カードローン |
| 実質年率 | 年1.5%〜14.6% ※ご利用限度額に応じた金利。変動金利で、金融情勢等により見直す場合あり。 |
| 限度額 | 10万円〜1,000万円(10万円単位) |
| 遅延損害金(年率) | 年14.6% ※遅延している元金に対し、1年365日の日割計算。 ※出典:横浜銀行カードローン取引規定 |
| 返済方式 | 残高スライドリボルビング方式 ※前月の定例返済後の借入残高に応じて返済額が決定。 |
| 返済期間・返済回数 | 契約期間:1年(原則として審査のうえ自動更新) ※満70歳以降は新規借入不可・返済のみ。 |
| 各回の返済期日 | 毎月10日(固定) ※10日が土日祝の場合は翌平日窓口営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:SMBCコンシューマーファイナンス株式会社が保証。 |
| 融資スピード | 最短翌営業日 ※横浜銀行の口座保有者は当日中の振込融資も可能な場合あり。 ※審査状況等によりお時間がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上69歳以下で安定した収入のある方、およびその配偶者 ※パート・アルバイト可。学生不可。年収には年金を含む。 ※日本国内在住(外国籍の方は永住者または特別永住者)。 ※保証会社の保証を受けられる方。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | 取引明細は年2回郵送(電子交付への切替可能) ※マイダイレクト(インターネットバンキング)で電子交付に切替可。 |
| 無利息期間 | なし |
| 借入方法 | 横浜銀行ATM、コンビニATM(セブン銀行・ローソン銀行・イーネット・イオン銀行)、提携金融機関ATM、スマホアプリ「はまぎん365」、マイダイレクト(インターネットバンキング) |
| 商号 | 株式会社横浜銀行 保証会社:SMBCコンシューマーファイナンス株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:横浜銀行
出典: ちばぎん公式サイト
千葉銀行ちばぎんカードローンのスペック
千葉銀行ちばぎんカードローンのおすすめポイント
千葉県の地方銀行が提供する千葉銀行のちばぎんカードローンの実質年率は年1.4%〜14.8%の変動金利、利用限度額は10万円〜800万円まで対応しています。
段階金利を採用しており、利用限度額が大きくなるほど適用金利が低くなる仕組みのため、100万円超の借入では年12.0%前後の金利が適用される可能性があります。
カードローン入金サービスにより、契約と同時にローンカード到着前でも返済口座への振込で融資を受けられる点も特徴です。
対応エリアは千葉県・東京都・茨城県・埼玉県・神奈川県で、千葉銀行の普通預金口座があればWebで申込みからご契約まで完結します。
千葉銀行ちばぎんカードローンはこんな人におすすめ
⚠️ 千葉銀行ちばぎんカードローン利用時の注意点
| 千葉銀行カードローンの基本情報 | |
| 商品名 | カードローン クイックパワー<アドバンス> |
| 実質年率 | 年1.4%〜14.8% ※お借入れ極度額に応じた利率。変動金利で、金融情勢等により変動する場合あり。 |
| 限度額 | 10万円〜800万円 ※お借入れ極度額は審査により決定。お借入れは1円単位。 |
| 遅延損害金(年率) | 記載なし ※公式商品概要ページに具体的な年率の記載なし。カードローン取引規定でご確認ください。 |
| 返済方式 | 残高スライド方式 ※約定返済日前日の最終借入残高に応じた返済額を自動振替。 |
| 返済期間・返済回数 | 契約期間:1年(原則1年毎に審査のうえ自動更新) |
| 各回の返済期日 | 毎月1日(固定) ※銀行休業日の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:エム・ユー信用保証株式会社が保証(保証料は当行負担)。 |
| 融資スピード | 最短約1日 ※審査状況等によりお時間がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上65歳未満で安定した収入のある方 ※パート・アルバイト可。年金収入のみの方は不可。 ※原則、千葉県・東京都・茨城県・埼玉県・神奈川県にお住まいの方。 ※外国籍の方は永住許可を受けている方。 |
| 在籍確認 | 電話確認あり |
| 郵送物 | ICローンカード郵送あり(お申込みからご契約までWEB完結可・来店不要) |
| 無利息期間 | なし |
| 借入方法 | ATM(千葉銀行・セブン銀行・イーネット・ローソン銀行・提携金融機関)、ちばぎんアプリ、インターネットバンキング ※ローンカード到着前でもカードローン入金サービスで指定口座にご入金可能。 |
| 商号 | 株式会社千葉銀行 保証会社:エム・ユー信用保証株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:ちばぎん
出典: 京都中央信用金庫公式サイト
京都中央信用金庫スマートカードローンのスペック
📍 ※対応エリア詳細
※上記エリア内に居住または勤務している方が申込対象となります。詳細は京都中央信用金庫公式サイトでご確認ください。
京都中央信用金庫スマートカードローンのおすすめポイント
京都中央信用金庫スマートカードローンの実質年率は年3.0%〜14.5%で、固定金利型を採用している点が大きな特徴です。
固定金利型は借入期間中も金利が変動しないため、変動金利型の銀行カードローンと比較して金利上昇リスクがなく、完済までの利息額を確実に予測できます。
利用限度額は10万円〜500万円まで対応し、24時間受付のWeb完結手続きに対応しています。契約書への記入や押印は不要で、来店不要で申込みから契約まで完結します。
対応エリアは京都府・大阪府・滋賀県・奈良県の一部で、京都中央信用金庫の営業エリア内に居住または勤務している人が対象です。
京都中央信用金庫スマートカードローンはこんな人におすすめ
⚠️ 京都中央信用金庫スマートカードローン利用時の注意点
| 京都中信スマートカードローンの基本情報 | |
| 商品名 | 京都中信スマートカードローン(当座貸越) |
| 実質年率 | 年3.0%〜14.5%(固定金利) |
| 限度額 | 10万円〜500万円(10万円単位) ※貸越極度額は当金庫およびライフカード㈱の審査により決定。 ※60万円以上は年収確認書類の提出が必要。 |
| 遅延損害金(年率) | 年14.5% ※返済期日の翌日から実際にご入金があった日まで、ご返済が遅れている元金に対して適用。 |
| 返済方式 | 残高スライド方式(自動引落し) ※前回約定返済後のご利用残高に応じた返済額を毎月自動引落し。月々2,000円から(利用残高10万円以下の場合)。 ※利息は毎日の貸越最終残高に基づき日割計算(残高×利率÷365)。毎月の約定返済日に前日までの利息を貸越元金に組み入れ。 |
| 返済期間・返済回数 | 1年(原則として自動更新) ※期間満了日の時点で満70歳以上となった場合は期間延長なし(以後は返済のみ)。 |
| 各回の返済期日 | 毎月10日(当金庫休業日の場合は翌営業日) ※返済用預金口座から自動引落し。前日までに返済用口座へ要入金。 ※定例返済に加え、ローンカードを使用してATMで任意返済も可能。 |
| 担保・連帯保証人 | 不要 ※ライフカード㈱の保証をご利用。保証料は融資利率に含まれます。 |
| 融資スピード | 即日融資には非対応(審査後、ローンカード郵送で利用開始) ※WEB完結で来店不要。審査完了後、ご自宅にローンカードを簡易書留郵便で郵送。カード到着後にご利用開始。 |
| 貸付対象者(申込条件) | 契約時年齢満20歳以上69歳以下の方 ※安定した収入がある方(パート・アルバイト可)。年金収入のみの方は不可。 ※京都中央信用金庫の営業地区内に住所または勤務先がある方。 ※当金庫にキャッシュカード発行済の普通預金口座を開設されている方。 ※ライフカード㈱の保証が受けられる方。 ※運転免許証が必須(お持ちでない方は申込不可)。 |
| 在籍確認 | 電話確認あり(個人名で連絡) ※お勤め先やご自宅にお申込み確認のご連絡あり。プライバシーに配慮。 |
| 郵送物 | あり(ローンカード+ご契約内容のお知らせを郵送) ※ローンカードは簡易書留郵便(転送不要)でご自宅へ。 ※1ヵ月間のご利用明細表を翌月にご自宅へ郵送(ご利用がない場合は送付なし)。 |
| 無利息期間 | なし |
| 借入方法 | ATM(ローンカードによりCD・ATMからご出金) ※全国の信用金庫・コンビニ設置ATM・提携金融機関ATMで利用可能。 ※京都中信アプリでカードローン口座と普通預金口座の振替(追加借入れ・返済)も可能。 ※ATM利用時に時間外手数料・提携出金手数料が必要な場合あり。 |
| 商号 | 京都中央信用金庫 ※信用金庫法に基づく金融機関(銀行と同等の規制。貸金業登録は不要)。 ※保証会社:ライフカード株式会社 |
出典: 北海道銀行公式サイト
北海道銀行カードローンラピッドのスペック
北海道銀行カードローンラピッドのおすすめポイント
北海道銀行カードローン「ラピッド」は、地方銀行のカードローンでありながら全国対応で北海道以外の居住者も申込み可能な点が大きな特徴です。
実質年率は年1.9%〜14.95%、利用限度額は1万円〜800万円まで対応しています。
北海道銀行の口座開設は不要で、申込みから契約・借入までWebで完結します。
全国のコンビニATM(セブン-イレブン・ローソン・ファミリーマート・セイコーマートなど)が手数料無料で利用可能なため、利便性が高い点も魅力です。
融資はWeb完結の手続きで進み、審査回答は最短でも翌営業日以降となりますが、口座開設不要で申込みできるため手続きはスムーズです。
北海道銀行カードローンラピッドはこんな人におすすめ
⚠️ 北海道銀行カードローンラピッド利用時の注意点
| 北海道銀行カードローンの基本情報 | |
| 商品名 | 道銀ラピッドカード |
| 実質年率 | 年1.9%〜14.95%(固定金利) |
| 限度額 | 1万円〜800万円(1千円単位) |
| 遅延損害金(年率) | 年18.0% ※年365日の日割計算。 |
| 返済方式 | 残高スライド方式 ※お借入限度額と毎回返済日時点のお借入残高に応じた返済額。利息・お借入元本の順序で充当。付利単位1円、1年365日の日割計算。 |
| 返済期間・返済回数 | 契約期間:3年ごとの自動更新 |
| 各回の返済期日 | 以下の2つから選択: ①35日ごとのご返済(お借入日の翌日から35日以内) ②毎月指定日のご返済(6日を除く任意の日) ※①は追加借入でも返済期日は延長されません。 ※②は返済期日から2週間以内のご返済は約定返済とみなされます。 ※返済期日が銀行休業日の場合は翌営業日。 |
| 担保・連帯保証人 | 不要 ※保証会社:アコム株式会社の保証をご利用。 |
| 融資スピード | 最短翌営業日以降 ※審査状況等によりお時間がかかる場合があります。 |
| 貸付対象者(申込条件) | 満20歳以上75歳未満の方 ※北海道銀行の口座は不要(ラピッド支店に専用口座開設)。 ※返済用預金口座は不要。 |
| 在籍確認 | 公式記載なし |
| 郵送物 | 専用ラピッドカード郵送あり |
| 無利息期間 | なし |
| 借入方法 | ATM(北海道銀行ATM・セイコーマート(道民のATM)・セブン銀行ATM・ローソン銀行ATM・E-net ATM)、ラピッド支店本人口座への振込融資 |
| 商号 | 株式会社北海道銀行 保証会社:アコム株式会社 指定紛争解決機関:一般社団法人全国銀行協会 |
PR:北海道銀行
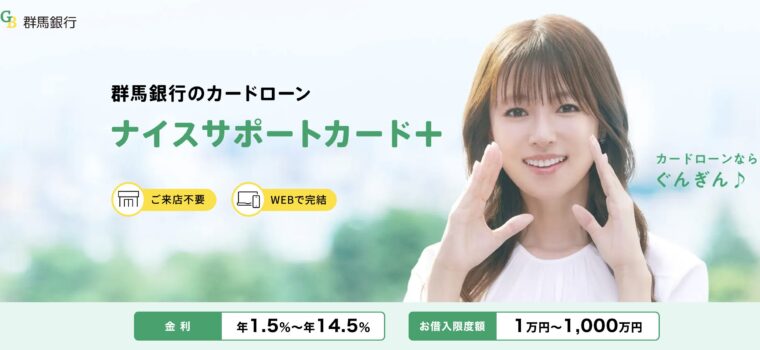
出典: 群馬銀行公式サイト
群馬銀行ナイスサポートカード+のスペック
群馬銀行ナイスサポートカード+のおすすめポイント
群馬銀行ナイスサポートカード+の実質年率は年1.5%〜14.5%で、利用限度額は1万円〜1,000万円まで対応しており、地方銀行カードローンとしては高額な限度額を誇ります。
対応エリアは群馬県・栃木県・埼玉県・東京都は全域、神奈川県・茨城県・千葉県は一部対応と幅広く、関東圏のほか大阪府・長野県の居住者・勤務者も申込み可能です。
特徴的な機能として自動融資機能を搭載しており、公共料金や証貸ローンの引落し時に返済用預金口座の残高が不足した場合、カードローンの借入限度額の範囲内で不足金額分を自動で融資する仕組みです。
群馬銀行ナイスサポートカード+はこんな人におすすめ
⚠️ 群馬銀行ナイスサポートカード+利用時の注意点
| 群馬銀行 ナイスサポートカード+の基本情報 | |
| 商品名 | ナイスサポートカード+(当座貸越・カードローン) |
| 実質年率 | 年1.5%〜14.5% |
| 限度額 | 1万円以上1,000万円以内(1万円単位) ※審査によりこの範囲内で決定。 ※お借入限度額のご希望が50万円を超える場合は所得確認書類が必要。 |
| 遅延損害金(年率) | 100万円以上:14.5% 100万円未満:17.5% |
| 返済方式 | 残高スライド方式(自動引落し) ※毎月10日に、約定返済日当日のお借入残高に応じた金額を返済用預金口座より自動引落し。月々2,000円から。 ※利息は毎日の最終融資残高に基づき日割計算(付利単位100円・1年365日)。毎月10日に融資残高に組入れ。 |
| 返済期間・返済回数 | 1年(審査のうえ、自動的に延長) ※満75歳以降は新たな契約の延長はできません。 |
| 各回の返済期日 | 毎月10日(銀行休業日の場合は翌営業日) ※返済用預金口座から自動引落し。 ※約定返済に加え、ATMで臨時の任意返済も随時可能。 |
| 担保・連帯保証人 | 不要 ※アコム㈱の保証をご利用。保証料は融資利率に含まれます。 |
| 融資スピード | 即日融資には非対応(審査後、ローンカード郵送で利用開始) ※WEB完結で来店不要。審査完了後にローンカードをご自宅に郵送。 ※群馬銀行に普通預金口座がなくてもお申込み可能。 |
| 貸付対象者(申込条件) | 契約時の年齢が満20歳以上75歳未満の方 ※本人または配偶者に安定継続した収入がある方。パート・アルバイト可。学生不可。 ※アコム㈱の保証が受けられる方。 ※外国人の方は永住許可を受けている方が対象。 ※群馬銀行の本支店の営業エリア内に住所または勤務先がある方。 |
| 在籍確認 | 電話確認あり(個人名で連絡) ※金融機関名やカードローンに関する電話である旨は第三者に告げません。 |
| 郵送物 | あり(ローンカード郵送) ※ご利用明細はインターネットバンキング(基本手数料無料)でスマホ受取も可能(その場合はご自宅には郵送されません)。 |
| 無利息期間 | なし |
| 借入方法 | ATM(群馬銀行ATM・セブン銀行・ローソン銀行・イーネット)、ぐんぎんアプリ ※自動融資機能あり(公共料金等の引落し時に口座残高不足の場合、限度額の範囲内で自動融資)。 ※自動融資で当日中に返済された分は利息がかかりません。 ※ご利用時間および提携機関によりATM手数料が必要な場合あり。 |
| 商号 | 株式会社群馬銀行 ※銀行法に基づく金融機関(貸金業登録不要)。総量規制の対象外。 ※保証会社:アコム株式会社 |
PR:群馬銀行
「すでに紹介した低金利カードローンをさらにお得に利用したい」と考えている方に向けて、各金融機関が提供する金利優遇制度を3つの観点から紹介します。
住宅ローン契約・既存口座保有・会員ステータスなどの条件によって適用金利が変わるため、自分が活用できる優遇制度を確認してみてください。
🎯 さらに低金利で借りる金利優遇制度3つ
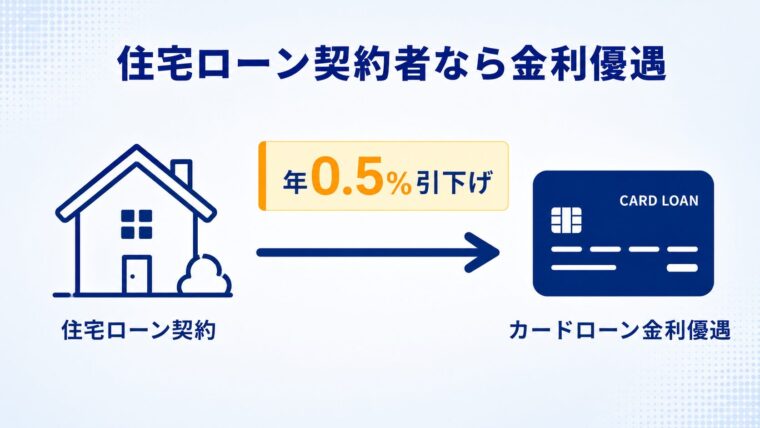
住宅ローンを契約している銀行のカードローンを利用する場合、金利優遇制度により適用金利が引き下げられるケースがあります。
住宅ローン契約者向け金利優遇の具体例
| 商品名 | 通常の上限金利 | 優遇後の上限金利 | 適用条件 |
|---|---|---|---|
| みずほ銀行 カードローン | 年14.0% | 年13.5% (年0.5%引下げ) | みずほ銀行で住宅ローンを契約している方 |
| りそなプレミアム カードローン | 年13.90% | 優遇金利あり | りそな銀行で住宅ローンを契約している方 |
| 三井住友銀行 カードローン | 年14.5% | 優遇金利あり | SMBCグループの取引状況に応じた優遇 |
※優遇金利の適用には各社の審査・条件確認が必要です。最新の優遇内容は各公式サイトで確認してください。
たとえばみずほ銀行カードローンは住宅ローン契約者向けに年0.5%の金利引き下げを実施しており、通常上限年14.0%が年13.5%に下がります。
りそなプレミアムカードローンも同様に、住宅ローン契約者向けの金利優遇制度を採用しています。
住宅ローンは長期間にわたる重要な金融取引であるため、銀行側からすれば信頼できる顧客となり、優遇措置が適用されやすくなる仕組みです。
すでに住宅ローンを契約している銀行のカードローンを優先的に検討することで、より低金利での借入が可能となります。
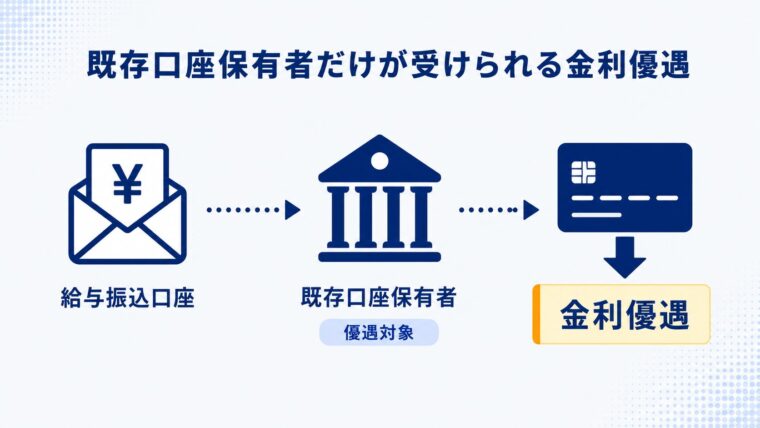
既に銀行口座を保有している場合、給与振込口座としての利用や公共料金引落口座の設定によって金利優遇を受けられる可能性があります。
既存口座保有者向け金利優遇の具体例
| 商品名 | 優遇条件 | 優遇内容 |
|---|---|---|
| りそなプレミアム カードローン | 給与振込指定 年金受給口座指定 | 金利引下げ優遇あり |
| 三井住友銀行 カードローン | SMBCグループの 取引状況 | 取引内容に応じた金利優遇 |
| みずほ銀行 カードローン | みずほマイレージクラブ 会員ステージ | ステージに応じた金利優遇 |
※優遇金利の適用には各社の審査・条件確認が必要です。最新の優遇内容は各公式サイトで確認してください。
たとえばりそなプレミアムカードローンは、給与振込指定により金利引下げの優遇が適用される仕組みを採用しています。
三井住友銀行カードローンもSMBCグループの取引状況に応じた優遇制度を設けており、給与振込・住宅ローン・投資信託など複数のサービスを利用するほど優遇が大きくなる傾向です。
これらは「自社サービスを多く利用する優良顧客への還元」という位置付けで、銀行カードローンを利用する際に意識しておきたい優遇制度です。
給与振込口座の変更には勤務先での手続きが必要となりますが、長期的に借入を予定している場合は、優遇金利と総返済額の差を計算したうえで検討する価値があります。
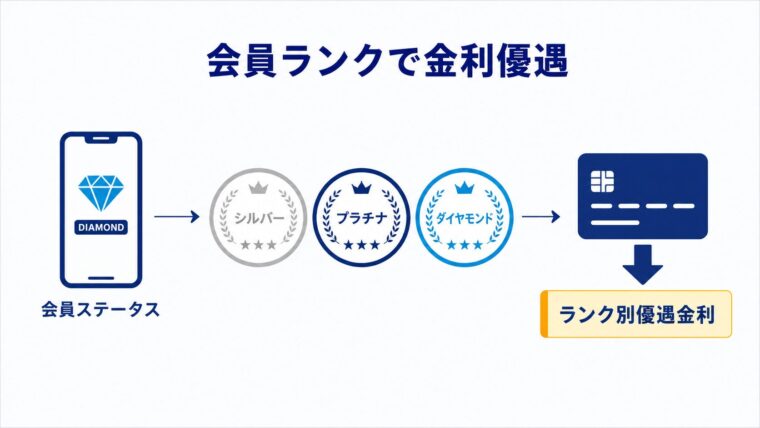
ネット銀行系のカードローンは、運営会社の会員ステータスや系列サービスの利用状況に応じて金利優遇を実施しているケースが多くあります。
会員ステータス・系列サービス向け金利優遇の具体例
| 商品名 | 優遇条件 | 優遇内容 |
|---|---|---|
| auじぶん銀行 カードローン | auスマホ契約者 UQ mobile契約者 | au:年0.5%引下げ UQ mobile:年0.1%引下げ |
| 楽天銀行 スーパーローン | 楽天会員ランク (ダイヤモンド・プラチナなど) | 会員ランクに応じた優遇 |
| ドコモSMTBネット銀行 カードローン | スマートプログラム ランク | ランクに応じた優遇 |
※優遇金利の適用には各社の審査・条件確認が必要です。最新の優遇内容は各公式サイトで確認してください。
代表例としてauじぶん銀行カードローンは、auスマホ契約者で年0.5%、UQ mobile契約者で年0.1%の金利引下げが適用されます。
楽天銀行スーパーローンは楽天会員ランク(ダイヤモンド・プラチナ・ゴールド・シルバー)に応じた優遇が実施され、ドコモSMTBネット銀行カードローンは独自のスマートプログラムランクに応じて優遇金利が適用される仕組みです。
これらの会員ステータス優遇は、すでに該当サービスを利用している人にとっては手間なく適用できるメリットがあるため、カードローンを比較する際の最終確認項目として活用できます。
「複数の借入を1つにまとめて返済負担を軽くしたい」と考えている方に向けて、借り換え・おまとめローンの仕組みとおすすめの低金利カードローンを紹介します。
借り換え・おまとめは適用金利や返済方法が通常のカードローンと異なるため、仕組みを理解したうえで自分に合った商品を確認してみてください。
🎯 借り換え・おまとめで低金利を実現する方法
借り換え・おまとめローンとは、複数の金融機関から借りているローンを1本にまとめることで、毎月の返済負担を軽減する仕組みです。
借り換え・おまとめの効果イメージ
BEFORE|借り換え前
AFTER|借り換え後
返済管理が1社で完結し、利息負担も軽減
※具体的な適用金利は審査結果や借入額により変動します。シミュレーションはあくまで参考例です。
たとえばA社で30万円(年18.0%)・B社で50万円(年17.0%)・C社で20万円(年15.0%)の3社から計100万円を借りている場合、これらを1本にまとめて100万円を年14.0%で借り換えれば、適用金利が下がることで月々の利息負担と総返済額を抑えられます。
段階金利を採用する銀行カードローンでは、借入額が大きくなるほど適用金利が下がる仕組みのため、1本化によって自動的に低金利化するケースが多くあります。
また、借入先が1社に統一されることで、毎月の返済日や金額の管理が簡単になるメリットもあります。返済計画を立て直したい人にとって有効な選択肢です。
👍 借り換え・おまとめのメリット
⚠️ 借り換え・おまとめのデメリット
借り換え・おまとめにおすすめの低金利カードローン
| 商品名 | タイプ | 金利 | 限度額 | 特徴 | 詳細 |
|---|---|---|---|---|---|
| プロミス おまとめローン | おまとめ専用 | 年6.3% 〜17.8% | 300万円 まで | 貸金業法の総量規制対象外 | 詳細を見る |
| アイフル おまとめMAX | おまとめ専用 | 年3.0% 〜17.5% | 800万円 まで | 貸金業法の総量規制対象外 | 詳細を見る |
| JCB CARD LOAN FAITH | 通常カードローン (信販系) | 年1.30% 〜12.50% | 1万円 〜900万円 | 上限金利が年12.50%と利用しやすい | 詳細を見る |
| ソニー銀行 カードローン | 通常カードローン (銀行) | 年2.5% 〜13.8% | 10万円 〜800万円 | 100万円超で年9.8%まで段階引下げ | 詳細を見る |
| みずほ銀行 カードローン | 通常カードローン (銀行) | 年2.0% 〜14.0% | 10万円 〜800万円 | 住宅ローン契約者は年0.5%引下げ | 詳細を見る |
※適用金利は審査結果や借入額により変動します。最新の優遇内容は各公式サイトで確認してください。
借り換え・おまとめを実現する方法は大きく2つあります。1つ目は借り換え専用のおまとめローン商品を利用する方法で、消費者金融が提供するおまとめローンは貸金業法の総量規制対象外として認可されているケースが多く、年収の3分の1を超える借入でも申込み可能です。
2つ目は通常の低金利カードローンで借り換える方法で、銀行カードローンや信販系カードローンは元々総量規制対象外のため、現在の借入金利よりも低い商品を選んで借り換えれば返済負担を軽減できます。
借り換えの目的は金利の引下げと返済管理の簡素化であるため、必ず現在の借入金利よりも上限金利が低い商品を選ぶことが重要です。
上限金利が年15.0%以下の銀行カードローンや、おまとめ専用のプロミス「おまとめローン」などが代表的な選択肢となります。
⚠️ 借り換え・おまとめ利用時の注意点
「実際に借りたら毎月いくら返済することになるのか具体的に知りたい」と考えている方に向けて、10万円・50万円・100万円の借入額別に、月々返済額と総返済額の早見表を紹介します。
返済額は借入額・金利・返済期間によって大きく変わるため、自分の借入予定にあわせて金利と期間を確認してみてください。
【計算条件】元利均等返済方式・固定金利・借入額を元金として一括借入を前提に算出した概算です。実際の返済額は借入時の条件や追加借入・繰上返済の有無により変動します。
10万円を借りた場合の返済額早見表
▼ 銀行カードローン(年14.5%)の場合
| 返済期間 | 月々返済額 | 総返済額 | 利息額 |
|---|---|---|---|
| 1年(12回) | 9,002円 | 108,027円 | 8,027円 |
| 2年(24回) | 4,825円 | 115,799円 | 15,799円 |
| 3年(36回) | 3,442円 | 123,916円 | 23,916円 |
| 5年(60回) | 2,353円 | 141,170円 | 41,170円 |
▼ 消費者金融カードローン(年18.0%)の場合
| 返済期間 | 月々返済額 | 総返済額 | 利息額 |
|---|---|---|---|
| 1年(12回) | 9,168円 | 110,016円 | 10,016円 |
| 2年(24回) | 4,992円 | 119,818円 | 19,818円 |
| 3年(36回) | 3,615円 | 130,149円 | 30,149円 |
| 5年(60回) | 2,539円 | 152,361円 | 52,361円 |
💡 10万円借入のポイント
30日以内に完済できる短期借入なら無利息期間付き消費者金融で利息0円となります。3年以上の長期借入は銀行カードローンの方が総返済額を抑えられます。
50万円を借りた場合の返済額早見表
▼ 銀行カードローン(年14.5%)の場合
| 返済期間 | 月々返済額 | 総返済額 | 利息額 |
|---|---|---|---|
| 1年(12回) | 45,011円 | 540,135円 | 40,135円 |
| 2年(24回) | 24,125円 | 578,993円 | 78,993円 |
| 3年(36回) | 17,210円 | 619,578円 | 119,578円 |
| 5年(60回) | 11,764円 | 705,848円 | 205,848円 |
▼ 消費者金融カードローン(年18.0%)の場合
| 返済期間 | 月々返済額 | 総返済額 | 利息額 |
|---|---|---|---|
| 1年(12回) | 45,840円 | 550,080円 | 50,080円 |
| 2年(24回) | 24,962円 | 599,089円 | 99,089円 |
| 3年(36回) | 18,076円 | 650,743円 | 150,743円 |
| 5年(60回) | 12,697円 | 761,803円 | 261,803円 |
💡 50万円借入のポイント
返済期間が長くなるほど銀行と消費者金融の総返済額差が拡大します。半年以上の長期借入なら銀行カードローン、短期完済なら消費者金融の無利息期間活用が有利です。
100万円を借りた場合の返済額早見表
※100万円以上の借入では利息制限法の法定上限が年15%に下がるため、銀行・信販系カードローンが現実的な選択肢となります。
▼ 銀行カードローン(年14.0%)の場合
| 返済期間 | 月々返済額 | 総返済額 | 利息額 |
|---|---|---|---|
| 1年(12回) | 89,787円 | 1,077,445円 | 77,445円 |
| 2年(24回) | 48,013円 | 1,152,309円 | 152,309円 |
| 3年(36回) | 34,178円 | 1,230,395円 | 230,395円 |
| 5年(60回) | 23,268円 | 1,396,095円 | 396,095円 |
▼ 利息制限法上限(年15.0%)の場合
| 返済期間 | 月々返済額 | 総返済額 | 利息額 |
|---|---|---|---|
| 1年(12回) | 90,258円 | 1,083,100円 | 83,100円 |
| 2年(24回) | 48,487円 | 1,163,680円 | 163,680円 |
| 3年(36回) | 34,665円 | 1,247,952円 | 247,952円 |
| 5年(60回) | 23,790円 | 1,427,396円 | 427,396円 |
💡 100万円借入のポイント
5年返済では年14.0%と年15.0%でも約3万円の総返済額差が発生します。100万円規模の高額借入では上限金利の低さが最終的な負担額に大きく影響するため、できるだけ上限金利の低いカードローンを選びましょう。
📚 こちらでもシミュレーションできます
「低金利カードローンに申し込む前に注意すべきポイントを知りたい」と考えている方に向けて、初回利用時の適用金利や審査時間、申込条件、闇金業者の見分け方など、トラブル回避のための4つの注意点を解説します。
事前に確認しておきたい注意点を把握することで、安心してカードローンを利用できる準備が整います。
🎯 低金利カードローン利用時の注意点4つ
⚠️ 金利表記の落とし穴|下限金利の罠
公式サイトの表記
年1.5%〜14.5%
下限と上限の両方が表示される
初回契約者の実態
年14.5%
上限金利が適用される
カードローンを比較する際は 必ず上限金利 をチェックし、上限金利で借入したと仮定した総返済額を試算するのが安全です。
カードローンの金利は「下限金利〜上限金利」の範囲で設定されていますが、初回契約者にはほとんどのケースで上限金利が適用 されます。
初回契約者は 過去の取引履歴がなく信用情報が少ない ため、金融機関がリスクを考慮して上限金利を設定するためです。
下限金利は 利用限度額が大きい契約者や継続利用後の優良顧客 に適用されるケースが多いため、 下限金利を基準にカードローンを選ぶと想定外の利息負担が発生 します。
銀行カードローンと消費者金融の審査時間の違い
融資スピード
最短翌営業日〜
即日融資には対応していないことがほとんど
2018年の規制強化により、申込み時に警察庁データベースへの照会が義務化されたためです
融資スピード
最短3〜20分
当日中の融資に対応します
※申込時間帯や審査結果により上記の時間内に融資できない場合があります。低金利と融資スピードはトレードオフの関係です。
銀行カードローンは 上限金利が低いことが大きな魅力ですが、審査に時間がかかるという注意点があります。
これは2018年以降の規制強化により、銀行カードローンの審査時に警察庁データベースへの照会が義務化されたためです。
一方、消費者金融カードローン は警察庁照会の対象外であり、最短分単位での融資に対応しています。
「即日融資」を希望する場合は銀行カードローンの選択を避け、無利息期間付きの大手消費者金融を選ぶ判断が現実的です。
申込前に確認したい主な条件
| 確認項目 | 該当しやすいカードローン | 対策 |
|---|---|---|
| 対応エリア限定 | 地方銀行・信用金庫のカードローン | 居住地・勤務地が対応エリア内か事前確認 |
| 銀行口座の保有 | 銀行カードローン全般 | 口座未保有なら申込前に開設 |
| 年齢制限 | 商品により20〜65歳〜74歳など多様 | 年齢が申込条件に該当するか事前確認 |
| 収入証明書類 | 借入額50万円超または他社借入合計100万円超 | 源泉徴収票・確定申告書などを事前準備 |
低金利の銀行カードローンや信販系カードローンには、申込条件が限定されているケースが多くあります。
代表的な例として、地方銀行や信用金庫のカードローンは対応エリア内に居住または勤務している方のみ申込み可能 です。
また、銀行カードローンの多くはその銀行の普通預金口座を保有していることが申込条件となります。気になるカードローンを見つけても、申込前に対応エリアや必要書類を確認しておきましょう。
📚 参考情報
闇金業者の典型的な特徴と正規業者の違い
| 確認項目 | 闇金業者の特徴(危険) | 正規業者の特徴 |
|---|---|---|
| 金利 | 年20%超(違法) 「10日で1割」など短期高利 | 年15〜20%以下(利息制限法の範囲内) |
| 勧誘文句 | 「審査なし」「ブラックOK」 「絶対借りられる」 | 必ず審査を実施 申込条件・必要書類を明示 |
| 業者登録 | 貸金業登録なし 登録番号の記載なし | 財務局・都道府県への登録あり 登録番号が公式サイトに明記 |
| 所在地 | 住所不明・連絡先が携帯電話のみ | 本社所在地と固定電話を明記 |
| 勧誘経路 | SMS・SNS・電話での突然の勧誘 | 公式サイト・店頭・正規広告経由 |
低金利カードローンを探している人を狙って、 違法な金利で貸付を行う闇金業者 が存在します。
出資法では金銭の貸付けに対する金利の上限を 年20% と定めており、これを超える金利を提示する業者はすべて違法です。
闇金業者は 「審査なし」「即日融資保証」 などの甘い言葉で勧誘してきますが、実際に借入すると 年100%超の違法金利 が請求されたり、執拗な取立てや個人情報の悪用などのトラブルに巻き込まれます。
安全にカードローンを利用するためには、金融庁の登録貸金業者情報検索サービスで正規の貸金業者として登録されているかを必ず確認しましょう。
⚠️ 闇金業者の確認・被害相談・返済相談はこちらの公的機関へ
気になる業者が正規の貸金業者かを確認したい場合や、闇金被害に遭ってしまった場合、また返済が苦しくなった場合は、以下の公的機関を活用してください。
低金利カードローンを実際に利用した方々の声を、当編集部独自のアンケート結果から紹介します。金利・利息、審査・融資スピード、返済の3つのカテゴリ別に、利用者が感じた実体験の声をまとめました。
カードローン選びの参考として、自分の状況に近い口コミから利用イメージを掴んでみてください。
📊 本記事に掲載している口コミの調査概要
⚠️ 掲載している口コミは、いずれも回答者個人の感想・体験であり、商品・サービスの効果や審査結果を保証するものではありません。カードローンの審査結果や利用感は個人の状況により異なります。
🎯 利用者のリアルな口コミ3カテゴリ
40代男性・会社員
借入額:100万円/利用期間:3年
★★★★★
100万円借入する際、銀行カードローンを比較して上限金利が14.0%の商品を選びました。借入額が100万円を超えてからは段階金利の引下げが適用されて、使いやすい金利で借入できました。下限金利だけ見て選ばず、上限金利の低さで選んで正解でした。
30代女性・パート
借入額:20万円/利用期間:1ヶ月以内
★★★★★
子どもの学費でまとまったお金が必要になり、消費者金融カードローンの初回最大30日間無利息を活用しました。25日で完済できたので利息は0円。短期で返済できる目処があるなら、上限金利が高めの消費者金融でも実質負担を抑えられると実感しました。
50代男性・自営業
借入額:50万円/利用期間:2年
★★★☆☆
公式サイトの表記「年1.5%〜14.5%」を見て、自分は下限に近い金利で借りられると思っていましたが、実際の適用は上限金利の14.5%でした。初回契約者は信用情報が少ないため上限金利になりやすいと後から知り、複数社の上限金利を比較してから選ぶべきだったと反省しています。
📝 編集部の見解
金利・利息に関する口コミからは、 上限金利の低さで選んだ利用者が満足する傾向 と、 下限金利だけで判断して後悔するケース の両方が見られました。実際の適用金利は初回契約者には上限金利が適用されるケースがほとんどのため、カードローンを選ぶ際は 必ず上限金利でシミュレーション することをおすすめします。短期で完済する見込みがある場合は、上限金利が高くても 無利息期間付きの消費者金融 が実質的に低コストになる可能性も検討してみてください。
20代男性・会社員
借入額:10万円/プロミス
★★★★★
急な出費で当日中にお金が必要だったので、最短3分(※p)審査のプロミスをWebから申込みました。深夜帯でしたが翌日には借入できて急ぎの支払いに間に合いました。在籍確認も原則電話によるものはなく、勤務先に知られず利用できた点も助かりました。
40代女性・公務員
借入額:50万円/銀行カードローン
★★★☆☆
低金利を求めて銀行カードローンに申込みましたが、審査結果が出るまで翌々営業日までかかりました。即日融資が必要な状況ではなかったので問題なかったものの、急ぎの借入には向かないと感じました。低金利と融資スピードはどちらかしか選べないと実感した経験です。
30代男性・会社員
借入額:30万円/アイフル
★★★★★
最短9分(※ai)の融資スピードと原則郵送物なし(※ai3)が決め手でアイフルを選びました。実際に申込みから1時間以内に借入完了。郵送物も来なかったので家族にも知られず利用できました。在籍確認も原則電話によるものはなく、職場に知られずに済んだのが本当にありがたかったです。
📝 編集部の見解
審査・融資スピードに関する口コミでは、 低金利と融資スピードのトレードオフ を実感する声が多く寄せられました。銀行カードローンは警察庁照会の義務化により最短翌営業日以降の融資となるため、 即日融資を希望する場合は消費者金融カードローン が現実的な選択肢となります。プロミス・アコム・アイフルなどの大手消費者金融は最短数十分以内の融資に対応し、 原則郵送物なし・原則電話による在籍確認なし の体制も整っているため、職場や家族に知られず利用したい人にも適しています。
30代男性・会社員
借入額:50万円/返済期間:3年
★★★★★
50万円を3年で返済する計画でカードローンを利用。月々17,000円程度の返済額で家計を圧迫することなく完済できました。申込み前にシミュレーションで総返済額を確認できたのが大きく、毎月の負担を事前に把握できたので安心して借りられました。
40代女性・会社員
借入額:30万円/返済期間:2年
★★★★☆
最初は約定返済だけで進めていたのですが、利息が想像以上に膨らむことに気づきました。途中から余裕がある月に追加返済をするようにしてからは、総返済額をかなり抑えられました。約定返済だけでは元金がなかなか減らないので、繰上返済をうまく使うのがポイントです。
20代男性・会社員
借入額:100万円/借り換え活用
★★★★★
3社から計100万円を借りていた状況を、低金利の銀行カードローンで借り換えて1本にまとめました。適用金利が下がって利息負担が軽くなっただけでなく、毎月の返済日や金額の管理が1社で完結するのも大きなメリット。返済計画を立て直したい人には借り換えをおすすめしたいです。
📝 編集部の見解
返済に関する口コミでは、 計画的な返済を実現するためのコツ が浮き彫りになりました。申込前に総返済額をシミュレーションすることで毎月の負担を予測でき、家計に無理のない返済計画を立てられます。 約定返済だけでは元金がなかなか減らない ため、余裕がある月に 繰上返済 を組み合わせることが総返済額を抑える鍵となります。複数借入で返済管理が複雑になっている場合は、低金利の銀行カードローンによる 借り換え・おまとめ も有効な選択肢です。
A. カードローンの金利は主に以下の3つの要素で決まります。
詳しくは記事内の業種別の金利相場と利息制限法で定められた金利の上限を参照してください。
大手消費者金融3社(プロミス・アコム・アイフル)はいずれも原則電話による在籍確認なしで借入できます(アコムは「電話による勤務先への在籍確認100%なし」)。
書類提出による在籍確認に切り替わる仕組みのため、職場に連絡が入ることなく利用可能です。
詳しくは低金利+在籍確認なしで借りたいなら書面確認対応のカードローンを参照してください。
金利を下げることが可能な方法は主に3つあります。
詳しくは金利優遇制度の活用と借り換え・おまとめで低金利を実現する方法を参照してください。
状況によって異なります。
詳しくは借り換え・おまとめにおすすめの低金利カードローンを参照してください。
安定した収入があれば利用可能なケースがあります。
ただし、申込条件・利用限度額は各社により異なるため、各社の公式サイトで詳細を確認してください。
本記事で解説した低金利カードローンの選び方を3つの要点に整理します。自分の借入条件にあわせて、以下の3軸を順番にチェックしてください。
上限金利で比較する
下限金利の宣伝に惑わされず、初回契約者に適用される上限金利を基準にカードローンを比較します。
借入額で選ぶ
10万円程度の少額借入は無利息期間付きの消費者金融、100万円以上の高額借入は法定上限が下がる銀行カードローンが有利です。
利用シーンで選ぶ
即日融資なら消費者金融、長期計画借入なら銀行、複数借入の一本化なら借り換え・おまとめが有効です。
さらに金利を下げたい場合は、住宅ローン契約者・既存口座保有者・会員ステータス向けの金利優遇制度を活用してみてください。
⚠️ カードローン利用前に必ず確認すべき2点
上限金利の低いカードローンを選び、シミュレーションで総返済額を確認することで、返済負担を抑えた借入が実現できます。
自分の借入条件にぴったり合うカードローンを見つけて、安心して資金需要に対応しましょう。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!