SBI証券のキャンペーンはどれがお得?特典を最大化する方法【2026年】
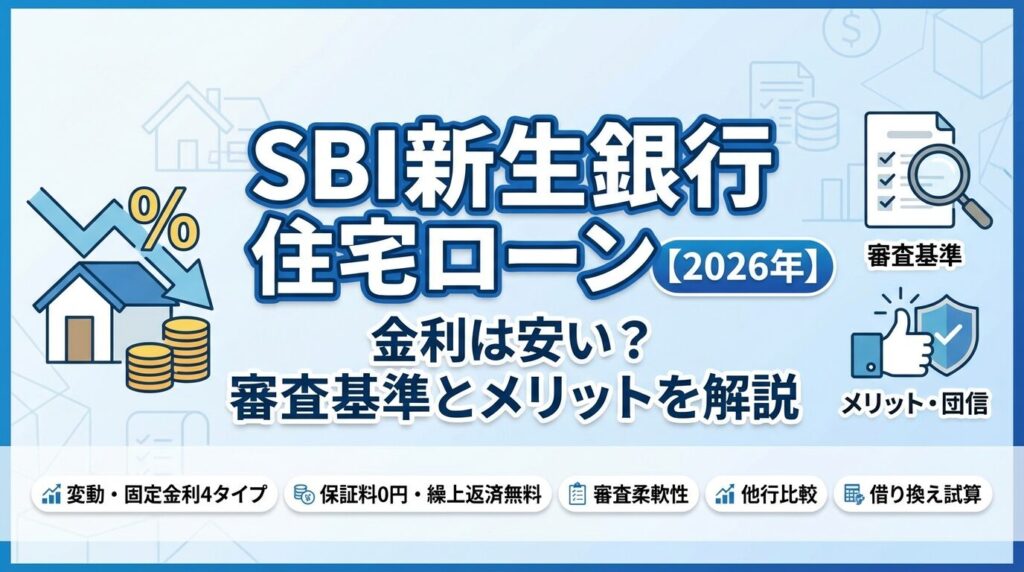
SBI新生銀行の住宅ローンで「後悔した」となりやすいのは、変動金利に5年ルール・125%ルールがなく、金利が上がるとすぐに返済額が増える点です。変動金利の基準金利は2026年に5月と10月の2回、合わせて年0.70%引き上げられました。
2026年11月に契約する場合の変動金利は年1.680%(SBIハイパー預金を開設していれば年1.590%)で、三菱UFJ銀行(年1.195%)やPayPay銀行(年1.580%)より高い水準です。事務手数料は借入額の2.2%かかり、全疾病保障付団信とガン団信に入れるのは49歳以下です。一方で、保証料と団信の保険料(一般団信・全疾病保障付団信)は0円で、一部繰上返済の手数料もかかりません。
この記事では、SBI新生銀行住宅ローンの金利タイプ、メリット・デメリット、他行との比較、審査基準まで詳しく解説します。
金利だけでなく総返済額や審査の通りやすさを含めて、あなたに最適な住宅ローンかどうかを判断できる情報をお届けします。
証券口座を開設するならSBI証券がおすすめ
※最短5分で申込完了 ※口座開設・維持費無料
目次
SBI新生銀行の住宅ローンの商品名は「パワースマート住宅ローン」です。SBI新生銀行は、2021年12月にSBIホールディングスが親会社となり、2023年1月に新生銀行から商号を変更しました。
2026年11月に契約する場合の変動金利(半年型)は年1.680%(通常金利)です。借入額が物件価格の90%以内なら自己資金優遇で年1.660%、SBIハイパー預金を開設していれば年1.590%になります。保証料・保証事務手数料と団信の保険料(一般団信・全疾病保障付団信)は無料、一部繰上返済も無料です。なお、事務手数料は借入額の2.2%(税込)が別途かかります。
金利タイプは変動金利(半年型)・当初固定金利(1〜20年)・長期固定金利(21〜35年)の3つで、2つを組み合わせるミックスローンもあります。借入額は500万円以上3億円以下、借入期間は最長50年(変動金利で新規に借りる場合のみ。35年を超えると金利に年0.1%上乗せ)で、返済方法は元利均等返済だけです。
事務手数料が借入額の2.2%(税込)かかり、変動金利には5年ルール・125%ルールが適用されないため、金利上昇時のリスク管理が必要です。
また、SBI証券との口座連携で利用できる「SBIハイパー預金」など、SBIグループならではの預金サービスと組み合わせられるのも特徴です。SBIハイパー預金を開設していると、住宅ローンの変動金利が年0.09%下がります。口座連携や優遇プログラムの適用条件は変更される場合があるため、詳細は公式サイトで確認しておきましょう。
これらの特徴を理解した上で、自分の状況に合うかを判断することが大切です。
SBI新生銀行住宅ローンの金利タイプ(2026年11月)
SBI新生銀行では、変動金利(半年型)・当初固定金利・長期固定金利の3つの金利タイプから選べ、2つを組み合わせるミックスローンもあります。この節の金利は、2026年11月に契約する場合の当初借入金利(公式の金利一覧、2026年11月1日現在)です。
変動金利(半年型)は、半年ごとに金利が見直されるタイプです。2026年11月に契約する場合は年1.680%(基準金利 年2.650% − 引下げ幅 年0.970%)、自己資金優遇(借入額が物件価格の90%以内、借り換えは対象外)で年1.660%、SBIハイパー預金の開設者は年1.590%です。新規借入の変動金利は2025年5月〜2026年1月は年0.680%でしたが、2026年5月に年1.080%、10月に年1.430%、11月に年1.680%と、1年足らずで1.0%上がりました。
SBI新生銀行の変動金利には5年ルール・125%ルールが適用されません。これは、金利が上昇した場合に返済額が即座に増える可能性があることを意味します。他行の多くは5年間返済額を固定し、見直し後も125%までしか増やさないルールがありますが、SBI新生銀行にはこの保護措置がありません。
そのため、金利上昇リスクに備えて、余裕を持った返済計画を立てることが必要です。低金利のメリットを享受しつつ、繰上返済を活用して元本を減らす戦略が有効です。
当初固定金利は、借入当初の一定期間(1年、3年、5年、7年、10年、15年、20年から選択)は金利が固定され、その後は変動金利に移行するタイプです。固定期間中は金利変動の影響を受けないため、返済計画が立てやすいメリットがあります。2026年11月に契約する場合の金利は、固定10年で年3.650%、固定20年で年4.150%(通常金利)です。
例えば、子どもの教育費がかかる時期や収入が不安定な時期に固定金利を選び、その後余裕ができたら変動金利で低金利のメリットを受けるという使い方ができます。固定期間終了後の金利は、その時点の市場金利に応じて決まります。
固定期間が長いほど金利は高くなる傾向があるため、必要な期間だけ固定するのがポイントです。将来の金利動向が不透明な場合や、返済初期の安定性を重視する方に向いています。
長期固定金利は、借入時から返済終了まで金利が変わらないタイプです。金利上昇リスクを完全に回避でき、返済額が一定のため長期的な資金計画が立てやすいのが最大のメリットです。
特に、今後金利が上昇すると予想される場合や、返済額の変動を避けたい方に適しています。ただし、変動金利や当初固定金利と比べて金利水準は高めに設定されています(2026年11月の契約で、借入期間21〜25年は年4.200%、31〜35年は年4.350%)。
SBI新生銀行の長期固定金利は、フラット35のような住宅金融支援機構の商品ではなく、銀行独自の商品です。そのため、審査基準や条件が異なる点に注意が必要です。金利上昇への不安が大きい方や、安定した返済を最優先する方におすすめです。
ミックスローンは、変動金利と固定金利など、異なる金利タイプを2つ組み合わせて借りる方法です。金利タイプと借入額を自由に設定でき、金利が上がったときの影響を借入の一部に抑えられます。
1回の借入の合計が3,000万円以上で、それぞれのローンが500万円以上であることが条件です。契約は2本になるため、手数料と一部の諸費用は契約ごとにかかります。
2026年11月の公式の金利一覧に載っている金利タイプは、変動金利(半年型)・当初固定金利・長期固定金利の3つです。当初の期間だけ金利を高くして後から下げる「ステップダウン金利」はありません。
SBI新生銀行住宅ローン5つのメリット
SBI新生銀行の住宅ローンのメリットは5つです。それぞれ詳しく見ていきましょう。
SBIハイパー預金を開設している人が変動金利(半年型)で借りると、当初借入金利が年0.09%下がります(2026年11月の契約で年1.680% → 年1.590%)。金利タイプを変えなければ、当初の期間が終わった後も同じ幅の優遇が続き、借り換えも対象です。
借入額3,000万円・35年(元利均等返済・金利が変わらない前提)なら、毎月の返済額は約1,300円、総返済額は約56万円少なくなります。
SBIハイパー預金を開設するには、SBI新生銀行とSBI証券の口座が必要です。住宅ローンの契約内容が確定するまでに開設を済ませる必要があり、開設に時間がかかる場合もあります。当初固定金利・長期固定金利、提携不動産会社経由の住宅ローン、自己資金優遇(年1.660%)を使う場合は対象外で、自己資金優遇との併用はできません。
SBI新生銀行の住宅ローンは、保証料・保証事務手数料が無料です。ただし、審査の結果によっては全国保証株式会社の保証を付けるよう提案される場合があり、その場合の保証料は審査の結果で決まります。
一部繰上返済はインターネットバンキング(パワーダイレクト)から手数料0円で、いつでも何度でもできます。全額繰上返済も手数料0円です(オプションの「安心パックW」を付けて借入日から5年以内に完済する場合は165,000円)。なお、預金の一定額を超えた分を自動で繰上返済に回す「スマート返済」は、2027年2月頃に廃止される予定です。
審査の申し込みはWEBで受け付けていて、SBI新生銀行の口座がなくても申し込めます。審査の書類はスマートフォンで撮影してマイページから提出でき、担当者とメッセージでやり取りできます。公式に案内されている手順は「審査申込 → 必要書類提出 → 契約手続き → 借入」の4ステップです。
借入までは最短1ヵ月半で、申込の状況によってはそれ以上かかります。契約までにSBI新生銀行の総合口座パワーフレックスを開く必要があり、口座開設に2週間以上かかる場合もあります。
変動金利(半年型)で新規に住宅を買う・建てる場合は、借入期間を5年以上50年以内で選べます(それ以外の借入は35年以内)。期間を長くすると毎月の返済額は下がりますが、総返済額は増え、35年を超えると当初借入金利に年0.1%上乗せされます。
住宅購入時には、物件価格以外に登記費用、仲介手数料、火災保険料などの諸費用がかかります。SBI新生銀行では、登記費用や税金、事務手数料などの諸費用も、選んだ金利のまま借入額に含めて申し込めます(諸費用だけの借入はできません)。
諸費用を自己資金で用意する必要がないため、頭金を物件価格に充てることができ、初期負担を軽減できます。
諸費用を借り入れると総借入額が増えるため、返済額や総返済額も増加します。無理のない返済計画を立てることが重要です。
SBI新生銀行住宅ローン5つのデメリット
借りた後に「後悔した」となりやすいのは、次の5つを知らずに借りた場合です。契約前に必ず確認しておきましょう。
SBI新生銀行の変動金利には、5年ルール・125%ルールが適用されません。これは、金利が上昇した場合に返済額が即座に増える可能性があることを意味します。
5年ルールとは、変動金利が上昇しても5年間は返済額を変えないルールです。125%ルールとは、返済額を見直す際も前回の125%までしか増やさないルールです。多くの銀行ではこれらのルールにより、急激な返済額増加から借り手を保護しています。
SBI新生銀行では、適用金利が変わるたびに毎月の返済額も変わり、増える幅に上限もありません。変動金利(半年型)の基準金利は、2026年5月1日に年1.950%から年2.300%へ、10月1日に年2.650%へと引き上げられました。借入中の人の金利は「基準金利 − 契約時の引下げ幅」で決まるため、2026年の2回で年0.70%上がります。10月の引上げ分は、ボーナス返済の設定がない人などは2027年1月の返済分から反映されます。
例えば、借入当初の残高3,000万円・残り35年で、年0.68%が年1.38%に上がると、毎月の返済額は約80,300円から約90,100円へ約9,800円増えます。今の年1.680%から1%上がった場合は、約15,600円増えます(いずれも元利均等返済で、その後は金利が変わらない前提の計算)。日本銀行は2026年9月18日に政策金利を1.25%程度に引き上げ、10月30日の会合では据え置きました。
このリスクに対応するには、以下の対策が有効です。
変動金利の低さは魅力的ですが、金利上昇リスクを十分に理解し、家計に無理のない範囲で借り入れることが重要です。
2026年11月1日に各行の公式サイトで確かめた新規借入の変動金利で比べると、SBI新生銀行の年1.680%は、三菱UFJ銀行(年1.195%)、PayPay銀行(年1.580%)、ドコモSMTBネット銀行(年1.60%)より高い水準です。SBIハイパー預金の優遇(年1.590%)を使っても、三菱UFJ銀行とPayPay銀行には届きません。
借入額3,000万円・35年なら、三菱UFJ銀行との総返済額の差は約298万円(毎月約7,100円)です。各行の金利の条件と計算の前提は、下の「他の銀行と比較」で示しています。
SBI新生銀行の住宅ローンでは、保証料は0円ですが、事務手数料が借入額の2.2%(税込)かかります。例えば、借入額3,000万円の場合、事務手数料は66万円です。これは初期費用として一括で支払う必要があります。
比べた4行(ドコモSMTBネット銀行・auじぶん銀行・PayPay銀行・三菱UFJ銀行)の事務手数料も借入額の2.2%で、SBI新生銀行だけが高いわけではありません。ただし、借入額に比例するため、5,000万円なら110万円になります。諸費用として借入額に含めると、その分の利息もかかります。
団信は3つのプランから1つを選びます。上乗せ金利なしで病気やケガによる就業不能まで保障する全疾病保障付団信と、年0.1%上乗せのガン団信は、加入できるのが20〜49歳(完済時80歳未満)です。50歳以上で申し込むと、選べるのは死亡・高度障害を保障する一般団信(20〜65歳)だけになります。
全疾病保障付団信は、住宅ローンの実行日から90日間が待機期間で、この間に就業不能になると原因を問わず支払いの対象外です。8疾病以外の病気やケガでは、就業不能になってから最初の3ヵ月間は免責期間です。
申し込めるのは、前年度の税込年収が300万円以上の正社員または契約社員(自営業は業歴2年以上・2年平均で300万円以上の所得)で、申込時に20〜65歳・完済時に80歳未満の人です。建物の敷地が借地権(定期借地権・普通借地権)の物件や、市街化調整区域(開発許可がある場合を除く)・都市計画区域外の物件、別荘は扱っていません。夫婦などで借りる場合はペアローンか収入合算で、連帯債務は扱っていません。
| プラン | 主な保障 | 上乗せ金利 | 加入年齢 |
| 一般団信 | 死亡・高度障害 | なし | 20〜65歳(完済時80歳未満) |
| 全疾病保障付団信 | 死亡・高度障害・余命6ヵ月以内・重度のがん・病気やケガで所定の就業不能状態が続いたとき(残高の100%、就業不能の間の毎月の返済額も) | なし | 20〜49歳(完済時80歳未満) |
| ガン団信 | 死亡・高度障害・所定のがん・余命6ヵ月以内 | 年0.1% | 20〜49歳(完済時80歳未満) |
出典: SBI新生銀行「団体信用生命保険」(2026年11月1日確認)。3つのうち1つだけ申し込めます。保障上限はいずれも3億円です。
団体信用生命保険(団信)は、住宅ローン契約者が死亡または高度障害状態になった場合に、住宅ローン残債が保険金で完済される保険です。SBI新生銀行では3つの団信プランから選べます。
一般団信は、死亡または高度障害状態になったときに住宅ローン残高が保険金で返済される基本の保障です。上乗せ金利はなく、加入年齢は20〜65歳(完済時80歳未満)です。健康状態の告知の内容によっては、保険会社が加入を断る場合があります。
全疾病保障付団信は、一般団信の保障に加えて、余命6ヵ月以内と判断されたとき(リビング・ニーズ)、重度のがんと判断されたとき、病気やケガで所定の就業不能状態が所定の期間を超えて続いたときに、住宅ローン残高の100%が保障されます。上乗せ金利はありません。
就業不能状態が続いている間は、毎月の返済額も保険金で支払われます。1回の就業不能での支払いは、8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)なら最大12回、それ以外は最大21回です。
団信を比較する際は、名称だけでなく「どの状態になったら残債が0円になるか」「金利上乗せの有無」「適用条件(状態の継続期間など)」「加入できる年齢」を確認しましょう。
ガン団信は、死亡・高度障害に加え、所定のがんと診断されたときに住宅ローン残高の100%が保障されます。金利に年0.1%上乗せされ、加入年齢は20〜49歳(完済時80歳未満)です。全疾病保障付団信と両方に入ることはできません。
上皮内がん、大腸の粘膜内がん等は悪性新生物(がん)に含まれません。
団信は家族を守る重要な保障です。自分の健康状態や家族構成、既存の生命保険の内容を考慮して、最適なプランを選びましょう。
SBI新生銀行の住宅ローンが本当にお得かを判断するには、他行との比較が欠かせません。金利だけでなく、手数料や総返済額を含めて比較しましょう。
三菱UFJ銀行の「ずーっと一律優遇コース」は、2026年11月に新規で借りる場合の変動金利が年1.195%(店頭表示金利 年3.375%から完済まで年2.18%引下げ)で、SBI新生銀行の年1.680%より0.485%低くなっています。保証料は不要、事務手数料は借入額の2.2%で、手数料の扱いはSBI新生銀行と同じです。
ただし、このコースは同一勤務先に満1年以上勤務し、三菱UFJ銀行で給与振込を利用していることなどが条件です。
三井住友銀行の変動金利(2026年11月)は年1.525%〜年3.375%で、引下げ幅は審査などで決まり、保証会社の審査もあります。金利が1つに決まらないため、下の総返済額の表には入れていません。
SBI新生銀行の変動金利には5年ルール・125%ルールがありません。比べる銀行の変動金利にこのルールがあるかどうかも、商品説明書で確かめておきましょう。
主要ネット銀行の変動金利(新規借入、2026年11月1日現在)は次の3つです。
SBI新生銀行の年1.680%(SBIハイパー預金の開設者は年1.590%)は、PayPay銀行・ドコモSMTBネット銀行より高く、auじぶん銀行より低い水準です。auじぶん銀行の金利にはがん50%保障団信が含まれるなど、標準で付く団信の中身は銀行ごとに違います。
ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日17時で新しい仮審査の申込受付を終えました。それ以降に申し込む場合は対面相談コースを利用します。
| 銀行(金利の条件) | 変動金利 | 毎月の返済額 | 総返済額 | 事務手数料 | 総返済額+事務手数料 |
| 三菱UFJ銀行(ずーっと一律優遇コース) | 年1.195% | 約87,400円 | 約3,672万円 | 66万円 | 約3,738万円 |
| PayPay銀行 | 年1.580% | 約93,000円 | 約3,907万円 | 66万円 | 約3,973万円 |
| SBI新生銀行(SBIハイパー預金の開設者) | 年1.590% | 約93,200円 | 約3,914万円 | 66万円 | 約3,980万円 |
| ドコモSMTBネット銀行(対面相談コース・物件価格の80%以下) | 年1.60% | 約93,300円 | 約3,920万円 | 66万円 | 約3,986万円 |
| SBI新生銀行(自己資金優遇・借入額が物件価格の90%以内) | 年1.660% | 約94,200円 | 約3,957万円 | 66万円 | 約4,023万円 |
| SBI新生銀行(通常金利) | 年1.680% | 約94,500円 | 約3,970万円 | 66万円 | 約4,036万円 |
| auじぶん銀行(がん50%保障団信付き・物件価格の80%以下) | 年1.734% | 約95,300円 | 約4,004万円 | 66万円 | 約4,070万円 |
前提: 借入額3,000万円・返済期間35年(420回)・元利均等返済・ボーナス返済なし。金利は2026年11月1日に各行の公式サイトで確認した新規借入の変動金利で、返済中に変わらないと仮定した単純計算です(実際は半年ごとなどに見直されます)。毎月の返済額 = 借入額 × 月利 ÷ {1 −(1 + 月利)^−420}(月利 = 年利 ÷ 12)、総返済額 = 毎月の返済額 × 420回。事務手数料は5行とも借入額の2.2%(66万円)で、保証料を別に払う必要は5行ともありません。登記費用・火災保険料などは含みません。三菱UFJ銀行は給与振込などが条件です。
SBI新生銀行(通常金利)の総返済額は約3,970万円で、三菱UFJ銀行より約298万円、PayPay銀行より約62万円多くなります。SBIハイパー預金を開設すると約56万円少なくなり、PayPay銀行・ドコモSMTBネット銀行とほぼ同じ水準です。
金利は変動するため、借入時点の最新金利を必ず確認しましょう。
審査基準と通るためのポイント
住宅ローン審査に通るためには、銀行の審査基準を理解し、事前に準備することが大切です。SBI新生銀行の審査基準と通過のポイントを解説します。
SBI新生銀行の住宅ローンは、前年度の税込年収300万円以上、申込時の年齢20〜65歳・完済時80歳未満、団信に加入できること、日本国籍または永住許可があることなどを申込の条件にしています。ただし、年収だけでなく返済比率(年収に占める年間返済額の割合)も重視されます。一般的に、返済比率は30%以内が望ましいとされています。
例えば、年収500万円の場合、年間返済額150万円(月々約12.5万円)以内が目安です。借入額3,000万円を年1.680%・35年で借りると毎月の返済額は約94,500円で、返済比率は約22.7%です。
SBI新生銀行は、勤続年数の条件を公表していません。申込の条件として示されているのは雇用形態と年収で、審査結果によっては借入利率などの条件が希望どおりにならない場合があります。
申し込めるのは、前年度の税込年収が300万円以上の正社員または契約社員です。自営業の人は、業歴2年以上かつ2年平均で300万円以上の所得(経費を引いた後の金額)が必要です。派遣社員は申込の条件に挙がっていません。収入証明書類(確定申告書、源泉徴収票など)で収入の安定性を示すことが重要です。
対象は延床面積50㎡以上(マンションは専有面積30㎡以上)の住宅で、建物の敷地が借地権(定期借地権・普通借地権)の物件は扱っていません。市街化調整区域(開発許可がある場合を除く)や都市計画区域外の物件、別荘、法令に合わない物件、賃貸中の物件も対象外です。
旧耐震基準の物件については、公式の条件に記載がありません。公式の「お客さまの声」には「旧耐震でも借入可能だった」という利用者の声もありますが、担保の評価は物件ごとに違うため、検討している物件で借りられるかは事前に相談して確かめましょう。
審査通過の可能性を高めるために、以下のポイントを押さえましょう。
特に、信用情報は審査に大きく影響します。過去にクレジットカードやローンの延滞がある場合、審査に通りにくくなるため、延滞履歴がないか事前に確認しましょう。
住宅ローンの申込から融資実行までの流れを理解し、スムーズに手続きを進めましょう。
審査の申し込みはWEBで行います。申し込むと、約5営業日を目安に審査に必要な書類の案内が届くので、書類を提出し、あわせて団信も申し込みます。正式審査の結果はマイページで知らせが届きます。審査期間は申込の内容によって異なります。
口座がなくても審査は申し込めますが、契約までにSBI新生銀行の総合口座パワーフレックスを開く必要があります。口座開設に2週間以上かかる場合もあるので、早めに手続きしましょう。
正式審査の後、担当者と借入金額・借入期間・金利タイプなどの契約内容を打ち合わせて確定し、融資実行日の前までに司法書士と面談します。契約は原則として電子契約で行い、確定した日に融資が実行されます。
申込から借入までは最短1ヵ月半で、申込の状況によってはそれ以上かかります。物件の引渡し日から逆算して、早めに申し込みましょう。
住宅ローン申込時に必要な書類は以下の通りです。事前に準備しておくと、手続きがスムーズです。
書類に不備があると審査が遅れるため、事前に銀行に確認し、正確に準備しましょう。
借り換えのメリット試算
現在他行で住宅ローンを返済中の方は、SBI新生銀行への借り換えで総返済額を削減できる可能性があります。借り換えの変動金利は2026年11月の契約で年1.680%(SBIハイパー預金の開設者は年1.590%。自己資金優遇は借り換えでは使えません)です。現在の金利別にメリットを試算します。なお、SBI新生銀行の住宅ローンを借りている人が、SBI新生銀行で借り換えることはできません。
| 今の金利 | 年1.680%に借り換え:総返済額の差 | 差 − 事務手数料55万円 | 年1.590%(ハイパー預金)に借り換え:総返済額の差 | 差 − 事務手数料55万円 |
| 年1.0% | −237万円 | −292万円 | −205万円 | −260万円 |
| 年1.5% | −64万円 | −119万円 | −32万円 | −87万円 |
| 年2.0% | +116万円 | +61万円 | +148万円 | +93万円 |
| 年2.5% | +301万円 | +246万円 | +333万円 | +278万円 |
前提: 残債2,500万円・残り25年・元利均等返済・ボーナス返済なし、金利は借り換えの前後とも変わらない単純計算。「+」は借り換えで総返済額が減る(得)、「−」は増える(損)。事務手数料は2,500万円 × 2.2% = 55万円。登記費用などは含みません。
今の金利が年1.0%や1.5%の人は、SBI新生銀行の年1.680%のほうが金利が高いため、借り換えると総返済額が増えます(1.5%からでも約64万円増え、事務手数料を足すと約119万円の負担増)。
今の金利が年2.0%なら、年1.680%への借り換えで総返済額は約116万円減り、事務手数料55万円を引いても約61万円の得です。年2.5%なら約301万円減り、手数料を引いて約246万円、毎月の返済額は約10,000円下がります。
当初固定金利の期間が終わって金利が上がった人などは、今の金利と残りの期間で試算してみましょう。
借り換えで得するかどうかは、金利差、残債、残り返済期間によって決まります。一般的に、以下の条件を満たす場合は借り換えメリットが出やすいです。
| 条件 | 目安 |
| 金利差 | 0.5%以上 |
| 残債 | 1,000万円以上 |
| 残り返済期間 | 10年以上 |
ただし、これらはあくまで目安です。SBI新生銀行の公式サイトにある借り換えシミュレーターを使って、自分の状況で実際にメリットがあるか確認しましょう。
SBI新生銀行住宅ローンの口コミ・評判
SBI新生銀行は、住宅ローンを申し込んだ人へのアンケート(2024年4月1日〜9月27日)の結果を公式サイトで公開しています。銀行が集計したもので、申し込んだ人の回答である点に注意して読みましょう。
SBI新生銀行の住宅ローンを選んだ理由(複数回答)は、「金利が低かったから」91.2%、「webでの手続きがスムーズだったから」25.5%、「本審査がスムーズだったから」19.4%、「担当者の対応が良かったから」18.0%、「がん団信が魅力的だったから」16.0%でした。
ただし、このアンケートは2024年の申込者が対象で、当時の変動金利は年0.4%台でした(2024年12月〜2025年4月は年0.430%)。2026年11月は年1.680%で、金利の水準は大きく変わっています。
公式サイトでは、申込後は借入まで専任の担当者がサポートすると案内されています。紹介されている利用者の声には「担当者様のスピード感」「築古物件でも借入できたこと」「旧耐震でも借入可能だったため」などがあります。
一方で、借入までは最短1ヵ月半かかり、審査期間は申込の内容によって異なります。余裕を持ったスケジュールで申し込みましょう。
借りた後に「後悔した」となりやすいのは、金利の上昇で返済額が増えるときです。SBI新生銀行の変動金利には5年ルール・125%ルールがなく、2026年は基準金利が計0.70%上がりました。事務手数料(借入額の2.2%)がかかることや、50歳以上では全疾病保障付団信・ガン団信を選べないことも、借りる前に確かめておきたい点です。
対面での相談を重視する方は、住宅ローンの相談窓口があるかも確認しておきましょう。
変動金利(半年型)で借りる場合、当初借入金利が年0.09%下がります(2026年11月の契約で年1.680% → 年1.590%)。条件は、住宅ローンの契約内容が確定するまでにSBIハイパー預金を開設していることと、変動金利(半年型)で借りることです。SBIハイパー預金の開設にはSBI証券の口座も必要で、開設に時間がかかる場合があるので早めに手続きしましょう。
併用できません。自己資金優遇(借入額が物件価格の90%以内、2026年11月は年1.660%)を使う人は、SBIハイパー預金開設者の優遇(年1.590%)の対象外です。金利はハイパー預金の優遇のほうが低くなります。なお、自己資金優遇は借り換えでは使えません。
SBI新生銀行の変動金利(半年型)は、毎年5月1日と11月1日の基準金利をもとに半年ごとに見直され、そのたびに返済額も変わります。5年ルール・125%ルールがないため、返済額が増える幅に上限はありません。2026年10月1日の基準金利の引上げ(年2.300% → 年2.650%)は、ボーナス返済の設定がない人などでは2027年1月の返済分から反映されます。金利上昇に備えて、繰上返済や貯蓄で家計に余裕を持たせることが重要です。
利用できます。ペアローンは夫婦または一親等の2人がそれぞれローンを組む形で、契約が2本になるため諸費用もそれぞれかかりますが、2人とも住宅ローン控除を受けられます。収入合算は1本の契約で、収入合算者は住宅ローン控除を受けられず、連帯保証人になります。連帯債務は扱っていません。
注文住宅の場合、着工金や中間金の支払いにつなぎ融資が必要になることがあります。SBI新生銀行ではつなぎ融資も取り扱っており、金利や手数料は別途かかります。詳細は銀行に確認し、総費用を把握した上で判断しましょう。
入れません。全疾病保障付団信とガン団信の加入年齢は20〜49歳(完済時80歳未満)で、50歳以上で選べるのは一般団信(20〜65歳)だけです。病気への保障を重視する50歳以上の人は、他の銀行の団信の年齢条件も比べてみましょう。
SBI新生銀行の住宅ローン「パワースマート住宅ローン」の変動金利は、2026年11月に契約する場合で年1.680%(SBIハイパー預金の開設者は年1.590%)です。保証料・団信の保険料(一般団信・全疾病保障付団信)・一部繰上返済手数料は0円で、変動金利の新規借入なら借入期間を最長50年まで選べます。
一方で、変動金利には5年ルール・125%ルールがなく、2026年は基準金利が計0.70%上がりました。事務手数料は借入額の2.2%かかり、全疾病保障付団信・ガン団信は49歳以下しか入れません。借地権の物件は対象外です。変動金利を選ぶ場合は、金利上昇に備えた返済計画を立て、繰上返済を活用することが重要です。
2026年11月1日に比べると、金利は三菱UFJ銀行(年1.195%)やPayPay銀行(年1.580%)より高く、3,000万円・35年の総返済額は三菱UFJ銀行より約298万円多くなります。金利だけでなく、団信の中身や申込の条件、サポート体制も含めて総合的に判断しましょう。
住宅ローンは数千万円単位の長期的な契約です。自分の年収、返済能力、ライフプラン、リスク許容度を考慮し、最適な選択をしてください。なお、住宅ローンには金利上昇リスクや返済不能リスクがあります。借入条件は審査結果により異なります。詳しくはSBI新生銀行公式サイトまたは窓口にご確認ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!