NISA投資信託のおすすめはどれ?選び方と始め方を解説【2026年】
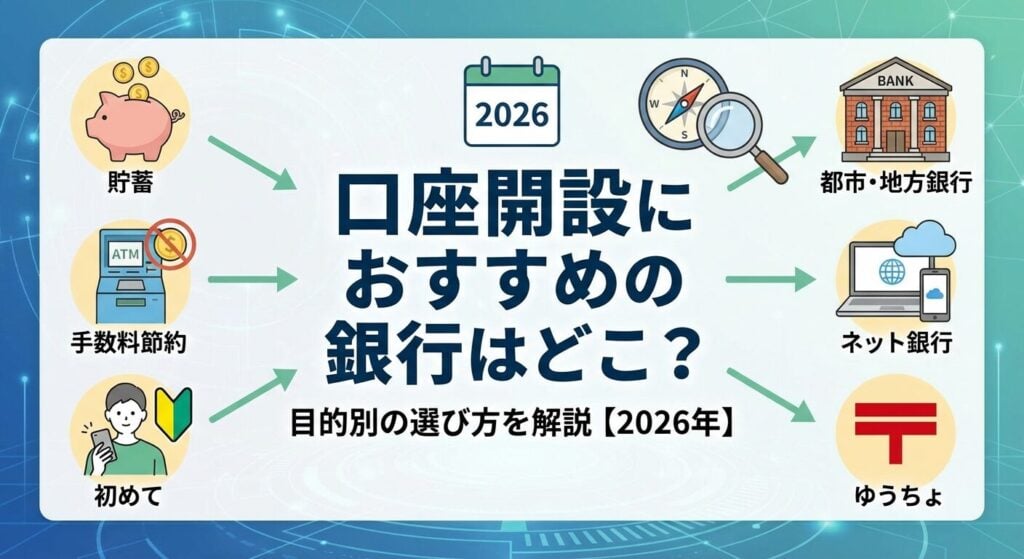
銀行口座を開設したいけれど、どの銀行を選べばいいか迷っていませんか。
都市銀行、地方銀行、ネット銀行など、たくさんの選択肢があって、それぞれ金利や手数料が違うため、自分に合った銀行を見つけるのは簡単ではありません。
実は、銀行口座は目的に応じて使い分けることで、手数料を節約しながら効率よく貯蓄できるようになります。
この記事では、銀行の種類や選び方のポイント、目的別のおすすめ銀行、メインバンクとサブバンクの使い分け方まで、口座開設で知っておきたい情報を分かりやすく解説します。
自分に合った銀行を選んで、賢くお金を管理していきましょう。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
【総合比較】口座開設におすすめの銀行
| 銀行 | 口座開設 | 普通預金金利(税引前) | ATM出金手数料 | 他行宛振込手数料 | 特徴 |
| \総合おすすめNo.1/ SBI新生銀行 | 公式サイト | 0.50%〜0.60%(SBIハイパー預金) | 月5回〜無制限無料 | 月1回〜10回無料 | SBI証券連携「SBIハイパー預金」で年0.60%。ステップアッププログラムで手数料優遇 |
| ドコモSMTBネット銀行 | 公式サイト | 0.001%〜0.50%(SBIハイブリッド預金) | 月2回〜20回無料 | 月1回〜20回無料 | SBI証券連携で金利優遇・定額自動入金が便利 |
| 楽天銀行 | 公式サイト | 0.40%〜0.48%(マネーブリッジ) | 月0回〜7回無料 | 月0回〜3回無料 | 楽天ポイントが貯まる・楽天経済圏と好相性 |
| auじぶん銀行 | 公式サイト | 0.001%〜0.65%(au PAY連携時) | 月2回〜15回無料 | 月1回〜15回無料 | au経済圏の特典が豊富 |
| 三菱UFJ銀行 | ー | 0.4%(11月2日から0.5%に引き上げ予定) | 原則有料(条件で優遇あり) | 原則有料(条件で優遇あり) | 全国に店舗・ATM多数 |
※2026年10月時点の各行公表情報をもとに作成。金利は税引前・変動金利です。無料回数は各行の優遇プログラムのステージ・条件により異なります。
目次
銀行口座を開設するとき、最も大切なのは「何のために使うか」を明確にすることです。給与受取や日常の支払いに使うメインバンクと、貯蓄や目的別の管理に使うサブバンクでは、選ぶべき銀行が変わってきます。
メインバンクには、ATMや店舗が多く、振込や引き落としがスムーズにできる銀行が向いています。一方、サブバンクには金利が高く、手数料が安いネット銀行を選ぶと、効率よく貯蓄を増やせます。
銀行を選ぶときは、金利の高さ、ATM手数料の安さ、振込手数料の安さ、ATMの利用しやすさ、口座開設の簡単さの5つのポイントを確認しましょう。
これらを比較することで、自分の生活スタイルに合った銀行が見つかります。
銀行口座はすべて預金保険制度により1,000万円まで保護されているため、安心して利用できます。複数の銀行に口座を持つことで、万が一の場合にも資産を守れます。
目的に合わせて銀行を使い分けることが、賢いお金の管理につながります。まずは自分がどんな目的で口座を使いたいのか、整理してみましょう。
銀行の種類を知ろう
銀行にはいくつかの種類があり、それぞれ特徴が異なります。都市銀行、地方銀行、ネット銀行の違いを理解することで、自分に合った銀行を選びやすくなります。
都市銀行は、三菱UFJ銀行、三井住友銀行、みずほ銀行などの大手銀行を指します。全国に支店やATMがあり、どこでも利用しやすいのが最大のメリットです。
給与振込や公共料金の引き落とし、住宅ローンなど、さまざまなサービスを一つの銀行で完結できます。窓口での相談もしやすく、対面でのサポートを重視する人に向いています。
ただし、普通預金の金利は0.2%程度と低く、ATM手数料や振込手数料が高めに設定されている点には注意が必要です。
メインバンクとしての利便性を重視するなら、都市銀行は有力な選択肢になります。
地方銀行は、各地域に根ざした銀行で、地元での利便性が高いのが特徴です。地域密着型のサービスを提供しており、地元企業との取引や住宅ローンの相談がしやすくなっています。
ATMは地域内に多く設置されているため、日常生活での利用には困りません。また、地域によっては独自のサービスやキャンペーンを実施していることもあります。
ただし、転勤や引っ越しで地域を離れると、ATMが見つけにくくなる可能性があります。
地元で長く暮らす予定がある人には、地方銀行も選択肢の一つです。
ネット銀行は、実店舗を持たず、インターネットやアプリで取引を完結できる銀行です。楽天銀行、ドコモSMTBネット銀行、PayPay銀行などが代表的です。
最大のメリットは、普通預金の金利が0.1%〜0.2%程度と高く、ATM手数料や振込手数料の無料回数が多い点です。
24時間いつでもスマホで取引でき、口座開設もスマホで完結します。
一方、実店舗がないため、対面での相談ができません。また、給与振込や公共料金の引き落としに対応していない場合もあるため、メインバンクとして使う際は事前に確認が必要です。
貯蓄用のサブバンクとして、ネット銀行は非常に優れた選択肢になります。金利の高さと手数料の安さを活かして、効率的に資産を増やせます。
PR:楽天銀行
ゆうちょ銀行は、全国に約24,000の郵便局があり、地方でも利用しやすいのが特徴です。ATMの設置数が多く、どこでも現金を引き出せる安心感があります。
ただし、振込手数料が他の銀行より高めで、ネットバンキングの機能も限定的です。地方在住で、近くに他の銀行がない場合には便利な選択肢になります。
銀行口座を選ぶときの5つのポイント
銀行口座を選ぶときは、以下の5つのポイントを確認することで、自分に合った銀行を見つけられます。それぞれの項目を詳しく見ていきましょう。
普通預金の金利は、銀行によって大きく異なります。都市銀行の金利は0.2%程度ですが、ネット銀行では0.1%〜0.2%、条件を満たせば0.3%以上になることもあります。
金利の違いによる利息の差
この差は長期間になるほど大きくなるため、貯蓄用の口座では金利の高さが重要です。
ネット銀行の中には、証券口座との連携や給与振込の設定で金利が優遇される銀行もあります。貯蓄を増やしたい人は、金利の高い銀行を選びましょう。
ATM手数料は、月に数回の利用でも年間で数千円になることがあります。都市銀行では、自行ATM以外の利用や時間外利用で110円〜220円の手数料がかかります。
ネット銀行では、月に数回〜無制限でATM手数料が無料になるサービスがあります。コンビニATMも無料で使えるため、時間や場所を気にせず現金を引き出せます。
頻繁に現金を引き出す人は、ATM手数料の無料回数が多い銀行を選ぶことで、年間数千円の節約につながります。
振込手数料も、銀行によって大きく異なります。都市銀行では、他行宛の振込で220円〜660円かかりますが、ネット銀行では月に数回無料になることが多いです。
家賃や習い事の月謝など、定期的に振込をする人は、振込手数料の無料回数が多い銀行を選ぶと、年間で数千円〜1万円以上の節約になります。
また、同じ銀行同士の振込は無料になることが多いため、よく送金する相手が使っている銀行を確認しておくと便利です。
ATMの利用しやすさは、日常生活での利便性に直結します。自宅や職場の近くにATMがあるか、コンビニATMが使えるかを確認しましょう。
都市銀行や地方銀行は、自行のATMが多く設置されていますが、地域によっては見つけにくいこともあります。ネット銀行は、コンビニATMと提携しているため、全国どこでも利用できます。
また、ATMの利用可能時間も重要です。24時間利用できるコンビニATMは、急に現金が必要になったときにも対応できます。
最近では、多くの銀行がスマホで口座開設を完結できるようになっています。本人確認書類をスマホで撮影して送信するだけで、最短即日〜数日で口座が開設できます。
都市銀行や地方銀行でも、オンライン申込に対応している銀行が増えていますが、郵送での手続きが必要な場合もあります。ネット銀行は、ほぼすべてスマホで完結できます。
口座開設の手間を減らしたい人は、スマホで完結できる銀行を選びましょう。
金利・手数料・使いやすさを総合的に比較した、口座開設におすすめの銀行ランキングです。迷ったらまずこの順番で検討してみてください。
| SBI新生銀行の基本情報 | |
| 銀行種別 | 普通銀行(SBIホールディングス傘下、旧長期信用銀行) |
| 運営会社 | 株式会社SBI新生銀行 |
| 普通預金金利 | 0.50%(スタンダード〜プラチナステージ)/ダイヤモンドステージ0.55%/最大0.60%(SBIハイパー預金、SBI証券連携)※2026年10月13日改定 |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | ステップアッププログラム:月5回〜無制限無料(スタンダードステージは月5回まで、シルバーステージ以上は回数制限なく無料) |
| 他行宛振込手数料 | ステップアッププログラム:月1回〜10回無料 |
| 提携ATM | セブン銀行、イオン銀行、ローソン銀行、E-net、ゆうちょ銀行など |
| デビットカード | J-Debit(キャッシュカード一体型)※ポイント還元の設定なし |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | ステップアッププログラム(無料、5ステージ:スタンダード〜ダイヤモンド) |
| 口座開設 | オンライン |
| 預金保険 | 対象 |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 SBI新生銀行の特徴
✓ ATM出金: ステップアッププログラム:月5回〜無制限無料
✓ 他行宛振込: ステップアッププログラム:月1回〜10回無料
✓ デビットカード: J-Debit(キャッシュカード一体型)
SBI新生銀行は、普通預金金利が最大0.60%(SBIハイパー預金)、ダイヤモンドステージ普通預金は年0.55%と高く、口座開設先として総合力に優れています。
SBI証券との連携で利用できる「SBIハイパー預金」では、年0.60%(税引前)の高金利が適用されます(2026年10月13日改定)。従来のステップアッププログラムのダイヤモンドステージでも年0.55%の優遇金利が適用されます。
ステップアッププログラムにより、取引状況に応じてATM出金手数料(月5回〜無制限)や他行宛振込手数料(月1回〜10回)の無料回数が増えるのも魅力です。セブン銀行・イオン銀行・ローソン銀行・E-net・ゆうちょ銀行などのATMに対応しており、コンビニでの引き出しが多い方にも便利です。
【注目】SBIハイパー預金について
SBIハイパー預金は、SBI証券とSBI新生銀行の口座間の資金移動を自動化できる新しい円預金です。
※SBIハイブリッド預金(ドコモSMTBネット銀行)との併用はできません
普通預金金利が年0.40%で、楽天証券と連携する「マネーブリッジ」を利用すると最大年0.48%にアップします。楽天ポイントも貯まるため、楽天経済圏を利用している人に適しています。
SBI証券と連携する「SBIハイブリッド預金」で金利が優遇され、ATM手数料(月2回〜20回)や振込手数料(月1回〜20回)の無料回数が多いのが特徴です。定額自動入金サービスでメインバンクから自動的に資金を移せます。
目的別おすすめの銀行
銀行は目的に応じて使い分けることで、それぞれのメリットを最大限に活かせます。ここでは、メインバンク、貯蓄用サブバンク、手数料節約、初心者向けの4つの目的別におすすめの銀行を紹介します。
| 三菱UFJ銀行の基本情報 | |
| 銀行種別 | 都市銀行(メガバンク、三菱UFJフィナンシャル・グループ) |
| 運営会社 | 株式会社三菱UFJ銀行 |
| 普通預金金利 | 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定 |
| 貯蓄預金金利 | — |
| ATM出金手数料 | 三菱UFJ銀行ATM:時間内無料(時間外110円)/提携コンビニATM:220円〜330円(優遇条件で無料回数あり) |
| 他行宛振込手数料 | 三菱UFJダイレクト:154円(スーパー普通預金「メインバンク プラス」の優遇で無料回数あり) |
| 提携ATM | セブン銀行、ローソン銀行、E-net ほか |
| デビットカード還元率 | 三菱UFJデビット(Visa/JCB)/0.2%自動キャッシュバック |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | スーパー普通預金「メインバンク プラス」(取引内容に応じて優遇) |
| 口座開設 | オンライン(Web/アプリ)・店頭 |
| 預金保険 | 対象 |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 三菱UFJ銀行の特徴
✓ 全国に支店・ATM網があり、給与受取や各種引き落としに安心
✓ 普通預金金利 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定
✓ 「メインバンク プラス」の条件達成でATM・振込手数料の優遇あり
三菱UFJ銀行は、全国に支店とATMが多く、どこでも利用しやすいメガバンクです。給与受取や公共料金の引き落とし口座として安心して使えます。
住宅ローンやクレジットカードなど、総合的な金融サービスを一つの銀行で完結できるのも強みです。スーパー普通預金「メインバンク プラス」の条件を満たすと、ATM手数料や振込手数料の優遇が受けられます。
| 三井住友銀行Oliveの基本情報 | |
| 銀行種別 | メガバンク(三井住友銀行のオールインワンサービス) |
| 運営会社 | 株式会社三井住友銀行 |
| 普通預金金利 | 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定 |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | 三井住友銀行ATM 24時間無料/コンビニATM 月1回〜無料(Oliveランクアップで最大3回) |
| 他行宛振込手数料 | Olive特典:他行宛月3回〜無料(Oliveランクアップで増加) |
| 提携ATM | セブン銀行、ローソン銀行、E-net、イオン銀行、ゆうちょ銀行(コンビニATM) |
| デビットカード還元率 | Vポイント還元 0.5%〜最大20%(対象店舗・条件付き) |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | 月額無料/Oliveゴールド(年会費条件付き無料)/プラチナプリファード(年33,000円) |
| 口座開設 | オンライン(アプリ)+ 店舗 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 三井住友銀行Oliveの特徴
✓ 普通預金金利 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定
✓ ATM出金: 三井住友銀行ATM 24時間無料
✓ 他行宛振込: Olive特典:他行宛月3回〜無料(Oliveランクアップで増加)
✓ デビット還元率: Vポイント還元 0.5%〜最大20%(対象店舗・条件付き)
三井住友銀行は、給与振込や公共料金の引き落としがスムーズで、窓口でのサポートも充実しています。
オールインワンサービス「Olive」を利用すると、三井住友銀行ATMの手数料が24時間無料になるほか、他行宛振込の無料回数などの特典が受けられます。Vポイントが貯まる点も魅力です。
| みずほ銀行の基本情報 | |
| 銀行種別 | 都市銀行(メガバンク、みずほフィナンシャルグループ) |
| 運営会社 | 株式会社みずほ銀行 |
| 普通預金金利 | 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定 |
| 貯蓄預金金利 | — |
| ATM出金手数料 | みずほ銀行ATM:時間内無料(時間外110円)/提携コンビニATM:165円〜330円(みずほマイレージクラブの優遇で無料回数あり) |
| 他行宛振込手数料 | みずほダイレクト:他行宛150円(みずほマイレージクラブの優遇で無料回数あり) |
| 提携ATM | イオン銀行、セブン銀行、ローソン銀行、E-net ほか |
| デビットカード還元率 | みずほJCBデビット/0.2%キャッシュバック |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | みずほマイレージクラブ(年会費無料、取引に応じて優遇) |
| 口座開設 | オンライン(Web/アプリ)・店頭 |
| 預金保険 | 対象 |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 みずほ銀行の特徴
✓ 全国に支店があり、対面での相談がしやすい
✓ 普通預金金利 0.4%(2026年8月3日改定)※2026年11月2日から0.5%に引き上げ予定
✓ みずほマイレージクラブでATM・振込手数料の優遇あり
みずほ銀行は、全国に支店があり、対面での相談がしやすいメガバンクです。
みずほマイレージクラブに加入すると、ATM手数料や振込手数料の優遇が受けられます。給与受取口座としての利用にも向いています。
貯蓄用・手数料節約の1位は、総合ランキング1位のSBI新生銀行
普通預金金利 最大0.60%(SBIハイパー預金)、ATM出金 月5回〜無制限無料、他行宛振込 月1回〜10回無料。詳しくは総合ランキング1位の解説をご覧ください。
| 楽天銀行の基本情報 | |
| 銀行種別 | ネット銀行(口座数1,800万超、国内最大級) |
| 運営会社 | 楽天銀行株式会社(楽天グループ) |
| 普通預金金利 | 0.40%(標準)/マネーブリッジ連携で0.48%(1,000万円以下、2026年10月時点)/1,000万円超は0.42% |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | ハッピープログラム:月0〜7回無料(ランクに応じて) |
| 他行宛振込手数料 | ハッピープログラム:月0〜3回無料(ランクに応じて) |
| 提携ATM | セブン銀行、イオン銀行、E-net、ローソン銀行、ゆうちょ銀行、PatSat |
| デビットカード還元率 | 楽天銀行デビットカード(Visa/JCB/Mastercard)/楽天ポイント0.2%〜1.0%還元 |
| 目的別貯金 | 目的別口座(最大5口座) |
| プレミアム会員 | ハッピープログラム(無料、ベーシック〜スーパーVIP) |
| 口座開設 | オンライン(Web/アプリ)、最短即日 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 楽天銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ 普通預金金利 0.40%(標準)/マネーブリッジ連携で年0.48%(1,000万円まで適用)
✓ ATM出金: ハッピープログラム:月0〜7回無料(ランクに応じて)
✓ 他行宛振込: ハッピープログラム:月0〜3回無料(ランクに応じて)
✓ デビット還元率: 楽天銀行デビットカード(Visa/JCB/Mastercard)/楽天ポイント0
楽天銀行は、楽天経済圏を利用している方に最適な銀行です。楽天証券との連携「マネーブリッジ」で普通預金金利が最大0.48%(1,000万円以下、2026年10月時点)になり、取引ごとに楽天ポイントが貯まります。
2026年1月1日より、マネーブリッジにおける優遇金利の適用残高上限が300万円から1,000万円に拡大されました。
スマホで口座開設が完結し、アプリの操作も分かりやすいため、初めて口座を作る方にも向いています。
| ドコモSMTBネット銀行の基本情報 | |
| 銀行種別 | ネット銀行 |
| 運営会社 | 株式会社ドコモSMTBネット銀行(三井住友信託銀行+SBIホールディングス) |
| 普通預金金利 | 0.001%(標準)/SBIハイブリッド預金 0.50%(SBI証券連携、2026年2月改定) |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | スマートプログラム:月2回〜20回無料(ランクに応じて) |
| 他行宛振込手数料 | スマートプログラム:月1回〜20回無料(ランクに応じて) |
| 提携ATM | セブン銀行、イオン銀行、E-net、ローソン銀行、ゆうちょ銀行、ビューアルッテ |
| デビットカード還元率 | ミライノデビット Mastercard 0.8%/プラチナデビット 1.0% |
| 目的別貯金 | 目的別口座(最大10口座、円・外貨対応) |
| プレミアム会員 | スマートプログラム(無料、ランク1〜4) |
| 口座開設 | オンライン(Web/アプリ) |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 ドコモSMTBネット銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ ATM出金: スマートプログラム:月2回〜20回無料(ランクに応じて)
✓ 他行宛振込: スマートプログラム:月1回〜20回無料(ランクに応じて)
✓ デビット還元率: ミライノデビット Mastercard 0.8%/プラチナデビット 1.0%
✓ 目的別貯金: 目的別口座(最大10口座、円・外貨対応)
ドコモSMTBネット銀行は、SBI証券と連携する「SBIハイブリッド預金」で普通預金金利が最大0.50%(2026年2月改定)になるのが特徴です。
スマートプログラムのランクに応じて、ATM手数料が月2回〜20回無料、他行宛振込手数料が月1回〜20回無料になります。定額自動入金サービスを使えば、メインバンクから自動的に資金を移せます。
📌 PayPay銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ 普通預金金利 0.2%〜0.3%(条件・時期で変動)
✓ ATM出金: 3万円以上の入出金無料
✓ 他行宛振込: 月1回まで無料
✓ デビット還元率: VISAデビット/JCBデビット 0.5%〜還元
PayPay銀行は、PayPayとの連携がスムーズで、チャージや出金が簡単にできます。スマホアプリの使いやすさも魅力です。
普通預金金利は0.2%〜0.3%と変動しますが、PayPayをよく使う方には利便性が高い銀行です。
| みんなの銀行の基本情報 | |
| 銀行種別 | スマホ完結のデジタルバンク |
| 運営会社 | 株式会社みんなの銀行(ふくおかフィナンシャルグループ東証プライム上場) |
| 貯蓄預金金利 | 年0.60%(プレミアム会員0.90%、税引前、適用上限なし) |
| 他行宛振込手数料 | プレミアム会員:月10回まで無料/一般:200円(税込) |
| ATM出金手数料 | プレミアム会員:月10回まで無料/一般:110円(税込) |
| 提携ATM | セブン銀行ATM(スマホATM、カードレス) |
| デビットカード還元率 | プレミアム会員:1.0%/一般:0.2% |
| 目的別貯金 | 用途別に好きな名前が設定できるBox機能、最大20個※メモ機能や自動振替機能付き貯蓄預金の金利が適用 |
| プレミアム会員 | 月額600円(税込)、6ヶ月間無料体験あり |
| 口座開設 | オンライン(アプリ、最短5分※1) |
| 預金保険 | 対象 |
※1:マイナンバーカードとパスワード認証の場合、口座開設には審査があります。 ※2026年7月21日時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 みんなの銀行の特徴
✓ スマホアプリで口座開設〜取引まで完結
✓ プレミアム会員でデビットカード還元率1.0%
✓ 目的別貯金「Box」で用途別にお金を仕分け
✓ ことら送金で他行宛10万円以下なら手数料無料
✓ セブン銀行ATMでの現金の入出金がアプリだけでできる(カードレス)
みんなの銀行は、ふくおかフィナンシャルグループが運営するスマホ完結のデジタルバンクです。口座開設から各種取引まで、すべてアプリで完結できます。貯蓄預金の金利は年0.60%(プレミアム会員は年0.90%、税引前)で、目的別貯金「Box」を使えば用途ごとに自動で仕分けられます。
プレミアム会員(月額600円・税込、6ヶ月無料体験あり)になると、他行宛振込・ATM出金が月10回まで無料、デビットカード還元率1.0%と特典が充実します。
| イオン銀行の基本情報 | |
| 銀行種別 | 流通系ネット銀行(イオングループ、店舗あり) |
| 運営会社 | 株式会社イオン銀行 |
| 普通預金金利 | 0.001%(標準)/最大0.15%(イオン銀行Myステージ、プラチナステージ時) |
| 貯蓄預金金利 | —(取扱なし) |
| ATM出金手数料 | イオン店舗内ATM 24時間365日無料/提携ATM Myステージで月1〜5回無料 |
| 他行宛振込手数料 | イオン銀行間無料/他行宛 Myステージで月1〜5回無料 |
| 提携ATM | セブン銀行、E-net、ローソン銀行、ゆうちょ銀行(提携) |
| デビットカード還元率 | イオン銀行キャッシュ+デビット 0.5%還元 |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | イオン銀行Myステージ(無料、5ステージ) |
| 口座開設 | オンライン(Web/アプリ)+ 店舗 |
| 預金保険 | 対象 |
※2026年5月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 イオン銀行の特徴
✓ スマホ・PCで口座開設から取引まで完結
✓ ATM出金: イオン店舗内ATM 24時間365日無料
✓ 他行宛振込: イオン銀行間無料
✓ デビット還元率: イオン銀行キャッシュ+デビット 0.5%還元
イオン銀行は、イオングループの銀行で、イオン銀行ATMが24時間365日手数料無料です。イオンでの買い物が多い方に便利です。
イオン銀行Myステージにより、普通預金金利が最大0.15%になり、他行ATM手数料や振込手数料の無料回数も増えます。イオンカードセレクトとの併用でメリットが大きくなります。
| ゆうちょ銀行の基本情報 | |
| 銀行種別 | ゆうちょ銀行(日本郵政グループ) |
| 運営会社 | 株式会社ゆうちょ銀行 |
| 普通預金金利(通常貯金) | 0.4%(2026年8月10日改定) |
| 貯蓄預金金利 | 通常貯蓄貯金あり(金利は公式サイト参照) |
| ATM出金手数料 | ゆうちょATM:原則無料(一部店舗外ATMは時間帯により110円)/提携コンビニATM:220円〜330円 |
| 他行宛振込手数料 | ゆうちょダイレクト:他行宛165円/ゆうちょ口座間は月5回まで無料 |
| 提携ATM | E-net、ローソン銀行、セブン銀行 ほか |
| デビットカード還元率 | ゆうちょデビット(Visa)/0.25%キャッシュバック |
| 目的別貯金 | —(取扱なし) |
| プレミアム会員 | — |
| 口座開設 | オンライン(アプリ)・郵便局窓口 |
| 預金保険 | 対象(預入限度額:通常貯金1,300万円) |
※2026年10月時点の公式情報を元に記載。最新情報は公式サイトをご確認ください。
📌 ゆうちょ銀行の特徴
✓ 全国約2万の郵便局ネットワークでどこでも利用しやすい
✓ 通常貯金金利 0.4%(2026年8月10日改定)
✓ ゆうちょATMは原則手数料無料
ゆうちょ銀行は、全国に郵便局のネットワークがあり、どこでも利用できる安心感があります。窓口でのサポートも受けやすく、初めて口座を作る方でも迷いにくい銀行です。
進学や就職で引っ越しが多い時期でも、全国どこでも同じように使える点が強みです。
メインバンクとサブバンクの使い分け方
銀行口座は、メインバンクとサブバンクを使い分けることで、お金の管理がしやすくなります。それぞれの役割を理解して、効率的に活用しましょう。
メインバンクは、給与の受取や公共料金の引き落とし、クレジットカードの支払いなど、日常的なお金の出入りを管理する口座です。利便性とサービスの充実度を重視して選びます。
メインバンクには、全国にATMや支店が多い都市銀行や、地元で利用しやすい地方銀行が向いています。給与振込や引き落としがスムーズにできることが最優先です。
また、住宅ローンやクレジットカードなど、他の金融サービスを同じ銀行で利用すると、手続きが簡単になることもあります。
サブバンクは、貯蓄や目的別の資金管理に使う口座です。金利の高さと手数料の安さを重視して、ネット銀行を選ぶのがおすすめです。
例えば、旅行資金、結婚資金、教育資金など、目的ごとに口座を分けることで、お金の使い道が明確になります。また、普段使わないお金を別の口座に移すことで、無駄遣いを防げます。
サブバンクは、メインバンクと連携して使うことで、効率的にお金を管理できます。自動送金機能を使えば、手間をかけずに貯蓄を続けられます。
自動送金機能は、メインバンクからサブバンクに毎月自動的にお金を移す仕組みです。給与が振り込まれたら、自動的に一定額を貯蓄用の口座に移すことで、無理なく貯蓄を続けられます。
ドコモSMTBネット銀行の「定額自動入金サービス」や、楽天銀行の「自動入出金サービス」を使えば、手数料無料で自動送金ができます。
先取り貯蓄は、貯蓄を習慣化する最も効果的な方法です。毎月の貯蓄額を決めて、自動送金を設定しましょう。
PR:楽天銀行
複数の口座を持つと、管理が煩雑になることがあります。口座の数は2〜3個に絞り、それぞれの役割を明確にしておきましょう。
また、長期間使わない口座は休眠口座になる可能性があります。年に1回は残高を確認し、必要に応じて入出金を行いましょう。
家計管理アプリを使うと、複数の口座をまとめて管理できます。マネーフォワードやZaimなどのアプリは、銀行口座と連携して、自動的に収支を記録してくれます。
銀行口座と証券口座の違い
銀行口座と証券口座は、どちらもお金を管理する口座ですが、役割が大きく異なります。投資を始めたい人は、この違いを理解しておくことが重要です。
銀行口座は、現金の預け入れ・引き出し、振込、公共料金の引き落としなど、日常的なお金の管理に使います。普通預金や定期預金で資金を預けることができ、預金保険制度により1,000万円まで保護されます。
ただし、銀行口座では株式や投資信託などの金融商品を購入することはできません。資産を増やすためには、預金の金利に頼ることになりますが、現在の金利は非常に低いため、大きな利益は期待できません。
銀行口座は、安全性と利便性を重視した資金管理の手段です。
証券口座は、株式、投資信託、債券、ETFなどの金融商品を売買するための口座です。NISA口座を開設すれば、投資で得た利益が非課税になります。
証券口座では、銀行口座のように現金を自由に引き出すことはできません。投資した資金は、金融商品を売却して現金化してから、銀行口座に振り込む必要があります。
また、投資にはリスクが伴い、元本割れの可能性があります。銀行預金のように元本が保証されているわけではないため、リスクを理解した上で利用する必要があります。
投資を始めたい人は、銀行口座とは別に証券口座を開設する必要があります。証券口座は、SBI証券、楽天証券、マネックス証券などのネット証券で簡単に開設できます。
NISA口座を活用すれば、年間最大360万円(つみたて投資枠120万円+成長投資枠240万円)の投資が非課税になります。長期的な資産形成を考えている人には、NISAを活用した投資がおすすめです。
銀行口座は日常的な資金管理に、証券口座は長期的な資産形成に使うことで、効率的にお金を増やせます。それぞれの役割を理解して、上手に使い分けましょう。
なお、証券口座の開設や投資判断については、各証券会社の公式サイトで詳細をご確認ください。
口座開設の方法と必要なもの
銀行口座の開設は、スマホで簡単に手続きができます。ここでは、口座開設に必要な書類と具体的な手順を解説します。
口座開設には、以下の書類が必要です。事前に準備しておくと、手続きがスムーズに進みます。
銀行によっては、印鑑が必要な場合もありますが、多くのネット銀行では印鑑不要で口座を開設できます。
スマホでの口座開設は、以下の4ステップで完了します。
スマホでの口座開設は、最短即日〜数日で完了します。
口座開設にかかる時間は、銀行によって異なります。ネット銀行では、eKYCを使えば最短即日で口座が開設できます。都市銀行や地方銀行では、郵送での手続きが必要な場合、1週間〜2週間程度かかることもあります。
キャッシュカードの到着には、さらに数日〜1週間程度かかります。急いで口座を開設したい人は、eKYCに対応している銀行を選びましょう。
口座開設でよくある失敗には、本人確認書類の不備や入力ミスがあります。本人確認書類は、有効期限内のものを使用し、写真が鮮明に撮れているか確認しましょう。
また、住所や氏名の入力ミスがあると、審査に時間がかかることがあります。入力内容を確認してから送信しましょう。
銀行口座を選ぶときに気をつけたいこと
銀行口座を選ぶときは、安全性やリスクについても理解しておくことが大切です。ここでは、預金保険制度、休眠口座、セキュリティ対策について解説します。
預金保険制度は、銀行が破綻した場合でも、預金者の預金を保護する仕組みです。一つの銀行につき、元本1,000万円とその利息までが保護されます。
1,000万円を超える預金がある場合は、複数の銀行に分散して預けることで、リスクを軽減できます。また、決済用預金(利息がつかない普通預金)は、全額が保護されます。
預金保険制度により、銀行預金は安全に守られています。ただし、保護される範囲を理解して、適切に資産を管理しましょう。
休眠口座とは、10年以上取引がない口座のことです。休眠口座になると、預金が「休眠預金等活用法」に基づいて公益活動に活用されることがあります。
休眠口座を防ぐためには、年に1回は入出金を行い、口座を使い続けることが大切です。使わない口座は、早めに解約することも検討しましょう。
また、銀行から送られる通知を確認し、住所変更があった場合は速やかに届け出ることも重要です。
ネットバンキングを利用する際は、セキュリティ対策が重要です。パスワードは定期的に変更し、二段階認証を設定することで、不正アクセスを防げます。
また、フィッシング詐欺に注意しましょう。銀行を装ったメールやSMSが届いても、リンクをクリックせず、公式サイトから直接ログインするようにしてください。
万が一、不正利用が発生した場合は、すぐに銀行に連絡しましょう。多くの銀行では、不正利用による被害を補償する制度があります。
銀行口座は、2〜3個持つのがおすすめです。メインバンク1つ、貯蓄用サブバンク1〜2個に分けることで、お金の管理がしやすくなります。
学生や未成年でも、銀行口座を開設できます。ただし、15歳未満の場合は、親権者の同意が必要です。また、一部の銀行では、18歳未満の口座開設に制限がある場合もあります。
外国人でも、在留カードや特別永住者証明書があれば、銀行口座を開設できます。ただし、銀行によっては、在留期間や在留資格に条件がある場合もあるため、事前に確認しましょう。
ほとんどの銀行では、口座維持費はかかりません。ただし、一部の銀行では、一定期間取引がない場合や残高が一定額未満の場合に、口座管理手数料が発生することがあります。
銀行を乗り換えるときは、まず新しい銀行で口座を開設します。次に、給与振込や公共料金の引き落としを新しい口座に変更し、古い口座の残高を移します。すべての手続きが完了したら、古い口座を解約しましょう。
ネット銀行も、都市銀行と同様に金融庁の監督下にあり、預金保険制度の対象です。セキュリティ対策もしっかりしているため、安心して利用できます。
銀行のキャンペーンは、新年度や夏・冬のボーナス時期に実施されることが多いです。口座開設や取引に応じて、現金やポイントがもらえることがあるため、公式サイトをチェックしましょう。
家族の口座を一緒に管理するには、家計管理アプリを使うのが便利です。マネーフォワードやZaimなどのアプリは、複数の口座をまとめて管理できます。ただし、セキュリティには十分注意しましょう。
銀行口座を選ぶときは、目的に応じて使い分けることが大切です。メインバンクには利便性の高い都市銀行や地方銀行を、貯蓄用サブバンクには金利の高いネット銀行を選ぶことで、効率的にお金を管理できます。
金利の高さ、ATM手数料の安さ、振込手数料の安さ、ATMの利用しやすさ、口座開設の簡単さの5つのポイントを確認して、自分に合った銀行を見つけましょう。また、自動送金機能を活用することで、無理なく貯蓄を続けられます。
銀行口座と証券口座の違いを理解し、投資を始めたい人は証券口座の開設も検討してみてください。預金保険制度により1,000万円までは保護されているため、安心して利用できます。
この記事を参考に、自分に合った銀行口座を選んで、賢くお金を管理していきましょう。詳しくは各銀行の公式サイトでご確認ください。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!