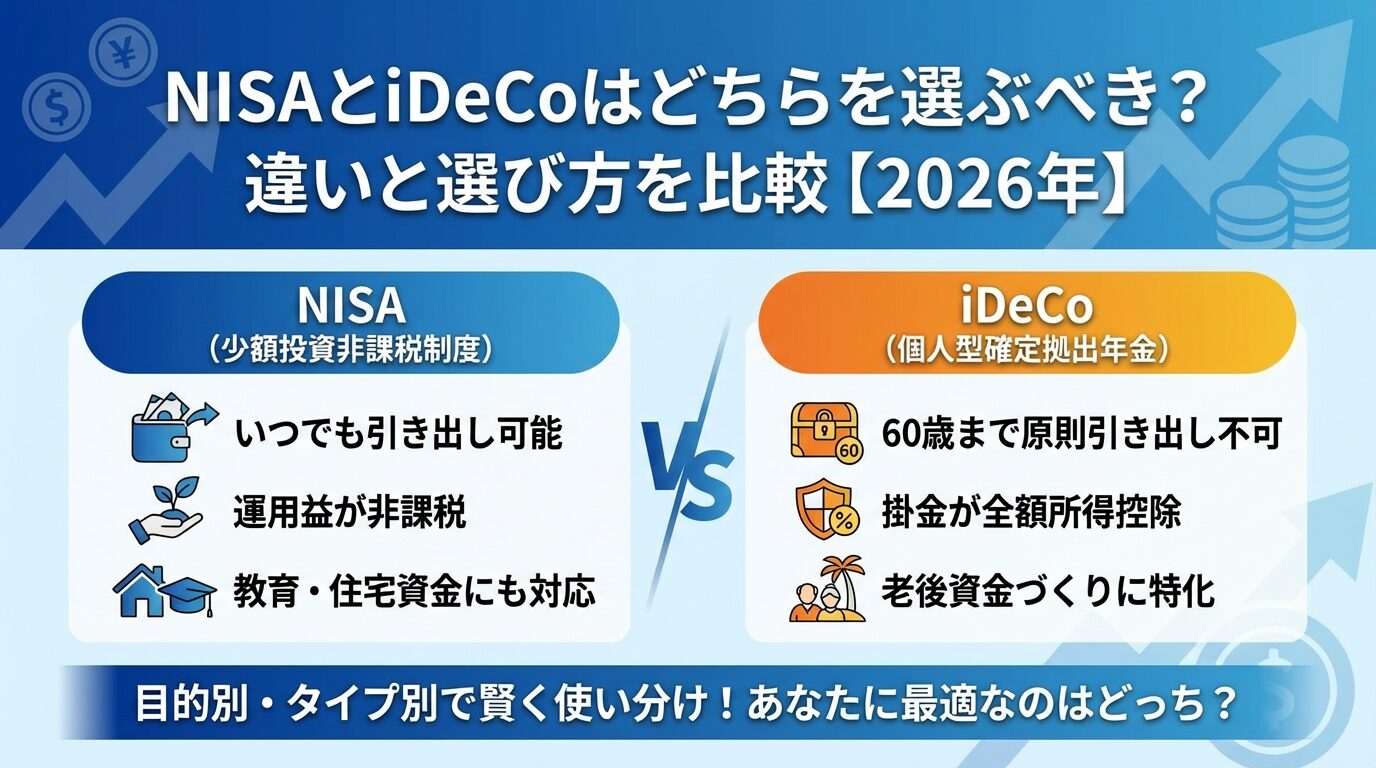
NISAとiDeCoはどちらを選ぶべき?違いと選び方を比較【2026年】
毎月分配型の投資信託で特に多くのお金が集まっているのは、「インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)《世界のベスト》」(純資産総額約4兆1,884億円)や「アライアンス・バーンスタイン・米国成長株投信Dコース毎月決算型(為替ヘッジなし)予想分配金提示型」(約2兆8,052億円)です(2026年9月末時点)。ほかにも、米国株・米国REIT・米国のハイ・イールド債券などに投資する大型の毎月分配型があります。
ただし、分配金の多さはファンドの成績を表しません。分配金は投資信託の財産から支払われるので、払った分だけ基準価額が下がり、自分の買値によっては分配金の一部や全部が「元本払戻金(特別分配金)」になります。また、毎月分配型はNISAのつみたて投資枠・成長投資枠のどちらでも買えません。NISAで分配金を受け取りたいなら、隔月決算型など同じシリーズの別のファンドを選びます。
この記事では、純資産総額の大きい毎月分配型10本の分配金と分配金込みの成績、分配金が健全かどうかの見極め方、月5万円などの分配金に必要な元本、税金を、資産運用業協会や金融庁などが公表しているデータをもとに解説します。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
純資産総額(ファンドに集まっているお金の大きさ)の大きい毎月分配型(決算が年12回)の投資信託10本を、純資産総額の順に並べました。分配金の額だけでなく、受け取った分配金も含めた成績(分配金込みの騰落率)も並べています。
ただし、利回りの高さだけで判断するのは危険です。分配金の健全性や基準価額の推移も合わせて確認することが大切です。
毎月分配型の投資信託ランキング|純資産の大きい10本
| 順位 | ファンド名(運用会社) | 純資産総額 | 基準価額 | 分配金 (9月/1年合計) | 分配金利回り (参考) | 3年の騰落率 (分配金込み) | 信託報酬 (税込・年率) |
| 1 | インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型)《世界のベスト》 インベスコ・アセット・マネジメント | 約4兆1,884億円 | 8,274円 | 150円/1,800円 | 21.8% | +69.90% | 1.903% |
| 2 | アライアンス・バーンスタイン・米国成長株投信Dコース毎月決算型(為替ヘッジなし)予想分配金提示型 アライアンス・バーンスタイン | 約2兆8,052億円 | 10,417円 | 100円/1,700円 | 16.3% | +66.6% | 1.727% |
| 3 | フィデリティ・グロース・オポチュニティ・ファンド Dコース(毎月決算・予想分配金提示型・為替ヘッジなし) フィデリティ投信 | 約1兆3,859億円 | 11,556円 | 200円/3,000円 | 26.0% | +128.90% | 1.6445% |
| 4 | ピクテ・グローバル・インカム株式ファンド(毎月分配型) ピクテ・ジャパン | 約9,262億円 | 2,916円 | 20円/240円 | 8.2% | +52.03% | 1.21% |
| 5 | フィデリティ・USハイ・イールド・ファンド(毎月決算型)B(為替ヘッジなし) フィデリティ投信 | 約7,056億円 | 3,517円 | 20円/240円 | 6.8% | +28.84% | 1.738% |
| 6 | フィデリティ・USリート・ファンドB(為替ヘッジなし) フィデリティ投信 | 約7,001億円 | 2,815円 | 35円/420円 | 14.9% | +45.18% | 1.54% |
| 7 | ダイワ・US-REIT・オープン(毎月決算型)Bコース(為替ヘッジなし) 大和アセットマネジメント | 約6,379億円 | 2,342円 | 20円/240円 | 10.2% | +47.1% | 1.672% |
| 8 | WCM 世界成長株厳選ファンド(予想分配金提示型)《ネクスト・ジェネレーション》 朝日ライフアセットマネジメント | 約5,748億円 | 11,360円 | 200円/4,100円 | 36.1% | +186.5% | 1.958% |
| 9 | One US-REIT オープン《ゼウス》 アセットマネジメントOne | 約2,901億円 | 1,599円 | 15円/180円 | 11.3% | +32.0% | 1.683% |
| 10 | NWQフレキシブル・インカムファンド 為替ヘッジなし(毎月決算型) 三井住友トラスト・アセットマネジメント | 約2,528億円 | 10,217円 | 35円/1,420円 | 13.9% | +30.83% | 1.1275% |
※各運用会社の月次レポート(2026年9月30日現在)の数値。純資産総額の大きい毎月分配型のうち10本を、純資産総額の順に並べたもの。分配金は1万口あたり・税引前で、9月の決算の分配金と、直近1年(2025年10月〜2026年9月の決算)の合計(1〜3位の1年合計は販売会社のファンド情報の分配金履歴から計算)。分配金利回り(参考)=直近1年の分配金合計÷基準価額。3年の騰落率は、分配金(税引前)を再投資したものとして計算した値。信託報酬は月次レポート・目論見書・販売会社のファンド情報による(10位は投資先の費用を含めた実質的な負担が年1.6775%程度)。過去の成績は将来の成果を約束するものではありません。
上位には、世界や米国の株式、米国のREIT(不動産投資信託)、米国のハイ・イールド債券に投資するファンドが並びます。2位・3位・8位の「予想分配金提示型」は、決算日の前営業日の基準価額に応じた分配をめざす仕組みで、基準価額の水準によって分配金の額が変わります。
分配金利回り(参考)が10%を超えるファンドも多くありますが、分配金利回りの高さは運用成績の良さを意味しません。分配金は運用の成果だけでなく、過去の収益の蓄えなどからも支払われるためです。成績は「分配金込みの騰落率」で比べましょう。
ランキングを見る際には、以下の点に注意してください。
まず、分配金利回りが高いからといって必ずしも良いファンドとは限りません。分配金の原資が運用益から出ているのか、それとも元本を取り崩して出しているのかを確認する必要があります。
分配金のうち、自分の個別元本(買ったときの基準価額)を下回る部分から払われたものは「元本払戻金(特別分配金)」と呼ばれ、実質的には投資したお金の一部が戻ってきているだけです。
次に、基準価額の推移を確認しましょう。基準価額が右肩下がりで下落し続けているファンドは、分配金を出しすぎて資産が減少している可能性があります。
過去3年~5年のチャートを見て、基準価額が安定しているか、または上昇傾向にあるファンドを選ぶことが重要です。
| 毎月分配型(NISAの対象外) | NISAの成長投資枠で買える同じシリーズ |
| インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型) | インベスコ 世界厳選株式オープン<為替ヘッジなし>(奇数月決算型) |
| アライアンス・バーンスタイン・米国成長株投信Dコース毎月決算型(為替ヘッジなし)予想分配金提示型 | アライアンス・バーンスタイン・米国成長株投信Eコース隔月決算型(為替ヘッジなし)予想分配金提示型 |
| ピクテ・グローバル・インカム株式ファンド(毎月分配型) | ピクテ・グローバル・インカム株式ファンド(隔月決算型) |
| フィデリティ・USハイ・イールド・ファンド(毎月決算型)B(為替ヘッジなし) | フィデリティ・USハイ・イールド・ファンド(隔月決算型)(為替ヘッジなし) |
| フィデリティ・USリート・ファンドB(為替ヘッジなし) | フィデリティ・USリート・ファンド(隔月決算型)(為替ヘッジなし) |
| ダイワ・US-REIT・オープン(毎月決算型)Bコース(為替ヘッジなし) | ダイワ・US-REIT・オープン(為替ヘッジなし/奇数月決算型) |
| One US-REIT オープン《ゼウス》 | One US-REIT オープン(隔月決算型) |
| NWQフレキシブル・インカムファンド 為替ヘッジなし(毎月決算型) | NWQフレキシブル・インカムファンド 為替ヘッジなし(奇数月決算型) |
※資産運用業協会「成長投資枠対象商品リスト(投資信託・非上場)」(2026年10月27日更新)に掲載されているもの。つみたて投資枠はいずれも対象外です。隔月決算型は毎月分配型とは別のファンドで、設定日・純資産総額・分配金の額は違います。取り扱うかどうかは証券会社ごとに異なります。
毎月分配型は、NISAのつみたて投資枠・成長投資枠のどちらでも買えません。金融庁は成長投資枠の対象から「毎月分配型の投資信託」を除外しており、資産運用業協会の成長投資枠対象商品リストにも、決算が毎月のファンドは1本もありません。
一方で、人気の毎月分配型の多くには、決算が2か月に1回の「隔月決算型(奇数月決算型)」があり、こちらは成長投資枠で買えます。NISAで受け取った分配金には税金がかかりません。分配金を受け取りながらNISAを使いたい場合は、こうした隔月決算型や年4回決算型などから選びましょう。
投資信託の分配金について正しく理解することは、適切な投資判断をするために欠かせません。
ここでは分配金の仕組みと種類、計算方法を解説します。
分配金とは?|投資信託の基本を知ろう
分配金とは、投資信託が株式や債券などで運用して得た収益を、保有口数に応じて投資家に支払うお金です。分配金は投資信託の財産から支払われるため、分配金が支払われると、その分だけ純資産総額と基準価額が下がります。
株式の配当金や債券の利息、不動産の賃料収入などが分配金の原資となります。
投資信託には、分配金を出すタイプと出さないタイプがあります。分配金を出すタイプの中でも、毎月分配型、3ヵ月ごと、半年ごと、年1回など、分配頻度はファンドによって異なります。
分配金の金額は、運用会社が運用状況や市場環境を考慮して決定します。必ずしも毎回同じ金額が支払われるわけではなく、運用成績が悪化すれば減額されたり、支払いが停止されたりすることもあります。
分配金には「普通分配金」と「元本払戻金(特別分配金)」の2種類があります。この違いを理解することは非常に重要です。
普通分配金は、分配金が出た後の基準価額が、自分の個別元本(買ったときの基準価額)と同じか上回っている部分の分配金です。運用で得た利益の分配として、課税の対象になります。
一方、元本払戻金(特別分配金)は、分配金が出た後の基準価額が個別元本を下回る場合の、その下回る部分の分配金です。投資したお金の一部が戻ってきたものとして、非課税です。
どちらになるかはファンドごとではなく、投資家ごとの個別元本で決まります。同じファンドの同じ分配金でも、安く買った人には普通分配金、高く買った人には元本払戻金になることがあります。
元本払戻金(特別分配金)を受け取ると、その分だけ個別元本(自分の投資元本)が減少します。
具体例で理解する
10,500円で購入した投資信託が10,800円に値上がりし、決算で700円の分配金が出た場合
→ 分配金が出た後の基準価額は10,100円(10,800円-700円)
→ 値上がり分の300円は普通分配金(課税)、個別元本を下回る400円は元本払戻金(非課税)
→ 個別元本は10,100円に修正されます
自分が受け取った分配金のうち普通分配金と元本払戻金がいくらかは、取引報告書などで確認できます。ファンドが分配金をその期の収益でまかなえたかどうかは、運用報告書の「分配原資の内訳」で確認できます(【指標1】で解説)。
分配金利回りは、今の基準価額に対して、1年間の分配金がどれくらいの割合かを示す目安です。計算式は以下のとおりです。
分配金利回り(年率)=(年間分配金合計÷基準価額)×100
計算例
基準価額が5,000円で、毎月50円の分配金が出るファンドの場合
→ 年間分配金は50円×12ヵ月=600円
→ 分配金利回りは(600円÷5,000円)×100=12%
この利回りには注意が必要です。基準価額が下落している場合、見かけ上の利回りは高くなりますが、実際には資産が減少している可能性があります。分配金利回りだけでなく、トータルリターン(基準価額の変動と分配金を合わせた収益率)で判断することが重要です。
毎月分配型ファンドは定期的な収入が得られる魅力がありますが、いくつかの重要な注意点があります。
毎月分配型ファンドの5つの注意点
毎月分配型ファンドの最大のリスクは、その期の収益を超えて分配金を出し続け、基準価額が下がっていくことです。
基準価額が自分の個別元本を下回ると、受け取る分配金は元本払戻金(特別分配金)になり、実質的には自分のお金が戻ってきているだけです。
具体例
100万円投資したファンドから毎月5,000円の分配金を受け取っていても、その全額が特別分配金だった場合
→ 1年後には個別元本が94万円に下がります(受け取った6万円は、投資したお金の一部が戻ってきただけ)
分配金を受け取ったら、取引報告書で普通分配金と元本払戻金の内訳を確認しましょう。
毎月分配型ファンドの中には、設定来から基準価額が右肩下がりで下落し続けているものが少なくありません。
これは、運用で得た収益よりも多くの分配金を出し続けているためです(運用成績が悪いとは限りません)。
基準価額が下がり続けると、同じ分配金額でも分配金利回りは高く見えます。しかし、これは見かけ上の利回りです。
ただし、基準価額が下がっていても、それだけで損をしているとは限りません。受け取った分配金を含めた成績は「分配金込みの騰落率」で見ます。たとえばランキング6位のフィデリティ・USリート・ファンドBの基準価額は、設定時の10,000円から2,815円(2026年9月末)へ約72%下がっていますが、この間に1万口あたり合計16,330円の分配金を出しており、分配金込みの騰落率は設定来で+567.27%です。
投資する前に、過去3年~5年の基準価額チャートを確認し、下落傾向が続いていないかをチェックしましょう。
分配金を受け取ると、その分は運用に回らないため、複利効果が小さくなります。
複利効果とは、運用で得た利益を再投資することで、利益が利益を生む効果のことです。
複利効果の比較例
100万円を年率5%で運用した場合(20年間・税金や手数料は考えない)
分配金を受け取らずに再投資:約265万円
毎年5万円の分配金を受け取る:元本100万円+分配金合計100万円=200万円
差額:65万円
長期的な資産形成を目指す場合は、分配金を出さないファンドや、年1回分配型のファンドを選ぶ方が有利です。
毎月分配型ファンドは、NISAのつみたて投資枠でも成長投資枠でも購入できません。
つみたて投資枠で購入できるのは、金融庁が定めた基準を満たす長期・積立・分散投資に適した投資信託のみです。
成長投資枠についても、金融庁は「信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等」を対象から除外しています。毎月分配型ファンドを買う場合は、課税口座(特定口座・一般口座)を使います。NISAで分配金を受け取りたい場合は、隔月決算型などを選びましょう(【ポイント3】の表)。
NISAのつみたて投資枠を活用して長期的な資産形成を目指す場合は、分配金を出さないインデックスファンドやアクティブファンドを選ぶことをおすすめします。
分配金の金額は、運用会社が運用状況を見て決定するため、将来にわたって同じ金額が支払われる保証はありません。
市場環境の悪化や運用成績の低迷により、分配金が減額されたり、支払いが停止されたりすることがあります。
たとえば、ランキング6位のフィデリティ・USリート・ファンドBの分配金(1万口あたり)は、2015年2月〜2016年10月の100円から、2016年11月に70円、2017年11月に35円へ引き下げられ、その後は35円が続いています。毎月の分配金を生活費の一部として当てにしていると、減額は大きな打撃になります。
分配金に頼った生活設計をする場合は、分配金が減額・停止されるリスクを考慮し、余裕を持った資金計画を立てることが重要です。
分配金が健全かどうかを判断するためには、いくつかの客観的な指標を確認する必要があります。
ここでは、運用報告書などから確認できる3つの重要な指標を紹介します。
健全な分配金を見極める3つの指標
ここでいう分配金健全度とは、分配金のうち、その期の収益(当期の収益)でまかなえた割合のことです。運用報告書の「分配原資の内訳」に、当期分配金と、そのうちの「当期の収益」「当期の収益以外」が書かれています。
この割合が高いほど、その期の運用の成果から分配金を出せていることになります。
計算例(PayPay銀行の分配金実力マップの説明の例)
当期分配金200円のうち、当期の収益が60円の期
→ 60円÷200円=30%(残りは過去の収益の蓄えなど「当期の収益以外」から)
当期分配金200円のうち、当期の収益が194円の期
→ 194円÷200円=97%
分配金健全度は、運用報告書の分配原資の内訳から自分で計算できます。なお、取引報告書の普通分配金・元本払戻金の区分は投資家ごとの個別元本で決まるため、ファンドの健全さを比べる指標にはなりません。
1期だけでなく、直近半年〜1年分の決算を並べて、当期の収益でまかなえない期が続いていないかを確認しましょう。
運用報告書は、運用会社のウェブサイトなどで見られます。
| ファンド(ランキングの順位) | 分配金(1万口) | 分配余力月数 | 運用報告書の決算月 |
| 1位 インベスコ 世界厳選株式オープン<為替ヘッジなし>(毎月決算型) | 150円 | 57.94か月 | 2026年6月 |
| 2位 アライアンス・バーンスタイン・米国成長株投信Dコース毎月決算型(為替ヘッジなし)予想分配金提示型 | 100円 | 12.15か月 | 2026年6月 |
| 4位 ピクテ・グローバル・インカム株式ファンド(毎月分配型) | 20円 | 78.35か月 | 2026年8月 |
| 5位 フィデリティ・USハイ・イールド・ファンド(毎月決算型)B(為替ヘッジなし) | 20円 | 63.5か月 | 2026年5月 |
| 6位 フィデリティ・USリート・ファンドB(為替ヘッジなし) | 35円 | 16.37か月 | 2025年9月 |
| 7位 ダイワ・US-REIT・オープン(毎月決算型)Bコース(為替ヘッジなし) | 20円 | 80.05か月 | 2026年3月 |
| 9位 One US-REIT オープン《ゼウス》 | 15円 | 130.53か月 | 2026年3月 |
※PayPay銀行「分配金実力マップ」の表示(2026年10月28日に確認)。3位・8位・10位のファンドは掲載がありません。運用報告書の決算月が違うため、同じ時点での比較ではありません。
分配余力月数とは、直近の分配金の水準を、あと何か月続けられるかを示す目安です。
PayPay銀行が「分配金実力マップ」で、毎月分配型ファンドについて公表しています。
計算式は「(当期分配金+翌期繰越分配対象額)÷当期分配金」です。たとえば当期分配金200円・翌期繰越分配対象額5,054円なら、(200円+5,054円)÷200円で約26か月です(PayPay銀行の説明の例)。この数値が大きいほど、分配金を長く続けられる余力があることを示します。
分配余力月数が短いファンドは、近いうちに分配金が減額される可能性が高いため、注意が必要です。
定期的に分配余力月数を確認し、急激に減少している場合は、ファンドの乗り換えを検討することをおすすめします。
ただし、分配余力月数は市場環境の変化により変動するため、あくまで参考指標として活用してください。
基準価額の推移は基本的な指標ですが、分配金を出すファンドでは、分配金込みの騰落率と合わせて見る必要があります。
分配金を出しながらも基準価額が安定している、または上昇しているファンドは、健全な運用が行われていると言えます。
たとえばフィデリティ・USリート・ファンドBの基準価額は2,815円(2026年9月末)と、設定時の10,000円を大きく下回っていますが、分配金込みの騰落率は3年で+45.18%、5年で+63.32%です。基準価額だけを見ていると、この成績はわかりません。
同じ資産クラス(例:米国REIT)に投資する他のファンドと比較して、基準価額の推移を確認することも有効です。
投資信託を選ぶ際、分配頻度は重要な選択基準の一つです。
毎月分配型と年1回分配型にはそれぞれメリット・デメリットがあり、投資目的によって適した選択が異なります。
毎月分配型と年1回分配型を比較|どちらを選ぶべき?
| メリット | デメリット |
| 定期的な現金収入が得られる(生活費の一部として活用可能) | 複利効果が得られない(長期的な資産成長が制限される) |
| 相場下落時でも分配金という形で一部を現金化できる | 元本払戻金が多いファンドでは、知らないうちに元本が減少するリスク |
| 運用成果を実感しやすい(心理的な安定感) | 信託報酬が高めに設定されていることが多い |
| リタイア後の投資家にとって年金の足しになる | NISA(つみたて投資枠・成長投資枠)では購入できない |
| メリット | デメリット |
| 複利効果を最大限に活かせる(長期的な資産成長が期待できる) | 定期的な現金収入が得られない |
| 信託報酬が低めに設定されていることが多い | 毎月の生活費に充てたい場合には向いていない |
| NISAのつみたて投資枠の対象商品が多い | 分配金を受け取る機会が少ないため、運用成果を実感しにくい |
| NISAの成長投資枠でも購入できる | 定期的な収入を期待している投資家には不向き |
| 項目(2026年9月末まで) | フィデリティ・USリート・ファンドB |
| 基準価額 | 設定時 10,000円 → 2,815円(-71.9%) |
| 設定来の分配金の合計(1万口) | 16,330円 |
| 分配金込みの騰落率(3年) | +45.18% |
| 分配金込みの騰落率(5年) | +63.32% |
| 分配金込みの騰落率(10年) | +148.52% |
| 分配金込みの騰落率(設定来・2003年12月から) | +567.27% |
※フィデリティ・USリート・ファンドB(為替ヘッジなし)の月次レポート(2026年9月30日現在)から作成。分配金込みの騰落率は、分配金(税引前)を再投資したものとして計算した値。税金・手数料は考えていません。
基準価額だけを見ると設定時から7割以上下がっていますが、分配金込みでは大きくプラスです。毎月分配型の成績を基準価額だけで判断せず、分配金込みの騰落率で比べましょう。
一方で、課税口座では分配金を受け取るたびに税金が引かれ、その分は運用に回りません。同じように運用するなら、分配金を出さない・少ないファンドのほうが複利で増やしやすくなります。
長期的な資産形成を目指す場合は、年1回分配型の方が有利です。一方、既にまとまった資産があり、定期的な収入を重視する場合は、毎月分配型を選択肢に入れることも考えられます。ただし、その場合でも分配金健全度や基準価額の推移を定期的に確認することが重要です。
分配金目当ての投資で失敗しないためには、いくつかの重要なポイントを押さえる必要があります。
ここでは、健全なファンドを選ぶための具体的なチェックリストを紹介します。
分配金目当ての投資で失敗しない選び方|4つのコツ
分配金の安定性を重視する場合は、安定的な収入源に投資するファンドを選びましょう。
安定的な収入源に投資する資産クラス
REITファンド:不動産の賃料収入を分配。比較的安定しているが、不動産市況の影響を受ける
高配当株式ファンド:配当利回りが高い企業の株式に投資。成熟した大企業や公益企業は安定した配当を出す傾向
債券ファンド:国債や社債の利息収入を分配。株式やREITより低リスクだが、金利変動の影響を受ける
バランス型ファンド:複数の資産に分散投資。リスクを抑えながら安定した分配金を目指す
分配金利回りが10%を超えるようなファンドは、分配金を運用の成果でまかなえているかを特に注意して確認しましょう。値上がり益が続かなくなると、分配金が引き下げられたり、元本を取り崩したりすることになります。
目安になるのは、ファンドが投資している資産の利回り(株式の配当利回り、REITの分配金利回り、債券の利回り)を、分配金利回りが大きく上回っていないかです。投資先から入ってくる配当や利息を大きく超える分配金は、値上がり益や過去の収益の蓄えがなくなると続けられません。
分配金利回りだけでなく、分配金健全度や基準価額の推移も合わせて確認しましょう。
信託報酬は、投資信託を保有している間、日々差し引かれる手数料です。信託報酬が高いと、その分だけ運用成績が圧迫されます。
純資産総額の大きい毎月分配型10本(ランキングの表)の信託報酬は、年1.1275%〜1.958%(税込)です(10位のファンドは投資先の費用を含めると年1.6775%程度)。信託報酬が高いファンドは、それだけ高い運用成績を上げないと投資家にとってメリットがありません。
同じ資産クラスに投資するファンドを比較する際は、信託報酬の差も考慮しましょう。例えば、信託報酬が年1.5%のファンドと年0.5%のファンドでは、年1.0%の差があります。100万円投資した場合、年間1万円のコスト差となり、長期的には大きな影響があります。
ファンドを選ぶ際は、運用会社の実績や信頼性も重要なチェックポイントです。
あわせて、月次レポートや運用報告書で、分配金の原資や運用の状況をわかりやすく説明しているかも確認しましょう。
分配金投資は、年代や投資目的によって適した戦略が異なります。
ここでは、3つの年代・目的別におすすめの投資スタイルを紹介します。
年代別・目的別のおすすめ投資スタイル
50-60代で退職金を受け取り、年金の足しにしたい方は、安定性を重視しつつ適度な分配金を得られるポートフォリオがおすすめです。
おすすめのポートフォリオ例
国内債券ファンド:30%(安定性重視)
国内REITファンド:20%(インカムゲイン重視)
バランス型ファンド:30%(分散投資)
高配当株式ファンド:20%(成長性も期待)
このポートフォリオでは、全体の分配金利回りは3%~4%程度を目指します。
500万円投資した場合、年間15万~20万円程度(税引前)の分配金が期待できます。月額にすると1.2万~1.7万円程度です。
投資する証券会社は、サポート体制が充実している大手ネット証券がおすすめです。SBI証券や楽天証券は、電話サポートやセミナーが充実しており、投資初心者でも安心して利用できます。
40-50代で老後資金を準備しながら定期収入も得たい方は、成長性と分配金のバランスを取ったポートフォリオがおすすめです。
この年代は、まだ老後まで10-20年の時間があるため、複利効果を活かした資産成長も重視すべきです。
おすすめのポートフォリオ例
全世界株式インデックスファンド(分配金なし):40%(長期成長重視)
米国REITファンド(年1回分配型):20%(適度な分配金)
高配当株式ファンド(隔月・年4回決算型など):20%(定期収入)
国内債券ファンド:20%(安定性確保)
このポートフォリオでは、長期的な資産成長を重視しつつ、一部から定期的な分配金を得られます。全体の分配金利回りは2%~3%程度です。
1,000万円投資した場合、年間20万~30万円程度(税引前)の分配金が期待できます。
NISAの成長投資枠を使えば、分配金を非課税で受け取れます。ただし毎月分配型は対象外なので、隔月決算型や年4回決算型などを選びます。成長投資枠は年間240万円まで、生涯で1,200万円までです(つみたて投資枠と合わせて1,800万円)。
| 毎月の分配金 | 分配金利回り3% | 分配金利回り4% | 分配金利回り5% |
| 月5万円 | 2,000万円 (手取りなら2,510万円) | 1,500万円 (手取りなら1,882万円) | 1,200万円 (手取りなら1,506万円) |
| 月10万円 | 4,000万円 (手取りなら5,020万円) | 3,000万円 (手取りなら3,765万円) | 2,400万円 (手取りなら3,012万円) |
| 月20万円 | 8,000万円 (手取りなら1億40万円) | 6,000万円 (手取りなら7,530万円) | 4,800万円 (手取りなら6,024万円) |
※税引前の分配金で計算。( )内は、課税口座で税金20.315%が引かれた後に、手取りでその金額を受け取るのに必要な元本。分配金利回りは目安で、分配金が運用の成果でまかなえるとは限りません。
60代以上で既にリタイアし、分配金だけで生活費を賄いたい方は、安定した分配金を重視したポートフォリオが必要です。
たとえば月5万円の分配金を受け取るには、分配金利回り4%で1,500万円、課税口座で手取り月5万円なら1,882万円が必要です。NISAの成長投資枠(生涯1,200万円まで)だけで月5万円を受け取るには、分配金利回り5%でも枠をすべて使う計算です。
分配金生活を実現するには、まとまった資産が必要です。例えば、月20万円の分配金を得たい場合、年間240万円の分配金が必要です。分配金利回り4%と仮定すると、税引前で6,000万円の投資元本が必要です(課税口座で手取り月20万円なら約7,530万円)。
おすすめのポートフォリオ例
国内REITファンド:25%(安定した賃料収入)
米国REITファンド:25%(為替分散と高い分配金)
高配当株式ファンド(国内):20%(配当収入)
高配当株式ファンド(グローバル):15%(地域分散)
国内債券ファンド:15%(元本の安定性確保)
このポートフォリオでは、全体の分配金利回りは4%~5%程度を目指します。
6,000万円投資した場合、年間240万~300万円程度(税引前)の分配金が期待でき、月額20万~25万円の収入となります。
ただし、分配金は運用状況により変動するため、余裕を持った生活設計が必要です。生活費の全額を分配金に頼るのではなく、年金や預貯金も組み合わせることをおすすめします。また、定期的に分配金健全度や基準価額を確認し、問題があれば早めにファンドを乗り換えることも重要です。
分配金には税金がかかります。税金の仕組みを理解しておくことで、手取り額を正確に把握し、確定申告が必要なケースにも対応できます。
分配金の税金と確定申告|知っておきたいポイント
普通分配金は課税の対象です。
税率は20.315%(所得税15.315%、住民税5%)です。
税金の計算例
10,000円の普通分配金を受け取った場合
→ 税金は2,031円
→ 手取り額は7,969円
普通分配金は、受け取るときに20.315%が源泉徴収されます。公募投資信託の分配金は、金額にかかわらず確定申告をしなくてもよい(確定申告不要制度)ので、源泉徴収されたままで手続きを終えられます。
NISAの成長投資枠で買った投資信託の分配金は非課税です。ただし、毎月分配型は成長投資枠で買えないため、NISAで分配金を受け取るなら隔月決算型などを選びます。
元本払戻金(特別分配金)は、投資したお金の一部の払い戻しとして扱われるため、非課税です。
実質的には自分の投資元本が戻ってきているだけなので、利益ではないためです。
元本払戻金(特別分配金)を受け取ると、その分だけ個別元本が減少します。例えば、10,000円で購入した投資信託から500円の特別分配金を受け取った場合、個別元本は9,500円に下がります。
特別分配金は非課税ですが、元本が減少しているため、将来売却する際の譲渡益計算に影響します。個別元本が下がった分、売却時の譲渡益が増える(または譲渡損が減る)ことになります。
取引報告書や年間取引報告書には、普通分配金と特別分配金が区別して記載されています。確定申告が必要な場合は、この情報を基に申告します。
分配金は源泉徴収されたまま確定申告不要を選べるため、基本的には確定申告は不要です。
しかし、以下のケースでは確定申告をすることで税金が還付されたり、有利になったりすることがあります。
確定申告の期間は、原則として毎年2月16日から3月15日までです。
e-Taxを利用すれば、自宅から簡単に申告できます。
分配金の税金について不明な点がある場合は、税務署や税理士に相談することをおすすめします。
毎月分配型の投資信託のランキングと、分配金で失敗しない選び方を解説してきました。
分配金が多いファンドは魅力的に見えますが、分配金の多さは成績の良さを意味せず、その期の収益を超えて分配金を出しているファンドもあるため注意が必要です。
健全なファンドを選ぶためには、分配金利回りだけでなく、分配金健全度(当期の収益でまかなえた割合)、分配余力月数、分配金込みの騰落率など、複数の指標を総合的に判断することが重要です。
また、毎月分配型はNISAのつみたて投資枠・成長投資枠のどちらでも買えません。NISAで分配金を受け取るなら、隔月決算型など同じシリーズの別のファンドを選びましょう。
毎月分配型と年1回分配型にはそれぞれメリット・デメリットがあり、投資目的や年代によって適した選択が異なります。長期的な資産形成を目指す場合は年1回分配型が有利ですが、既にまとまった資産があり定期収入を重視する場合は、健全な毎月分配型を選択肢に入れることも考えられます。
年代別・目的別の投資スタイルとしては、50-60代は安定性重視、40-50代は成長と分配金のバランス、60代以上は安定した分配金重視のポートフォリオがおすすめです。分配金には税金がかかるため、NISAで買える隔月決算型などの活用や、確定申告による損益通算も検討しましょう。
⚠️ 最後に重要な注意事項
投資には元本割れのリスクがあります。分配金は運用状況により変動・減額・停止される可能性があることを理解した上で、ご自身の投資目的やリスク許容度に合わせて、慎重にご検討ください。
本記事のファンドデータは2026年9月30日時点(各運用会社の月次レポート)のものであり、日々変動します。投資判断の際は、必ず各運用会社の公式サイトまたは証券会社のサイトで最新のデータをご確認ください。
詳しくは各証券会社や運用会社、または専門家にご相談されることをおすすめします。
本記事で使用したデータは、以下のソースから取得しています:
免責事項:投資信託の基準価額や分配金は日々変動します。本記事に記載されたデータは特定の時点での情報であり、最新の状況とは異なる場合があります。投資判断は必ず最新の公式情報をもとに行ってください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年10月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!