NISAの相談先はどこがおすすめ?選び方と注意点を解説【2026年】
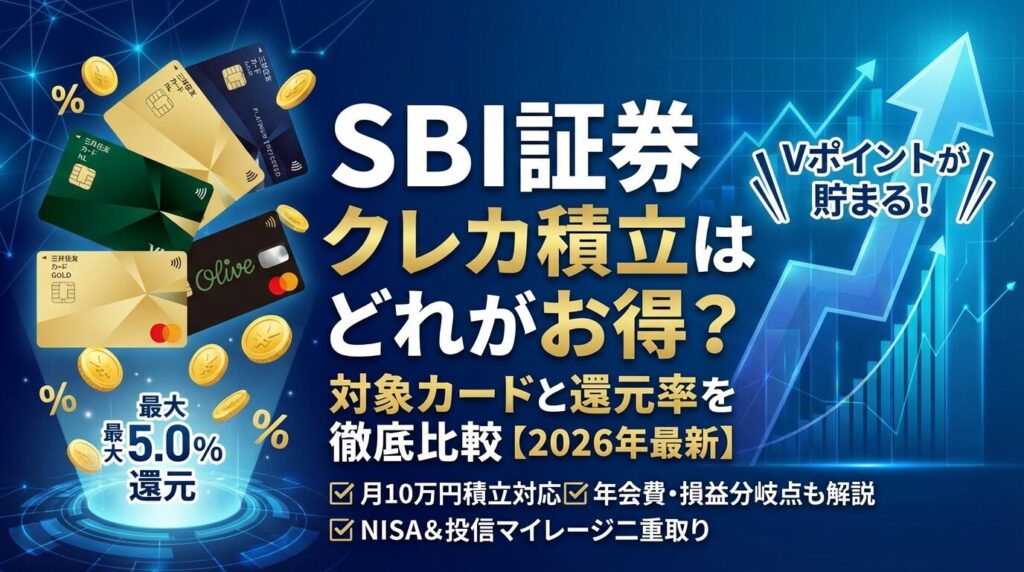
SBI証券のクレカ積立に使えるのは、提携する8社のカードです。積立できる金額はどのカードも月10万円までで、ポイントの付与率は三井住友カードが最大4.0%、ラグジュアリーカードが券種により1.0%〜1.5%です。
年会費のかかるカードが得になるかは、積立額ではなく積立以外のカード利用額で決まります。三井住友カードなら、普段の利用が年100万円未満は年会費無料の三井住友カード(NL)、100万円以上はゴールド(NL)、300万円以上はプラチナプリファードが、年会費を引いても多くポイントが残ります。
ラグジュアリーカードは、上限の月10万円を積み立てても1年のポイントは12,000〜18,000ポイントで、年会費(55,000円〜220,000円)には届きません。
この記事では、SBI証券のクレカ積立の基本から、対象カードの比較、年会費とポイント還元の損益分岐点まで詳しく解説します。
他社証券会社との比較や設定方法、注意点もまとめているので、自分に最適なカードを選んで効率よく資産形成を始められます。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
SBI証券のクレカ積立とは?基本の仕組み
SBI証券のクレカ積立は、クレジットカード決済で投資信託を毎月自動的に購入できるサービスです。
通常の銀行引き落としによる積立と異なり、クレジットカードのポイント還元を受けながら資産形成ができる点が大きな特徴となっています。
クレカ積立では、事前に設定した金額の投資信託を毎月自動的にクレジットカード決済で購入します。
注文日(買付日)と設定の締切は、カード会社ごとに決まっています。三井住友カードは毎月10日までの設定分が翌月の注文日に買い付けられ、注文日は毎月10日〜13日から選びます(2026年9月28日以降の新規設定・変更)。アプラスカード(ラグジュアリーカードなど)は設定の締切が毎月15日、買付日は原則毎月7日〜9日です。
対象となる投資信託は、SBI証券で積立ができる投資信託すべてです(SBI証券の投資信託の取扱いは2,600本超、2026年1月14日時点)。
一度設定すれば毎月自動的に購入が続くため、入金の手間がかからず、買い忘れの心配もありません。
投資初心者でも継続しやすい仕組みになっています。
クレカ積立の最大のメリットは、投資信託の購入金額に応じてクレジットカードのポイントが貯まることです。
ポイントの付与率は、カードの種類と積立以外のカード利用額によって0〜4.0%と大きな差があります。
三井住友カードの還元率例
月5万円を年間で積み立てた場合、還元率0.5%なら年間3,000ポイント、還元率2.0%なら年間12,000ポイントが貯まる計算です。
このポイントは通常の買い物に使えるほか、Vポイント投資として再投資することも可能です。
銀行引き落としではポイントが付かないため、クレカ積立を活用することで実質的な投資コストを下げながら資産形成ができます。
SBI証券のクレカ積立には、積立額の上限が設定されています。
積立額の上限は、提携8社のどのカードも月10万円です。三井住友カードは券種を問わず、毎月100円〜10万円で設定できます。
この上限は証券会社ごとの金額で、複数のカードを組み合わせて月10万円を超えて積み立てることはできません。
月10万円を12か月積み立てると年120万円で、新NISAのつみたて投資枠(年間120万円)をクレカ積立だけで使い切れます。
成長投資枠(年間240万円)も使って月10万円を超えて積み立てたい場合は、NISAでもクレカ積立と現金での積立を併用できます。
クレジットカードの利用限度額には注意が必要です。積立額が利用限度額を超えると決済できないため、他の支払いとのバランスを考えて設定する必要があります。
クレカ積立で使える8つのカード会社
SBI証券のクレカ積立の提携カード会社は、三井住友カード(Oliveフレキシブルペイを含む)・タカシマヤカード・東急カード・アプラスカード(ラグジュアリーカードを含む)・UCSカード・大丸松坂屋カード・オリコカード・JCBオリジナルシリーズの8社です(2026年1月14日時点)。積立できるのは、どのカードも月10万円までです。
それぞれのカード会社で特徴やポイント還元率が異なるため、自分のライフスタイルや保有カードに合わせて選択できます。
三井住友カードは、SBI証券のクレカ積立で最も人気のあるカード会社です。
券種と積立以外のカード利用額によってポイント付与率が0〜4.0%と幅広く設定されており、年会費無料のカードから高還元率のプラチナカードまで選択肢が豊富です。
三井住友カードの特徴
年会費無料の三井住友カード(NL)でも最大0.5%のポイントが貯まるため(2年目以降は前年に年10万円以上の利用が条件)、投資初心者でも気軽に始められます。
Oliveフレキシブルペイは、三井住友銀行の口座と一体化したマルチナンバーレスカードです。
デビットモード、クレジットモード、ポイント払いモードを切り替えて使える便利さが特徴で、クレカ積立ではクレジットモードを利用します。
ポイント付与率は三井住友カードと同じく、一般ランクで最大0.5%、ゴールドで最大1.0%、プラチナプリファードで最大3.0%です。Oliveアカウントがあれば、円普通預金の残高に応じて最大0.5%が上乗せされます(Olive限定上乗せプラン)。
三井住友銀行をメインバンクとして利用している方や、銀行口座とクレジットカードを一元管理したい方におすすめです。
東急カードは、東急グループをよく利用する方に適したカードです。
クレカ積立では0.25%〜2.5%のTOKYU POINTが貯まります。
基本は0.25%で、各種ゴールドカードかTOKYU CARD ClubQ JMBで積み立てると、TOKYU POINTのランクや年齢などの条件に応じて最大2.5%まで上がります。積立額のうち5万円を超える部分は0.25%です。利用するには、SBI証券の東急カード仲介口座が必要です。
TOKYU POINTは東急百貨店や東急ストアでの買い物、東急線の乗車などで貯まりやすく、東急沿線に住んでいる方に特にメリットがあります。
アプラスカードは、SBI新生銀行グループのクレジットカードで、SBI新生銀行をメインバンクとして利用している方に向いています。
クレカ積立のポイント付与率は0.5%〜1.5%で、APLUS CARD withは0.5%、アプラスゴールドカードは1.0%、ラグジュアリーカードは券種により1.0%〜1.5%です。使うには、SBI新生銀行の口座と、SBI新生銀行の金融商品仲介(SBI証券)口座が必要です。すでにSBI証券の口座がある場合は、仲介業者をSBI新生銀行に変更します。
アプラスカードの特徴は、SBI新生銀行との連携による各種優遇サービスです。
タカシマヤカードは、高島屋での買い物が多い方に適したカードです。
クレカ積立では0.3%〜0.5%のタカシマヤポイントが貯まります(タカシマヤカードは0.3%、タカシマヤカード《ゴールド》は0.5%)。
還元率は他のカードと比べると低めですが、高島屋での買い物では最大10%のポイント還元があるため、百貨店での利用が多い方には総合的にメリットがあります。
UCSカードは、ユニーやアピタ、ピアゴなどのUストアグループで買い物をする方に向いているカードです。
クレカ積立では0.5%のUCSポイントが貯まります。
Uストアグループでの買い物では毎月19日・20日に5%オフになる特典があり、日常的にこれらの店舗を利用する方にはメリットがあります。
大丸松坂屋カードは、大丸や松坂屋での買い物が多い方に適したカードです。
クレカ積立では0.25%〜0.5%のQIRAポイントが貯まり、大丸松坂屋カードなどは0.25%、大丸松坂屋ゴールドカードなどは0.5%です。
大丸・松坂屋での買い物では5%~10%のポイント還元があるため、百貨店での利用が多い方には総合的にお得です。
ラグジュアリーカードは、金属製の高級クレジットカードで、年会費は高額ですが充実したサービスが特徴です。
クレカ積立では券種により1.0%〜1.5%のポイントが貯まり、Mastercard Titanium Cardで1.0%、Mastercard Black Cardで1.25%、Mastercard Gold Cardで1.5%です。SBI新生銀行の金融商品仲介(SBI証券)口座で使えるカードのひとつで、SBI新生銀行の口座も必要です(JAL Luxury Cardも使えますが、積立のマイル還元率は0.1%です)。
年会費(税込)はチタン55,000円・ブラック110,000円・ゴールド220,000円と高額で、2027年1月1日以降に申し込む場合はそれぞれ75,000円・150,000円・295,000円になります(すでに持っている人は2027年2月以降の請求分から)。コンシェルジュサービスや空港ラウンジ、レストラン優待など、上質なライフスタイルをサポートするサービスが充実しています。
月10万円(上限)を積み立てたときの1年のポイント
上限の月10万円を積み立てても、積立のポイントは年会費に届かないため、積立のポイントで年会費の元を取れる積立額はありません。ラグジュアリーカードの付帯サービスを使う人が、そのカードでポイントも貯めると考えるのがよいでしょう。年会費を抑えてポイントを残したいなら、三井住友カードのほうが向いています(損益の表)。
オリコカードは、オリコが発行するクレジットカード(提携カードを含む)でSBI証券の投信積立の代金を払える「オリコ投信積立」に対応しています。オリコポイントが貯まるカードなら、積立額200円につき1オリコポイントが貯まります。使うには、オリコのサイトからSBI証券のオリコ仲介口座を開設するか、すでにあるSBI証券の口座をオリコ仲介口座に変更します。
JCBが発行するJCBオリジナルシリーズ(法人カード・家族カードを除く)で積み立てられます。付与率は、積立以外のショッピングが月5万円以上なら一般カードで最大0.5%、JCBゴールドなどのプレミアムカードで最大1.0%です。月5万円未満だと、一般カードはポイントがつかず、プレミアムカードは最大0.5%になります。使うには、SBI証券のJCB仲介コースへの変更などの手続きが必要です。
三井住友カードのポイント還元率を比較
三井住友カードは、SBI証券のクレカ積立で最も多くの利用者が選択するカード会社です。
券種によってポイント還元率と年会費が大きく異なるため、自分の投資額とライフスタイルに合わせた選択が重要になります。
三井住友カード(NL)は、年会費が永年無料のナンバーレスカードです。
クレカ積立の付与率は最大0.5%で、年会費がかからないため投資初心者でも気軽に始められます。2年目以降は、前年に積立以外で年10万円以上使っていることが条件で、届かないと0%になります。
3枚の年会費とクレカ積立の付与率
券面に番号が印字されていないナンバーレス仕様で、セキュリティ面でも安心です。
三井住友カード ゴールド(NL)は、年会費5,500円(税込)のゴールドカードですが、年間100万円以上の利用で翌年以降の年会費が永年無料になる特典があります(この100万円にクレカ積立の金額は含みません)。
クレカ積立の付与率は、入会初年度が1.0%、2年目以降は前年に積立以外で年100万円以上使えば1.0%、10万円以上なら0.75%(10万円未満は0%)です。年100万円以上使う人なら、年会費無料のまま三井住友カード(NL)の2倍の付与率になり、毎年の継続特典10,000ポイントももらえます。
ゴールド(NL)のメリット
空港ラウンジサービスや旅行傷害保険も付帯しており、ゴールドカードならではの特典も充実しています。
三井住友カード プラチナプリファードは、年会費33,000円(税込)のプラチナカードで、ポイント還元に特化した設計が特徴です。
クレカ積立の付与率は毎月1.0%で、積立以外のカード利用が年300万円以上なら2.0%、500万円以上なら3.0%になります(上乗せ分は年1回まとめて付与)。
月10万円積立時の年間獲得ポイント
継続特典と普段使いの基本ポイントまで含めると、積立以外のカード利用が年300万円以上でゴールド(NL)より多くポイントが残ります(損益の表)。年100万円程度の利用では、月10万円を積み立てても年会費を引くとマイナスになります。
三井住友カード Visa Infiniteは、年会費99,000円(税込)の最上位カードで、クレカ積立では最大4.0%のVポイント還元が受けられます。
クレカ積立の付与率は毎月1.0%で、積立以外のカード利用額に応じて年1回上乗せされます。
月10万円を積み立て、積立以外の利用が年700万円以上なら、積立のポイントは年48,000ポイント(10万円×12か月×4.0%)です。
積立のポイントだけでは年会費99,000円に届きません。継続&利用特典(前年400万円以上で40,000ポイント、700万円以上で110,000ポイント)と普段使いの1%を合わせると、積立以外の利用が年700万円以上の人なら、年会費を引いてもプラチナプリファードより多く残ります(損益の表)。
Visa Infiniteならではの特典として、高級ホテルやレストランでの優待、コンシェルジュサービス、プライオリティ・パスなど、最上級のサービスが利用できます。
Oliveフレキシブルペイは、三井住友銀行の口座と一体化したマルチナンバーレスカードで、クレカ積立では三井住友カードと同じ還元率が適用されます。
一般ランクで最大0.5%、ゴールドで0.75%〜1.0%、プラチナプリファードで1.0%〜3.0%と、三井住友カードと同じ付与率です。Oliveアカウントがあれば、円普通預金の残高に応じて最大0.5%が上乗せされます(Olive限定上乗せプラン)。
銀行口座とクレジットカードを一元管理したい方や、三井住友銀行をメインバンクとして利用している方におすすめです。
年会費とポイント還元の損益分岐点を計算
三井住友カードでクレカ積立を行う場合、年会費のかかるカードを選ぶべきか、年会費無料のカードで十分かは、積立額ではなく積立以外のカード利用額で決まります。積立の金額は、付与率や年会費無料・継続特典の条件になるカードの年間利用額に数えられないためです。
| 積立以外のカード利用(年) | 三井住友カード(NL) | ゴールド(NL) | プラチナプリファード | Visa Infinite |
| 50万円 | 4,300 | −300 | −24,400 | −90,400 |
| 100万円 | 6,800 | 18,600 | −9,400 | −85,400 |
| 200万円 | 11,800 | 23,600 | 10,600 | −75,400 |
| 300万円 | 16,800 | 28,600 | 34,200 | −61,800 |
| 500万円 | 26,800 | 38,600 | 67,800 | 1,800 |
| 700万円 | 36,800 | 48,600 | 87,800 | 95,400 |
表は、月3万円(年36万円)を積み立てたときに1年で残るポイント(積立のポイント+継続特典+普段使いの基本ポイント−年会費)です。2年目以降の1年で、コンビニなどのポイントアップや入会特典は含めていません。太字が、その行で最も多く残るカードです。
積立の金額はカードの年間利用額に数えられないため、付与率や年会費無料・継続特典の条件は、積立以外のカード利用額で決まります。普段の利用が年100万円未満なら、年会費のかからない三井住友カード(NL)が最も多くポイントが残ります。
| 積立以外のカード利用(年) | 三井住友カード(NL) | ゴールド(NL) | プラチナプリファード | Visa Infinite |
| 50万円 | 5,500 | 1,500 | −22,000 | −88,000 |
| 100万円 | 8,000 | 21,000 | −7,000 | −83,000 |
| 200万円 | 13,000 | 26,000 | 13,000 | −73,000 |
| 300万円 | 18,000 | 31,000 | 39,000 | −57,000 |
| 500万円 | 28,000 | 41,000 | 75,000 | 9,000 |
| 700万円 | 38,000 | 51,000 | 95,000 | 105,000 |
月5万円(年60万円)の場合です(表の見方は月3万円と同じ)。普段の利用が年100万円以上になると、ゴールド(NL)は年会費が永年無料になり、付与率1.0%と継続特典10,000ポイントがつくため、三井住友カード(NL)より多く残ります。
ゴールド(NL)の年会費無料と継続特典の条件になる「年100万円」に、クレカ積立の金額は含まれません。積立だけで100万円に届くことはないので、普段の買い物でどれだけ使うかで選びましょう。
| 積立以外のカード利用(年) | 三井住友カード(NL) | ゴールド(NL) | プラチナプリファード | Visa Infinite |
| 50万円 | 8,500 | 6,000 | −16,000 | −82,000 |
| 100万円 | 11,000 | 27,000 | −1,000 | −77,000 |
| 200万円 | 16,000 | 32,000 | 19,000 | −67,000 |
| 300万円 | 21,000 | 37,000 | 51,000 | −45,000 |
| 500万円 | 31,000 | 47,000 | 93,000 | 27,000 |
| 700万円 | 41,000 | 57,000 | 113,000 | 129,000 |
月10万円(年120万円、積立の上限)の場合です。プラチナプリファードが積立のポイントだけで年会費33,000円を上回るのは、付与率3.0%(36,000ポイント)のときに限られますが、継続特典と普段使いの1%を合わせると、普段の利用が年300万円以上でゴールド(NL)より多く残ります。Visa Infiniteは、年700万円以上で最も多く残ります。
月10万円でも、どのカードが最も多く残るかは普段の利用額で決まり、月3万円・5万円のときと変わりません。年100万円未満なら三井住友カード(NL)、100万円以上ならゴールド(NL)、300万円以上ならプラチナプリファード、700万円以上ならVisa Infiniteです。
| 積立以外のカード利用(年) | 最も多くポイントが残るカード | 年会費(税込) | クレカ積立の付与率 |
| 100万円未満 | 三井住友カード(NL) | 永年無料 | 0.5%(前年10万円未満は0%) |
| 100万円以上300万円未満 | 三井住友カード ゴールド(NL) | 5,500円(年100万円の利用で翌年以降永年無料) | 1.0% |
| 300万円以上700万円未満 | 三井住友カード プラチナプリファード | 33,000円 | 2.0%(500万円以上は3.0%) |
| 700万円以上 | 三井住友カード Visa Infinite | 99,000円 | 4.0% |
積立額が月1万円〜10万円のどれでも、境目は同じです。2年目以降の1年で残るポイント(積立のポイント+継続特典+普段使いの基本ポイント−年会費)を比べています。入会初年度は条件が異なり、ゴールド(NL)は初年度の付与率が1.0%、年会費が5,500円です。
投信マイレージとの二重取りでさらにお得
SBI証券には、クレカ積立のポイント還元とは別に「投信マイレージ」という独自のポイントサービスがあります。
投資信託の保有残高に応じてポイントが貯まる仕組みで、クレカ積立と併用することでポイントの二重取りが可能です。
投信マイレージは、SBI証券で保有している投資信託の月間平均保有残高に応じて、毎月ポイントが付与されるサービスです。
ポイント付与率は投資信託の種類によって異なり、通常銘柄は年率0.10%(月間平均保有金額1,000万円以上は0.20%)、SBIプレミアムセレクト銘柄は年率0.15%(同0.25%)で、その他の指定銘柄はファンドごとに決まった付与率です。金融商品仲介業者経由で口座を開いた人は、一部を除き対象外です。
投信マイレージの例
投信マイレージのポイントは、Vポイント、Pontaポイント、dポイント、JALマイル、PayPayポイントのいずれかから選択できます。
クレカ積立で投資信託を購入すると、購入時にクレジットカードのポイントが貯まり、その後の保有期間中は投信マイレージでポイントが貯まり続けます。
ポイント二重取りの例(プラチナプリファード×月5万円積立)
長期的に積立を続けると、保有残高が増えるにつれて投信マイレージで貯まるポイントも増えていきます。
10年間積立を続けて保有残高が600万円になった場合、通常銘柄なら投信マイレージだけで年間6,000ポイントが貯まる計算です(年率0.10%)。
クレカ積立や投信マイレージで貯まったVポイントは、SBI証券で投資信託の購入に使うことができます。
これを「Vポイント投資」と呼び、1ポイント=1円として投資信託の購入代金に充当できます。
ポイントを現金化せずに再投資することで、複利効果を高めながら資産形成を加速させることが可能です。Vポイント投資はNISA口座でも利用可能で、ポイントで購入した投資信託の運用益も非課税になります。
他社証券会社のクレカ積立と比較
SBI証券以外にも、楽天証券、マネックス証券、三菱UFJ eスマート証券などがクレカ積立サービスを提供しています。
各社のポイント還元率や対応カード、サービス内容を比較することで、自分に最適な証券会社を選ぶことができます。
SBI証券のクレカ積立を選ぶべき人は、高還元率を求める方や、年間積立額が大きい方です。
楽天証券は、楽天カードでのクレカ積立に対応しており、ポイント還元率はカードの種類に応じて0.5%〜2.0%です(代行手数料が年率0.4%未満の投資信託の場合)。
楽天証券の特徴
SBI証券と比較すると、年会費無料の楽天カードは0.5%で三井住友カード(NL)と同じ、楽天プレミアムカードは1.0%で三井住友カード ゴールド(NL)と同じ水準です。
マネックス証券は、マネックスカードでのクレカ積立に対応しており、最大1.1%のポイント還元が受けられます。2026年10月買付分からは、積立以外のカードショッピングの利用額も還元率の条件になりました。なお、マネックス証券は2026年10月19日から、ウェブサイトとアプリでの新規口座開設を一時停止しています。
マネックスカードで投信つみたてをしていれば、カードショッピングの利用がなくても年会費は無料になります。
マネックスカードの還元率は、積立以外のカードショッピングが毎月5万円以上の場合、積立額が5万円以下なら1.1%、5万円超7万円以下なら0.6%、7万円超10万円以下なら0.2%です。ショッピングが1万円以上5万円未満なら、それぞれ0.55%・0.3%・0.1%になります。
積立以外のカードショッピングが毎月5万円以上なら、月5万円の積立で年間6,600ポイント(60万円×1.1%)が貯まります。
三菱UFJ eスマート証券(旧auカブコム証券)は、au PAYカードでのクレカ積立に対応しており、au PAY ゴールドカードなら1.0%、au PAY カードなら0.5%のPontaポイントが貯まります。
au PAY カードの年会費は永年無料、au PAY ゴールドカードは11,000円(税込)です。
三菱UFJ eスマート証券の特徴は、au経済圏との連携です。auユーザーであれば、auじぶん銀行との連携で普通預金金利が優遇されたり、au PAYマーケットでのポイント還元率が上がるなどのメリットがあります。
SBI証券でクレカ積立を始めるには、証券口座の開設、クレジットカードの登録、積立設定の3つのステップが必要です。
初めての方でも、画面の指示に従って進めれば簡単に設定できます。
まず、SBI証券の口座を開設します。
SBI証券の公式サイトから「口座開設」ボタンをクリックし、メールアドレスを登録します。
SBI証券にログイン後、クレジットカードを登録します。
画面上部のメニューから「取引」→「投資信託」→「投信(積立買付)」→「クレジットカード」を選択します。
クレジットカードの登録が完了したら、積立設定を行います。
SBI証券のサイトで「投信(積立買付)」画面を開き、積立したい投資信託を検索します。
三井住友カードの場合、毎月10日までに設定した分が翌月の注文日(毎月10日〜13日から選んだ日)に買い付けられます。例えば3月に買い付けたい場合は、2月10日までに設定を完了させます。締切日はカード会社によって異なり、アプラスカードは毎月15日です。
NISA口座でクレカ積立を行う場合、積立設定時に「つみたて投資枠」または「成長投資枠」を選択します。
つみたて投資枠は年間120万円(月10万円)まで、成長投資枠は年間240万円(月20万円)まで投資できますが、クレカ積立の上限は月10万円です。
NISA口座での運用益は非課税となるため、長期的な資産形成を考えている方は、クレカ積立をNISA口座で行うことをおすすめします。
クレカ積立で気をつけたい5つのこと
クレカ積立は便利でお得な仕組みですが、利用する際にはいくつか注意すべきポイントがあります。
クレカ積立のポイント還元率は、カード会社や証券会社の判断で変更される可能性があります。
実際に、楽天証券では2022年9月に還元率が1.0%から0.2%に引き下げられ(その後一部改善)、多くの投資家に影響を与えました。SBI証券でも、将来的に還元率が変更されるリスクはゼロではありません。
高還元率のクレジットカードは年会費が高額な場合が多く、クレカ積立のポイント還元だけでは年会費をカバーできないケースがあります。
三井住友カード プラチナプリファードは年会費33,000円、Visa Infiniteは年会費99,000円と高額です。年会費のかかるカードが得になるかは、積立額ではなく積立以外のカード利用額で決まるため、普段の利用が少ない人は年会費の負担が上回ります。
クレカ積立で購入する投資信託は、元本保証ではなく、相場の変動により元本割れのリスクがあります。
ポイント還元があっても、投資信託の価格が下落すれば、トータルで損失が出る可能性があります。例えば、年間60万円を積み立てて6,000ポイント(1.0%還元)を獲得しても、投資信託の価格が5%下落すれば、3万円の含み損が発生します。
クレカ積立の金額は、クレジットカードの利用限度額に含まれます。
月5万円や10万円の積立を行う場合、他の支払いとのバランスを考える必要があります。
積立の金額は、毎月決まった日にカードの利用として計上され(三井住友カードは毎月14日頃)、そのぶん利用限度額を使います。利用限度額が不足する場合は、カード会社に利用限度額の引き上げを申請するか、積立額を減らすなどの対応が必要です。
クレジットカードを解約したり、紛失・盗難により再発行した場合、クレカ積立の設定も自動的に解除されます。
カード番号が変わるため、新しいカードで再度登録と積立設定を行う必要があります。カードの有効期限が切れた場合も、新しいカードで再登録が必要です。
はい、クレカ積立はNISA口座で利用できます。つみたて投資枠と成長投資枠の両方で利用可能で、積立設定時に口座区分を選択します。つみたて投資枠は年間120万円(月10万円)まで、成長投資枠は年間240万円(月20万円)までの投資が可能ですが、クレカ積立の上限は月10万円です。NISA口座での運用益は非課税となるため、長期的な資産形成を考えている方には、クレカ積立をNISA口座で行うことをおすすめします。
いいえ、SBI証券のクレカ積立では、1つの証券口座につき1枚のクレジットカードしか登録できません。複数のクレジットカードを使って積立額を増やすことはできません。ただし、家族それぞれが自分の証券口座とクレジットカードを持っている場合は、それぞれが個別にクレカ積立を行うことは可能です。
三井住友カードの場合、積立額の変更や解約は、毎月10日までに設定すれば翌月分から反映されます。例えば、3月分の積立額を変更したい場合は、2月10日までに変更手続きを行います。変更手続きはSBI証券のサイトから簡単に行え、積立額の増減、銘柄の変更、積立の一時停止、完全解約などが可能です。
クレカ積立で貯まるポイントは、クレジットカードの利用代金が確定したタイミングで付与されます。三井住友カードの場合、積立分のカード利用日(毎月14日頃)の翌々月10日頃に付与されます。例えば、3月14日頃のカード利用分は5月10日頃に付与されます。年間の利用額に応じた上乗せ分(プラチナプリファードなど)は、年1回まとめて付与されます。投信マイレージのポイントは、毎月の保有残高に応じて翌月中旬ごろに付与されます。
投資初心者には、低コストで分散投資ができるインデックスファンドがおすすめです。具体的には、eMAXIS Slim 全世界株式(オール・カントリー)、eMAXIS Slim 米国株式(S&P500)、SBI・V・S&P500インデックス・ファンド、楽天・全米株式インデックス・ファンドなどが人気です。これらのファンドは信託報酬が年率0.1%前後と低く、世界中または米国の株式市場全体に分散投資できます。
クレカ積立の利用自体に手数料はかかりません。投資信託の購入時の申込手数料(販売手数料)も、SBI証券では原則無料です。ただし、投資信託を保有している間は、信託報酬(運用管理費用)が日々差し引かれます。信託報酬は投資信託の種類によって異なり、インデックスファンドは年率0.1%前後、アクティブファンドは年率1%前後が一般的です。
SBI証券のクレカ積立は、クレジットカード決済で投資信託を自動購入しながらポイント還元を受けられる便利な仕組みです。
提携カード会社は三井住友カードをはじめ8社で、ポイントの付与率はカードの種類と積立以外のカード利用額によって0〜4.0%です。積立できるのは、どのカードも月10万円までです。
三井住友カードでは、年会費無料の三井住友カード(NL)で最大0.5%、ゴールド(NL)で0.75%〜1.0%、プラチナプリファードで1.0%〜3.0%、Visa Infiniteで1.0%〜4.0%の付与率となります。ラグジュアリーカードは券種により1.0%〜1.5%です。
どのカードが得かは積立額ではなく積立以外のカード利用額で決まり、年100万円未満なら三井住友カード(NL)、100万円以上ならゴールド(NL)、300万円以上ならプラチナプリファード、700万円以上ならVisa Infiniteが、年会費を引いても多くポイントが残ります。ラグジュアリーカードは、月10万円を積み立てても積立のポイントだけでは年会費に届きません。
投信マイレージとの二重取りで、保有残高に応じてさらにポイントが貯まり、貯まったVポイントは再投資にも使えます。
楽天証券やマネックス証券と比較すると、SBI証券は上位カードを活用することで最も高い還元率を実現できる点が強みです。
設定方法は、SBI証券口座の開設、クレジットカードの登録、積立設定の3ステップで完了します。
NISA口座での利用も可能で、非課税で資産形成ができます。
なお、投資には元本割れのリスクがあります。ポイント還元はあくまで投資のおまけであり、投資判断の主な理由にすべきではありません。最終的な投資判断はご自身の責任で行ってください。詳しくはSBI証券や各カード会社の公式サイトでご確認ください。
本記事の情報は2026年10月30日時点のものです。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!