野村絢の投資手法とは?保有銘柄と父の影響を解説【2026年】
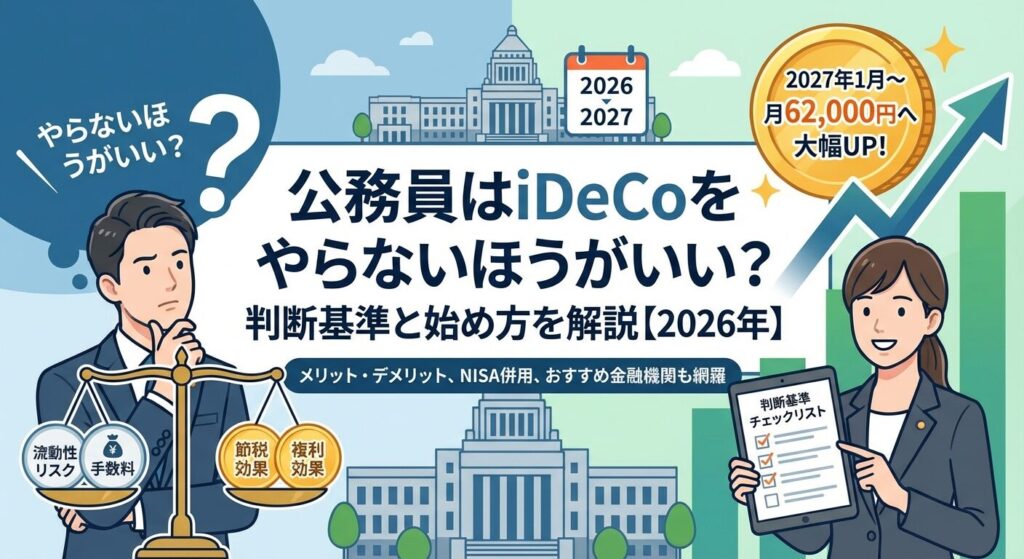
公務員のiDeCoの掛金の上限は、2024年12月から月2万円です。さらに、2026年12月分の掛金(2027年1月の引き落とし)から月5.4万円に上がります。6.2万円から共済掛金相当額8,000円を引いた額で、「上限が低いからやらないほうがいい」という理由はほぼなくなります。
ただし、60歳まで引き出せないことや、退職金と近い時期に一時金で受け取ると退職所得控除が減ることなど、すべての公務員に向いているわけではありません。
この記事では、公務員がiDeCoをやらないほうがいいと言われる理由、加入すべき人・すべきでない人の判断基準、メリット・デメリットを詳しく解説します。
年齢別・年収別のシミュレーションや、NISAとの併用戦略も紹介しますので、ご自身に合った判断ができるようになります。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
公務員はiDeCoをやらないほうがいいと言われる理由
公務員がiDeCoをやらないほうがいいと言われる背景には、公務員特有の制度上の制約があります。民間企業の会社員と比較して不利な点が複数あるため、慎重な判断が必要です。ここでは、その主な理由を3つ解説します。
| 時期 | 公務員の上限(月) | 年間 |
| 2024年11月まで | 1.2万円 | 14.4万円 |
| 2024年12月〜2026年11月 | 2万円 | 24万円 |
| 2026年12月分(2027年1月引き落とし)から | 5.4万円 | 64.8万円 |
公務員のiDeCoの上限は、2024年11月までは月12,000円(年間144,000円)で、自営業者(月68,000円)や企業年金のない会社員(月23,000円)と比べて低い水準でした。2024年12月からは月2万円に上がっています。
さらに、2026年12月分の掛金(2027年1月の引き落とし)から、公務員の上限は月5.4万円(年間64.8万円)に上がります。iDeCoと企業年金などを合わせた上限6.2万円から、共済掛金相当額の8,000円を引いた額で、公務員が6.2万円をまるごと出せるわけではありません。
上限まで増やすには、加入している金融機関で掛金額の変更手続きが必要です。受付は2026年9月頃から始まり、e-iDeCoでは2026年12月1日〜24日に手続きできます。手続きの内容によっては12月分に間に合わない場合があります。なお、同じ時期に自営業者の上限は月7.5万円、企業年金のない会社員は月6.2万円に上がります。
iDeCoは老後資金の準備を目的とした制度のため、原則として60歳まで資金を引き出すことができません。これは公務員に限らずすべての加入者に共通するルールですが、公務員にとっては特に大きなデメリットとなる場合があります。
公務員は安定した給与体系がある一方で、住宅購入や子どもの教育費など、ライフイベントで大きな支出が発生することがあります。そうした際に、iDeCoに拠出した資金は一切引き出せないため、急な出費に対応できなくなるリスクがあります。病気や介護などで予想外の支出が必要になった場合も同様です。
NISAであれば必要な時にいつでも売却・出金できますが、iDeCoは60歳になるまで資金が完全にロックされます。流動性を重視する人や、近い将来まとまった資金が必要になる可能性がある人は、iDeCoよりもNISAを優先すべきでしょう。
iDeCoには、加入時・運用中・受取時にさまざまな手数料がかかります。加入時には国民年金基金連合会への手数料2,829円が必要で、運用中は毎月171円(年間2,052円)の口座管理手数料が発生します。さらに、金融機関によっては運営管理手数料が上乗せされる場合もあります。
ただし、掛金は全額が所得控除になります。月2万円(年24万円)なら、所得税と住民税の税率が合わせて15%でも年3.6万円の節税になり、年2,052円の手数料を大きく上回ります。
元本確保型商品(定期預金など)は利息がほとんどつかないため、利息だけでは手数料をまかなえません。それでも、掛金の所得控除による節税は商品に関係なく受けられるので、税がかかっている人なら手数料を引いても損にはなりにくい仕組みです。
やらないほうがいい公務員の5つの条件
iDeCoは税制優遇が魅力的な制度ですが、すべての公務員に適しているわけではありません。以下の5つの条件に当てはまる人は、iDeCoへの加入を慎重に検討するか、見送ったほうがよい場合があります。ご自身の状況と照らし合わせてチェックしてみてください。
5年以内に住宅購入の頭金、子どもの大学進学費用、親の介護費用など、まとまった支出が予定されている人は、iDeCoへの加入は避けるべきです。iDeCoは60歳まで原則として引き出せないため、急な資金需要に対応できません。
たとえば、35歳の公務員が住宅購入を3年後に控えている場合、iDeCoに月2万円拠出すると3年間で72万円が積み立てられますが、この資金は住宅購入時には使えません。同じ金額をNISAや貯蓄に回していれば、必要な時に自由に使えたはずです。
ライフプランを見直し、今後10年以内に大きな支出が見込まれる場合は、まずは流動性の高い貯蓄やNISAでの資産形成を優先しましょう。iDeCoは、こうした支出が一段落してから始めても遅くありません。
iDeCoの節税は、掛金が所得控除になることで生まれます。そのため、育児休業中などで給与がなく、所得税・住民税がほとんどかからない人は、節税の効果が小さくなります。
一方、税がかかっている人なら、月5,000円でも、税率15%で年9,000円の節税になり、口座管理手数料(年2,052円)を上回ります。掛金の少なさは、やらない理由にはなりません。
所得税・住民税がほとんどかからない時期は、手数料のかからないNISAでの積立投資を優先するとよいでしょう。
iDeCoで投資信託を選択した場合、運用成績によっては元本割れする可能性があります。市場が大きく下落した局面では、積み立てた金額を下回ることもあり得ます。元本確保型商品を選べば元本割れは避けられ、節税分も受けられますが、利息はほとんどつきません。
公務員は安定志向の方が多く、「絶対に損をしたくない」と考える人も少なくありません。元本確保型だけで運用すれば元本は減りませんが、60歳まで引き出せず、お金を増やす効果もほとんどありません。
投資のリスクを一切取りたくない、元本割れが精神的に耐えられないという人は、iDeCoではなく定期預金や個人向け国債など、確実に元本が保証される金融商品での資産形成を検討しましょう。ただし、長期的にはインフレリスクも考慮する必要があります。
新NISAでは年間360万円(つみたて投資枠120万円+成長投資枠240万円)まで投資でき、非課税保有限度額は1,800万円です。すでにNISAを活用して十分な資産形成ができている人や、NISAの非課税枠を使い切れている人は、無理にiDeCoを追加する必要はありません。
NISAは運用益が非課税になる点ではiDeCoと同じですが、いつでも引き出せる流動性の高さが大きなメリットです。また、NISAには口座管理手数料がかからず、コスト面でも有利です。
iDeCoの最大のメリットは掛金の所得控除ですが、すでに十分な資産があり、さらに60歳まで引き出せない資金を積み立てる必要性が低い場合は、NISAだけで十分と言えます。iDeCoは、NISAと併用してさらに節税効果を高めたい人向けの制度と考えましょう。
公務員から民間企業への転職や、早期退職を考えている人は、iDeCoの続け方を確認しておきましょう。転職してもiDeCoは続けられ、転職先の企業年金の有無によって掛金の上限が変わります(届出が必要)。
また、早期退職して自営業やフリーランスになる場合、国民年金の第1号被保険者となり、iDeCoの掛金上限は月68,000円(2026年12月分からは月7.5万円)になります。しかし、収入が不安定になる可能性もあるため、60歳まで引き出せない資金を積み立て続けることがリスクになる場合もあります。
期限内に移さないと自動移換になるのは、勤務先の企業型DCの資産を退職後に移さなかった場合で、iDeCoの資産ではありません。キャリアプランが不確定な場合は、流動性の高いNISAでの資産形成を優先するのも一つの方法です。
公務員がiDeCoに加入するメリット5つ
デメリットや注意点がある一方で、公務員がiDeCoに加入することには大きなメリットもあります。特に税制優遇の効果は非常に大きく、長期的な資産形成において有利に働きます。ここでは、公務員がiDeCoを活用すべき5つのメリットを詳しく解説します。
iDeCoの最大のメリットは、掛金が全額所得控除の対象になることです。これにより、所得税と住民税を合わせて大きな節税効果が得られます。公務員は安定した給与収入があるため、この所得控除のメリットを確実に享受できます。
たとえば、年収600万円の公務員が月2万円(年間24万円)をiDeCoに拠出した場合、所得税率10%・住民税率10%として、年間約4.8万円の税金が軽減されます。30年間継続すると、節税額は累計144万円にもなります。
2026年12月分からは上限が月5.4万円になり、年間64.8万円まで所得控除できます。所得税20%・住民税10%なら、年間19万4,400円の節税になります(厚生労働省の公務員向けの案内の例)。この節税効果は、運用益とは別に確実に得られるリターンと言えます。
iDeCoで得た運用益(値上がり益・配当金・分配金)は、すべて非課税となります。通常、株式や投資信託の運用益には20.315%の税金がかかりますが、iDeCoではこの税金が一切かかりません。
たとえば、年間10万円の運用益が出た場合、通常の課税口座では約2万円が税金として差し引かれますが、iDeCoでは10万円がそのまま再投資されます。この差は長期運用になるほど複利効果で大きく広がります。
30年間、毎月2万円を年率3%で運用した場合、元本720万円に対して運用益は約445万円になります。通常の課税口座では運用益に約90万円の税金がかかりますが、iDeCoではこれが非課税となり、最終的な資産額に大きな差が生まれます。長期投資を前提とするなら、この非課税メリットは極めて大きいと言えます。
2026年12月分(2027年1月の引き落とし)からの改正で、公務員のiDeCoの上限は月2万円から月5.4万円へ上がります。年間で見ると、24万円から64.8万円への増額です。
同じ時期に企業年金のない会社員の上限も月6.2万円に上がるため、公務員だけが特別に有利になるわけではありませんが、「上限が低すぎて意味がない」という批判はほぼ解消されます。
月5.4万円を30年間、年率3%で運用した場合、最終的な資産額は約3,150万円になります。元本は1,944万円ですから、運用益は約1,200万円です。この運用益が非課税になり、さらに掛金の所得控除も受けられることを考えると、上限の上がる2026年12月分以降のiDeCoは公務員にとって魅力的な制度になると言えます。
国家公務員の退職手当は、民間との差(平均402.6万円)をなくすため、2013年1月から段階的に引き下げられ、地方公務員の退職手当も国に合わせて見直されています。また、2015年の共済年金と厚生年金の一元化により、職域加算が廃止され、新たな年金払い退職給付に移行しました。これにより、公務員の老後資金は以前よりも手薄になっています。
iDeCoは、こうした退職金・年金の減少を補う私的年金として活用できます。公務員共済の年金だけでは老後資金が不足する可能性があるため、現役時代からiDeCoで積み立てることで、老後の生活水準を維持できます。
特に若い世代の公務員は、今後さらなる制度改正により年金受給額が減る可能性があります。自助努力による資産形成が不可欠な時代において、税制優遇を受けながら老後資金を準備できるiDeCoは、公務員にとって重要な選択肢と言えるでしょう。
iDeCoで積み立てた資産を受け取る際にも、税制優遇が適用されます。一時金として受け取る場合は退職所得控除、年金として受け取る場合は公的年金等控除が適用され、税負担が大幅に軽減されます。
退職所得控除は、勤続年数(iDeCoの場合は加入年数)に応じて控除額が決まります。たとえば、30年間加入していた場合、1,500万円まで非課税で受け取れます。公務員の退職金と合算して計算されるため、受取時期の調整が重要になりますが、適切に計画すれば税負担を最小限に抑えられます。
年金として受け取る場合は、公的年金等控除が適用されます。65歳以上で年金収入が330万円以下の場合、110万円の控除が受けられるため、iDeCoからの年金受取額が少額であれば、ほとんど税金がかからない可能性もあります。このように、iDeCoは積立時・運用時・受取時のすべての段階で税制優遇があり、トータルでの節税効果が非常に大きい制度です。
公務員がiDeCoに加入するデメリット5つ
iDeCoには大きなメリットがある一方で、デメリットやリスクも存在します。これらを正しく理解した上で加入を判断することが重要です。ここでは、公務員がiDeCoに加入する際に注意すべき5つのデメリットを解説します。
iDeCoの最大のデメリットは、60歳になるまで原則として資金を引き出せないことです。病気、失業、住宅購入、子どもの教育費など、どんな理由があっても途中で解約して現金化することはできません。
この流動性の低さは、ライフプランが変化しやすい30代・40代の公務員にとって特に大きなリスクとなります。予期せぬ出費が発生した場合、iDeCoに拠出した資金は一切使えないため、別途緊急予備資金を確保しておく必要があります。
掛金の拠出を停止することは可能ですが、その場合も口座管理手数料は毎月かかり続けます。また、一度停止すると再開の手続きが必要になるため、拠出金額は無理のない範囲で設定することが重要です。60歳までの長期間、資金がロックされることを十分に理解した上で加入を検討しましょう。
iDeCoで投資信託を選択した場合、市場環境によっては元本割れする可能性があります。株式市場が大きく下落した局面では、積み立てた金額を大きく下回ることもあり得ます。
特に、受取時期が市場の暴落と重なった場合、長年積み立ててきた資産が大きく目減りするリスクがあります。60歳で受け取る予定だった資産が、リーマンショックやコロナショックのような暴落に見舞われると、計画していた老後資金が不足する可能性があります。
このリスクを軽減するためには、受取時期が近づいたら徐々に元本確保型商品にスイッチングする、または受取時期を分散するなどの対策が必要です。また、長期・分散投資を徹底することで、短期的な市場変動の影響を抑えることができます。
iDeCoには、加入時、運用中、受取時のそれぞれで手数料がかかります。加入時には国民年金基金連合会への手数料2,829円が必要です。運用中は毎月171円(年間2,052円)の口座管理手数料が必ず発生し、金融機関によってはさらに運営管理手数料が上乗せされます。
受取時にも、一時金として受け取る場合は1回あたり440円、年金として受け取る場合は受取のたびに440円の給付手数料がかかります。年金受取を選択し、毎月受け取る場合は年間5,280円の手数料が発生します。
これらの手数料は、運用期間が長くなるほど累積額が大きくなります。30年間運用した場合、口座管理手数料だけで約6.2万円になります。さらに投資信託の信託報酬も加わるため、トータルのコストを意識した商品選択が重要です。手数料を抑えるためには、運営管理手数料が無料の金融機関を選び、信託報酬の低いインデックスファンドで運用することをおすすめします。
iDeCoでは、掛金額の変更は年1回しかできません(ただし、金融機関によっては手続き上の制約により実質的に変更回数が限られる場合があります)。一度設定した掛金額は、基本的に1年間継続する必要があります。
収入が減少した場合や、予期せぬ支出が発生した場合でも、すぐに掛金を減額することができません。掛金の拠出を完全に停止することは可能ですが、その場合も口座管理手数料は継続してかかります。
この制約があるため、掛金額は余裕を持って設定することが重要です。生活費や緊急予備資金を確保した上で、無理なく継続できる金額を設定しましょう。また、ボーナス時に増額したいと思っても柔軟に対応できないため、毎月の給与から無理なく拠出できる金額を基本とすることをおすすめします。公務員は、掛金を年単位でまとめて出す方法(年単位拠出)を選べず、毎月同じ額を出す形になります。
iDeCoを一時金として受け取る場合、退職所得控除が適用されますが、この控除は公務員の退職金と合算して計算されます。退職所得控除を超える部分には税金がかかるため、退職金が多い公務員の場合、iDeCoの受取額が控除枠を超えて課税される可能性があります。
たとえば、勤続30年の公務員の場合、退職所得控除額は1,500万円です。退職金が1,500万円でiDeCoの積立額が500万円の場合、合計2,000万円のうち500万円が控除を超えるため、この部分に税金がかかります。ただし、退職所得は2分の1課税のため、実際の課税対象額は250万円になります。
時期をずらしても、控除が別々に満額使えるとは限りません。退職金を先に受け取ると、その後19年以内に受け取るiDeCoの一時金は、勤続期間と重なる期間の分だけ控除が減らされます。iDeCoを先に受け取る場合も、2026年1月以降は退職金まで10年空けないと調整されます(それまでは5年)。年金形式で受け取れば、退職所得控除とは重なりません。受け取り方は早めに計画し、税理士やファイナンシャルプランナーに相談することをおすすめします。
| 掛金(月) | 年額 | 税率15% | 税率20% | 税率30% |
| 5,000円 | 6万円 | 9,000円 | 12,000円 | 18,000円 |
| 1万円 | 12万円 | 18,000円 | 24,000円 | 36,000円 |
| 2万円(いまの上限) | 24万円 | 36,000円 | 48,000円 | 72,000円 |
| 5.4万円(2026年12月分からの上限) | 64.8万円 | 97,200円 | 129,600円 | 194,400円 |
上の表は、掛金と税率(所得税+住民税10%)ごとの年間の節税額です。口座管理手数料は年2,052円(加入時2,829円)なので、どの掛金でも節税額が手数料を上回ります。ここからは、年代別の例でシミュレーションします。年収と税率の対応は独身・扶養なしの目安で、家族構成や控除によって変わります。
年収400万円の若手公務員が、月2万円(年間24万円)をiDeCoに拠出した場合の節税効果を見てみましょう。所得税率は5%、住民税率は10%として計算します。
年間の節税額は、所得税が12,000円、住民税が24,000円で、合計36,000円になります。月2万円の拠出に対して年間3.6万円が戻ってくるため、実質的な負担は月17,000円(年間20.4万円)です。これを30年間継続すると、累計の節税額は108万円になります。
さらに、運用益が非課税になるメリットも加わります。年率3%で30年間運用した場合、元本720万円に対して運用益は約445万円になり、通常なら約90万円の税金がかかるところ、iDeCoでは非課税です。節税効果と運用益の非課税を合わせると、トータルで約200万円のメリットがあります。
20-30代は運用期間が長く取れるため、複利効果を最大限に活用できます。若いうちから始めることで、少額の拠出でも大きな資産を形成できる可能性があります。
年収600万円の40代公務員が、月3万円(年間36万円)をiDeCoに拠出した場合を見てみましょう。いまの上限は月2万円なので、上限が月5.4万円になる2026年12月分以降の例です。所得税率は10%、住民税率は10%として計算します。
年間の節税額は、所得税が36,000円、住民税が36,000円で、合計72,000円になります。月3万円の拠出に対して年間7.2万円が戻ってくるため、実質的な負担は月24,000円(年間28.8万円)です。これを20年間継続すると、累計の節税額は144万円になります。
年率3%で20年間運用した場合、元本720万円に対して運用益は約265万円になります。通常なら約54万円の税金がかかるところ、iDeCoでは非課税です。節税効果と運用益の非課税を合わせると、トータルで約198万円のメリットがあります。
40代は子どもの教育費など支出が多い時期ですが、老後までの期間も十分あるため、iDeCoを活用する価値は高いと言えます。ただし、流動性リスクを考慮し、緊急予備資金を確保した上で無理のない金額を設定しましょう。
年収700万円の50代公務員が、月5万円(年間60万円)をiDeCoに拠出した場合を見てみましょう。これも上限が月5.4万円になる2026年12月分以降の例です。所得税率は20%、住民税率は10%として計算します。
年間の節税額は、所得税が120,000円、住民税が60,000円で、合計180,000円になります。月5万円の拠出に対して年間18万円が戻ってくるため、実質的な負担は月35,000円(年間42万円)です。これを10年間継続すると、累計の節税額は180万円になります。
年率3%で10年間運用した場合、元本600万円に対して運用益は約99万円になります。通常なら約20万円の税金がかかるところ、iDeCoでは非課税です。節税効果と運用益の非課税を合わせると、トータルで約200万円のメリットがあります。
50代は収入が高く、所得税率も高いため、iDeCoの所得控除メリットが最も大きくなります。ただし、運用期間が短いため、元本割れリスクを避けるためにバランス型ファンドや債券ファンドを組み入れるなど、安定的な運用を心がけましょう。
iDeCoの口座管理手数料は年2,052円です(SBI証券の場合。金融機関によっては運営管理手数料が上乗せされます)。一方、掛金の節税額は、最低額の月5,000円でも税率15%なら年9,000円になります。
所得税率5%・住民税率10%(合計15%)の場合、年間2,052円の手数料を節税効果でまかなうのに必要な掛金は年13,680円、月約1,140円です。最低額の月5,000円なら、手数料を引いても年7,000円近くが残ります。
投資信託の信託報酬(年0.1〜0.5%程度)は、運用している資産にかかります。掛金の額で手数料負けを心配するより、無理なく続けられる金額を選ぶことが大切です。
2026年12月分からは上限が月5.4万円に上がるため、より多くの金額を拠出できる人にとっては、iDeCoの魅力がさらに高まります。ご自身の収入と支出を見直し、無理なく継続できる金額を設定しましょう。
公務員の年金・退職金制度の変化とiDeCoの必要性
公務員の年金・退職金制度は近年大きく変化しており、老後資金の準備がより重要になっています。ここでは、制度改正の内容とiDeCoの必要性について解説します。
2015年10月に、公務員の共済年金と会社員の厚生年金が一元化されました。これにより、公務員は厚生年金に加入することになり、従来の共済年金独自の上乗せ部分である「職域加算」が廃止されました。
職域加算は、公務員が厚生年金に加えて受け取れる上乗せ年金で、平均的な公務員で月2〜3万円程度の給付がありました。これが廃止されたことで、公務員の年金受給額は実質的に減少しています。代わりに「年金払い退職給付」が導入されましたが、給付水準は職域加算よりも低く設定されています。
この制度変更により、公務員の老後の年金収入は以前よりも減少しており、自助努力による資産形成の必要性が高まっています。iDeCoは、この年金減少分を補う手段として有効です。税制優遇を受けながら私的年金を準備できるため、公務員にとって重要な選択肢と言えます。
国家公務員の退職手当は、人事院の調査で示された民間との差(平均402.6万円)をなくすため、2012年8月の閣議決定にもとづき、2013年1月から段階的に引き下げられました。地方公務員の退職手当も、国に合わせて引き下げが行われています。
この減少傾向は、民間企業との格差是正や財政状況の悪化を背景としており、今後も続く可能性が高いと考えられます。特に若い世代の公務員は、退職時にさらに少ない退職金しか受け取れない可能性があります。
退職金が減少する中で、老後の生活水準を維持するためには、現役時代からの計画的な資産形成が不可欠です。iDeCoは、掛金の所得控除により実質的な負担を抑えながら、老後資金を準備できる制度です。退職金だけに頼らず、iDeCoやNISAを活用して自分年金を作ることが、これからの公務員には求められています。
2023年度から、国家公務員の定年が段階的に65歳まで引き上げられています(2023年度は61歳、以降2年ごとに1歳ずつ引き上げ)。地方公務員の定年も、国家公務員と同じく60歳から65歳まで2年に1歳ずつ引き上げられています。これにより、公務員の働き方や退職後の生活設計が大きく変わります。
定年延長により、60歳以降も給与収入を得られる期間が長くなりますが、60歳以降の給与水準は現役時代の7割程度に減額されるケースが多いとされています。また、iDeCoは60歳から受取が可能になりますが、定年が65歳まで延びることで、受取時期の選択肢が広がります。
ただし、60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取ると、間隔が5年しかありません。2026年1月以降は、iDeCoの一時金から退職金まで10年空けないと退職所得控除が調整されるため、定年が延びるほど一時金の受け取り時期は調整しにくくなります。年金形式での受け取りや、一時金と年金の組み合わせも含めて計画しましょう。
iDeCoとNISAどちらを優先すべき?
iDeCoとNISAはどちらも税制優遇がある制度ですが、それぞれ特徴が異なります。公務員が資産形成を始める際、どちらを優先すべきか、また併用する場合の戦略について解説します。
| 項目 | iDeCo | NISA |
| 税制優遇 | 掛金が所得控除、運用益非課税、受取時も控除あり | 運用益・配当金が非課税 |
| 年間投資枠(公務員) | 2024年11月まで14.4万円、2024年12月から24万円、2026年12月分から64.8万円 | 360万円(つみたて120万円+成長240万円) |
| 非課税保有限度額 | なし(掛金総額による) | 1,800万円(うち成長投資枠1,200万円) |
| 引き出し制限 | 60歳まで原則引き出し不可 | いつでも引き出し可能 |
| 手数料 | 加入時・運用中・受取時に手数料あり | なし(証券会社の売買手数料のみ) |
| 投資対象 | 投資信託・定期預金・保険商品 | 株式・投資信託・ETFなど |
| 主なメリット | 所得控除による節税効果が大きい | 流動性が高く、手数料がかからない |
| 主なデメリット | 60歳まで引き出せない、手数料がかかる | 所得控除がない |
iDeCoの最大のメリットは掛金の所得控除ですが、60歳まで引き出せないという大きな制約があります。一方、NISAは運用益が非課税になる点は同じですが、いつでも引き出せる流動性の高さが魅力です。どちらを優先すべきかは、年齢・収入・ライフプランによって異なります。
iDeCoとNISAのどちらを優先すべきかは、以下の基準で判断しましょう。
年収600万円の40代公務員が、月8万円を投資に回せる場合の配分例を紹介します。iDeCoが月2万円を超える例は、上限が月5.4万円になる2026年12月分以降の例です。
ご自身の年齢、収入、ライフプラン、リスク許容度に応じて、最適な配分を見つけましょう。重要なのは、無理のない金額で長期継続することです。
公務員がiDeCoで後悔しないための注意点
iDeCoは有効な資産形成手段ですが、始めた後に後悔しないためには、いくつかの注意点を押さえておく必要があります。ここでは、実際によくある失敗例とその対処法を解説します。
iDeCoでは定期預金や保険商品などの元本確保型商品を選択できますが、これらだけで運用すると手数料負けするリスクが高くなります。現在の低金利環境では、定期預金の金利は0.01〜0.02%程度しかなく、年間2,052円の口座管理手数料を上回る利息を得ることはほぼ不可能です。
元本割れが怖いという気持ちは理解できますが、長期投資では適度にリスクを取ることが重要です。全世界株式インデックスファンドやバランス型ファンドなど、リスクを抑えつつリターンを狙える商品を組み入れることをおすすめします。
ただし、掛金の所得控除による節税は商品に関係なく受けられるので、元本確保型だけで運用しても、手数料を引いて損になるとは限りません。増やすことを期待しないなら、元本確保型で節税だけを受ける使い方もあります。どうしても元本割れが嫌で、60歳までの引き出し制限も避けたい場合は、NISAや個人向け国債などを検討しましょう。
収入減少や予期せぬ支出により、iDeCoの掛金を払えなくなった場合でも、慌てる必要はありません。掛金の拠出を停止する「運用指図者」になることができます。この場合、新たな掛金の拠出は停止されますが、それまでに積み立てた資産は引き続き運用されます。
ただし、運用指図者になっても口座管理手数料はかかり続けます(SBI証券の場合は月66円。掛金を納めるたびにかかる国民年金基金連合会の105円はかかりません)。また、掛金を拠出していないため、所得控除のメリットは受けられなくなります。可能であれば、掛金額を減額して継続するほうが、節税を続けられるため有利です。
掛金の拠出を再開する際には、金融機関に申請する必要があります。手続きには時間がかかる場合があるため、早めに対応しましょう。最初から無理のない金額で設定することが、こうした事態を避ける最善の方法です。
iDeCoを一時金として受け取る場合、退職所得控除が適用されますが、この控除は公務員の退職金と合算して計算されます。同じ年に退職金とiDeCoを受け取ると、控除枠を超えた部分に税金がかかる可能性があります。
時期をずらすときは、間隔のルールに注意が必要です。退職金を先に受け取った場合、その後19年以内に受け取るiDeCoの一時金は、勤続期間と重なる期間の分だけ控除が差し引かれます。たとえば、60歳で退職金を受け取り、65歳でiDeCoを一時金で受け取っても、控除は別々に満額にはなりません。iDeCoを先に受け取る場合も、2026年1月以降は退職金まで10年空ける必要があります。調整されても控除は最低80万円残りますが、差し引かれた分には税がかかります。
また、iDeCoを年金形式で受け取ることも選択肢の一つです。年金形式であれば公的年金等控除が適用されるため、退職所得控除との重複を避けられます。受け取り方は受給の請求のときに選ぶので、50代のうちから計画を立てておくことをおすすめします。
公務員から民間企業に転職しても、iDeCoはそのまま続けられます。勤務先の企業年金の加入状況が変わるため、運営管理機関に「加入者情報登録情報変更届(第2号被保険者用)」を出します。転職先に企業型確定拠出年金(企業型DC)がある場合は、規約によってiDeCoと併用できます。
なお、期限内に手続きしないと自動移換になるのは、退職した会社の企業型DCの資産です。自動移換されると、資産が運用されないまま手数料が引かれ続けるので、企業型DCに入っていた人は退職後に資産をiDeCoなどへ移しましょう。
転職・退職時には、必ず金融機関に連絡してiDeCoの手続きを確認しましょう。特に、公務員から自営業・フリーランスになる場合は、国民年金の第1号被保険者となり、iDeCoの掛金上限が月68,000円(2026年12月分からは月7.5万円)になります。こうした変更も忘れずに手続きを行いましょう。
公務員におすすめのiDeCo金融機関5社
iDeCoを始める際には、金融機関選びが非常に重要です。運営管理手数料の有無、商品ラインナップ、サポート体制などを比較して、自分に合った金融機関を選びましょう。ここでは、公務員におすすめの金融機関5社を紹介します。
| 項目 | 内容 |
|---|---|
| 口座数 | 約15,000,000口座 ※2025年11月25日時点(SBIネオモバイル証券など含む) |
| 取引手数料 | 【スタンダードプラン(1注文ごと)】 取引金額に関係なく0円【アクティブプラン(1日定額制)】 1日100万円以下の取引:0円※現物取引・信用取引・単元未満株(S株)もすべて対象です。 |
| NISA対応 | 〇※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 〇(283銘柄)※2026年1月28日時点※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 外国株 / 投資信託(約1,501銘柄)※現物取引のみ |
| 投資信託 | 約2,550本 ※2025年3月3日時点 |
| 外国株 | 9カ国/米国株式(5,000超銘柄)※現物取引のみ |
| 取引ツール(PC) | HYPER SBI 2 / HYPER SBI / SBI CFDトレーダー |
| スマホアプリ | SBI証券 株アプリ / 米国株アプリ / かんたん積立 / HYPER FX / HYPER 先物 / HYPER CFD |
| 提携銀行口座 | SBI新生銀行 / ドコモSMTBネット銀行 |
| ポイント投資・付与 | Pontaポイント / dポイント / Vポイント(クレカ積立)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
SBI証券は、iDeCo口座数トップクラスのネット証券です。運営管理手数料が無料で、低コストのインデックスファンドが充実しており、初心者から上級者まで幅広いニーズに対応できます。
SBI証券の特徴
Webサイトやスマホアプリでの管理もしやすく、運用状況の確認や商品の変更も簡単に行えます。コールセンターのサポートも充実しており、iDeCo初心者でも安心して始められます。公務員で迷ったらSBI証券を選んでおけばおすすめです。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,400万口座 ※2026年4月時点 |
| 取引手数料 | 【ゼロコース】 国内株式(現物・信用):0円 NISA 米国株式・海外ETF:0円 米ドル/円リアルタイム為替手数料:無料 その他取引コスト:業界最低水準 ※ゼロコース選択時。 |
| NISA対応 | 〇(新NISA対応)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 200本超 ※現物取引のみ※2026年6月1日時点 |
| 成長投資枠対象商品 | 国内株式 / 外国株式 / 投資信託(約1,300銘柄)※現物取引のみ |
| 投資信託 | 約2,600件 ※2026年6月1日時点 |
| 外国株 | 6カ国/米国株式(約4,500銘柄)※2026年6月1日時点※現物取引のみ |
| 取引ツール(PC) | マーケットスピード / マーケットスピード II / 楽天MT4 |
| スマホアプリ | iSPEED / iSPEED for iPad / iSPEED FX / iSPEED 先物 |
| 提携銀行口座 | 楽天銀行(マネーブリッジ) |
| ポイント投資・付与 | 楽天ポイント(投資信託 / 国内株式 / 米国株式<円貨決済>)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
楽天証券も運営管理手数料が無料です。楽天カードや楽天銀行を利用している人は、楽天経済圏のメリットを活かせるため、特におすすめです。
楽天証券の特徴
楽天証券のWebサイトは見やすく、初心者でも直感的に操作できるのが特徴です。また、iDeCoに関する情報コンテンツも充実しており、投資の勉強をしながら運用できます。楽天ポイントを貯めている人には特におすすめの金融機関です。
| 項目 | 内容 |
|---|---|
| 口座数 | 約2,900,000口座 ※2026年2月末時点 |
| 取引手数料 | 【取引毎手数料コース】
|
| NISA対応 | 〇(NISA口座は日本株・米国株・中国株・投資信託の売買手数料が無料/NISA以外の国内株は55円〜)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 260本※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 中国株 / 投資信託(1,200本以上)※現物取引のみ |
| 投資信託 | 約1,600本超(購入時手数料すべて無料) |
| 外国株 | 2カ国/米国株:4,800銘柄超※現物取引のみ |
| 取引ツール(PC) | マネックストレーダー / 銘柄スカウター |
| スマホアプリ | マネックス証券アプリ / 米国株アプリ / 投信アプリ |
| 提携銀行口座 | マネックス証券専用銀行口座(詳細は公式サイトで確認) |
| ポイント投資・付与 | マネックスポイント / dポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | オンライン申込で最短翌営業日 |
マネックス証券は、運営管理手数料が無料で、低コストのインデックスファンドが充実しています。投資信託の本数は約30本程度ですが、厳選された質の高い商品が揃っており、選択に迷わないメリットがあります。
マネックス証券は、2026年10月19日からウェブサイト・アプリでの証券総合取引口座の新規開設を一時停止しています(10月28日時点で再開の案内はありません)。iDeCoの申し込みについては、公式サイトで受付状況を確認してください。
マネックス証券の特徴
マネックス証券は、iDeCoの運用に関する情報提供やセミナーも充実しており、投資初心者でも安心して始められます。コールセンターのサポートも丁寧で、疑問点をすぐに解決できます。低コストで質の高い運用を求める公務員におすすめです。
出典: 松井証券公式サイト
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,670,000口座 ※2025年3月時点 |
| 取引手数料 | 【ボックスレート(1日定額制)】 1日の約定代金合計50万円まで:0円 50万円超:1,000円(税込1,100円)~※25歳以下なら約定代金に関わらず手数料無料 |
| NISA対応 | 〇(日本株、米国株、投資信託すべて売買手数料無料)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 278銘柄※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 米国株 / 投資信託(約1,800本以上)※現物取引のみ |
| 投資信託 | 約1,900本以上(購入時手数料すべて無料) |
| 外国株 | 米国株:5,000銘柄以上(2026年3月18日時点)※現物取引のみ |
| 取引ツール(PC) | ネットストック・ハイスピード(無料) |
| スマホアプリ | 日本株アプリ / 投信アプリ / 米国株アプリ(すべて無料) |
| 提携銀行口座 | MATSUI Bank(松井証券専用銀行) |
| ポイント投資・付与 | 松井証券ポイント(投資信託の積立に利用可能)※現物取引のみ |
| 口座開設スピード | 最短即日(スマートフォンによるオンライン申込) |
松井証券は、創業100年以上の老舗証券会社で、iDeCoのサポート体制が充実しています。運営管理手数料は無料で、低コストの商品を中心にそろえています。
松井証券の特徴
商品ラインナップも、eMAXIS Slimシリーズをはじめとする低コストファンドが揃っており、長期投資に適した選択肢が用意されています。手厚いサポートを求める公務員には、松井証券が最適でしょう。
| 項目 | 内容 |
|---|---|
| 口座数(残あり口座) | 約105.3万口座 ※2025年3月末時点 |
| 取引手数料 | 【国内株式】 約定代金 × 最大1.265%(税込) ※最低手数料2,750円(税込) 【米国株式】 約定代金 × 0.495%(税込) ※最低手数料22米ドル(税込) ※手数料は取引チャネルや銘柄により異なります。 |
| NISA対応 | 〇(新NISA:つみたて投資枠・成長投資枠ともに対応)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 29銘柄 ※2025年時点 ※現物取引のみ |
| 成長投資枠対象商品 | 国内株式(約4,000銘柄) / 米国株式 / 投資信託(約285本)※現物取引のみ |
| 投資信託 | 約4,054本 ※2025年7月時点 |
| 外国株 | 米国株:約4,500銘柄 その他外国株:取扱限定的 ※現物取引のみ |
| 取引ツール(PC) | オンライントレード(WEB) 専用取引アプリ(PC版) |
| スマホアプリ | 三菱UFJモルガン・スタンレー証券アプリ(iOS / Android対応) |
| 提携銀行口座 | 三菱UFJ銀行(即時入出金サービス対応) |
| ポイント投資・付与 | なし(ポイント投資制度は未対応) |
| 口座開設スピード | 通常2〜3営業日 ※オンライン申込後、書類提出状況により変動 |
三菱UFJモルガン・スタンレー証券は、大手金融グループの証券会社で、信頼性と安心感が魅力です。運営管理手数料は条件によって異なりますが、残高が一定額以上あれば無料になります。投資信託の本数は約30本程度です。
三菱UFJモルガン・スタンレー証券の特徴
ただし、ネット証券と比べると商品ラインナップや手数料面でやや劣る部分があります。それでも、大手金融機関の信頼性を重視する公務員には、三菱UFJモルガン・スタンレー証券は良い選択肢と言えるでしょう。
iDeCoの金融機関を選ぶ際には、以下の3つのポイントを重視しましょう。
これらのポイントを踏まえ、ご自身のニーズに合った金融機関を選んでください。
公務員のiDeCoは、掛金上限が低い、60歳まで引き出せないなどのデメリットから「やらないほうがいい」と言われることがありますが、上限は2024年12月から月2万円になり、2026年12月分(2027年1月引き落とし)からは月5.4万円に上がります。この記事では、加入すべき人・すべきでない人の判断基準、メリット・デメリット、節税シミュレーション、NISAとの併用戦略について解説しました。
やらないほうがいい公務員の条件として、近い将来まとまったお金が必要な人、所得税・住民税がほとんどかからない人などが挙げられます。一方で、所得控除による節税効果を重視する人、老後資金を自分でも準備したい人、長期的な資産形成を目指す人には有効な選択肢となります。退職金と近い時期に一時金で受け取ると控除が減るので、受け取り方もあわせて計画しましょう。
金融機関選びでは、運営管理手数料が無料で商品ラインナップが充実しているSBI証券や楽天証券などがおすすめです。また、iDeCoとNISAの併用戦略では、年齢や目的に応じて優先順位を決め、両制度のメリットを最大限活用することで効率的な資産形成が可能になります。受取時期と退職金のタイミング調整など、税負担を抑える工夫も忘れずに行いましょう。
投資は自己責任であり、元本割れのリスクがあります。ご自身の投資目的やリスク許容度に合わせて、慎重にご検討ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年10月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!