野村マイクロ・サイエンス(6254)は買い?株価と業績から投資判断を解説【2026年】

NISAを始めたいけれど、証券会社を1社に絞れずに悩んでいませんか。
実は、NISA口座は1人1つまでしか開設できませんが、課税口座と組み合わせることで複数の証券会社を使い分けることができます。
この記事では、NISA口座と課税口座を戦略的に使い分ける方法を詳しく解説します。
SBI証券と楽天証券、マネックス証券とSMBC日興証券など、具体的な組み合わせパターンも紹介します。
各証券会社の強みを活かせば、手数料を抑えながら投資の選択肢を広げられます。
記事を読み終える頃には、あなたに最適な証券会社の使い分け方が見つかるはずです。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
NISAで証券会社を2つ使えるのか?
NISAで証券会社を2つ使いたいと考えている方は多いですが、まずは制度のルールを正確に理解することが大切です。
結論から言うと、NISA口座は1人1口座までしか開設できません。しかし、課税口座を活用することで、実質的に複数の証券会社を使い分けることが可能です。
NISAは少額投資非課税制度として、投資で得た利益が非課税になる制度です。
2024年からの新NISAでは、非課税保有限度額が1,800万円に拡大され、より多くの資産を非課税で運用できるようになりました。
ただし、NISA口座は1人につき1つの金融機関でしか開設できないという制約があります。これは税務署での管理の観点から定められているルールです。
複数の金融機関にNISA口座開設を申し込んだ場合、税務署の審査で重複が発見され、後から申し込んだ口座は開設できません。
そのため、どの証券会社でNISA口座を開設するかは慎重に選ぶ必要があります。一度開設した後でも金融機関を変更することは可能ですが、手続きには時間がかかり、その年に既に投資した商品は新しい金融機関に移管できないという制約もあります。
新NISAには「つみたて投資枠」と「成長投資枠」の2つの投資枠がありますが、これらを別々の証券会社に分けることはできません。
両方の投資枠は、NISA口座を開設した1つの金融機関でのみ利用できます。
つみたて投資枠は年間120万円、成長投資枠は年間240万円まで投資でき、合計で年間360万円の非課税投資が可能です。
しかし、これらはすべて同じ証券会社で管理する必要があります。
「つみたて投資枠は楽天証券で、成長投資枠はSBI証券で」といった使い分けはできないため、NISA口座を開設する証券会社は、両方の投資枠で自分が投資したい商品を取り扱っているかを確認することが重要です。
NISA口座は1つしか持てませんが、課税口座(特定口座・一般口座)は複数の証券会社で開設できます。
これが、実質的に複数の証券会社を使い分けるための鍵となります。
課税口座では、投資で得た利益に対して約20%の税金がかかりますが、NISA口座にはない商品に投資できたり、各証券会社の強みを活かした投資ができたりするメリットがあります。
例えば、NISA口座ではつみたて投資枠対象の投資信託に投資し、課税口座では個別株やIPO(新規公開株)に投資するといった使い分けが可能です。
特定口座(源泉徴収あり)を選択すれば、証券会社が自動的に税金を徴収してくれるため、確定申告が不要になります。複数の証券会社で課税口座を持つ場合でも、すべて特定口座(源泉徴収あり)にしておけば、確定申告の手間を省けます。
つまり、NISA口座を1社で開設し、課税口座を別の証券会社で開設することで、合法的に2つ以上の証券会社を使い分けることができるのです。この戦略を活用すれば、各証券会社の強みを最大限に活かした投資が可能になります。
証券会社を2つ使い分ける3つのパターン
NISA口座と課税口座を使い分ける具体的なパターンを見ていきましょう。
投資スタイルや目的に応じて、最適な組み合わせは異なります。ここでは代表的な3つの使い分けパターンを紹介します。
最も一般的な使い分けパターンは、NISA口座で長期積立投資を行い、課税口座で個別株投資を行う方法です。
このパターンは、安定した資産形成と積極的な投資を両立したい方におすすめです。
NISA口座での運用
一方、課税口座では成長が期待できる個別株に投資します。個別株は値動きが大きく、短期的な売買を行うこともあるため、手数料が安い証券会社を選ぶのがポイントです。
SBI証券やDMM株なら、国内株式の売買手数料が原則無料なので、コストを抑えて取引できます。
このパターンのメリットは、NISA枠では安定運用、課税口座では積極運用と、リスクとリターンのバランスを取りやすい点です。
ただし、個別株投資にはリスクが伴うため、投資する企業の業績や財務状況をしっかり分析する必要があります。
米国株投資に力を入れたい方には、NISA口座で日本株や投資信託に投資し、課税口座で米国株に投資する使い分けがおすすめです。
米国株は取扱銘柄数や手数料が証券会社によって大きく異なるため、専門性の高い証券会社を選ぶことが重要です。
NISA口座では、つみたて投資枠で全世界株式や米国株式のインデックスファンドに積み立て投資を行います。これにより、為替リスクを抑えながら、米国を含む世界経済の成長を取り込めます。
マネックス証券なら、クレジットカード積立のポイント還元率が1.1%と高く、実質的な利回りを上げられます。
課税口座での米国株投資
米国株投資では為替手数料も重要なコストです。証券会社によって為替手数料が異なるため、頻繁に取引する場合は手数料の安い会社を選びましょう。また、米国株の配当金には米国で10%の源泉徴収が行われ、さらに日本でも課税されるため、税金面での理解も必要です。
IPO(新規公開株)の当選確率を上げたい方には、NISA口座で長期投資を行い、課税口座でIPO申込を行う使い分けが効果的です。
IPOは証券会社によって取扱銘柄数や配分方法が異なるため、複数の証券会社から申し込むことで当選確率が高まります。
NISA口座では、つみたて投資枠と成長投資枠を活用して、投資信託や高配当株に投資します。SBI証券やマネックス証券は投資信託の取扱本数が多く、成長投資枠でも幅広い選択肢があります。
課税口座でのIPO申込
IPO投資は、公募価格で購入できれば初値で利益が出るケースが多く、リスクが比較的低い投資手法です。
ただし、当選確率は低く、複数の証券会社から申し込んでも当選しないことも珍しくありません。また、IPOに当選した場合は購入資金が必要になるため、資金管理にも注意が必要です。
証券会社を2つ使うメリット5つ
複数の証券会社を使い分けることには、さまざまなメリットがあります。
ここでは、1社に絞らずに2社を使い分ける具体的なメリットを5つ紹介します。
証券会社にはそれぞれ得意分野があり、すべての面で優れている会社は存在しません。
複数の証券会社を使い分けることで、各社の強みを最大限に活かした投資が可能になります。
各証券会社の強み
このように、長期積立はSBI証券、米国株投資はmoomoo証券、IPO申込はSMBC日興証券といった使い分けをすれば、それぞれの投資目的に最適な環境で取引できます。
1社ですべてをまかなおうとすると、どこかで妥協が必要になりますが、複数社を使えば妥協する必要がありません。
証券会社によって手数料体系やポイント還元率は大きく異なります。
投資スタイルに応じて証券会社を使い分けることで、コストを最小化し、ポイント還元を最大化できます。
国内株式の売買手数料は、SBI証券や楽天証券、DMM株では原則無料です。一方、投資信託の積立では、クレジットカード積立によるポイント還元が重要になります。
マネックス証券はクレカ積立のポイント還元率が1.1%と高く、楽天証券も楽天カードで積み立てれば楽天ポイントが貯まります。
ポイント還元を活用すれば、実質的な利回りを向上させることができます。例えば、年間120万円をクレカ積立した場合、還元率1.1%なら年間13,200ポイントが貯まります。これを再投資に回せば、複利効果でさらに資産を増やせます。
証券会社によって取り扱っている商品は異なります。
複数の証券会社を利用することで、投資できる商品の選択肢が大幅に広がります。
投資信託は、つみたて投資枠対象商品だけでもSBI証券が約271本、楽天証券が約200本と、証券会社によって取扱本数が異なります。
また、同じインデックスファンドでも信託報酬が異なる場合があるため、複数社を比較することで最もコストの低い商品を選べます。
外国株式の取扱国数
IPOについても、証券会社によって取扱銘柄が異なります。SBI証券は年間78銘柄、SMBC日興証券は52銘柄と、複数社で申し込むことで投資機会を増やせます。
どんなに優れた証券会社でも、システム障害が起こる可能性はゼロではありません。
複数の証券会社に口座を持っておくことで、万が一の際のリスクを分散できます。
過去には、大きな相場変動時にアクセスが集中し、一時的に取引システムが利用できなくなった事例もあります。売買したいタイミングで取引できないと、大きな機会損失につながる可能性があります。
複数の証券会社に資産を分散しておけば、1社のシステムに障害が発生しても、別の証券会社で取引を続けられます。特に、短期的な売買を行う場合や、相場が大きく動いている時には、この備えが重要になります。
また、証券会社が破綻した場合でも、投資者保護基金により1,000万円まで補償されます。複数社に分散することで、万が一の際の保護額も増やせます。ただし、一般的に大手証券会社が破綻するリスクは極めて低いため、過度に心配する必要はありません。
投資を続けていくと、投資スタイルや投資目的が変わることがあります。
複数の証券会社に口座を持っておくことで、将来的な選択肢を広げることができます。
例えば、最初はつみたて投資だけを行っていても、投資に慣れてくると個別株投資や信用取引に挑戦したくなるかもしれません。その際、既に複数の証券会社に口座があれば、それぞれの強みを活かした投資をすぐに始められます。
また、証券会社のサービス内容は常に変化しています。手数料の改定やポイント還元率の変更、新しい投資商品の追加など、各社が競争してサービスを向上させています。複数の口座を持っていれば、より有利な条件の証券会社に柔軟に切り替えることができます。
NISA口座の金融機関変更も、年に1回であれば可能です。ただし、変更には手続きが必要で、その年に既に投資した商品は移管できません。事前に複数社で口座を開設しておけば、変更の際もスムーズに対応できます。
証券会社を2つ使うデメリットと注意点
複数の証券会社を使うことにはメリットがある一方で、デメリットや注意すべき点もあります。
ここでは、実際に複数社を使う際に気をつけたい3つのポイントを解説します。
複数の証券会社に口座を持つと、それぞれのログインID・パスワードの管理や、各社のサイト・アプリを使い分ける必要があります。
口座数が増えるほど管理の手間も増えるため、自分が管理できる範囲で証券会社を選ぶことが大切です。
各証券会社で保有している資産の状況を把握するのも、1社の場合より手間がかかります。資産全体のポートフォリオを確認したい場合、それぞれの証券会社にログインして残高を確認し、自分で集計する必要があります。
ただし、最近では資産管理アプリを活用することで、複数の証券口座をまとめて管理できるようになっています。マネーフォワードMEやマネーツリーなどのアプリを使えば、複数の証券会社の資産状況を一元的に把握できます。こうしたツールを活用すれば、管理の煩雑さを軽減できます。
また、証券会社からの郵便物も増えます。取引報告書や運用報告書などが各社から送られてくるため、書類の整理も必要になります。電子交付サービスを利用すれば、郵便物を減らすことができるので、積極的に活用しましょう。
複数の証券会社で取引を行う場合、確定申告が必要になるケースがあります。
特定口座(源泉徴収あり)を選択していれば、基本的に確定申告は不要ですが、複数口座で損益を通算したい場合は確定申告が必要です。
例えば、A証券で利益が出て、B証券で損失が出た場合、確定申告をすることで損益を通算し、A証券で源泉徴収された税金の還付を受けられます。
ただし、NISA口座の損失は損益通算の対象外なので注意が必要です。
特定口座(源泉徴収なし)や一般口座で取引している場合は、年間の利益が20万円を超えると確定申告が必要になります。確定申告には各証券会社が発行する年間取引報告書が必要なので、大切に保管しておきましょう。
確定申告が面倒な場合は、すべての証券口座で特定口座(源泉徴収あり)を選択するのがおすすめです。これにより、証券会社が自動的に税金を計算・納付してくれるため、確定申告の手間を省けます。
複数の証券会社に資産が分散していると、全体の資産状況を把握するのが難しくなります。
特に、投資信託や株式など、同じ商品を複数の証券会社で保有している場合、トータルでどれだけ保有しているのか分かりにくくなります。
資産配分(アセットアロケーション)を適切に管理するためには、定期的に全体の資産状況を確認し、バランスを調整する必要があります。複数社に分散していると、この作業が煩雑になる可能性があります。
対策としては、エクセルやスプレッドシートで資産管理表を作成し、定期的に更新する方法があります。また、前述の資産管理アプリを活用すれば、自動的に資産状況を集計してくれるため、手間を大幅に削減できます。
また、証券会社を増やしすぎないことも重要です。多くても2〜3社程度に絞ることで、管理の負担を抑えながら、各社の強みを活かした投資ができます。自分のライフスタイルや投資スタイルに合わせて、無理のない範囲で証券会社を選びましょう。
NISA口座におすすめの証券会社3社
NISA口座を開設するなら、投資信託の取扱本数が多く、長期積立に適した証券会社を選ぶことが重要です。
ここでは、NISA口座におすすめの証券会社を3社紹介します。
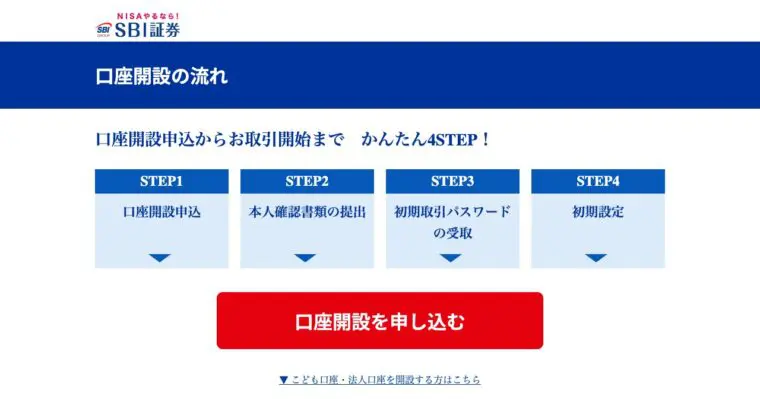
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,700万口座 ※2026年10月時点(SBIネオトレード証券・FOLIOを含む) |
| 取引手数料 | 【スタンダードプラン(1注文ごと)】 取引金額に関係なく0円【アクティブプラン(1日定額制)】 1日100万円以下の取引:0円※現物取引・信用取引・単元未満株(S株)もすべて対象です。 |
| NISA対応 | 〇※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 〇(283銘柄)※2026年1月28日時点※現物取引のみ |
| 成長投資枠対象商品 | 国内株 / 外国株 / 投資信託(約1,501銘柄)※現物取引のみ |
| 投資信託 | 約2,550本 ※2025年3月3日時点 |
| 外国株 | 9カ国/米国株式(5,000超銘柄)※現物取引のみ |
| 取引ツール(PC) | HYPER SBI 2 / HYPER SBI / SBI CFDトレーダー |
| スマホアプリ | SBI証券 株アプリ / 米国株アプリ / かんたん積立 / HYPER FX / HYPER 先物 / HYPER CFD |
| 提携銀行口座 | SBI新生銀行 / ドコモSMTBネット銀行 |
| ポイント投資・付与 | Pontaポイント / dポイント / Vポイント(クレカ積立)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
SBI証券は、投資信託の取扱本数が約2,600本、つみたて投資枠対象商品が約271本と業界トップクラスの品揃えを誇ります。
口座開設数は約1,700万口座(2026年10月時点・グループ合計)を超え、ネット証券の中でも最大規模です。
SBI証券の特徴
SBI証券は、幅広い投資ニーズに対応できる総合力の高さが魅力です。NISA口座で長期積立を行いながら、成長投資枠で個別株やETFにも投資したい方におすすめです。
| 項目 | 内容 |
|---|---|
| 口座数 | 約1,500万口座 ※2026年11月時点 |
| 取引手数料 | 【ゼロコース】 国内株式(現物・信用):0円 NISA 米国株式・海外ETF:0円 米ドル/円リアルタイム為替手数料:無料 その他取引コスト:業界最低水準 ※ゼロコース選択時。 |
| NISA対応 | 〇(新NISA対応)※現物取引のみ |
| つみたて投資枠取扱銘柄数 | 200本超 ※現物取引のみ※2026年6月1日時点 |
| 成長投資枠対象商品 | 国内株式 / 外国株式 / 投資信託(約1,300銘柄)※現物取引のみ |
| 投資信託 | 約2,600件 ※2026年6月1日時点 |
| 外国株 | 6カ国/米国株式(約4,500銘柄)※2026年6月1日時点※現物取引のみ |
| 取引ツール(PC) | マーケットスピード / マーケットスピード II / 楽天MT4 |
| スマホアプリ | iSPEED / iSPEED for iPad / iSPEED FX / iSPEED 先物 |
| 提携銀行口座 | 楽天銀行(マネーブリッジ) |
| ポイント投資・付与 | 楽天ポイント(投資信託 / 国内株式 / 米国株式<円貨決済>)※現物取引のみ |
| 口座開設スピード | 最短 翌営業日 |
楽天証券は、楽天経済圏を活用している方に特におすすめの証券会社です。
投資信託の取扱本数は約2,600件、つみたて投資枠対象商品は200本超と充実しています。口座開設数は約1,500万口座(2026年11月時点)で、SBI証券に次ぐ規模です。※2026年6月1日時点
楽天証券の特徴
楽天証券は、楽天経済圏でポイントを効率的に貯めながら投資したい方に最適です。普段から楽天のサービスを利用している方なら、ポイント還元のメリットを最大限に活かせます。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!