BUZZ ETFとは?SNS分析の仕組みと手数料を解説【2026年】
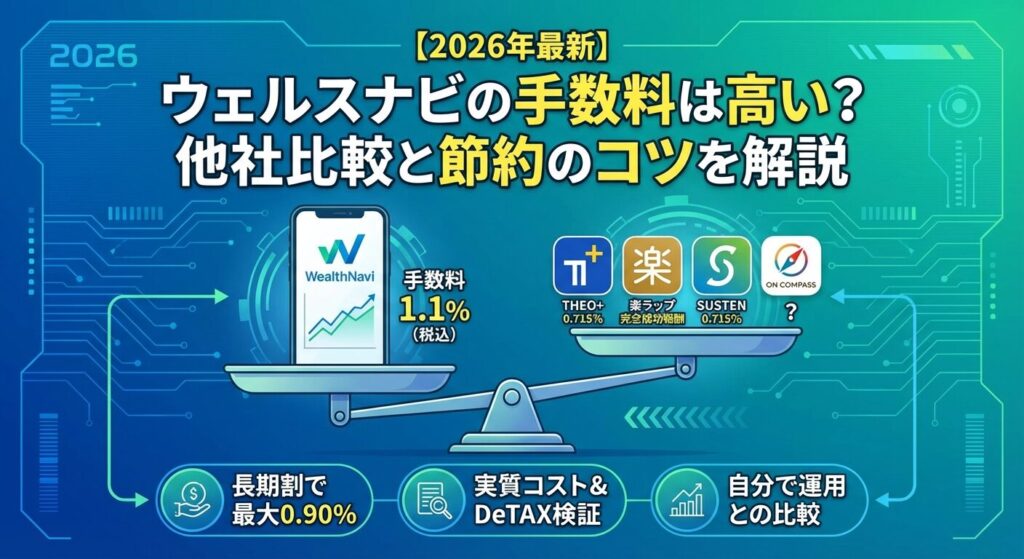
ウェルスナビの手数料は、預かり資産の年率1.1%(税込)です。ETFの保有コストを含めた実質コストは年率約1.15〜1.22%で、低コストのインデックス投資信託を自分で買う場合と比べると、年1.1%ほど高くなります。
この差が「高すぎる」かどうかは、資産配分の決定・リバランス・積立をすべて自動で続けてもらうことに、年1.1%を払う価値があるかで決まります。手数料は、出金せずに続けると長期割で年率0.99%(税込)まで下がり、新NISAのつみたて投資枠で買った分はかかりません。なお、DeTAXは税の支払いを翌年以降に繰り延べる機能で、手数料を減らすものではありません。
この記事では、ウェルスナビの手数料体系を詳しく解説し、他社との比較や具体的なシミュレーションを通じて、あなたにとって最適な選択ができるようサポートします。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
ウェルスナビの手数料はいくら?
ウェルスナビの手数料体系は、シンプルで分かりやすい設計になっています。基本となる運用管理手数料と、その他にかかる費用について見ていきましょう。
ウェルスナビの基本手数料は、預かり資産の年率1.1%(税込)です。現金部分にはかからず、預かり資産が3,000万円を超える部分は年率0.55%(税込)になります。
例えば、100万円を運用している場合、年間で約1万1,000円の手数料がかかります。この手数料は毎日の時価評価額に対して計算され、1か月分をまとめて翌月の第一営業日に支払います。
他のロボアドバイザーと比べると、この1.1%という数字は業界標準からやや高めの水準です。ただし、出金せずに続けると、後述する長期割で年率0.99%(税込)まで下がります。
ウェルスナビの手数料1.1%には、以下のサービスがすべて含まれています。
特に注目すべきは、自動リバランスとDeTAX機能です。自動リバランスは、市場の変動に応じて自動的にポートフォリオを調整してくれる機能で、手間をかけずに最適な資産配分を維持できます。
DeTAX機能は、含み損のある銘柄をいったん売却して損失を確定させ、その年の税負担を翌年以降に繰り延べる仕組みです。税がなくなるわけではないため、手数料から差し引けるものではありません(詳しくは後述します)。
ウェルスナビでは、運用管理手数料1.1%以外に直接支払う手数料はありません。クイック入金・自動積立の入金手数料、出金手数料、売買手数料、為替手数料、口座開設・口座管理の手数料はすべて無料です(金融機関から振込入金する場合の振込手数料は自己負担です)。
ただし、注意すべきはETF(上場投資信託)の経費率です。ウェルスナビは海外ETFに投資する仕組みのため、各ETFには運用会社が設定する経費率(信託報酬に相当)が含まれています。
ウェルスナビによると、ETFの保有コスト(経費率)は年率0.05〜0.12%程度(リスク許容度により異なる。2026年5月現在)で、ETFの中で差し引かれるため、投資家が別に支払うものではありません。しかし、実質的なコストとして考慮する必要があります。つまり、ウェルスナビの実質コストは「運用管理手数料1.1% + ETFの保有コスト0.05〜0.12%程度」で、合計約1.15〜1.22%となります。
長期割でどれくらい安くなる?
ウェルスナビには「長期割」という独自の割引制度があります。長く運用を続けることで手数料が段階的に引き下げられる仕組みで、長期投資を前提とする方にとっては大きなメリットです。
長期割は、次の2つを満たすと、7か月目から自動的に割引が始まります。
割引は、その後も出金しなければ6か月ごとに広がります。1回あたりの割引幅は、長期割判定額が50万円以上200万円未満なら0.01%、200万円以上なら0.02%(いずれも税抜の率)で、下限は年率0.90%(税込0.99%)です。
注意点として、出金すると(出金の依頼が確定した時点で)長期割期間は終わり、割引が始まっていた場合は翌月から割引前の手数料に戻ります。毎月1日の判定で長期割判定額が50万円以上あれば長期割期間は再び始まりますが、割引はまた7か月目からのやり直しです。
長期割の下限は年率0.90%(税込0.99%)で、割引幅は最大0.10%(税込0.11%)です。公式サイトの「最大0.90%」は税抜の率なので、税込の1.1%と比べるときは年率0.99%(税込)まで下がると考えましょう。
下限に届くまでの期間は、長期割判定額によって変わります。200万円以上なら0.02%ずつ下がるため、長期割期間が始まってから31か月目(2年半後)、50万円以上200万円未満なら0.01%ずつのため61か月目(5年後)に下限に届きます。
例えば500万円を運用している場合、手数料は1.1%なら年間5万5,000円、下限の0.99%なら年間4万9,500円で、年間5,500円の節約になります。なお、預かり資産が3,000万円を超える部分は長期割の対象外で、年率0.55%(税込)のままです。
| 長期割期間の経過 | 判定額50万円以上200万円未満 | 判定額200万円以上 |
| 1〜6か月目 | 1.10% | 1.10% |
| 7〜12か月目 | 1.089% | 1.078% |
| 13〜18か月目 | 1.078% | 1.056% |
| 19〜24か月目 | 1.067% | 1.034% |
| 25〜30か月目 | 1.056% | 1.012% |
| 31〜36か月目 | 1.045% | 0.99%(下限) |
| 37〜60か月目 | 1.034%→1.001%(6か月ごとに下がる) | 0.99% |
| 61か月目以降 | 0.99%(下限) | 0.99% |
※手数料率は年率・税込。長期割期間が始まった月を1か月目とし、出金せず、長期割判定額がそれぞれの範囲のままの場合。2026年10月30日時点のウェルスナビ公式サイトの条件で計算。
100万円を運用している場合、下限の0.99%なら手数料は年間9,900円で、1.1%のときより年間1,100円安くなります。500万円なら年間4万9,500円で、5,500円安くなります。
実際の手数料負担はいくら?
手数料率だけでは実感しにくいので、具体的な金額で見ていきましょう。資産額別に年間の手数料負担をシミュレーションします。
100万円を運用した場合、基本手数料1.1%では年間1万1,000円の手数料がかかります。月額にすると約917円です。
長期割で下限の0.99%(税込)まで下がれば、年間9,900円となり、月額825円程度です。基本手数料と比べて年間1,100円の節約になります。
100万円という資産額は、ロボアドバイザーを始める際の一般的な金額です。この規模であれば、手数料負担は月額1,000円以下に収まるため、自動運用の手間を考えると妥当な水準と言えるでしょう。
500万円を運用した場合、基本手数料1.1%では年間5万5,000円の手数料がかかります。月額にすると約4,583円です。
長期割で下限の0.99%(税込)まで下がれば、年間4万9,500円となり、月額4,125円程度です。基本手数料と比べて年間5,500円の節約になります。
500万円の運用では、手数料は年間5万円前後になります。DeTAXは税の支払いを翌年以降に延ばす機能で、手数料そのものを減らすものではないため、手数料の重さはそれとは分けて考えましょう。
1,000万円を運用した場合、基本手数料1.1%では年間11万円の手数料がかかります。月額にすると約9,167円です。
長期割で下限の0.99%(税込)まで下がれば、年間9万9,000円となり、月額8,250円程度です。基本手数料と比べて年間1万1,000円の節約になります。
1,000万円という大きな資産を運用する場合、手数料負担も無視できない金額になります。この規模では、自己運用(インデックスファンドの購入)との比較も重要になってきます。自分で資産配分を決めてリバランスを続けられるかどうかで、ロボアドバイザーを使う価値は変わります。
長期運用では、手数料の累積額も重要なポイントです。以下の表は、各資産額で10年・20年・30年運用した場合の手数料累積額をまとめたものです(年率1.1%、運用益を考慮しない単純計算)。
| 運用期間 | 100万円運用 | 500万円運用 | 1,000万円運用 |
| 10年 | 約11万円 | 約55万円 | 約110万円 |
| 20年 | 約22万円 | 約110万円 | 約220万円 |
| 30年 | 約33万円 | 約165万円 | 約330万円 |
長期割を受ければ、これらの累積額は少し抑えられます。出金せずに続けた場合、30年間の累積額は約30万円(100万円運用時)、約149万円(500万円運用時)、約299万円(1,000万円運用時)となり、1.1%のままより約9%少なくなります(100万円は割引幅0.01%、500万円・1,000万円は0.02%で計算)。
他社ロボアドバイザーと比較
ウェルスナビの手数料が高いのか安いのかを判断するには、他社との比較が欠かせません。主要なロボアドバイザーの手数料を詳しく見ていきましょう。
THEO+docomoは、株式会社お金のデザインが提供するロボアドバイザーサービスです。手数料は年率最大1.10%(税込)です。割引の条件を満たすと、前月末の預かり資産のうち100万円を超える部分から段階的に割り引かれ、1,500万円超3,000万円以下の部分は年率0.77%(税込)になります(3,000万円を超える部分は0.55%)。
THEO+docomoの特徴
運用方針は、ウェルスナビと同様にグローバル分散投資を基本としています。ただし、THEO+docomoはより細かいポートフォリオ調整が可能で、3つの機能ポートフォリオ(グロース・インカム・インフレヘッジ)を組み合わせる特徴があります。
楽ラップは、楽天証券が提供するロボアドバイザーサービスです。基本手数料は年率0.715%(税込)で、ウェルスナビよりも低い水準です。
楽ラップの特徴は、「固定報酬型」と「成功報酬型」の2つの手数料体系から選べる点です。固定報酬型は年率0.715%、成功報酬型は年率0.605% + 運用益の5.5%(税込)です。
楽天ポイントが貯まる点も魅力で、楽天経済圏を活用している方にとっては実質的な手数料負担を抑えられます。ただし、投資対象が国内投資信託に限定されるため、海外ETFに直接投資するウェルスナビとは運用方針が異なります。
SUSTENは、株式会社sustenキャピタル・マネジメントが提供するロボアドバイザーです。課税口座で使う「自動運用Plus」は完全成果報酬型で、運用管理手数料は0円、資産が過去最高額を更新したときだけ、運用益の6分の1.1〜9分の1.1(税込)を成果報酬として支払います。NISA口座では別サービスの「自動NISA」を使い、手数料は年率0.09〜0.47%(税込)です。
SUSTENの最大のメリット
ただし、運用益が大きく出た場合は、固定手数料型よりも高くなる可能性があります。例えば、年間10%のリターンが出た場合、成果報酬は資産の約1.2〜1.8%相当になります。短期的な利益よりも、長期的な資産形成を目指す方に向いています。
ON COMPASSは、マネックス・アセットマネジメント株式会社が提供するロボアドバイザーサービスです。基本手数料は年率0.9775%(税込)程度で、組み入れるETFの平均経費率(0.07%程度)を含んだ値です。ウェルスナビの長期割の下限(0.99%)より低く、しかもETFのコストを含んでいます。
ON COMPASSの特徴は、目標金額と目標年数を設定すると、それに応じた運用プランを自動で提案してくれる点です。また、マネックスポイントが貯まるため、実質的な手数料負担を抑えられます。
投資対象は国内投資信託で、8つの資産クラスに分散投資します。海外ETFに直接投資するウェルスナビとは異なり、国内投資信託を通じた運用となります。
| サービス名 | 基本手数料(年率・税込) | 最低手数料 | 特徴 |
| ウェルスナビ | 1.10% | 0.99%(長期割の下限) | 長期割、DeTAX機能 |
| THEO+docomo | 1.10% | 0.77%(割引の条件を満たし、1,500万円超3,000万円以下の部分) | dポイント連携 |
| 楽ラップ | 0.715% | 0.715% | 楽天ポイント、固定/成功報酬選択可 |
| SUSTEN | 0円 | 0円(成果報酬のみ) | 完全成果報酬型(自動運用Plus。運用益の6分の1.1〜9分の1.1)。NISAは「自動NISA」で年率0.09〜0.47% |
| ON COMPASS | 0.9775% | 0.9775% | 目標設定型運用(ETFの経費率を含む) |
※2026年10月30日時点の各社公式サイト。ウェルスナビとTHEO+docomoは、預かり資産が3,000万円を超える部分の手数料が年率0.55%(税込)です。手数料のほかに、ウェルスナビはETFの保有コスト(年率0.05〜0.12%程度)、楽ラップは投資信託の運用管理費用(信託報酬を含む実質で最大0.682%、概算・税込)がかかります。
この表からも分かるように、ウェルスナビの基本手数料1.10%は他社と比較してやや高めです。ただし、出金せずに続ければ、長期割で年率0.99%(税込)まで下がります。
実質コストはいくら?
ロボアドバイザーの手数料を比較する際、運用管理手数料だけでなく、投資対象の商品にかかるコストも考慮する必要があります。ウェルスナビの実質コストを詳しく見ていきましょう。
ウェルスナビは、海外ETF(上場投資信託)に投資する仕組みです。そのため、投資家が負担するコストは「運用管理手数料1.1%」と「ETFの経費率」の2つがあります。
ETFの経費率とは、ETFを運用する会社が設定する手数料で、ETFの純資産から自動的に差し引かれます。投資家が直接支払うものではありませんが、ETFの価格に反映されるため、実質的なコストとして考慮する必要があります。
ウェルスナビによると、最適ポートフォリオの配分比率で各ETFの経費率を加重平均した値は、年率0.05〜0.12%程度(リスク許容度により異なる。2026年5月現在)です。ウェルスナビは、実質的な負担を抑えられるよう低コストの銘柄を選ぶとしています。
ウェルスナビの実質コストは、「運用管理手数料1.1% + ETFの保有コスト0.05〜0.12%程度」で、合計約1.15〜1.22%です。長期割で下限の0.99%(税込)まで下がれば、実質コストは約1.04〜1.11%になります。
他社と比べるときも、手数料以外のコストをそろえて考える必要があります。楽ラップは手数料のほかに、投資する投資信託の運用管理費用(信託報酬を含む実質で最大0.682%、概算・税込)がかかります。一方、ON COMPASSの年率0.9775%(税込)程度は、組み入れるETFの平均経費率(0.07%程度)を含んだ値です。
一方、インデックスファンドを自分で買う場合、例えばeMAXIS Slim 全世界株式(オール・カントリー)の信託報酬は年率0.05775%(税込)以内です。ウェルスナビの実質コスト約1.15〜1.22%は、これより年1.1%前後高いことになります。この差額が、自動リバランスやDeTAXなどのサービスの対価と考えられます。
DeTAX機能の価値は?
DeTAXは、手数料を安くする機能だと誤解されやすい機能です。どのように働き、手数料との関係をどう考えればよいかを見ていきましょう。
DeTAX(デタックス)は、税負担を自動で最適化するウェルスナビの機能です。分配金やETFの売却で利益が出て税負担が生じたときに、含み損のある銘柄をいったん売却して損失を確定させ、利益と相殺します。売却と同時に同じ銘柄を同じ数量・同じ価格で買い戻すため、ポートフォリオは変わりません。
具体的には、以下のような仕組みです。
DeTAXは、その年の税負担を翌年以降に繰り延べる機能です。税がなくなるわけではなく、買い戻した銘柄を将来売却して利益が確定したときに課税されます。「税金の支払いを先送りする」仕組みと考えましょう。
DeTAXは自動で働くため、投資家が特別な操作をする必要はありません。ただし、対象は特定口座だけで、一般口座やNISA口座には適用されません。また、繰り延べは税負担が4千円を超える場合が目安で、税負担を必ず繰り延べられるとは限りません。
ウェルスナビは、DeTAXで1年あたりどれくらいの税負担を繰り延べられるかの目安を示していません。繰り延べられる税額は、その年の分配金や売却益の大きさと、含み損のある銘柄があるかどうかで毎年変わります。
繰り延べで得をするのは、払うはずだった税をしばらく運用に回せる分だけです。例えば500万円を運用している年に1万円の税を繰り延べ、その1万円を1年間、年5%で運用できたとしても、上乗せは約500円です(税金は考慮しない単純計算)。同じ年の手数料は5万5,000円なので、手数料を打ち消すほどの効果ではありません。
また、DeTAXが働くかどうかは相場にも左右されます。相場が一方的に上がっている時期は含み損のある銘柄が出にくいため、繰り延べはほとんど起きません。逆に、大きく下がった銘柄がある時期には働きやすくなります。
DeTAXの効果を手数料から差し引いて、「実質的な手数料負担は1.1%より低い」と考えることはできません。理由は次の3つです。
手数料を比べるときは、運用管理手数料の年率1.1%(長期割の下限で0.99%)にETFの保有コスト(年率0.05〜0.12%程度)を足した、約1.15〜1.22%で考えましょう。DeTAXは、手数料とは別の「税の支払いを先に延ばせる機能」として評価するのが正確です。
自分で運用するのと比べてどう?
ウェルスナビの手数料が妥当かどうかを判断するには、自己運用(インデックスファンドを自分で購入)との比較が重要です。コストだけでなく、手間の面も含めて検討しましょう。
自己運用の場合、低コストのインデックスファンドを購入するのが一般的です。代表的なインデックスファンドの信託報酬(税込・年率。2026年10月29日時点)は以下の通りです。
これらのファンドは、ウェルスナビの実質コスト約1.15〜1.22%と比べて圧倒的に低コストです。純粋にコストだけを比較すれば、自己運用の方が有利です。
ただし、自己運用では以下の作業を自分で行う必要があります。
リバランスとは、資産配分が目標から乖離した場合に、売買によって元の配分に戻す作業です。例えば、株式60%・債券40%の配分を目標にしている場合、株価上昇により株式70%・債券30%になったら、株式を売却して債券を購入し、60%・40%に戻します。
リバランスは年に1〜2回程度行うのが一般的ですが、以下の手間がかかります。
これらの作業を年に1〜2回行うとして、1回あたり1〜2時間程度の時間がかかります。また、リバランスのタイミングや方法を判断するには、ある程度の投資知識も必要です。
ウェルスナビでは、これらの作業がすべて自動化されています。投資家は何もせずに、最適なポートフォリオが維持されます。この「手間の削減」を金額に換算すると、年間1〜2万円程度の価値があると考えられます。
ロボアドバイザーを使うメリットは、コスト面だけでなく、以下のような点にあります。
ロボアドバイザーの主なメリット
特に、投資初心者や忙しい方にとっては、これらのメリットは大きいでしょう。手数料1.1%(ETFの保有コストを含めると約1.15〜1.22%)を支払う価値があるかどうかは、自分の時間や手間をどう評価するかによって変わります。
一方、投資経験が豊富で、自分でリバランスや税金最適化ができる方にとっては、自己運用の方がコスト面で有利です。ウェルスナビの手数料1.1%は、「自動化サービスの対価」と考えるべきでしょう。
ウェルスナビの手数料は高い?安い?
ここまでの情報を踏まえて、ウェルスナビの手数料が高いのか安いのかを評価してみましょう。客観的な判断基準を提示します。
ウェルスナビの手数料1.1%には、以下のサービスがすべて含まれています。
これらのサービスを個別に外注した場合、以下のようなコストがかかります。
これらの費用は資産額が増えてもほとんど変わりませんが、ウェルスナビの手数料は預かり資産に比例します。100万円なら年1万1,000円ですが、1,000万円なら年11万円(長期割の下限でも年9万9,000円)です。資産が少ないうちは割安に感じても、資産が大きくなるほど割高になりやすい点に注意しましょう。
ただし、自分でこれらの作業ができる方や、そもそもリバランスや税金最適化を必要としない方にとっては、手数料1.1%は割高に感じられるかもしれません。
ウェルスナビが向いている人は、以下のような方です。
一方、ウェルスナビが向いていない人は、以下のような方です。
自分がどちらのタイプに当てはまるかを考えて、ウェルスナビを利用するかどうかを判断しましょう。
ウェルスナビの手数料負担を抑えるために、以下の3つのポイントを押さえておきましょう。
ロボアドバイザーを選ぶなら
ウェルスナビ以外にも、優れたロボアドバイザーサービスがあります。それぞれの特徴を比較して、自分に合ったサービスを選びましょう。
ウェルスナビは、日本最大級のロボアドバイザーサービスで、預かり資産残高・口座開設数ともに業界トップクラスです。基本手数料は年率1.1%(税込)ですが、長期割により年率0.99%(税込)まで下がります。
ウェルスナビの主な特徴
投資対象は海外ETFで、米国株・日欧株・新興国株・米国債券・金・不動産の6つの資産クラスに分散投資します。リスク許容度は5段階から選択でき、自分に合った運用方針を設定できます。
THEO+docomoは、株式会社お金のデザインが提供するロボアドバイザーサービスです。手数料は年率最大1.10%(税込)です。割引の条件を満たすと、前月末の預かり資産のうち100万円を超える部分から段階的に割り引かれ、1,500万円超3,000万円以下の部分は年率0.77%(税込)になります(3,000万円を超える部分は0.55%)。
dカードユーザーや、docomoの回線契約者にとっては大きなメリットがあります。運用資産に応じてdポイントが貯まるため、実質的な手数料負担をさらに軽減できます。
運用方針は、3つの機能ポートフォリオ(グロース・インカム・インフレヘッジ)を組み合わせる独自の手法です。投資対象は海外ETFで、最大30種類以上のETFに分散投資します。
最低投資額は1万円からで、自動積立は月1万円から設定可能です。少額から始めたい方に向いています。NISA口座にも対応しています。
楽ラップは、楽天証券が提供するロボアドバイザーサービスです。基本手数料は年率0.715%(税込)で、ウェルスナビよりも低い水準です。
楽ラップの特徴は、「固定報酬型」と「成功報酬型」の2つの手数料体系から選べる点です。固定報酬型は年率0.715%、成功報酬型は年率0.605% + 運用益の5.5%(税込)です。運用成績に自信がある方は、固定報酬型を選ぶと良いでしょう。
楽天ポイントが貯まる点も魅力で、楽天経済圏を活用している方にとっては実質的な手数料負担を抑えられます。投資対象は国内投資信託で、15種類のファンドに分散投資します。
最低投資額は1万円からで、自動積立は月1万円から設定可能です。NISA口座にも対応しています。
SUSTENは、株式会社sustenキャピタル・マネジメントが提供するロボアドバイザーです。課税口座で使う「自動運用Plus」は完全成果報酬型で、運用管理手数料は0円、資産が過去最高額を更新したときだけ、運用益の6分の1.1〜9分の1.1(税込)を成果報酬として支払います。NISA口座では別サービスの「自動NISA」を使い、手数料は年率0.09〜0.47%(税込)です。
SUSTENの特徴
投資対象は国内投資信託で、独自開発のアルゴリズムにより最適なポートフォリオを構築します。リスクレベルは7段階から選択できます。
NISA口座では、別サービスの「自動NISA」(手数料 年率0.09〜0.47%・税込)を利用します。
ON COMPASSは、マネックス・アセットマネジメント株式会社が提供するロボアドバイザーサービスです。基本手数料は年率0.9775%(税込)程度で、組み入れるETFの平均経費率(0.07%程度)を含んだ値です。ウェルスナビの長期割の下限(0.99%)より低く、しかもETFのコストを含んでいます。
ON COMPASSの特徴は、目標金額と目標年数を設定すると、それに応じた運用プランを自動で提案してくれる点です。また、マネックスポイントが貯まるため、実質的な手数料負担を抑えられます。
投資対象は国内投資信託で、8つの資産クラスに分散投資します。リスク許容度は5段階から選択できます。
最低投資額は1,000円からで、自動積立は月1,000円から設定可能です。少額から始めたい方に最適です。NISA口座にも対応しています。
よくある質問(Q&A)
ウェルスナビの手数料は、預かり資産の時価評価額に対して毎日計算され、月初から月末までの分を合計して、翌月の第一営業日に支払う仕組みです。
出金手数料は無料です。解約手数料も無料で、いつでも解約できます。
はい、元本割れしていても運用管理手数料1.1%は発生します。ウェルスナビは固定手数料型のため、運用成績に関わらず手数料がかかります。
いいえ、新NISA口座では手数料が下がることがあります。つみたて投資枠の残高の手数料はゼロ、成長投資枠の残高の手数料はリスク許容度に応じて年率0.77〜1.1%(税込)で、新NISA口座全体では年率最大1.1%(税込)です。つみたて投資枠で買うには自動積立が必要で、クイック入金や振込入金の分は成長投資枠だけで買います。なお、DeTAXはNISA口座には適用されません。
ウェルスナビは1万円から始められ、自動積立も月1万円から設定できます。ただし、長期割を受けるには、長期割判定額(入金額の合計から出金額の合計を引いた金額)が50万円以上必要です。
毎月1日の判定で長期割判定額が50万円未満なら、長期割期間は始まりません。50万円以上になった月から長期割期間が始まり、6か月間出金しなければ翌月から割引されます。なお、出金すると長期割期間は終わり、割引の開始後なら翌月から割引前の手数料に戻ります(割引は7か月目からのやり直しです)。
ウェルスナビから他社に乗り換える場合、ウェルスナビで保有しているETFを売却する必要があります。売却時に利益が出ていれば、譲渡益税(20.315%)がかかります。また、新しいロボアドバイザーで再度投資する際の手数料も考慮する必要があります。
ウェルスナビでは、運用管理手数料1.1%以外に直接支払う手数料はありません。ただし、投資対象のETFの保有コスト(年率0.05〜0.12%程度)が実質的な負担になるため、実質コストは約1.15〜1.22%となります。
為替手数料は運用管理手数料1.1%に含まれています。海外ETFの購入・売却時に別途為替手数料を支払う必要はありません。
手数料を安く抑えるには、以下の3つの方法があります。1つ目は、出金せずに続けて長期割を受けること(下限は年率0.99%・税込)。2つ目は、長期割判定額を200万円以上にして、割引幅を2倍にすること。3つ目は、新NISAの自動積立を使うことです(つみたて投資枠で買った分の手数料はゼロ)。
ウェルスナビの手数料は年率1.1%(税込)で、ETFの保有コストを含めた実質コストは年率約1.15〜1.22%です。出金せずに続ければ長期割で年率0.99%(税込)まで下がり、新NISAのつみたて投資枠で買った分の手数料はゼロです。DeTAXは税を翌年以降に繰り延べる機能なので、手数料から差し引いて考えることはできません。
インデックス投資信託を自分で買う場合と比べると、年率の差は約1.1%です。100万円を年5%(コスト控除前)で30年運用すると、eMAXIS Slim 全世界株式(オール・カントリー)は約425万円、ウェルスナビは約304万〜311万円で、差は約114万〜121万円になります(同じ利回りを仮定し、コストの差だけを比べた単純計算。税金は考慮しない)。最初から長期割の下限の0.99%で計算しても、差は100万円を超えます。手数料だけを見れば、自己運用の方が明らかに低コストです。
そのうえでウェルスナビの手数料が見合うのは、①自分では資産配分の決定やリバランスを続けられない、②相場が下がったときに売ってしまいそうで、自動で積立を続ける仕組みが欲しい、③出金せずに長く続けて長期割を受けられる、という人です。自分で積立とリバランスを続けられる人にとっては、年1.1%の差は割高です。
最終的には、自分の投資スタイルや時間の価値をどう評価するかによって、ウェルスナビの手数料が高いか安いかが決まります。この記事で紹介した情報を参考に、自分に合った選択をしてください。
なお、投資には元本割れのリスクがあります。ウェルスナビを含むロボアドバイザーサービスは元本保証ではなく、市場の変動により損失が発生する可能性があります。最終的な投資判断はご自身の責任で行ってください。詳しくは各ロボアドバイザーの公式サイトでご確認ください。
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!