楽天証券の手数料はどのコースがお得?選び方を解説【2026年】
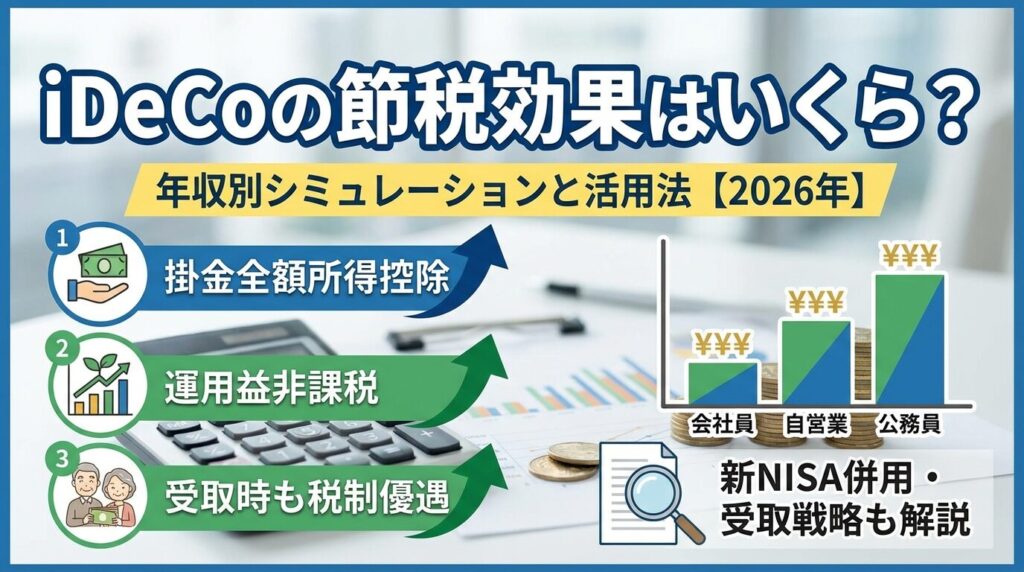
年収600万円の会社員がiDeCoに月2万円を出すと、所得税と住民税は年間で約4.9万円安くなります。今の上限の月2.3万円まで出せば約5.6万円です。
iDeCoは掛金が全額所得控除される、運用益が非課税になる、受取時も税制優遇が受けられるという3つの税制メリットがある制度です。
節税額は「掛金×(所得税の税率+住民税10%)」で決まり、所得税の税率は年収ではなく課税所得で決まります。年収600万円の会社員なら課税所得は約240万円で、所得税の税率は10%です。2026年12月分の掛金からは上限が上がり、企業年金のない会社員は月6.2万円まで出せるようになります。
ただし、60歳まで引き出せない、専業主婦は所得控除のメリットがないなど、注意すべき点もあります。
この記事では、iDeCoの節税効果を年収・職業別にシミュレーションし、新NISAとの併用方法や受取時の最適戦略まで詳しく解説します。
自分に合った活用方法を見つけて、効率的な資産形成を始めましょう。
SBI証券は
国内株 手数料0円※
ゼロ革命 ― 口座開設・維持費も無料
※国内株式売買手数料0円(ゼロ革命)の適用には、インターネットコースの利用と電子交付設定等の条件があります。口座数は公式サイト公表値。投資は価格変動等により元本割れのリスクがあります。
目次
iDeCoの節税効果とは
iDeCo(個人型確定拠出年金)は、老後資金の準備をしながら税制優遇を受けられる私的年金制度です。
掛金の拠出時、運用期間中、受取時の3つの段階で税制メリットがあります。
iDeCoの最大のメリットは、拠出した掛金の全額が所得控除の対象になることです。
所得控除とは、課税対象となる所得から一定額を差し引く仕組みで、結果として所得税と住民税が軽減されます。
たとえば年収600万円の会社員(課税所得は約240万円で、所得税の税率は10%)が月2万円(年間24万円)を拠出した場合、所得税(復興特別所得税を含む)が約2.5万円、住民税(10%)が2.4万円安くなり、年間で約4.9万円の税金が軽減されます。これは掛金の約20%に相当する金額です。住民税は、翌年度の分が安くなります。
所得税率は課税所得が高いほど高くなるため、高所得者ほど節税効果が大きくなります。
年収が高い方や、所得税率が高い方ほど、iDeCoの掛金による節税メリットを大きく享受できます。
通常、投資信託や株式などで得た利益には20.315%の税金がかかります。
しかしiDeCoで運用した場合、運用益に対する税金は一切かかりません。
たとえば通常の証券口座で100万円の運用益が出た場合、約20万円が税金として差し引かれ、手元に残るのは約80万円です。
一方、iDeCoなら100万円がそのまま残り、さらに再投資に回せます。
この非課税メリットは、長期運用になるほど複利効果と相まって大きな差を生みます。20年、30年と運用を続けることで、税金分の差額が数百万円になることも珍しくありません。
iDeCoで積み立てた資産を受け取る際にも、税制優遇があります。
受取方法は一時金、年金、またはその併用から選べ、それぞれに適用される控除が異なります。
一時金として受け取る場合は「退職所得控除」が適用されます。
退職所得控除は勤続年数に応じて控除額が増える仕組みで、iDeCoの場合は拠出期間が勤続年数として計算されます。20年加入していれば800万円まで非課税です。
年金として受け取る場合は「公的年金等控除」が適用されます。
65歳未満なら年間60万円、65歳以上なら年間110万円までの控除があります。受取額が控除額の範囲内であれば、税金はかかりません。
| 課税所得 | 所得税の税率 | 掛金に対する節税額の割合(所得税・復興特別所得税+住民税10%) |
| 195万円未満 | 5% | 約15.1% |
| 195万円以上330万円未満 | 10% | 約20.2% |
| 330万円以上695万円未満 | 20% | 約30.4% |
| 695万円以上900万円未満 | 23% | 約33.5% |
| 900万円以上1,800万円未満 | 33% | 約43.7% |
| 1,800万円以上4,000万円未満 | 40% | 約50.8% |
| 4,000万円以上 | 45% | 約55.9% |
iDeCoの節税効果は、年収や職業によって大きく異なります。
節税額の目安は「掛金×(所得税の税率×1.021+住民税10%)」です(1.021は復興特別所得税の分)。所得税の税率は年収ではなく、年収から給与所得控除・社会保険料・基礎控除などを差し引いた課税所得で決まり、5%から45%まで段階的に上がります。掛金を引いて課税所得が下の段に下がる部分は、下の段の税率で計算します。
ここでは会社員、自営業者、公務員それぞれの具体的な節税額をシミュレーションします。
自分の状況に近いケースを参考にして、実際の節税効果をイメージしてみましょう。
| 年収 | 課税所得の目安 | 所得税の税率 | 月2万円(年24万円) | 月2.3万円(年27.6万円・今の上限) | 月6.2万円(年74.4万円・2026年12月分から) |
| 400万円 | 約110万円 | 5% | 約3.6万円 | 約4.2万円 | 約11.2万円 |
| 600万円 | 約240万円 | 10% | 約4.9万円 | 約5.6万円 | 約13.6万円 |
| 800万円 | 約420万円 | 20% | 約7.3万円 | 約8.4万円 | 約22.6万円 |
企業年金(企業型DC・確定給付企業年金)のない会社員が、月2万円、今の上限の月2.3万円、2026年12月分の掛金からの上限の月6.2万円を出した場合の節税額です。課税所得の目安は、給与所得控除と基礎控除を2026年分の金額、社会保険料を年収の15%、ほかの所得控除なし(独身・扶養なし)として計算しています。
月6.2万円の列は2027年分(2026年分と同じ税制)で計算しています。年収600万円で月6.2万円を出すと、掛金を引いた課税所得が195万円を下回るため、一部は税率5%の計算になります。基礎控除は年によって金額が変わりますが、表の所得税の税率(5%・10%・20%)は、2025年分から2028年分以後までのどの基礎控除の金額で計算しても同じです。
年収400万円の会社員は課税所得が約110万円で所得税の税率は5%のため、上限の月2.3万円を出すと年間で約4.2万円の節税になります。
これは掛金の約15%に相当し、同じ条件で20年間続ければ累計で約83万円の節税効果です。
年収600万円(税率10%)では年間約5.6万円、年収800万円(税率20%)では年間約8.4万円と、課税所得が上がって税率の段階が上がるほど節税額も増えていきます。2026年12月分の掛金から上限の月6.2万円まで増やすと、年収600万円で年間約13.6万円になります。
所得税率が高い層ほど、iDeCoのメリットを大きく享受できることが分かります。
| 課税所得(iDeCoの控除前) | 所得税の税率 | 月6.8万円(年81.6万円・今の上限) | 月7.5万円(年90万円・2026年12月分から) |
| 300万円 | 10% | 約16.5万円 | 約18.2万円 |
| 500万円 | 20% | 約24.8万円 | 約27.4万円 |
| 700万円 | 23%(掛金を引くと20%) | 約25.0万円 | 約27.5万円 |
自営業者やフリーランスの場合、掛金の上限額は月6.8万円(年間81.6万円)と会社員より高く設定されています。2026年12月分の掛金からは月7.5万円(年間90万円)に上がります。
国民年金基金や付加年金と合算しての上限額です。
表の課税所得は、事業所得から社会保険料控除・基礎控除などを差し引いた後で、iDeCoの掛金を引く前の金額です。住民税は掛金の10%として計算しています。課税所得700万円の人は、掛金を引くと課税所得が695万円を下回るため、大部分は税率20%の計算になります。
自営業者は会社員と比べて公的年金が少ないため、iDeCoの掛金上限が高く設定されています。
課税所得500万円の自営業者が上限まで拠出すると、年間で約24.8万円もの節税効果があります。
同じ条件で20年間継続すれば累計で約496万円の節税になり、老後資金の準備と節税を同時に進められます。
自営業者にとってiDeCoは、老後資金対策として特に重要な制度です。
| 年収 | 課税所得の目安 | 所得税の税率 | 月2万円(年24万円・今の上限) | 月5.4万円(年64.8万円・2026年12月分から) |
| 400万円 | 約110万円 | 5% | 約3.6万円 | 約9.8万円 |
| 600万円 | 約240万円 | 10% | 約4.9万円 | 約12.2万円 |
| 800万円 | 約420万円 | 20% | 約7.3万円 | 約19.7万円 |
公務員のiDeCoの掛金上限は、2024年12月から月2万円(年間24万円)です(それまでは月1.2万円)。2026年12月分の掛金(2027年1月の引き落とし)からは、月5.4万円(年間64.8万円)に上がります。
課税所得の目安と計算の前提は会社員の表と同じです。月5.4万円の列は2027年分の税制で計算しています(年収600万円は、掛金を引いた課税所得が195万円を下回る分を5%で計算)。
年収600万円の公務員が上限の月2万円を出すと年間約4.9万円、2026年12月分からの上限の月5.4万円まで増やすと年間約12.2万円の節税になります。
月2万円でも、同じ条件で20年間続ければ累計約97万円の節税になり、運用益の非課税メリットも考えると、十分に活用する価値があります。
| 区分 | 今の上限(月額) | 2026年12月分の掛金から(月額) |
| 自営業者・フリーランス | 6.8万円(国民年金基金などと合算) | 7.5万円(国民年金基金などと合算) |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員(企業型DC・確定給付企業年金あり) | 2.0万円(会社の掛金・他制度掛金相当額と合わせて5.5万円まで) | 企業年金の掛金と合わせて6.2万円まで |
| 公務員 | 2.0万円(2024年12月から) | 5.4万円(6.2万円−共済掛金相当額8,000円) |
職業別の掛金上限額
iDeCoの掛金上限額は、加入している年金制度によって異なります。
自分がどの区分に該当するかを正確に把握することが、iDeCoを最大限活用する第一歩です。
2026年12月1日に施行される制度改正で、会社員・公務員の上限は企業年金と共通の月6.2万円に一本化され、自営業者は国民年金基金などと合わせて月7.5万円になります。2026年12月分(2027年1月の引き落とし)から掛金を増やすには、金融機関で掛金額の変更の手続きが必要です。
企業型確定拠出年金(企業型DC)も確定給付企業年金(DB)もない会社員の場合、月額2.3万円(年間27.6万円)が上限です。2026年12月分の掛金からは月6.2万円(年間74.4万円)に上がります。
これは国民年金と厚生年金に加入している第2号被保険者のうち、企業年金制度がない方が該当します。
自分の会社に企業型DCや確定給付企業年金があるかどうかは、人事部や総務部に確認しましょう。
企業型DCに加入している会社員の場合、月額2.0万円(年間24.0万円)が上限です。
2022年10月から、企業型DCとiDeCoの併用要件が緩和され、多くの会社員が併用できるようになりました。
ただし、企業型DCの事業主掛金とiDeCoの掛金の合計が月5.5万円を超えることはできません(確定給付企業年金もある場合は、その他制度掛金相当額も合算します)。2026年12月分の掛金からは、この合計の上限が月6.2万円になります。
企業型DCでマッチング拠出(従業員が上乗せで拠出する制度)を利用している場合は、iDeCoとの併用はできません。どちらが有利かは、企業の掛金額や運用商品のラインナップによって異なるため、慎重に検討しましょう。
公務員(共済組合に加入している方)の場合、2024年12月から月額2.0万円(年間24万円)が上限です(それまでは月1.2万円)。2026年12月分の掛金からは月5.4万円(年間64.8万円)に上がります。
公務員は、共済組合の掛金相当額(2026年12月分からは月8,000円)が差し引かれるため、企業年金のない会社員より上限が低くなっています。
国家公務員、地方公務員、私立学校教職員など、共済組合に加入している方が該当します。
上限額は少ないですが、所得控除による節税効果と運用益の非課税メリットは十分に活用できます。
自営業者やフリーランス(第1号被保険者)の場合、月額6.8万円(年間81.6万円)が上限です。2026年12月分の掛金からは月7.5万円(年間90万円)に上がります。
これは国民年金基金や国民年金の付加保険料と合算しての上限額になります。
自営業者は会社員のような厚生年金がなく、国民年金のみのため、老後の年金額が少なくなりがちです。
そのため、iDeCoの上限額が高く設定されており、自分で老後資金を準備することが推奨されています。
国民年金基金に加入している場合は、その掛金とiDeCoの掛金の合計が月6.8万円(2026年12月分からは7.5万円)以内になるよう調整が必要です。どちらをどれだけ拠出するかは、それぞれの特徴を比較して決めましょう。
新NISAと併用するには?
2024年から始まった新NISA制度により、iDeCoとNISAをどう使い分けるかが重要なテーマになっています。
両制度とも税制優遇がありますが、それぞれ特徴が異なるため、目的に応じた使い分けが大切です。
ここでは両制度の違いと、年齢別の最適な資金配分について解説します。
iDeCoとNISAの最も大きな違いは、資金の引き出し制限です。
iDeCoは原則60歳まで引き出せませんが、NISAはいつでも自由に引き出せます。
税制優遇の内容も異なります。
iDeCoは掛金が全額所得控除の対象になりますが、NISAにはこの控除がありません。
一方、NISAは非課税保有限度額が1,800万円と大きく、iDeCoより多額の資産を非課税で運用できます。
受取時の課税も違います。
iDeCoは受取時に退職所得控除や公的年金等控除が適用されますが、一定額を超えると課税されます。NISAは売却時に一切課税されません。
所得税率が高い方(課税所得が330万円以上)は、所得控除のメリットが大きいため、iDeCoを優先するのがおすすめです。
年間で数万円から十万円以上の節税効果が期待できます。
一方、近い将来に住宅購入や教育資金など大きな支出が予定されている方は、いつでも引き出せるNISAを優先しましょう。
iDeCoは60歳まで引き出せないため、流動性が必要な場合は不向きです。
理想的なのは、生活防衛資金(生活費の6か月分程度)を確保した上で、両制度を併用することです。短期的な目標にはNISA、老後資金にはiDeCoと、目的に応じて使い分けることで、税制優遇を最大限活用できます。
年末調整・確定申告の手続き方法
iDeCoの所得控除を受けるには、年末調整または確定申告での手続きが必要です。
手続きを忘れると節税効果が受けられないため、必ず期限内に行いましょう。
ここでは会社員と自営業者それぞれの手続き方法を詳しく解説します。
会社員の場合、年末調整で所得控除を受けられます。掛金を給与天引き(事業主払込)にしている場合は、会社が年末調整で掛金を差し引くため、払込証明書は届かず、自分で出す書類もありません。
自分の口座から掛金を引き落とす(個人払込)場合は、毎年10月に国民年金基金連合会から「小規模企業共済等掛金払込証明書」が郵送されてきます。
この証明書を「給与所得者の保険料控除申告書」に添付して、会社の年末調整の担当部署に提出します。
証明書には1月から12月までの掛金の合計額が記載されており、この金額が所得控除の対象になります。
年の途中でiDeCoを始めた場合や、掛金額を変更した場合でも、証明書には実際に拠出した金額が記載されるため、その金額で申告します。
証明書を紛失した場合は、国民年金基金連合会に再発行を依頼できます。
年末調整で手続きを忘れた場合でも、確定申告(還付申告)をすれば所得控除を受けられます。還付申告は翌年1月1日から5年間提出できます。ただし、手間がかかるため、年末調整での手続きを忘れないようにしましょう。
自営業者やフリーランスの場合、確定申告で所得控除を受けます。
確定申告書の「小規模企業共済等掛金控除」の欄に、払込証明書に記載された金額を記入します。
確定申告書第二表の「小規模企業共済等掛金控除」の欄に、iDeCoの掛金額を記入し、第一表の「所得から差し引かれる金額」の欄に合計額を転記します。
払込証明書は確定申告書に添付するか、e-Taxで申告する場合は別途保管します。
国民年金基金や小規模企業共済にも加入している場合は、それらの掛金も合算して記入します。
すべて同じ「小規模企業共済等掛金控除」の欄に記入できます。
確定申告は毎年2月16日から3月15日までが期間です。期限を過ぎると延滞税がかかる可能性があるため、早めに準備して期限内に提出しましょう。
受取時の税負担を減らすには?
iDeCoは拠出時と運用期間中の税制優遇が注目されがちですが、受取時の税負担を最小化することも重要です。
受取方法によって適用される控除が異なるため、自分の状況に合った方法を選びましょう。
ここでは一時金、年金、併用それぞれの特徴と税負担を比較します。
一時金として一括で受け取る場合、退職所得控除が適用されます。
退職所得控除は加入期間に応じて控除額が増える仕組みで、20年以下の場合は「40万円×加入年数」、20年超の場合は「800万円+70万円×(加入年数-20年)」で計算されます。
たとえば25年間加入していた場合、退職所得控除額は800万円+70万円×5年=1,150万円です。
iDeCoの資産が1,150万円以下であれば、税金は一切かかりません。
ただし、会社の退職金とiDeCoを同じ年に受け取ると、退職所得控除を共有することになり、税負担が増える可能性があります。年をずらしても、退職金を先に受け取ってから19年以内にiDeCoを受け取る場合や、iDeCoを先に受け取ってから9年以内に退職金を受け取る場合(2026年以後に受け取るiDeCoの場合)は、重なる期間の控除が差し引かれます。順番による税額の違いはiDeCoと退職金はどちらを先に受け取る?で試算しています。
年金として分割で受け取る場合、公的年金等控除が適用されます。
65歳未満なら年間60万円、65歳以上なら年間110万円までの控除があります。
たとえば65歳以上で年間100万円をiDeCoから受け取る場合、公的年金等控除110万円の範囲内なので、税金はかかりません。
ただし、公的年金(国民年金や厚生年金)とiDeCoの合計額で控除額を判定するため、公的年金が多い方は課税される可能性があります。
年金受取の場合、受取期間を5年、10年、15年、20年などから選べます。
受取期間を長くするほど、毎年の受取額が少なくなり、控除の範囲内に収まりやすくなります。
一時金と年金を併用して受け取ることも可能です。
たとえば資産の半分を一時金で受け取り、残りを年金で受け取るといった方法です。
併用のメリットは、退職所得控除と公的年金等控除の両方を活用できることです。
退職金が多く退職所得控除を使い切ってしまう場合でも、iDeCoの一部を年金として受け取ることで、税負担を分散できます。
最適な受取方法は、退職金の額、公的年金の見込額、iDeCoの資産額によって異なります。受取時期が近づいたら、税理士やファイナンシャルプランナーに相談して、具体的なシミュレーションを行うことをおすすめします。
iDeCoで気をつけたい5つのこと
iDeCoには多くのメリットがありますが、注意すべき点もあります。
これらをしっかり理解した上で、自分に合っているかを判断することが大切です。
ここではiDeCoを始める前に知っておくべき5つの注意点を解説します。
iDeCoの最大のデメリットは、原則として60歳まで資金を引き出せないことです。
病気や失業などで急にお金が必要になっても、iDeCoの資産は使えません。
そのため、iDeCoを始める前に、生活防衛資金(生活費の6か月分程度)を確保しておくことが重要です。また、住宅購入や教育資金など、近い将来に大きな支出が予定されている場合は、iDeCoよりNISAを優先した方がよいでしょう。
掛金の拠出は停止できるため、途中で家計が苦しくなった場合は、掛金を最低額(月5,000円)に減額するか、拠出を停止することもできます。
ただし、拠出を停止しても口座管理手数料は発生し続けます。
専業主婦(主夫)など、所得がない方や所得が少ない方は、所得控除のメリットを受けられません。
iDeCoの最大のメリットである掛金の所得控除は、課税所得がある方だけが享受できます。
ただし、運用益が非課税になるメリットと、受取時の税制優遇は受けられます。
長期的に運用することで、運用益の非課税メリットが大きくなる可能性はあります。
専業主婦(主夫)の場合、配偶者がiDeCoに加入して節税効果を得る方が合理的です。
また、パートなどで働いて所得がある場合は、その所得に対して所得控除のメリットを受けられます。
iDeCoで投資信託などのリスク資産を選択した場合、市場の変動によって元本割れする可能性があります。
節税効果があっても、運用で損失が出れば、トータルでマイナスになることもあります。
元本割れを避けたい場合は、定期預金や保険などの元本確保型商品を選ぶこともできます。
ただし、元本確保型は利回りが低く、インフレによって実質的な資産価値が減少するリスクがあります。
リスクを抑えつつリターンも狙いたい場合は、バランス型の投資信託や、株式と債券を組み合わせたポートフォリオを検討しましょう。
年齢が若いうちは株式の比率を高め、年齢を重ねるにつれて債券や元本確保型の比率を上げていくのが一般的です。
iDeCoには、加入時の手数料、毎月の口座管理手数料、給付時の手数料など、さまざまな手数料がかかります。
加入時には国民年金基金連合会に2,829円の手数料が必要です。
毎月の口座管理手数料は、国民年金基金連合会に105円、信託銀行に66円、運営管理機関(証券会社や銀行)に0円から数百円がかかります。
運営管理機関の手数料は金融機関によって異なり、無料のところもあれば、月数百円かかるところもあります。
長期間運用する場合、手数料の差が大きな影響を及ぼします。たとえば月300円の手数料が30年間続くと、累計で10万8,000円になります。できるだけ手数料が安い金融機関を選ぶことが重要です。
住宅ローン控除を利用している場合、iDeCoの所得控除によって課税所得が減ると、住宅ローン控除の恩恵を十分に受けられなくなる可能性があります。
住宅ローン控除は、年末の住宅ローン残高の0.7%を所得税から控除する制度です。
しかし、所得税額より控除額が大きい場合、控除しきれない分は住民税から一部控除されますが、上限があります。
iDeCoで所得控除を受けて所得税額が減ると、住宅ローン控除を使い切れず、結果的に節税効果が相殺される可能性があります。住宅ローン控除を受けている期間は、iDeCoの掛金を抑えめにするか、住宅ローン控除が終わってからiDeCoを本格的に始めることも検討しましょう。
iDeCoで選べる運用商品は、元本確保型(定期預金・保険)と投資信託(株式型・債券型・バランス型など)に大きく分けられます。
自分のリスク許容度に応じて、適切な商品を選ぶことが重要です。
ここでは各商品の特徴と、年齢別のおすすめポートフォリオを紹介します。
元本確保型は、元本が保証されている商品です。
定期預金や保険商品が該当し、市場の変動に関係なく、拠出した金額が減ることはありません。
メリットは、元本割れのリスクがないことと、将来の受取額が明確なことです。
リスクを取りたくない方や、60歳が近い方に向いています。
デメリットは、利回りが非常に低いことです。
利回りは投資信託と比べて低く、物価の上昇に追いつかないと、実質的な資産価値が減少するリスクがあります。
また、運用益が少ないため、運用益非課税のメリットをあまり享受できません。
バランス型は、株式と債券を組み合わせた投資信託です。
株式の比率が高いほどリスクとリターンが高く、債券の比率が高いほどリスクとリターンが低くなります。
バランス型のメリットは、1つの商品で分散投資ができることです。
自分でポートフォリオを組む手間がなく、投資初心者でも始めやすい商品です。
デメリットは、株式100%の商品と比べるとリターンが低くなることです。
また、運用会社があらかじめ決めた資産配分になるため、自分で細かく調整できません。
株式型は、国内株式や外国株式に投資する投資信託です。
市場の成長に応じて高いリターンが期待できますが、価格変動も大きくなります。
株式型のメリットは、長期的に高いリターンが期待できることです。
20年、30年という長期運用では、株式の平均リターンは年5〜7%程度と言われており、複利効果で大きく資産を増やせる可能性があります。
デメリットは、短期的に大きく値下がりするリスクがあることです。
リーマンショックやコロナショックのような暴落時には、資産が半分以下になることもあります。
ただし、長期的には回復する傾向があるため、一時的な下落に動じない心構えが必要です。
年齢が上がるにつれて、定期的にポートフォリオを見直し、リスク資産の比率を下げていくことが重要です。
これを「ライフサイクル投資」といい、年齢に応じたリスク管理の基本です。
iDeCoを運用していると、掛金の変更や証券会社の変更など、さまざまな場面で疑問が生じます。
ここでは、よくある5つのケースと対処法を解説します。
掛金の変更は年1回まで可能です。
変更したい場合は、加入している金融機関に「加入者掛金額変更届」を提出します。変更は提出月の翌月または翌々月から反映されます。
掛金の拠出を停止したい場合は、「加入者資格喪失届」を提出して「運用指図者」になります(掛金を0円にする手続きはありません)。
拠出を停止しても、口座は維持され、それまでの資産は運用を続けられます。
ただし、口座管理手数料は発生し続けるため、完全に停止するより、最低額の月5,000円を継続する方が有利な場合もあります。
iDeCoの金融機関は変更できます。
変更したい場合は、新しい金融機関に「加入者等運営管理機関変更届」を提出します。変更には2〜3か月かかり、その間は掛金の拠出や運用商品の変更ができません。
変更時には、現在の運用商品をすべて売却して現金化し、新しい金融機関で再度商品を購入する必要があります。
売却時に含み益がある場合でも、iDeCo内の取引なので税金はかかりません。
金融機関の変更には、移管手数料として4,400円程度がかかります。手数料が安い金融機関に変更すれば、長期的には元が取れる可能性がありますが、短期的なコストも考慮して判断しましょう。
2022年10月から、企業型DCとiDeCoの併用要件が緩和されました。
以前は会社の規約で認められている場合のみ併用できましたが、現在は原則として併用可能です。
ただし、企業型DCでマッチング拠出(従業員が上乗せで拠出する制度)を利用している場合は、iDeCoとの併用はできません。マッチング拠出かiDeCoか、どちらか一方を選ぶ必要があります。
マッチング拠出の方が有利な場合もあれば、iDeCoの方が有利な場合もあります。
企業の掛金額、マッチング拠出の上限額、運用商品のラインナップなどを比較して、自分に合った方を選びましょう。
海外に転勤・移住する場合、iDeCoの取扱いは滞在期間や居住形態によって異なります。
企業からの海外赴任で、日本の社会保険に加入し続ける場合は、iDeCoの掛金拠出を継続できます。
一方、海外に移住して日本の社会保険から外れる場合でも、日本国籍のある20歳以上65歳未満の人は、国民年金に任意加入すればiDeCoの掛金拠出を続けられます。任意加入しない場合は、掛金の拠出はできなくなります。
この場合、「加入者資格喪失届」を提出し、「運用指図者」に変更します。運用指図者になると、掛金の拠出はできませんが、それまでの資産は運用を続けられます。
帰国後、再び日本の社会保険に加入すれば、iDeCoの掛金拠出を再開できます。
海外転勤が決まったら、早めに加入している金融機関に相談しましょう。
加入者が死亡した場合、iDeCoの資産は「死亡一時金」として遺族が受け取れます。
受取人は配偶者、子、父母、孫、祖父母、兄弟姉妹の順で決まります。死亡一時金は相続税の課税対象になりますが、「500万円×法定相続人の数」までは非課税です。
加入者が障害を負い、一定の障害状態になった場合は、60歳前でも「障害給付金」として受け取れます。
障害給付金は非課税で受け取れるため、税負担はありません。
障害給付金を受け取るには、障害基礎年金または障害厚生年金の受給権者であることが条件です。
障害の状態になったら、加入している金融機関に相談し、必要な手続きを行いましょう。
iDeCoは、掛金の全額所得控除、運用益の非課税、受取時の税制優遇という3つの大きなメリットがある制度です。
年収600万円の会社員が月2万円を拠出すると、年間で約4.9万円の節税効果が期待でき、同じ条件で20年間続ければ累計約97万円の節税になります。節税額は年収ではなく、課税所得で決まる所得税の税率で変わります。
職業によって掛金の上限額が異なり、今は自営業者が月6.8万円、会社員が月2.3万円または2.0万円、公務員が月2.0万円です。2026年12月分の掛金からは、自営業者が月7.5万円、企業年金のない会社員が月6.2万円、公務員が月5.4万円に上がります。
自分の職業と年収に応じて、最適な掛金額を設定しましょう。
新NISAとの併用では、年齢やライフプランに応じた資金配分が重要です。
20代・30代は流動性の高いNISAを優先し、40代・50代はiDeCoの比重を上げていくのが基本的な考え方です。
受取時の税負担を最小化するには、退職金の額や公的年金の見込額を考慮して、一時金、年金、または併用のいずれかを選びます。
退職金がある場合は、受け取る順番と間隔によって退職所得控除の重なりが調整されるかどうかが変わるため、受取の前に確認しましょう。
iDeCoには60歳まで引き出せない、元本割れのリスクがある、手数料がかかるなどの注意点もあります。
これらを理解した上で、自分のライフプランに合っているかを慎重に判断しましょう。
運用商品の選択では、年齢に応じてリスク資産と安全資産の配分を調整することが重要です。
若いうちは株式の比率を高め、年齢を重ねるにつれて債券や元本確保型の比率を上げていきましょう。
なお、投資には元本割れのリスクがあります。最終的な投資判断はご自身の責任で行ってください。詳しくは税理士やファイナンシャルプランナーなどの専門家、または各金融機関にご相談ください。
| 順位 | 証券会社 | 特徴 | 手数料 | 口座開設 |
|---|---|---|---|---|
| 1 | SBI証券 おすすめ |
| 0円 | 口座開設 |
| 2 | 楽天証券 |
| 0円 | 詳細を見る |
| 3 | マネックス証券 |
| NISAで国内株手数料0円 | 詳細を見る |
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!