Azuki NFTとは?買い方・特典・リスクを初心者向けに解説【2026年最新】
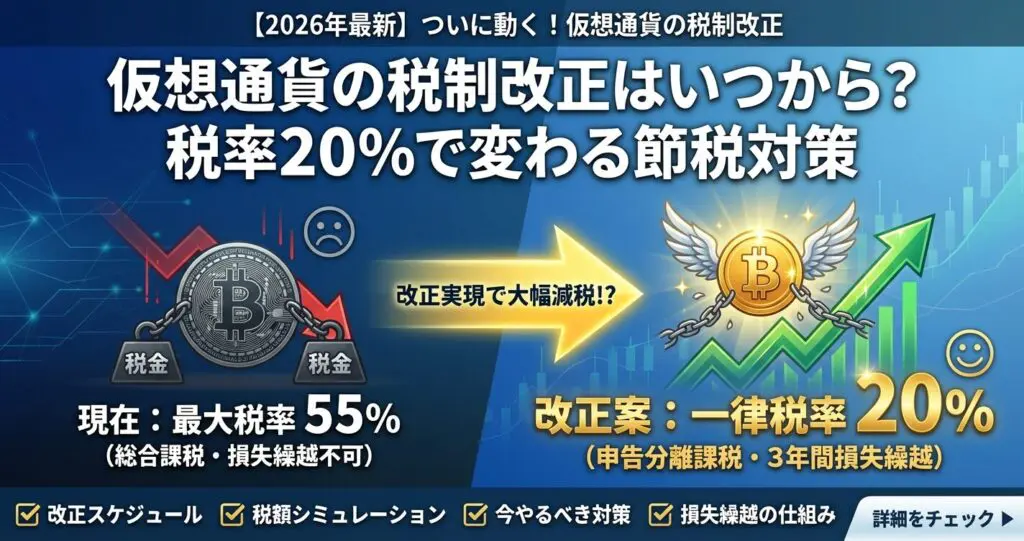
仮想通貨の税金は、今の総合課税(所得に応じて最大55%)から、申告分離課税20%と3年間の損失繰越控除に変わることが決まりました(対象は国内の取引業者での売却)。始まるのは、2026年7月に成立した改正金融商品取引法が施行された年の翌年1月からです(施行日は今後政令で決まり、2027年中に施行されれば2028年1月から)。
この記事では、税制改正の最新スケジュール、具体的な節税効果、分離課税が始まるまでの対策を詳しく解説します。
税制改正を正しく理解して、賢く資産を守りましょう。
コインチェックの口座開設&購入で
1,000円相当の
₿BTCがもらえる!
2027年2月までの期間限定
※特典は条件達成者全員に付与されます。販売所以外(取引所等)での購入は対象外です。特典のビットコインは付与時のレートで算出され、条件達成月の翌月末を目処にアカウントへ付与されます。
コインチェックで取扱いのない
14銘柄が買える
ATOM/GRAM(TON)/XDC/RNDR など
※取扱銘柄・手数料は2026年10月2日時点の各社公式サイトをもとに当サイトで比較しています。2口座の併用は当サイト運営者の見解です。
目次
仮想通貨の税制改正とは?いつから変わるのか
仮想通貨の税制改正は、2025年12月の令和8年度税制改正大綱で決まり、2026年3月31日に成立した所得税法等の改正法で法律になりました。現在の総合課税(最大55%)から申告分離課税(20%)への移行が明記され、長年の業界要望がついに実現する運びとなりました。
令和8年度税制改正大綱(2025年12月26日閣議決定)では、金融商品取引業者登録簿に登録された暗号資産(特定暗号資産)を国内の暗号資産取引業者に譲渡した場合の所得を、他の所得と分離して20%で課税することが決まりました。暗号資産デリバティブ取引(特定暗号資産に係るもの)も、FXなどと同じ「先物取引に係る雑所得等」の20%課税の対象に加わります。これは金融庁の2025年8月の要望を受けたもので、暗号資産を株式投資と同等の金融商品として位置づける重要な転換点となります。
税率は所得税15%+住民税5%の合計20%
復興特別所得税を含めると20.315%となり、現行の最大55%から大幅に引き下げられます。
出典:財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)/財務省「第221回国会における財務省関連法律」
分離課税の開始時期は、金融商品取引法の改正法の施行日が属する年の翌年1月1日以後の譲渡からと定められています。金商法の改正法は2026年7月15日に成立、7月23日に公布され、暗号資産の部分は公布から1年以内に政令で定める日に施行されます。施行が2027年中であれば、分離課税は2028年1月1日以後の譲渡から始まります。
最新の動向は金融庁の公式サイトで確認できます
施行日は2026年10月時点で政令で定められていないため、決まりしだい確認しましょう。
出典:財務省「令和8年度 税制改正の解説(租税特別措置法等・所得税関係)」/金融庁「国会提出法案」/金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律案 要綱」
今回の税制改正で決まった主な内容は、次の3つです。
これらの改正により、株式投資やFXと同等の税制環境が整います。なお、業界団体が求めていた暗号資産同士の交換時課税の繰延べは、今回の改正には入っていません。
現在の仮想通貨の税制
現行の仮想通貨税制は、個人投資家にとって非常に不利な仕組みとなっています。総合課税による高税率、損失繰越の不可、株式投資との不公平感など、複数の問題点が指摘されてきました。
仮想通貨の利益は「雑所得」として総合課税の対象となり、給与所得などと合算して税額が計算されます。所得税の累進課税により、所得が増えるほど税率も上昇し、最高税率45%に住民税10%を加えると最大55%となります。
利益の半分以上が税金で消える可能性があります
例えば年収1000万円の会社員が仮想通貨で1000万円の利益を得た場合、利益によって増える税金は約403万円で、利益のうち手元に残るのは約597万円です(給与だけの課税所得を約600万円とした概算)。
現行税制では、仮想通貨取引で損失が出ても翌年以降に繰り越すことができません。例えば2024年に300万円の損失を出し、2025年に500万円の利益を得た場合、2025年の利益500万円全額に対して課税されます。
株式投資やFXでは3年間の損失繰越が認められています
同じ金融商品でありながら不公平な扱いとなっています。価格変動が激しい仮想通貨では、バブル期に大きな利益を得ても翌年の暴落で損失を抱えるケースが多く、損失繰越制度の欠如は投資家の大きな負担となっています。
株式投資の利益は申告分離課税で一律20.315%の税率が適用されるのに対し、仮想通貨は総合課税で最大55%と、同じ金融商品でありながら税制上の扱いが大きく異なります。
米国でビットコイン現物ETFが承認されて以降、国内でもETF組成への期待が高まっていますが、ETFは20%、現物取引は55%という税率格差が生じる問題が指摘されていました。この不公平な税制が、日本の仮想通貨市場の発展を阻害する要因となっていました。
仮想通貨の確定申告は、取引履歴の管理と損益計算が非常に複雑です。売却時だけでなく、暗号資産同士の交換や商品購入時にも課税されるため、すべての取引を記録する必要があります。
複数の取引所利用時は統合計算が必須です
複数の取引所を利用している場合、各取引所の年間取引報告書を統合して計算しなければならず、手作業では膨大な時間がかかります。損益計算ツールを活用しても、DeFiやNFT取引の履歴は自動取得できないケースが多く、投資家の大きな負担となっています。
申告分離課税への移行により、仮想通貨の税制は株式投資やFXと同等の扱いとなります。税率の大幅な引き下げと課税方式の変更により、投資環境が劇的に改善されます。
申告分離課税とは、特定の所得を他の所得と分離して、一定の税率で課税する方式です。給与所得や事業所得などと合算せず、独立して税額を計算するため、所得金額の大小にかかわらず税率が一定となります。
株式の譲渡益や配当所得、FX取引で既に採用
仮想通貨も同じ枠組みに組み込まれることになります。これにより、高額所得者でも税率が上がらず、税負担の予測が容易になります。
申告分離課税の税率は、所得税15%、住民税5%、復興特別所得税0.315%(所得税額の2.1%)の合計20.315%となります。令和8年度の改正で、2027年分から復興特別所得税は1.1%に下がり、代わりに防衛特別所得税1%が加わります(合計は2.1%のまま)。復興特別所得税の期間も2047年まで延びたため、20.315%の水準は2038年以降も続きます。
出典:財務省「令和8年度税制改正の大綱」(復興特別所得税・防衛特別所得税)
所得金額にかかわらず一律で適用されます
年収が高い人や仮想通貨の利益が大きい人ほど、現行税制と比べて大幅な減税効果を得られます。
申告分離課税では、仮想通貨の利益を給与所得や事業所得と完全に分離して計算します。例えば年収1000万円の会社員が仮想通貨で500万円の利益を得た場合、現行税制では合計所得1500万円として累進課税が適用されますが、改正後は給与所得1000万円と仮想通貨利益500万円を別々に計算します。
給与所得は通常の累進課税、仮想通貨利益は一律20.315%となるため、税負担が大幅に軽減されます。この仕組みにより、高額所得者でも安心して仮想通貨投資を行えるようになります。
改正後の仮想通貨税制は、株式投資やFXと完全に同じ税率となります。これにより、投資家は資産配分を税制面で考慮する必要がなくなり、純粋に投資判断に基づいてポートフォリオを構築できます。
国際的に見ても競争力のある水準です
日本の税率20.315%は、米国(最大37.1%)やフランス(30%)と比べても有利です。シンガポール(非課税)には及びませんが、韓国(20%)やドイツ(25%)と同等またはそれ以下の税率となり、日本の仮想通貨市場の国際競争力が向上すると期待されています。
税制改正による節税効果を、年収と利益額別に具体的にシミュレーションします。高所得者ほど減税効果が大きくなることがわかります。
| ケース | 年収 | 仮想通貨利益 | 現行税額 | 改正後税額 | 節税額 |
| ケース1 | 500万円 | 100万円 | 約20万円 | 約20万円 | ±0円 |
| ケース2 | 500万円 | 500万円 | 約139万円 | 約102万円 | 約37万円 |
| ケース3 | 1000万円 | 1000万円 | 約403万円 | 約203万円 | 約200万円 |
給与だけの課税所得を年収500万円で約200万円、年収1,000万円で約600万円と置き、仮想通貨の利益で増える所得税(復興特別所得税等を含む)と住民税(10%)を計算した概算です。基礎控除の上乗せ特例など、所得によって変わる控除の差は考慮していません。改正後は、国内の暗号資産取引業者で売却した場合の税率(20.315%)で計算しています。
年収500万円の会社員が仮想通貨で100万円の利益を得た場合、現行税制では合計所得600万円として計算され、仮想通貨利益部分の税額は約20万円となります。改正後も申告分離課税で約20万円(100万円×20.315%)となるため、このケースでは節税効果はほとんどありません。
これは、現行税制でも比較的低い税率が適用される所得水準であるためです。ただし、損失繰越控除が利用できるようになる点は大きなメリットです。
年収500万円の会社員が仮想通貨で500万円の利益を得た場合、現行税制では合計所得1000万円として計算され、累進課税により仮想通貨利益部分の税額は約139万円となります。改正後は申告分離課税で約102万円(500万円×20.315%)となり、約37万円の節税が可能です。
利益の約28%が税金→約20%に抑えられます
手元に残る金額が大きく増えます。このケースでは、税制改正の恩恵を十分に受けられます。
年収1000万円の会社員が仮想通貨で1000万円の利益を得た場合、現行税制では合計所得2000万円として計算され、利益の大半に所得税率33%がかかって、仮想通貨利益部分の税額は約403万円となります。改正後は申告分離課税で約203万円(1000万円×20.315%)となり、約200万円の大幅な節税が実現します。
利益のうち手元に残る金額は約597万円→約797万円に
利益の約4割が税金で消えていたものが、約2割に抑えられるため、高所得者にとって税制改正は極めて大きなメリットとなります。
現行の総合課税は累進課税のため、所得が増えるほど税率も上昇します。所得税率は課税所得900万円を超える部分で33%(住民税と合わせて43%)、1,800万円を超える部分で40%、4,000万円を超える部分で最高の45%(同55%)になります。
一方、申告分離課税は所得金額にかかわらず一律20.315%のため、高所得者ほど現行税制との差が大きくなります。例えば、年収1000万円で利益1000万円の場合、節税額は約200万円になります(概算)。この仕組みにより、高額所得者ほど税制改正の恩恵を大きく受けることになります。
損失繰越控除制度の導入により、損失が出た年の翌年以降3年間にわたり、利益と相殺できるようになります。価格変動が激しい仮想通貨投資において、リスク管理の自由度が大幅に向上します。
損失繰越控除とは、ある年に発生した損失を翌年以降に繰り越し、将来の利益から差し引くことができる制度です。株式投資やFXでは既に認められており、仮想通貨でも同様の仕組みが導入されます。
損失が生じた年から継続して確定申告が必須です
繰越控除の適用を受けるためには、損失が生じた年から継続して確定申告を行う必要があります。取引がない年でも確定申告が必須となるため、注意が必要です。また、繰越期間は最大3年間で、4年目以降は繰り越せません。
分離課税の開始後に、1年目に特定暗号資産の取引で200万円の損失を出し、2年目に300万円の利益を得たケースで考えてみましょう。繰越控除がなければ、1年目の損失は切り捨てられ、2年目の利益300万円全額に対して課税されます(税額約61万円)。
繰越控除で約40万円の節税が可能
繰越控除を使えば、1年目の損失200万円を2年目に繰り越し、利益300万円から差し引いて100万円に対してのみ課税されます(税額約20万円)。この例では損失繰越控除の効果が明確にわかります。
仮想通貨の損失繰越控除は、株式投資やFXと全く同じ仕組みとなります。ただし、株式等との損益通算はできず、特定暗号資産の譲渡所得等の中だけで差し引きます。
株式の利益との相殺はできません
つまり、仮想通貨の損失を株式の利益と相殺することはできません。また、現物(特定暗号資産の譲渡)とデリバティブ(先物取引に係る雑所得等)は別の区分で、両者の損益を通算する規定もありません。特定暗号資産の損失は、それ以外の所得から差し引くこともできません。
出典:財務省「令和8年度 税制改正の解説(租税特別措置法等・所得税関係)」/財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)
暗号資産同士の交換時の課税
暗号資産同士の交換時に課税される現行制度は、DeFiやNFT取引を行う投資家にとって大きな負担です。業界団体は交換時課税の繰延べも要望しましたが、令和8年度の税制改正には入っていません。
現行税制では、ビットコインでイーサリアムを購入するなど、暗号資産同士を交換した時点で課税されます。例えば、30万円で購入した1ビットコインが100万円に値上がりした時点でイーサリアムと交換すると、70万円の利益が発生し課税対象となります。
日本円を得ていないのに納税資金が必要です
しかし、この時点では日本円を得ていないため、納税資金を別途用意する必要があります。DeFiでは頻繁にトークンをスワップするため、交換のたびに課税が発生し、損益計算が極めて複雑になります。この問題が、日本のWeb3産業の発展を阻害する要因となっていました。
交換時課税の繰延べは、業界団体の税制改正要望には入っていましたが、令和8年度の大綱と2026年3月に成立した改正法には含まれていません。改正で決まったのは、国内の暗号資産取引業者に特定暗号資産を譲渡した場合の申告分離課税や損失の繰越控除などで、暗号資産同士の交換は改正後も交換した時点で損益を計算します。
交換時の課税は改正後も続く
今後の税制改正で取り上げられるかどうかは、決まっていません。
DeFi取引では、流動性提供やステーキング、イールドファーミングなど、複数のトークンを頻繁に交換します。現行税制では交換のたびに課税されるため、損益計算が非常に複雑で、多くの投資家が確定申告に苦労しています。
交換のたびの損益計算は改正後も必要
改正後も、暗号資産同士の交換や、暗号資産でNFTを購入するたびに損益を計算する必要があります。DEXや海外取引所での取引は分離課税の対象外(総合課税)のままなので、取引の多い方は損益計算ツールで取引履歴を記録しておきましょう。
交換時課税の繰延べは今回の改正に含まれていません
出典:財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)/財務省「令和8年度 税制改正の解説(租税特別措置法等・所得税関係)」
税制改正のスケジュール
税制改正の実現には、複数の段階を経る必要があります。2025年12月の税制改正大綱公表から施行までのスケジュールを整理します。
日本暗号資産ビジネス協会(JCBA)と日本暗号資産等取引業協会(JVCEA)は、2025年7月30日に金融庁へ2026年度税制改正要望書を提出しました。要望の最優先事項は、暗号資産取引の申告分離課税(20%)導入で、損失繰越控除(3年間)、暗号資産同士の交換時課税の繰延べ、相続・贈与時の評価方法の合理化なども含まれています。業界団体の要望は、投資家調査(26,002件)に基づいており、年収300万円〜700万円層が50.7%を占めるなど、中間所得層にも恩恵があることが示されました。
業界団体の要望は投資家調査に基づいています
金融庁は2025年8月29日、令和8年度税制改正要望を公表し、「暗号資産取引に係る必要な法整備と併せて、分離課税の導入を含めた暗号資産取引等に係る課税の見直しを行うこと」と明記しました。金融庁の要望は、暗号資産を金融商品取引法の枠内で扱う新制度の整備とセットで税制改正を進める方針を示しており、投資家保護のための説明義務や不公正取引の防止など、健全な取引環境の構築を前提としています。また、暗号資産ETFの組成を可能にするための検討も税制面を含めて行う必要性に言及しました。
金融商品取引法の整備とセットで進める方針
自民党・日本維新の会は2025年12月19日、令和8年度税制改正大綱を決定しました。暗号資産取引への申告分離課税の導入が正式に盛り込まれ、税率は株式と同様の一律20%(所得税15%、住民税5%)となることが明記されました。大綱は12月26日に閣議決定され、対象は金融商品取引業者登録簿に登録された暗号資産(特定暗号資産)を国内の暗号資産取引業者に譲渡した場合の所得とされました。また、3年間の繰越控除制度の創設も明記され、2025年度大綱の「検討」段階から大きく前進しました。ただし、金融商品取引法改正を前提とした条件付き導入となっています。
税率20%と3年間の繰越控除が正式決定
金融商品取引法改正が前提条件です
2026年3月31日、分離課税などを定めた所得税法等の改正法が成立し、同日公布されました。続いて、暗号資産の規制を資金決済法から金融商品取引法へ移す「金融商品取引法及び資金決済に関する法律の一部を改正する法律」が、2026年4月10日に国会へ提出され、7月15日に成立、7月23日に公布されました。暗号資産の部分は公布から1年以内に政令で定める日に施行され、分離課税はその施行日が属する年の翌年1月1日以後の譲渡から適用されます。施行が2027年中なら、分離課税は2028年1月からです(2026年10月時点で施行日は未定)。
分離課税が始まる年は、金商法の改正法の施行日で決まります
出典:財務省「第221回国会における財務省関連法律」/金融庁「国会提出法案」/財務省「令和8年度 税制改正の解説(租税特別措置法等・所得税関係)」
FXの税制改正との比較
仮想通貨の税制改正は、過去のFX税制改正の経緯と類似点が多く、FXと同じく申告分離課税への統一が法律で決まりました。FXの事例と比べてみます。
FX取引は当初、店頭取引と取引所取引で税制が異なっていました。取引所FX(くりっく365など)は2005年から申告分離課税(20%)が適用されていましたが、店頭FXは総合課税(最大50%)で、税制の不公平が問題視されていました。2011年に税制改正が決定し、2012年1月から店頭FXも申告分離課税に統一され、3年間の損失繰越控除も認められました。外為法改正から約15年を要しましたが、最終的には公平で分かりやすい税制が実現しました。この改正により、FX市場は大きく拡大し、個人投資家の裾野が広がりました。
仮想通貨とFXには多くの類似点があります。どちらも価格変動が激しく、レバレッジ取引が可能で、24時間365日取引できる金融商品です。また、当初は総合課税が適用され、高税率に対する不満が投資家から上がっていた点も共通しています。FXでは取引所と店頭で税制が異なる不公平が問題となり、仮想通貨でも将来的にETFと現物取引で税率が異なる不公平が懸念されています。金融庁が法整備と税制改正を同時に進める方針も、FXの時と同様です。これらの類似点から、仮想通貨もFXと同じ道をたどる可能性が高いと考えられます。
FXと同様に申告分離課税への統一が決まった
税の改正法(2026年3月31日成立)と金商法の改正法(2026年7月15日成立)は、どちらも成立しています。残っているのは、金商法の改正法の施行日を政令で決めることで、施行日によって分離課税が始まる年が決まります。なお、分離課税の対象は国内の暗号資産取引業者への譲渡に限られることも、法律で決まっています。
施行日は2026年10月時点で未定です
海外取引所・DEX・個人間での売却は分離課税の対象外です
分離課税が始まるまでの税金対策
税制改正を見越して、分離課税が始まるまでに取るべき具体的な対策を解説します。含み損銘柄の売却や利確のタイミングなど、戦略的な判断が重要です。
含み損を抱えている銘柄は、分離課税が始まる前の年に売却して損失を確定させることを検討しましょう。現行税制では、その年の損失は同じ年の他の雑所得(仮想通貨利益)と相殺できます。例えば、A銘柄で100万円の損失、B銘柄で150万円の利益がある場合、A銘柄を売却すれば課税対象は50万円に圧縮されます。一方、分離課税の開始後は、特定暗号資産の損失は特定暗号資産の利益からしか差し引けず(3年間の繰越控除は可能)、他の雑所得とは相殺できなくなります。ただし、今後価格が回復する可能性がある銘柄を損切りするリスクもあるため、慎重な判断が必要です。
価格回復の可能性も考慮して判断しましょう
含み益を抱えている銘柄は、分離課税の開始後に国内の暗号資産取引業者で売却すれば、税率20.315%の恩恵を受けられます。例えば、年収1000万円の人が1000万円の含み益を現行税制のもとで利確すると税金は約403万円ですが、分離課税の開始後に国内の取引業者で売却すれば約203万円で、約200万円の差になります(概算)。ただし、開始までの間に価格が暴落するリスクもあり、海外取引所やDEXで売却した場合は分離課税の対象になりません。価格変動リスクと節税効果を天秤にかけ、自身のリスク許容度に応じて判断しましょう。
年収1000万円なら約200万円の差になります
価格暴落のリスクも考慮が必要です
現在、個人で仮想通貨取引を行っている場合、法人化を検討する価値があります。法人税率は最大23.2%(中小企業の場合)で、住民税や事業税を含めた実効税率は約34%です。所得が大きい場合は個人の総合課税(最大55%)よりも有利ですが、分離課税の開始後は、国内の取引業者での売却なら個人も約20%となるため、法人の方が不利になります。したがって、法人化のメリットは分離課税が始まるまでの間に限られやすくなります。ただし、法人化には設立費用や維持コストがかかり、期末時価評価課税(含み益にも課税)の問題もあるため、税理士に相談して総合的に判断しましょう。
法人化のメリットは分離課税の開始までに限られやすい
期末時価評価課税の問題もあります
以下のケースでは、税理士への相談を強く推奨します。年間利益が500万円を超える場合、複数の取引所やDeFi・NFT取引を行っている場合、海外取引所を利用している場合、法人化を検討している場合などです。税理士費用の相場は、年間利益500万円以下で5万円〜10万円、500万円〜1000万円で10万円〜20万円、1000万円以上で20万円〜が目安です。適切な税務アドバイスを受けることで、節税効果が税理士費用を大きく上回るケースが多いため、専門家の活用を検討しましょう。
税理士費用の相場は5万円〜20万円が目安です
仮想通貨の確定申告は、損益計算が複雑なため、ツールを活用することが重要です。取引所の年間取引報告書と損益計算ツールを使った申告方法を解説します。
国内の主要取引所では、年間取引報告書をダウンロードできます。GMOコイン、Coincheck、bitFlyer、SBI VCトレードなどの取引所では、マイページから「年間取引報告書」または「年間損益報告書」をPDF形式でダウンロード可能です。報告書には、1年間の売買損益、スワップ損益、手数料などが記載されています。複数の取引所を利用している場合は、すべての取引所から報告書を取得し、合算して損益を計算する必要があります。報告書は確定申告の添付資料としても使用できるため、必ず保管しましょう。
報告書は確定申告の添付資料として保管しましょう
仮想通貨の損益計算は、専用ツールを使うことで大幅に効率化できます。代表的なツールとして、クリプタクト(Cryptact)があります(Gtaxは2026年10月5日にクリプタクトへ統合)。これらのツールは、取引所から取引履歴をダウンロードし、自動的に損益を計算してくれます。24,000銘柄以上の時価情報を保有しており、移動平均法や総平均法による取得価額の計算も自動で行います。DeFiやNFT取引にも対応しており、ウォレット接続だけで取引を自動識別・損益計算できます。無料プランでも年間50件まで利用可能なため、まずは無料で試してみることをおすすめします。
無料プランでも年間50件まで利用可能です
税理士への相談は、年間利益が500万円を超える場合、または取引が複雑な場合に検討しましょう。相談タイミングは、確定申告期限の2〜3ヶ月前(11月〜12月)が理想的です。この時期なら税理士も比較的余裕があり、丁寧に対応してもらえます。費用相場は、確定申告のみの依頼で5万円〜20万円、年間を通じた税務顧問契約で月額2万円〜が目安です。DeFiやNFT取引など複雑な取引がある場合は、暗号資産専門の税理士に相談することをおすすめします。Aerial税理士法人やカオーリア会計事務所など、暗号資産に特化した税理士事務所も増えています。
相談は11月〜12月が理想的なタイミングです
当サイト運営者の見解
口座は2つ持って使い分ける
2社は買える銘柄と得意分野が違います。
両方の口座があると選択肢が広がります。
1口座目
コインチェック
アプリで少額から
2口座目
bitFlyer
限定銘柄・送付に
最低購入額
500円
1円
販売所
取扱通貨
35種類
44種類
つみたて
30銘柄に対応
月1万円から
1円から設定
毎日・毎週・毎月
ここが強い
IEOの実績4件
新規トークンの先行販売
送付手数料が無料
XRP・SOL・XLM・MONA
片方の口座でしか買えない銘柄がある
bitFlyerだけ(14銘柄)
コインチェックだけ(7銘柄)
※2社の選定と使い分けは当サイト運営者の見解です。取扱銘柄・手数料は2026年11月12日時点の各社公式サイトの情報に基づきます。送付手数料は暗号資産を外部へ送るときの手数料です。取扱銘柄は変更される場合があります。
いいえ、過去の取引には遡及適用されません。新税制は、金融商品取引法の改正法の施行日が属する年の翌年1月1日以後に行う特定暗号資産の譲渡から適用されます。それより前の年に発生した利益は、現行税制(総合課税・最大55%)で申告する必要があります。含み益銘柄を分離課税の開始後まで保有する戦略もありますが、価格変動リスクとの比較が必要です。
海外取引所での取引も、日本の居住者である限り申告義務があります。ただし、申告分離課税(20%)の対象は、特定暗号資産を国内の暗号資産取引業者に売却した場合に限られます。ビットコインやイーサリアムでも、海外取引所・DEX・個人間で売却した利益は対象外で、従来どおり総合課税(最大55%)です。対象範囲は法律(租税特別措置法38条の2)で決まっています。
ステーキング報酬の取扱いについては、税制改正大綱で明確に示されていません。現行税制では、ステーキング報酬は受け取った時点で雑所得として課税されます。改正後も同様の扱いとなる可能性が高いですが、詳細は今後の制度設計で決まります。ステーキング報酬を多く得ている方は、税理士に相談して最新情報を確認することをおすすめします。
NFT取引の取扱いも、税制改正大綱では明確にされていません。現行税制では、NFTの売却益は譲渡所得または雑所得に分類されます。改正後、NFTが「特定暗号資産」に含まれるかどうかは、今後の政令等で決まります。申告分離課税の対象は、特定暗号資産を暗号資産取引業者に譲渡(売委託を含む)した場合に限られているため、NFTを暗号資産で購入する際の暗号資産の差益は、原則として対象外と考えられます。NFT自体の売却益の扱いは不明確です。NFT取引を行っている方は、今後の制度設計を注視しましょう。
株式投資で利用できる特定口座(源泉徴収あり)のような制度は、当面導入されない見込みです。特定口座制度は、証券会社が自動的に税額を計算し源泉徴収する仕組みですが、仮想通貨では複数の取引所やウォレットを利用するケースが多く、一元的な管理が困難です。また、DeFiやNFT取引では取引所を介さないため、源泉徴収の仕組みを構築することが現実的ではありません。当面は、投資家自身が損益計算ツールを使って確定申告を行う必要があります。
税の改正法(2026年3月31日成立)と金融商品取引法の改正法(2026年7月15日成立)は、どちらも成立しています。残っているのは金商法の改正法の施行日を政令で決めることで、施行日によって分離課税が始まる年が決まります。最新の動向は、金融庁や財務省のウェブサイトで確認しましょう。
分離課税の開始後は、国内の取引業者で売却する限り、個人の申告分離課税(20.315%)の方が法人税率(実効税率約34%)よりも有利になります。したがって、長期的には個人で投資する方が税制面で有利です。ただし、開始までの間は個人が総合課税(最大55%)のため、所得が大きい場合は法人化した方が有利なケースもあります。法人化には設立費用や維持コストがかかり、期末時価評価課税の問題もあるため、税理士に相談して総合的に判断しましょう。
業界団体の要望書では、相続・贈与時の仮想通貨評価方法の見直しが求められています。現行制度では相続発生日の時価で評価されるため、価格が高騰している時期に相続が発生すると、過大な税負担が生じる問題があります。要望書では「過去3ヶ月平均最安値」など、より合理的な評価方法の採用が提案されていますが、税制改正大綱では明記されませんでした。今後の制度設計で検討される可能性はありますが、当面は現行の評価方法が継続されます。
仮想通貨の税制改正に関して、読者からよく寄せられる質問に回答します。
仮想通貨の税制改正は、2025年12月の税制改正大綱で決まり、2026年3月の改正法で法律になりました。申告分離課税20%と3年間の損失繰越控除が明記されています。開始は、2026年7月に成立した金融商品取引法の改正法が施行された年の翌年1月からで、施行が2027年中なら2028年1月からです。
改正により、現行の最大55%から20.315%へと税率が大幅に引き下げられ、高所得者ほど大きな減税効果を得られます。年収1000万円・利益1000万円のケースでは約200万円の節税(概算)となり、手元に残る金額が大幅に増加します。また、損失繰越控除により、価格変動が激しい仮想通貨投資でもリスク管理がしやすくなります。
分離課税が始まるまでの対策として、含み損銘柄の売却による損失確定、含み益銘柄の保有継続、法人化の検討などがあります。ただし、価格変動リスクも考慮し、自身のリスク許容度に応じて判断することが重要です。確定申告は、取引所の年間取引報告書と損益計算ツールを活用し、複雑な取引がある場合は税理士に相談しましょう。
価格変動リスクを考慮して判断しましょう
改正法は成立しており、残るのは施行日の決定です。分離課税の対象は国内の暗号資産取引業者への売却に限られ、海外取引所やDEXでの取引は対象外です。金融庁や財務省のウェブサイトで最新情報を確認し、適切に対応していくことが大切です。
最新情報は金融庁・財務省のウェブサイトで確認しましょう
| 順位 | 取引所 | 手数料 | 通貨数 | 口座開設 |
|---|---|---|---|---|
| 1 | コインチェック はじめての1口座に | 無料 | 35種類 | 無料で口座開設 |
| 2 | bitFlyer 2口座目に。限定銘柄・1円から | 販売所取引手数料無料 ※別途スプレッドがあります | 44種類 | 無料で口座開設 |
| 3 | GMOコイン 取引手数料を抑えたい人に | 無料 | 23種類 | 無料で口座開設 |
当サイトの結論は「コインチェック+bitFlyer」の2口座。使い分けを見る
PR | 情報は2026年11月時点
この記事のキーワード
キーワードがありません。
この記事と同じキーワードの記事
まだ記事がありません。
キーワードから探す


カンタン1分登録で、気になる資料を無料でお取り寄せ


そんなお悩みをお持ちの方は、まずはお問い合わせください!